走进商圈、社区购物中心不难发现一个共性现象:原本主打咖啡的M Stand增设手作汉堡档,火锅龙头海底捞孵化汉堡副牌,披萨品牌必胜客推出独立汉堡子品牌,甚至冰淇淋、焖锅赛道连锁品牌,都纷纷将汉堡纳入经营菜单。
存量竞争带来压力
1、咖啡领域门店数量饱和,缺少正餐营收支撑
国内咖啡赛道经过高速扩张,现已进入存量内卷阶段,中端品牌普遍面临增长放缓、门店优化的压力。行业共性痛点集中在经营时段结构失衡:星巴克、Tims、M Stand等主流品牌的客流高度集中在早高峰与下午茶时段,午间、晚间门店场地、人力、设备长期闲置,单店坪效天花板明显,缺少正餐时段的营收支撑。
在推出汉堡之后,门店实现了全时段的经营打通,M Stand的客单价从34元上涨到了50元以上,增长幅度超过40%;Tims的贝果堡午餐盒、皮爷的牛肉潜艇堡、星巴克的可颂堡都拉动了关联的消费,有效地提高了坪效,填补了正餐方面的空白。
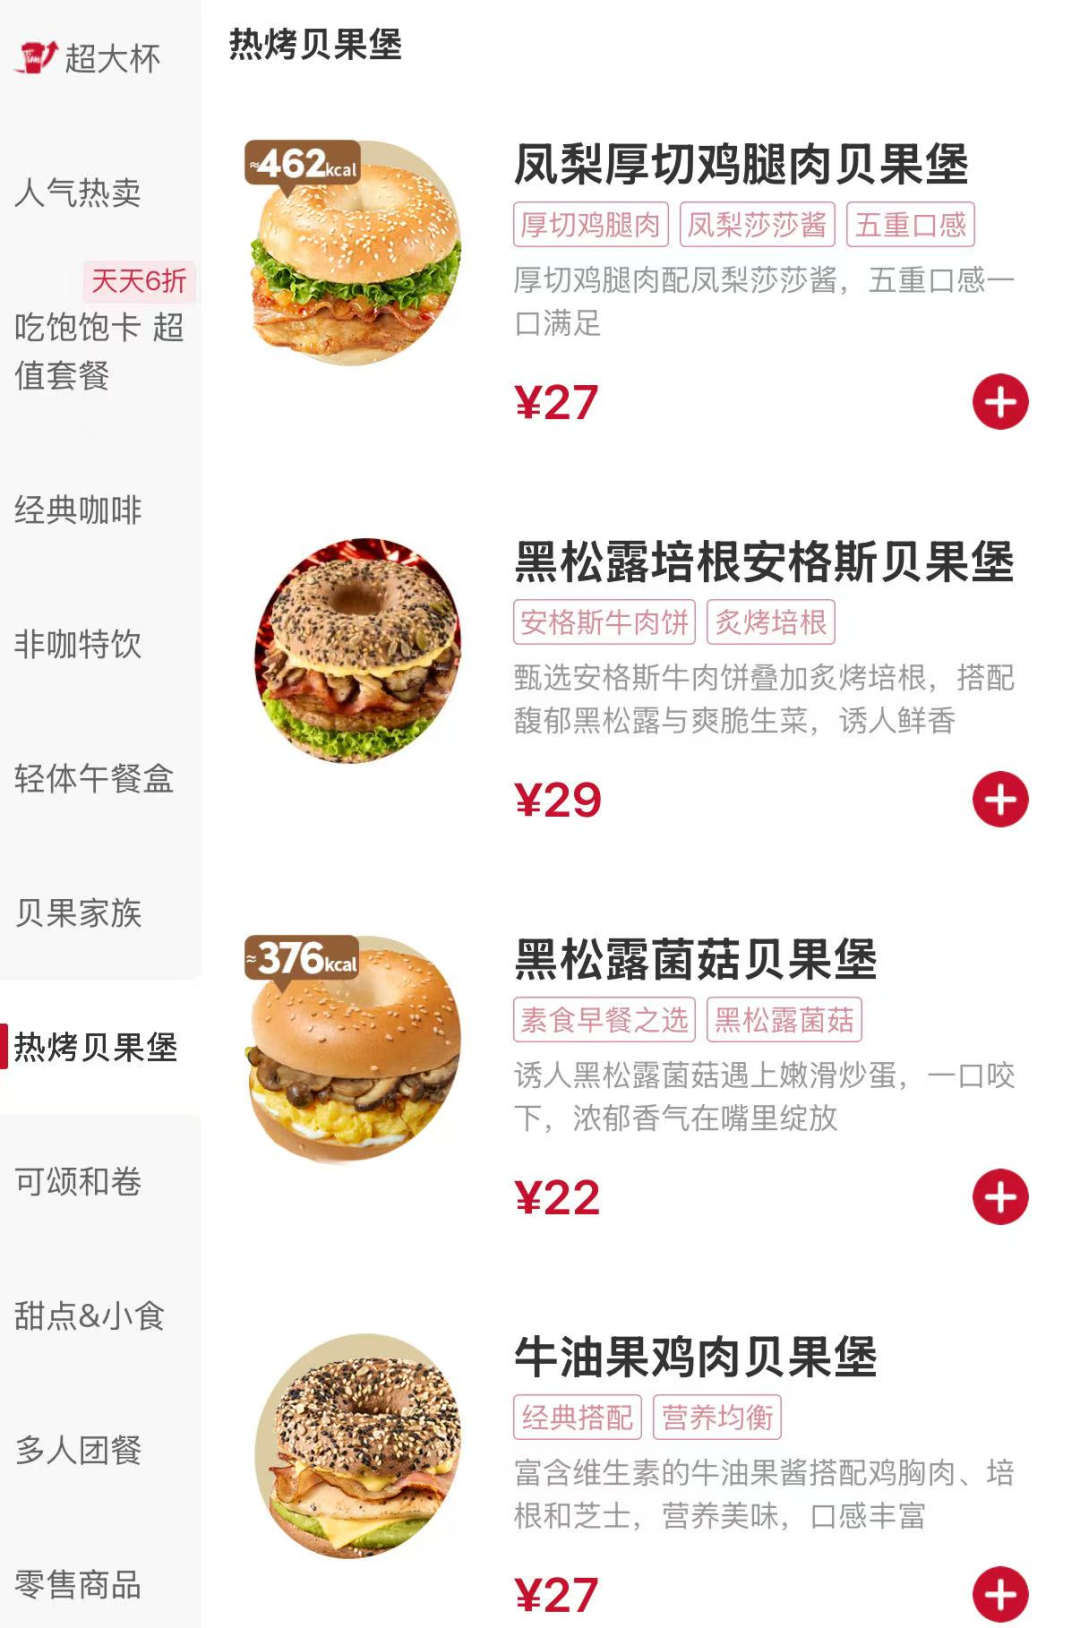
(图源:Tims小程序)
2、火锅领域消费场景比较单一,午间的客流量不足
火锅属于那种主要在晚间和周末进行的社交正餐,在工作日的午市客流量非常少,导致门店的场地和人力长期处于闲置浪费的状态,于是海底捞、龙歌自助、黄记煌等品牌都纷纷进入汉堡这个品类,海底捞培育出汉堡副品牌、龙歌推出了创意粉色汉堡、黄记煌增设了独立的汉堡档口,以此来盘活边角场地。
火锅门店原有的设备能够兼容汉堡的制作,不需要进行大额的改造,只需要极低的边际投入就可以盘活午间闲置的产能,有效地拉升了日间的客流以及整体的营收。
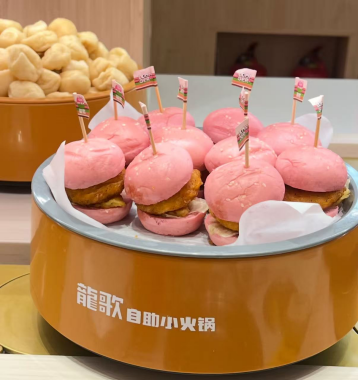
(图源:小红书)
3、休闲小吃、冰淇淋领域受季节、场景限制严重
冰淇淋、传统休闲小吃赛道普遍存在场景窄、季节性强、复购受限的问题。以DQ、哈根达斯为代表的冰品品牌,营收高度依赖夏季与下午茶场景,淡季客流不足、营收波动极大。为此DQ通过开设汉堡专门店,用全时段快餐品类对冲季节短板。而传统中式小吃品牌普遍面临消费场景单一、品类上限受限的问题,通过入局汉堡赛道,可突破原有品类频次瓶颈,挖掘全新的全时段增量空间,优化品牌营收结构。
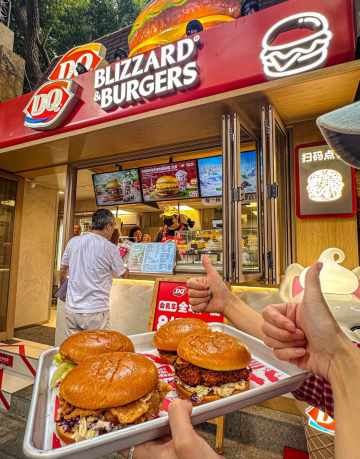
(图源:小红书)
汉堡跨界进入的门槛比较低
1、国民对汉堡的认知已经成熟
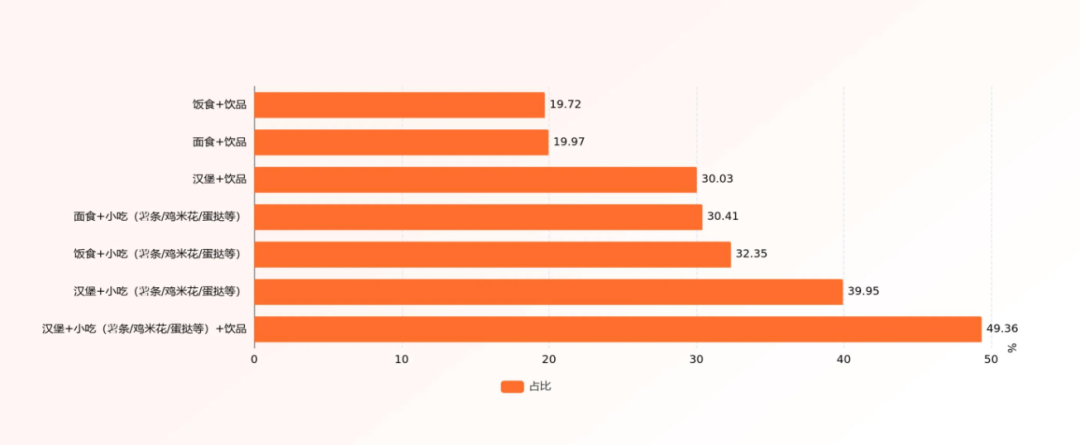
经过肯德基、麦当劳数十年的市场培育,再加上华莱士、塔斯汀在本土下沉市场的深耕,国内消费者对于汉堡的认知成熟度已经非常高了,有数据显示超过半数的消费者会把汉堡列为西式快餐的首选,品牌跨界布局汉堡不需要花费成本去普及产品属性,只需要打造出差异化的卖点就能够快速获得市场的认可,不需要经历像茶饮、咖啡早期那种漫长的用户培育周期,新品落地之后的转化率会更高。
(图源:艾媒咨询)
2、标准化程度很高,供应链体系成熟且完整
汉堡的制作具有高度的模块化特点,不需要专业的厨师,只需要基础的设备和四种标准化的食材,而且国内的供应链配套非常完善,可以实现一站式采购,2026年一季度,33个西式品牌上新了225款产品,其中汉堡相关的新品就达到了43款,产品迭代的难度远远低于中餐。
跨界品牌可以复用原有的冷链、仓储体系,采用店中店模式几乎没有新增的租金成本,像必胜汉堡依托必胜客原有的门店布局,在半年时间里就快速开出了超过100家门店,复制效率非常高。
(图源:小红书)
3、创新的边界比较宽松,各个品牌可以融入自身的特色
汉堡属于组装式的单品,它的胚体、馅料、酱汁都可以进行自由改造,品牌可以结合自身主业的特色来打造差异化的产品,从而避免同质化竞争。
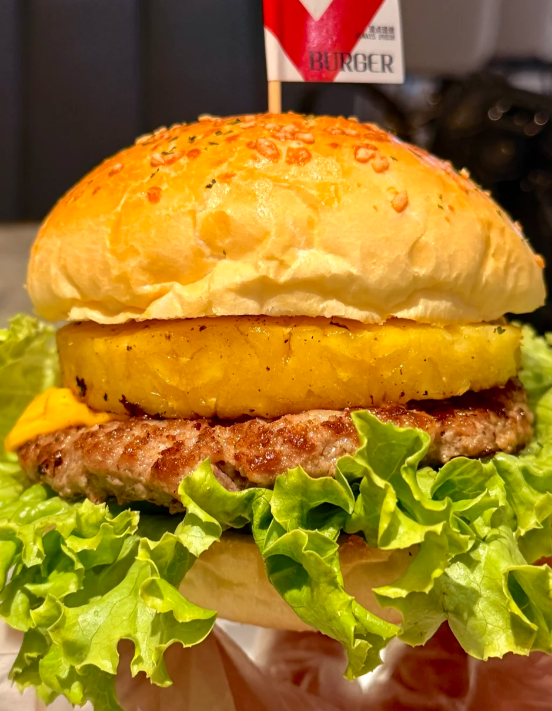
必胜客复用披萨工艺制作现烤的堡胚,海底捞把川式卤味和安格斯牛肉融入进去,M Stand打造出轻奢咖啡汉堡,龙歌、小肥羊推出创意粉色汉堡,还可以融合各类中式菜品的风味,创新的空间非常充足,差异化打造的难度远远低于其他标准化的餐饮品类。
跨界的方法策略,不同品牌有不同的需求
1、高端咖啡:用轻奢汉堡填补全时段,提高客单价
以M Stand、Tims为代表的高端咖啡品牌,主要面向商圈、写字楼里的白领客群,原来的业态只覆盖了早上八点和下午茶时段,这些品牌通过增设小型的汉堡制作档口,推出轻奢手工制作的汉堡,搭配咖啡形成成套的简餐,将经营时长延伸到了晚间,填补了午间和晚间的客流空白。
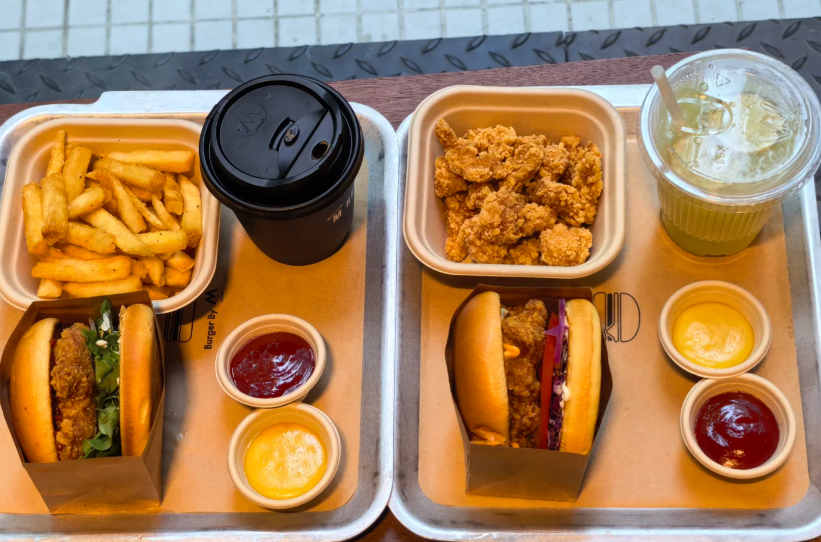
(图源:小红书)
依托原有的会员体系来完成消费转化,不需要新开独立的门店,只需要小幅增补设备,以低成本的模式提升单店的坪效和客单价。
2、火锅、焖锅中餐:进行轻度尝试,打造流量单品
海底捞、黄记煌、龙歌自助等中餐品牌借助自身的品牌热度来打造流量单品,不需要额外进行大幅的营销,这些品牌分为平价简餐和创意爆款两条路线,平价汉堡承接工作日单人午市的需求,创意网红汉堡打造社交话题、吸引顾客前来打卡,进而带动火锅主业的销量,同时能够复用原有的食材和后厨体系,实现零租金、低投入来增加新的营收。
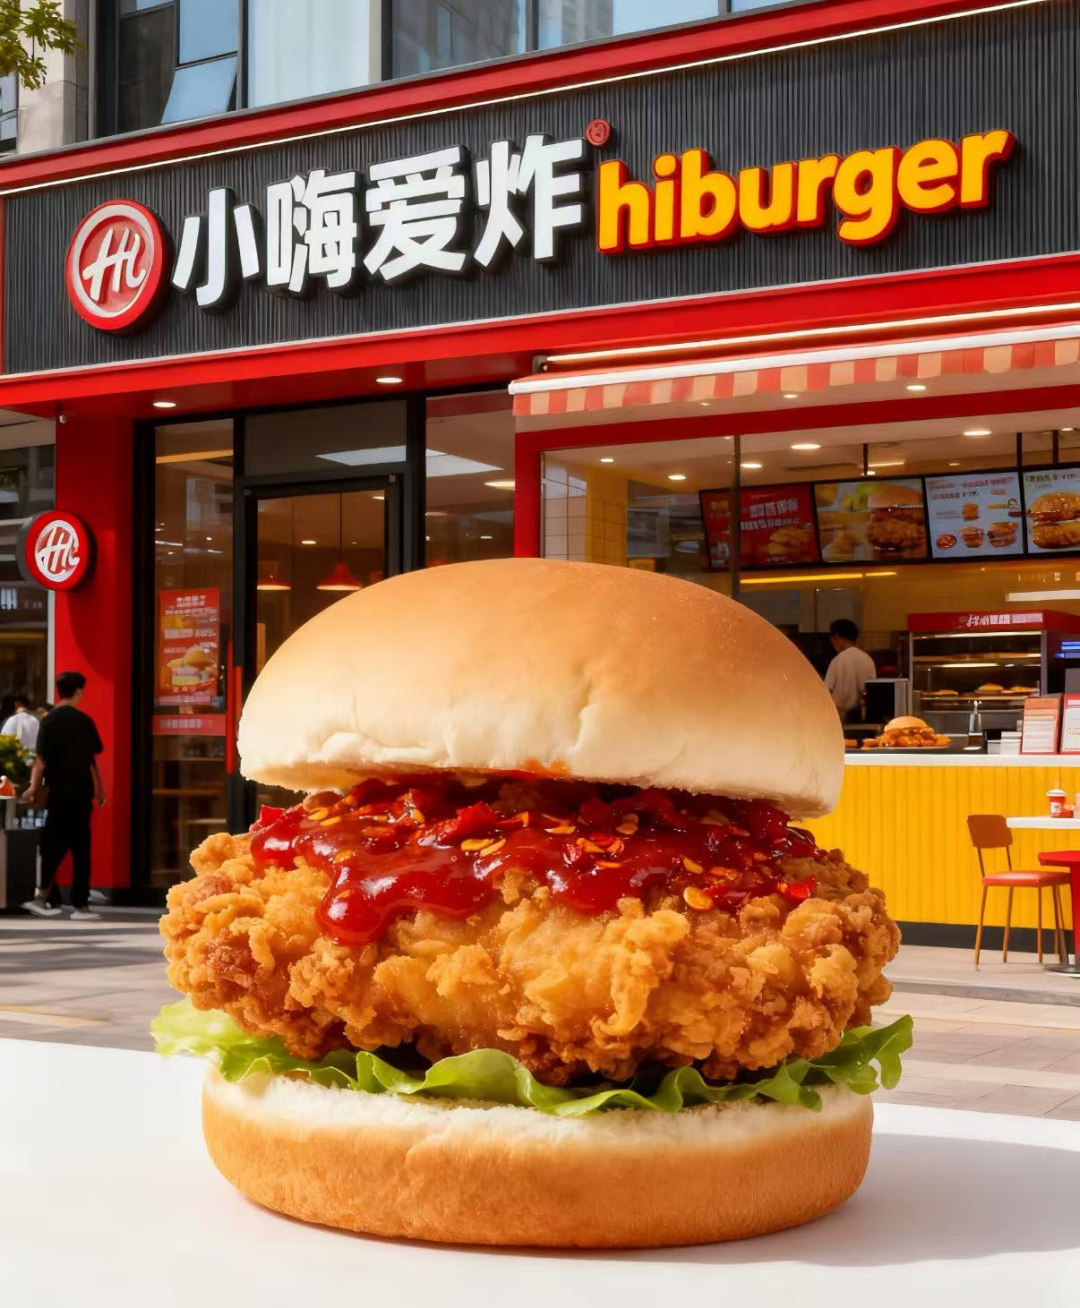
(图源:小红书)
3、区域小吃连锁:推出全新的直营副牌,抢占下沉市场
以必胜客为代表的西式休闲餐饮,跳出店中店试水模式,战略性孵化独立汉堡副牌。依托多年西餐运营经验、成熟供应链与现烤工艺体系,针对性布局一人食快餐场景,填补品牌在快捷正餐领域的空白。通过独立门店运营模式,精准切入中端汉堡赛道,跳出原有家庭聚餐的单一场景限制,开辟全新的增长曲线。
跨界进入依然存在多重不确定性
1、消费者固有的品牌认知很难改变,汉堡大多是顺带消费的
消费者对于跨界品牌存在着固定的心智,到店的核心需求仍然是咖啡、火锅、披萨等主业品类,汉堡仅仅是附加顺带消费的,无法成为独立引流的卖点,跨界品牌缺乏汉堡专业品类的标签,很难抢夺麦当劳、塔斯汀等专业连锁品牌的核心客群,只能依托原有的客流来转化增量,营收增长存在着明显的天花板,无法形成独立、稳定的增长引擎。
2、同质化内卷会快速稀释红利
汉堡的组装式结构非常容易被复制,各种风味、分量、造型的创新方法在短时间内就会被竞争对手跟风模仿,当前这个赛道的价格分层很清晰,跨界品牌大多集中在18-40元这个竞争最激烈的中端区间,上面有高端品牌占据位置、下面有平价品牌进行挤压,差异化优势会快速消失,很容易陷入低价内卷的局面,持续压缩产品的毛利率,稀释赛道原有的红利。
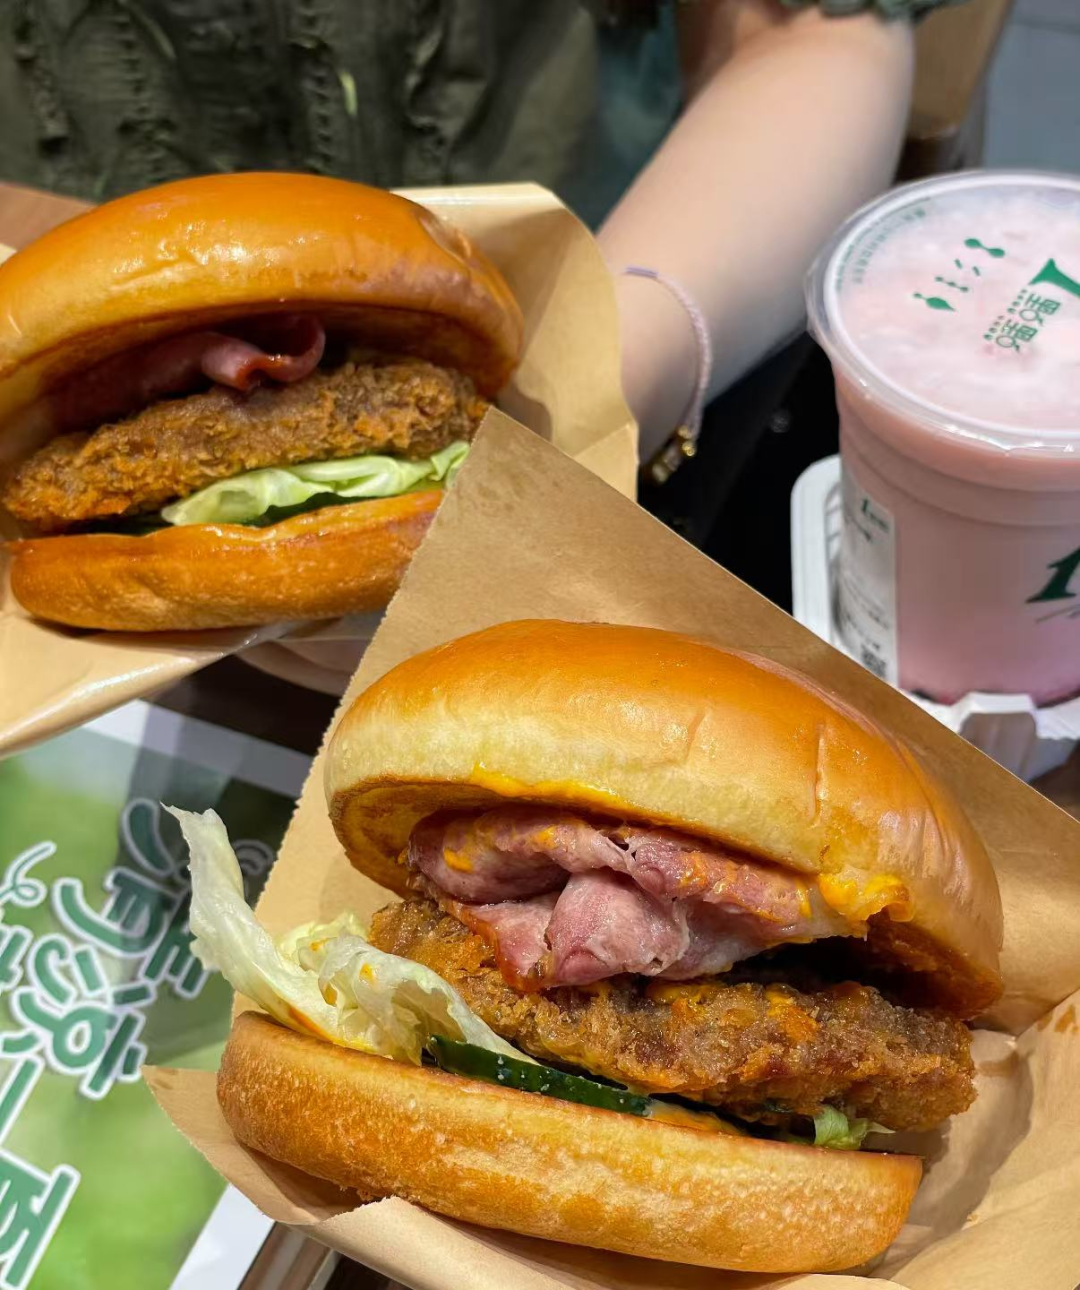
(图源:小红书)
3、规模化盈利的验证周期比较长
汉堡看起来毛利比较高,但是设备折旧、新增人力、食材损耗、包装耗材等因素会持续稀释利润,新店在短期流量过后,销量很难摊薄固定成本,在加盟模式下,汉堡的品控、安全、培训要求更高,这会大幅提升管控成本,拖慢扩张的节奏,目前大多数跨界品牌还处于试点阶段,单店亮眼的数据无法在全国范围内复制,规模化、稳定且可持续的盈利模式仍然有待长期的市场验证。
各大餐饮赛道集体跨界布局汉堡,其实是在存量市场下品牌寻求第二增长曲线的理性选择,汉堡凭借超大的市场规模、较低的入局门槛、全场景的适配以及较高的创新空间,成为了通用性最强的增量业态。
不同赛道的品牌依托自身的资源,形成了轻重不同的跨界方法策略,在短期内能够拉升客单价和坪效,不过汉堡只适合作为配套增值的业态,品牌只有深耕差异化产品、专属供应链以及品类心智,才能够跳出跟风内卷的局面,实现长效的发展。


