2018年,可口可乐为了收购Costa咖啡花出去了三十九亿英镑,豪放的动作轰动了整个行业,当时行业以及大众都认为可口可乐收购Costa咖啡之后,就能补齐自身品类的短板。但是没想到,七年之后,可口可乐启动了出售Costa咖啡的计划。曾经这一业务被寄予厚望,现在低价甩卖都没人愿意接手,Costa咖啡到底什么成了弃子?
可口可乐再启出售计划,Costa沦为“弃子”
实际上,卖掉Costa咖啡的这一想法并不是可口可乐最近才萌生的,在2025年年底,品牌就已经在推进出售Costa的相关事宜,当时可口可乐的心理价位大约在二十亿英镑,这个价格相当于当时收购价的一半,的确已经是实打实的打骨折的价格了。
但是即使售价这么低,市场的反应仍然很冷淡,竞购方很多,但是报价基本上都达不到二十亿英镑。经过了频繁的拉锯与谈判,事情没有任何进展,2026年初,所有的沟通工作都宣布停止,Costa咖啡的第一次出售就这样失败了。
(图源:网络)
时隔大半年左右,也就是2026年10月,有业内知情人士透露,可口可乐没有放弃出售的想法,再一次对外寻求合适的收购方。期间确实有具备战略投资实力的企业考察过这笔交易方案,但双方在资产估值上的分歧实在太大,最终只能放弃合作。从39亿英镑高价入局,到20亿英镑都难以脱手,七年时间里,Costa的资产价值直接缩水过半,贬值速度远超行业预期。
比较有意思的一点是,Costa当下的经营数据其实并不难看,甚至可以说是有所回暖的。2025财年,Costa Ltd顺利实现2000万英镑的营业利润,整体营收也同比上涨5%,最终定格在13亿英镑,成功摆脱了前两年连续亏损的低迷状态,算是稳住了基本盘。
但这份迟来的盈利回暖,根本撑不起当年可口可乐超高溢价收购的期待。而且很多人不知道的是,这次扭亏为盈的核心助力,并不是Costa赖以成名的咖啡主业,反而是抹茶饮品、各类冰饮以及烘焙副产品在拉动收入增长,核心业务疲软的问题从头到尾都没有解决。
可口可乐为何执意卖掉Costa
1、投资回报严重错配
回头再看可口可乐收购Costa咖啡的举动,从长期投资角度看的话非常不划算,数据显示,Costa咖啡2025年的经营利润率只有1.6%,全年利润一共两千万英镑,对于普通品牌来说或许很多,但是对于可口可乐这种巨头来说完全不够看,没法带动公司的增长,几乎可以直接忽略掉。
可口可乐2025年经营数据显示,集团旗下咖啡品类的全年销量与第四季度销量是持平的,一直没什么突破与增长,可口可乐最初的目的落空,它突然意识到Costa咖啡无法成为企业的新引擎。花了巨额成本收购Costa咖啡,换来的却只是每年千万级的利润,不管怎么看都是一笔亏本买卖。
2、商业模式与可口可乐的基因不匹配
在饮品行业发展了这么多年,可口可乐最核心的看家本领,一直都是成熟的品牌运营、标准化浓缩液生产,还有覆盖全球的线下分销网络。它最赚钱、最稳定的业务,始终集中在碳酸饮料、瓶装饮用水、即饮茶这类轻资产快消品类。当初可口可乐收购Costa就是看中了它成熟的咖啡供应链和品牌知名度,想借助这份资源做大自家瓶装即饮咖啡产品线,补齐即饮赛道的品类空白。
(图源:网络)
但实际接手之后才发现,Costa的运营模式和自身基因完全相悖。品牌在英国本土拥有超2700家线下门店,还有接近两万名在岗员工,整套线下连锁体系属于重资产、劳动密集型业务。习惯了高周转、轻资产运营模式的可口可乐很难适配繁琐的线下门店管理工作。
3、全球咖啡市场逻辑已变,高溢价时代终结
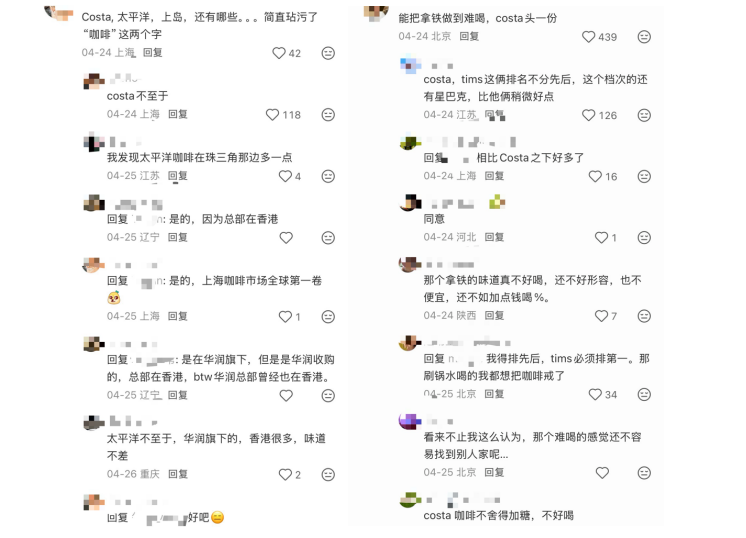
近几年来,全球咖啡行业的经营规则发生了很大的改变,以前国际品牌靠自己的口碑光环就能赚到钱,但是现在不是了。星巴克就是一个典型的例子,由于增速越来越慢,它只好将中国业务的一部分股权转让给了博裕资本,国内的几千家门店也慢慢改造成了特许经营模式门店,调整之后,品牌中国业务的规模净利润的确大幅上升了。
(图源:小红书)
星巴克的例子说明,现在咖啡市场已经不看国际头衔了,看的是本土化程度以及运营质量。可口可乐收购了Costa咖啡之后,一直没有果断剥离掉Costa咖啡的重资产业务,也没有进行一些本土化的适应改造,跟当下的市场节奏并不适配。在这样的情况下,及时卖掉业务才是最理性的办法。
Costa本身存在什么问题?
1、核心市场失守,英国大本营被反超
Costa咖啡发源于英国本土,对于这一品牌来说,英国市场就是它最稳定的基本盘,也是它赖以生存的土壤。但是随着行业竞争加剧,Costa咖啡的本土优势已经不复存在,就在今年九月,英国知名品牌Greggs反超了Costa咖啡,门店数量达到了2737家,但是Costa咖啡只有2707家,Greggs成功成为了英国规模最大的咖啡品牌。
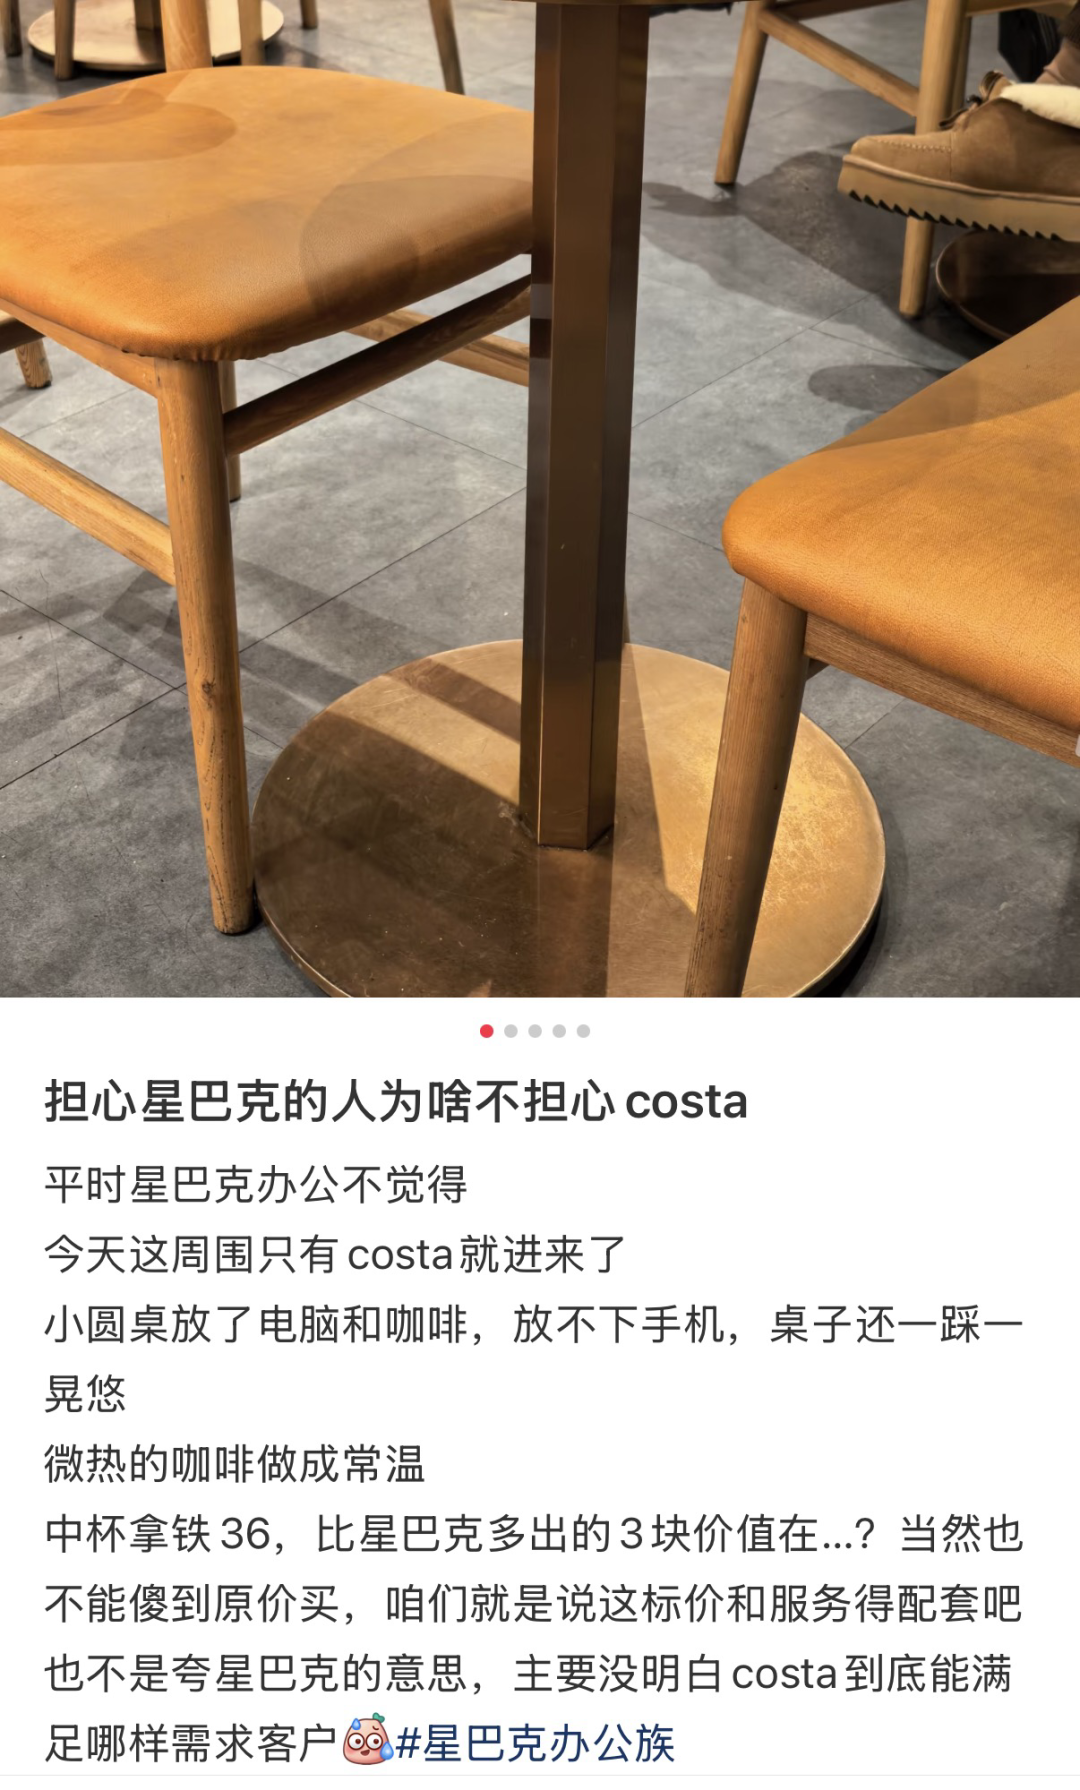
现在的Costa处境很尴尬,跟高端独立咖啡店比,它不具备足够的品质和调性,跟平价连锁咖啡品牌比,它的性价比又不够高,大众不会为它的溢价买单。在两头都受到挤压的情况下,Costa的用户不断流失。
(图源:小红书)
2、中国市场的策略失误
2018年,Costa在中国市场的发展势头还很不错,全国共有459家门店,当时很多行业人士都认为它是最有实力挑战星巴克国内地位的品牌。谁也没想到,截至2026年初,Costa国内门店数量已经锐减至321家,去年全年新开门店只有11家,扩张步伐基本陷入停滞。同期瑞幸门店突破3.3万家,库迪门店超1.8万家,星巴克门店数量也稳定在8000家以上,差距一目了然。
更致命的是,Costa始终固执坚持高价策略,大杯拿铁单价高达44元。在平价咖啡9.9元、8.8元常态化的国内市场,这样的定价完全没有竞争力,慢慢被消费者遗忘。
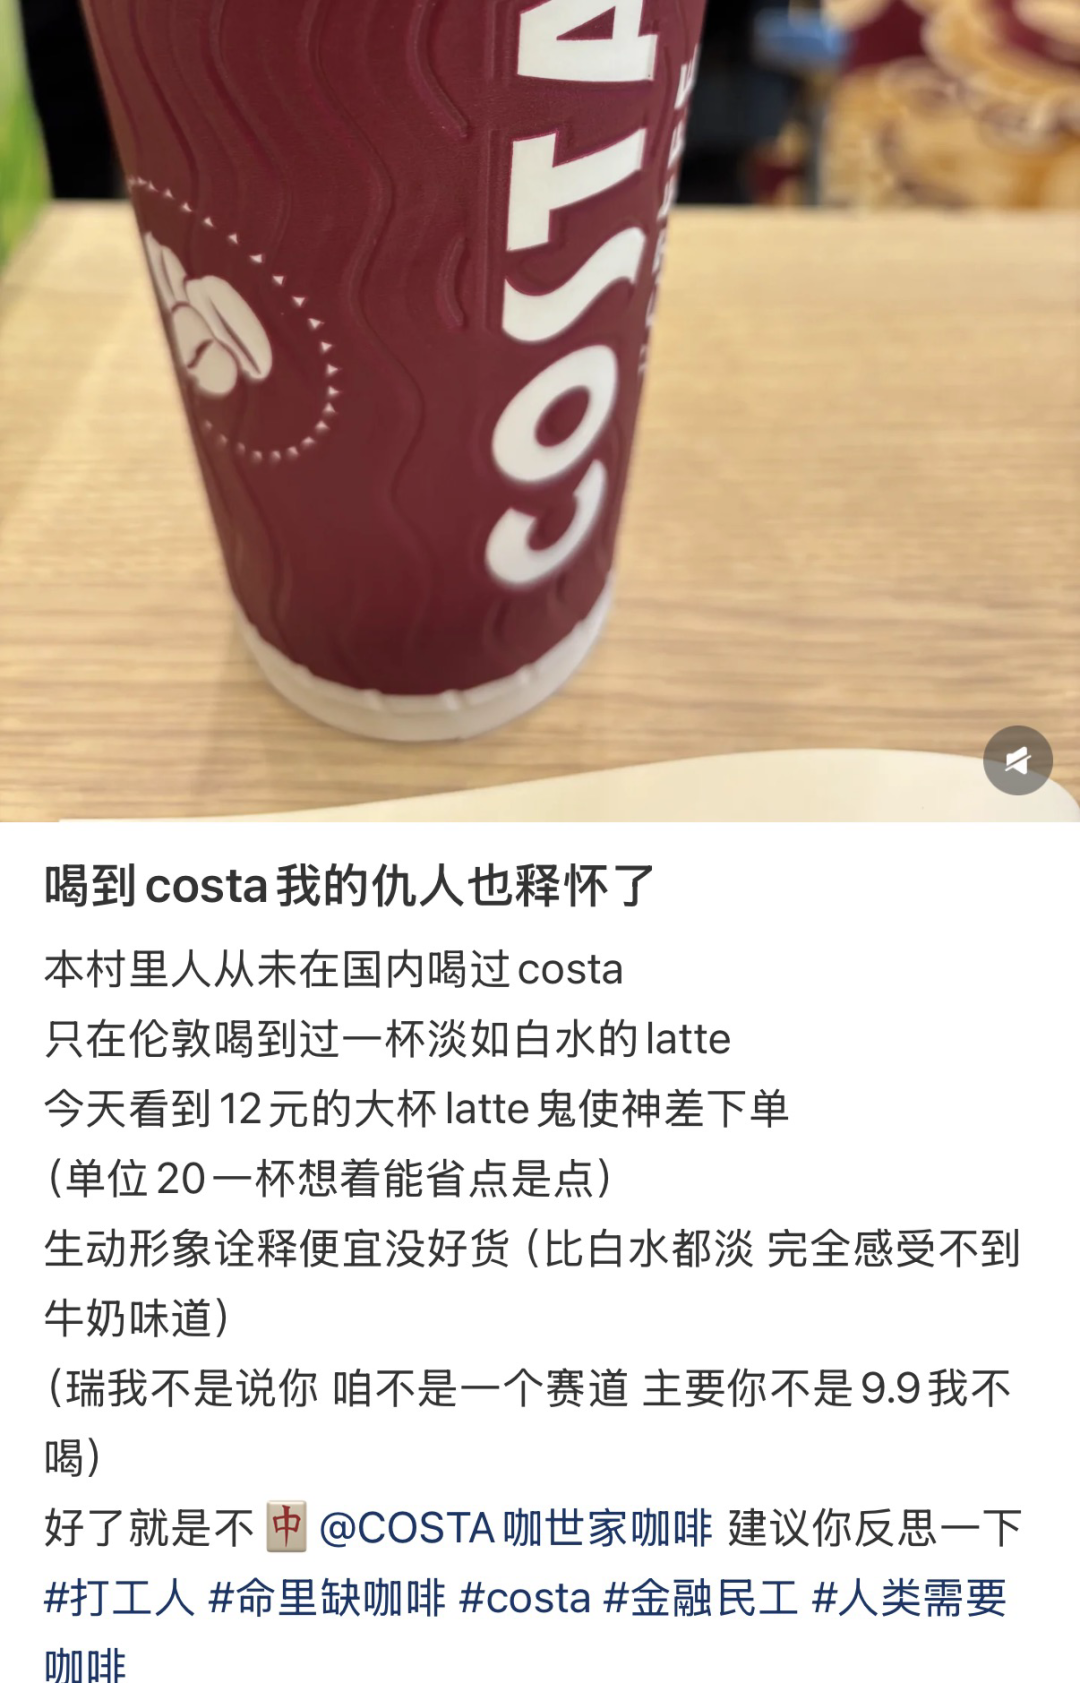
(图源:小红书)
3、盈利结构脆弱,核心品类乏力
Costa咖啡2025年的业绩数据实际上并不差,成功扭亏为盈,看上去它的经营状况已经在好转了。但事实上,它的盈利结构存在很大的问题,它之所以能实现盈利,靠的并不是咖啡业务,而是各种抹茶系列、冰饮以及烘焙副产品。
这导致Costa的经营状态很割裂,对于外界来说,Costa的定位就是专业咖啡品牌,但是真正帮品牌赚钱的并不是咖啡业务,反而是那些副业。显然,Costa的咖啡主业根本没有足够的竞争力,也就没办法支撑品牌的溢价。虽然副业稳定,可副业产品也没有足够的技术壁垒,消费者认可度也不高,品牌的发展不确定性非常高。
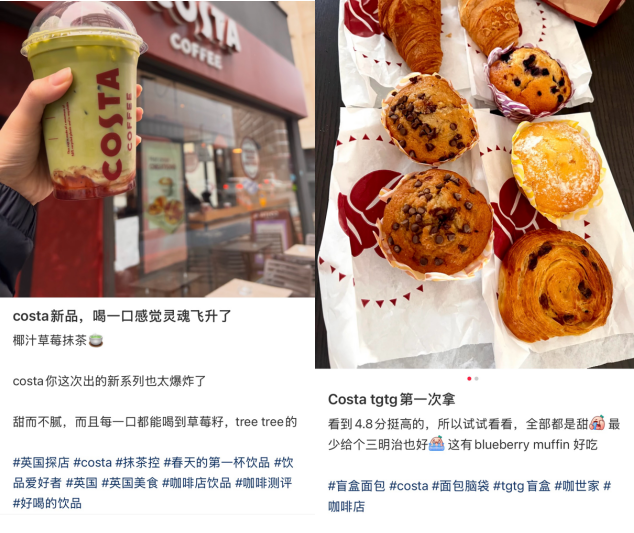
(图源:网络)
被“抛弃”之后,Costa还能怎么办?
1、加速轻资产转型,向特许经营要效率
参考当下头部咖啡品牌的成功路径,轻资产转型是Costa破局最直接的方式。它完全可以照搬星巴克中国的改造思路,主动对接国内本土战略投资方,或是各区域优质的特许经营合作伙伴。
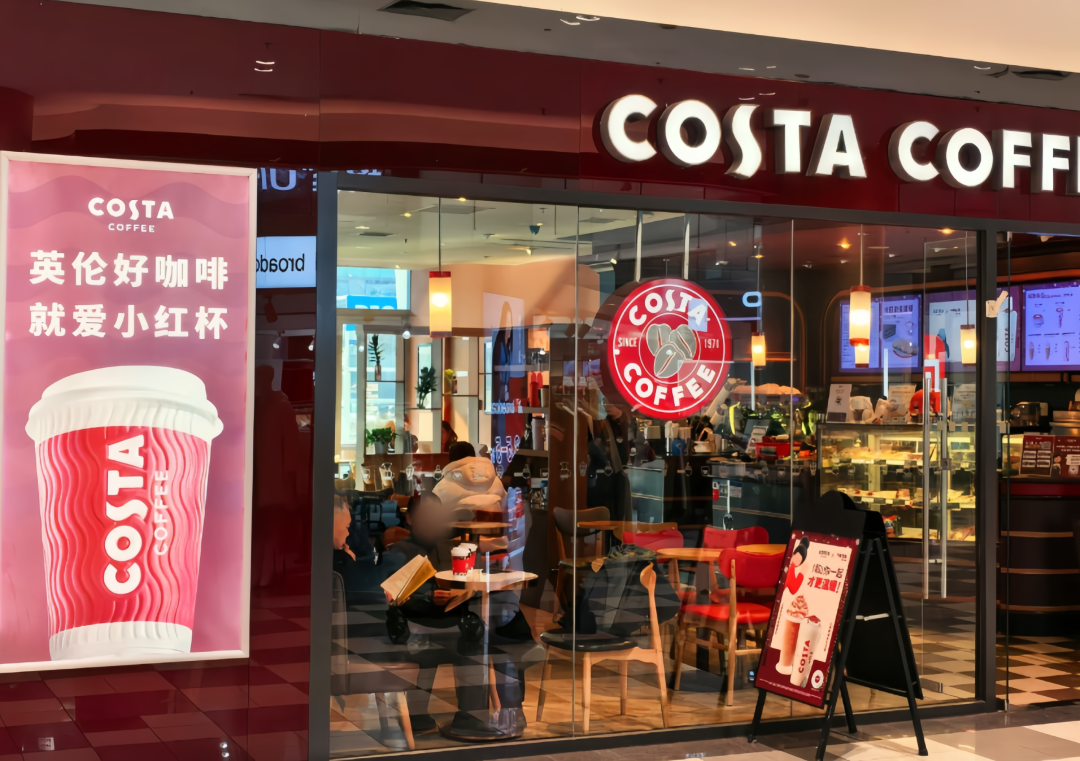
(图源:网络)
把原本直营运营的线下门店,逐步转换成特许经营模式,不用再耗费大量人力物力管控门店细节。这样既能帮母公司可口可乐甩掉沉重的运营负担,降低整体经营压力,也能依托本土合作方的渠道资源、本地化运营经验,重新激活中国等核心市场的活力,适配不同区域的消费需求。
2、在中国市场重新定位,放下身段参与竞争
固守高端定价、维持老旧品牌调性的思路,已经完全不适用于当下的中国咖啡市场。Costa想要重新站稳脚跟,必须放下老牌外资品牌的身段,重新调整市场定位。
可以保留少量核心商圈的精品旗舰店,用来维持基础品牌形象,不用全部门店统一调性。同时针对写字楼、交通枢纽等高频消费场景,推出快捷取餐的小型店型,主打高性价比刚需饮品。国内幸运咖等平价咖啡品牌的成功已经验证,合理下探价格带、匹配消费场景,并不会拉低品牌质感,反而能快速收获大众消费者,盘活线下客流。
(图源:小红书)
3、强化即饮咖啡和家用咖啡机业务,回归可口可乐的能力半径
其实Costa并非毫无优势,它的Podio办公室咖啡机,在英国本土市场已经积累了不错的口碑,目前稳居英国第三大家用咖啡机品牌,小家电业务具备稳定的市场基础。
而瓶装即饮咖啡、精品咖啡豆零售、商用咖啡设备供应这些业务,刚好贴合可口可乐最擅长的快消分销、品牌运作赛道,完全契合集团的核心能力。后续可以尝试业务拆分,把盈利薄弱、重负担的线下门店业务独立剥离,重点发力消费品和设备零售板块,依托母公司的渠道优势做大增量,找到适合自己的生存路径。
七年时间,39亿英镑的高价收购资产落得折价难售的下场,Costa的衰败绝非个例,也印证了外资咖啡品牌靠光环溢价收割市场的时代彻底落幕。这场昂贵的投资失误,给可口可乐的多元化布局敲响了警钟。而对于Costa自身来说,被母公司挂牌出售只是阶段性困境,能否找准新定位、适配新市场、盘活核心业务,才是决定它未来命运的关键。