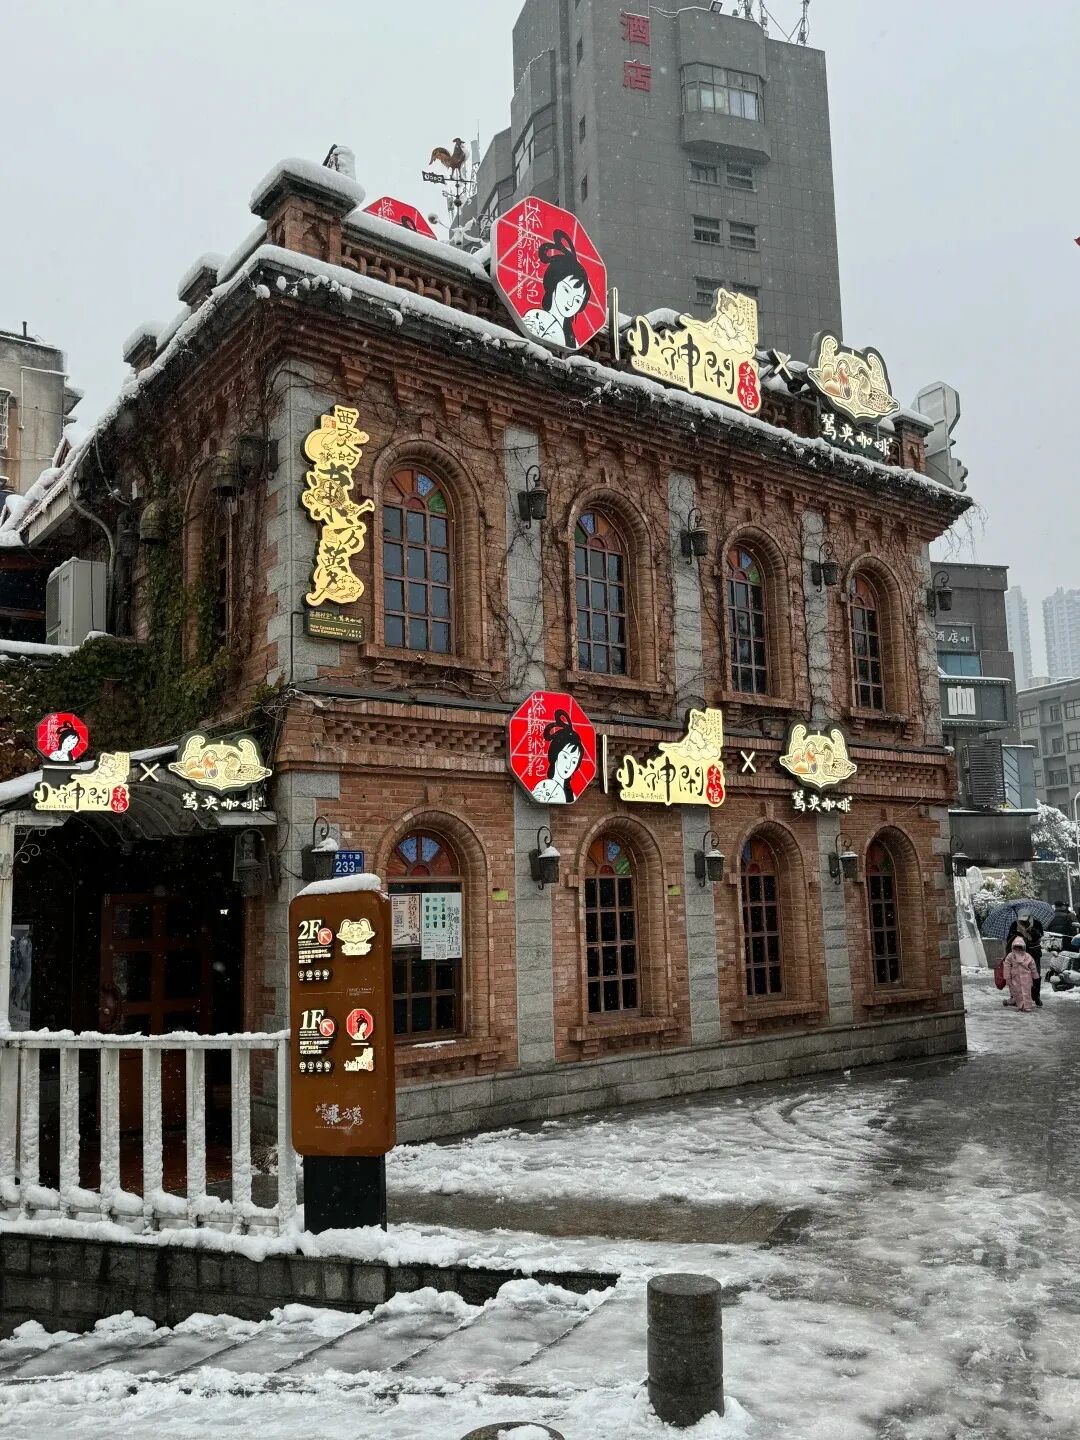
2022年5月在长沙开出首店,2023年大举布局武汉市场、巅峰时期长沙开出10家门店,到2026年1月小神闲茶馆彻底退出武汉,再到2026年7月31日长沙最后两家门店全部关停,茶颜悦色小程序全线检索无任何小神闲门店,短短4年时间,这个曾经承载品牌“慢空间”愿景的子品牌彻底退市。
从扩张狂欢走向全域彻底退市
1、武汉市场的全部闭店时间表
2022年5月茶颜悦色在武汉万象城开设了第一家小神闲茶馆,该堂食模式走红之后就开始进行跨城扩张,在2023年3月份的时候已经在武汉万象城开了第一家店,并且计划今年内新开四家分店。2024年的扩张计划全部被取消了,在万象城的第一家店铺因为客流量不够而造成亏损并关闭了对外只说是正常的调整。
2026年1月19日,在武汉剩下的两个文旅街区门店同时停止营业,并且在小程序上显示暂时没有门店可以提供服务。至此,小神闲茶馆已经全面退出了武汉市场,并且经过三年的时间,在外地进行的布局也宣告结束。
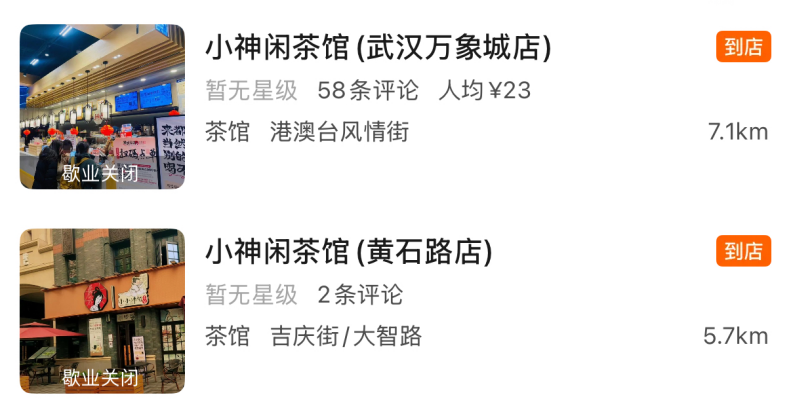
(图源:美团)
2、长沙门店在七月底全部关闭
小神闲茶馆在发源地长沙也一直在收缩中,在最鼎盛的时候,长沙有10家分店遍布各个主要商圈,在2025年时只剩下三家分店了,在2026年上半年只剩下太平粮仓和云玺潮汇两家分店。
到2026年7月31日的时候,两个店铺同时永久关闭,当地的消费者们纷纷发布了大量的告别打卡的内容,在官方的小程序中也把小神闲的入口给删除了,标志该品牌的所有的门店都已经完成了关店工作,在本土市场的布局也已经全部结束。
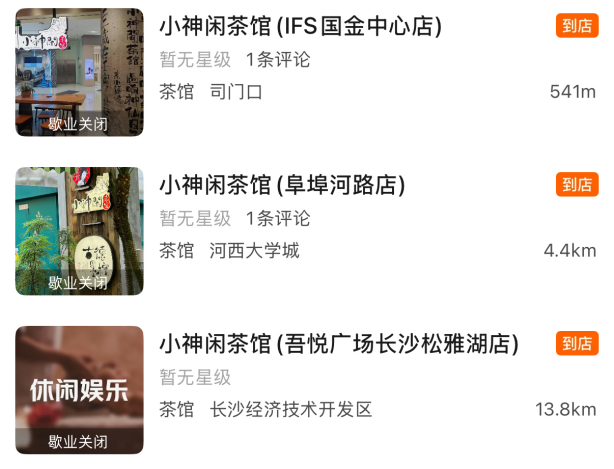
(图源:美团)
3、网红打卡热度难以转化为稳定的收入
小神闲门店大多布局在网红文旅街区,在节假日的时候游客数量很多,但是收入主要依靠游客。工作日的时候,门店的人流量非常少,很多顾客只是在店里点单然后坐着不动,很少去消费那些高利润的茶点和茶叶销售。
门店要承受街区高企的房租以及几十人的全职团队费用,在工作日的时候人力和场地都处于大量的闲置状态,而在非节假日的时候由于食材损耗大于实际销售量,所以门店长期处于入不敷出的状态,闭店已经成为了品牌的内部决定的止损方案。
“慢茶馆”的模式天然适配性不够
1、城市的消费习惯和慢堂食的定位自然就产生了不匹配
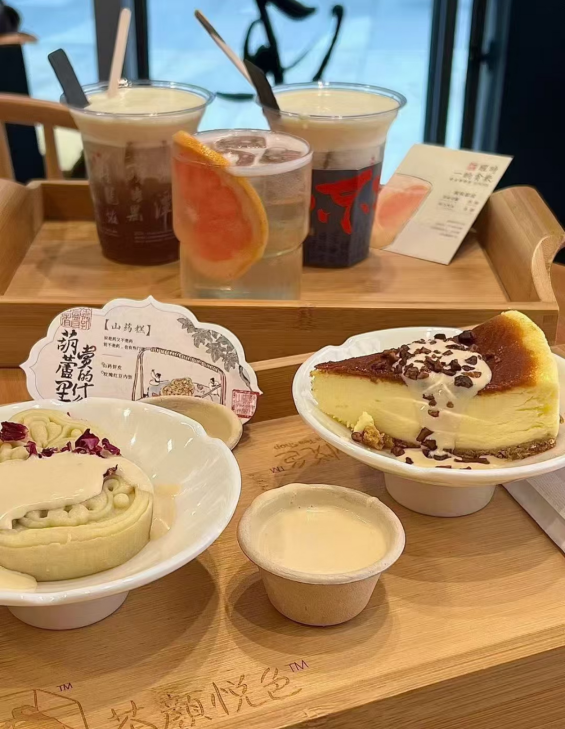
武汉消费者的消费速度比较快,奶茶类商品的主要需求是即买即走,上班族和学生群体对于快速取餐的需求很大,并且很难留出一到两个小时的时间来体验手冲饮品。游客主要是来一次性的打卡拍照,不愿意去消费那些高利润的产品,也难以形成长久的收入来源。
虽然长沙的休闲属性更突出一些,但是堂食客流量主要集中在周末,并且工作日客流量存在较大的空白期,慢消费模式很难在大众消费市场上常态化地实施下去。
(图源:美团)
2、网红文旅街区选点存在较高的成本风险
门店集中布局在文旅街区会带来两个经营上的问题:第一是租金溢价,商铺租金可以达到普通商圈两到三倍的价格,在200平方米的大店里一个月的租金就有十几万元之多,再加上大量的全职员工,固定成本居高不下;二是客流结构不均衡,在节假日的时候客流量非常大,而在工作日的时候座位却空着很多,并且坪效一直都在下降。游客复购率很低,门店没有稳定的本地顾客群体,靠节假日红利来维持收入是不现实的,很难达到收支平衡的目标。
3、该产品的核心竞争力较弱,不能够支撑起空间溢价
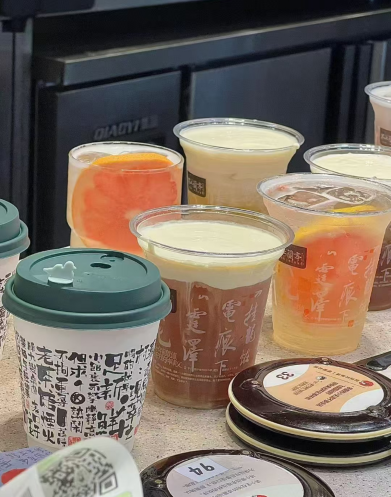
小神闲茶馆的手冲纯茶、冷冻甜品、茶叶茶具零售组合中,但是产品的差异性不够强。手冲茶的茶底并没有什么特别的地方,甜点大多是预先冷冻好的成品,价格比较高;店内的茶叶、茶具的价格比线上渠道要高一些,在零售板块上所取得的成绩并不理想。消费者愿意去打卡国风空间,但是不愿意为普通的商品支付更高的价格,仅仅依靠场景来吸引一次性的游客,并不能形成完整的商业闭环。
(图源:美团)
4、单位经济模型不能运行
和茶颜30-50平米快速取货小店相比,小神闲属于重资产店型,在大面积场地、全套设备、更多的员工的支持下,各项运营成本也相应提高。茶饮赛道的竞争非常激烈,平价和中高端快取的品牌已经牢牢占据了市场的份额。
而小神闲卡则处于夹缝之中,客单价提高的空间比较有限。由于营业收入的增长不能够抵消成本上升的情况,所以每个店铺都处于持续亏损的状态中,品牌的资金已经不足以继续进行补贴了,在2026年的7月份的时候,所有的门店都会被关闭掉。
新茶饮“第三空间”的模式都遇到了冷遇
1、奈雪、喜茶先后放弃重资产大店,行业共识转向轻量化
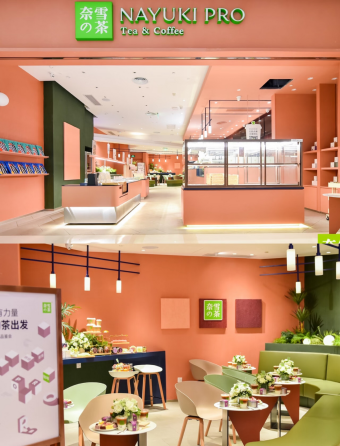
奈雪最早布局茶饮第三空间,后来又推出了轻量化PRO店,减少了堂食和现场烘焙,并且预计到2025年时,直营门店外卖收入占到了总营收的一半以上,而堂食所占的比例则会逐渐降低。
喜茶计划在2025年前停止事业合伙人制度,并且不会在大店场景中进行内卷,重心将会回到产品的打造以及快速取货的店铺上。整个行业的共识是,国内茶饮消费者的最主要需求就是快速便捷,愿意为了慢空间而支付额外的钱的消费者数量非常少,慢堂食和连锁茶饮高周转逻辑之间存在矛盾。
(图源:小红书)
2、另外其他的细分业态也面临着经营的压力
除此之外,茶颜旗下其余细分子品牌同样面临一定经营压力。继小神闲完成撤店之后,原有五大子品牌尚余四个仍在运营。主品牌与古德墨柠客流表现相对稳健;鸳央咖啡不同场景门店分化较为明显,校园门店市场反馈尚可,但商圈门店经营承压,其推出的售酒业务尚未形成较强拉动效果。昼夜诗酒茶模式存在明显时段约束,消费需求集中于晚间,日间客流偏弱,该业态的持续盈利仍有待市场进一步检验。
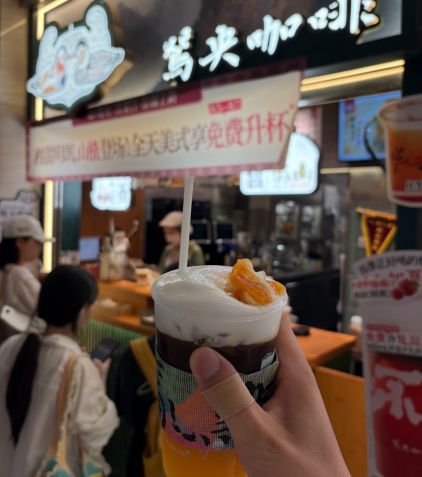
(图源:小红书)
3、行业的底层逻辑发生了变化
根据2025年的调研结果,在消费者选择茶饮时,性价比和取餐效率已经成为最重要的考量因素之一,而外卖、自提则成为了主要的选择方式,专门去店里久坐堂食的人数不到15%。
茶饮和咖啡在消费场景上有着根本的不同,咖啡适合于办公室里一个人的时候喝,而茶饮则更倾向于即兴的小憩。中式慢茶馆更适合作为小众独立门店,而连锁品牌的大量复制很容易产生盈利危机,场景已经不再能够成为流量的万能解药。
慢生意怎样去适应连锁茶饮的发展
1、优先完成完整周期盈利验证,杜绝盲目拓店
在新店型跨城规模化扩张之前,必须在国内完成至少十二个月完整的周期测试,包括淡季、旺季以及工作日和节假日之间的均衡营收能力,并且要确认单个店面模型运行正常之后才能对外进行复制。小神闲仅仅依靠长沙首店的网红效应就进军了武汉,忽略了不同城市的消费习惯差异,并且没有考虑到淡季的压力问题,所以之后一直亏损收缩,这是由于前期缺乏完整的数据分析造成的后果。
(图源:小红书)
2、优化选址逻辑
文旅景区门店有流量假象,在节假日很火并不一定代表经营状况良好。选址不能仅仅依靠游客,要结合商圈、社区和办公人群等不同类型的客群来平衡工作日和周末的人流量。如果主打打卡功能的话,则要减少占地面积、人员数量以及租金支出等,采取轻量化的方式,防止资源浪费。也可以把手冲、甜品等纳入到原有的标准门店中去,保持原有的产品线的同时又避免了重资产的投入,给细分业态的调整提供了切实可行的办法。
3、差异化竞争核心锚定产品,而非单一空间体验
装修国风场景只能起到短期引流的作用,并不能成为长久盈利的基础。不论是什么样的新的茶饮业态,产品的竞争力才是留住顾客、促进回头客的重要因素。
小神闲过度地投入到场景建设中去,而产品的打磨却不够充分,因此导致了打卡很热闹但是复购缺失的情况,场景红利消耗殆尽之后收入迅速下降。企业在打造细分业态时,应该首先建立产品的差异化的壁垒,然后再去配套相应的空间,不能本末倒置地陷入经营困境中。
2026年7月31日小神闲茶馆全部关闭,本质上是连锁快消逻辑下的慢休闲业态所造成的一种模式矛盾。中式慢茶馆具有细分的价值,但是不适宜进行大规模的连锁经营。
对于茶颜悦色而言,关闭亏损门店并不是一个终结点,而是一个重新审视自己的机会,在现有的基础上进行减法思维,调整好自身的节奏和步伐,在存量竞争中占据一席之地。


