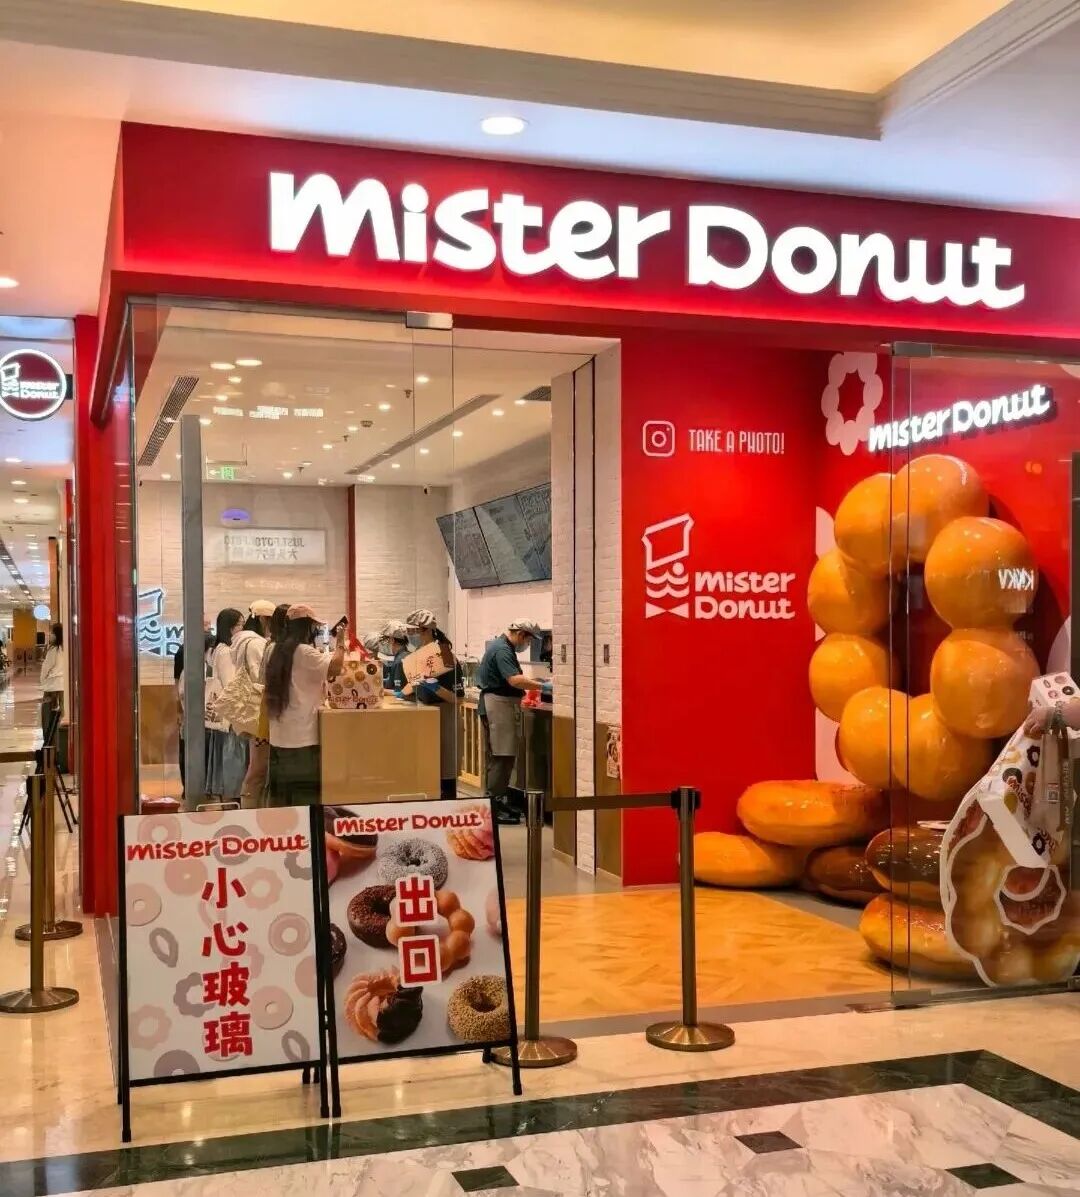
2026年9月,MisterDonut在上海环球港开出回归中国大陆的首店,此时距离它2019年关闭上海全部10家门店已过去约七年。七年前它离开的理由是收支不抵、收益恶化,业务难以维持。七年后的今天,MisterDonut重返,还能抢到属于它的市场份额吗?
重返大陆甜甜圈市场
MisterDonut是起源于美国、由日本株式会社乐清带到亚洲的甜甜圈品牌,在日本颇受欢迎,1999年其首次进入中国开店,但业绩并不尽人意,因此品牌于2019年关闭了在华所有门店、退出中国市场。但在今年9月,MisterDonut母公司召开董事会决定授权上海美天甜品牌管理有限公司在上海、浙江、江苏、山东四地拓展业务,9月28日上海首店开业,品牌正式回归。
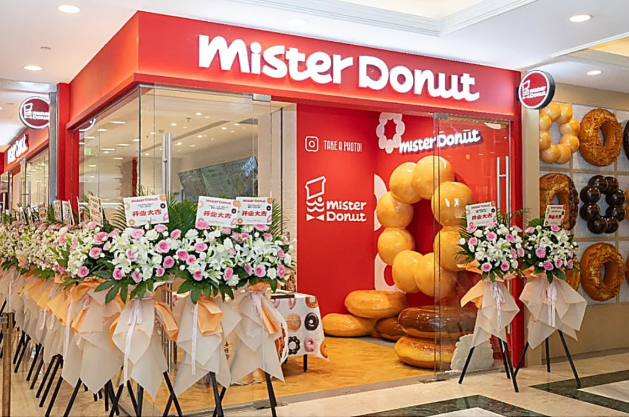
(图源:网络)
根据已知消息,MisterDonut首店计划采用外带店模式,产品售价13至16元,首批销售约25款产品,招牌波堤甜甜圈在列。合作方计划2026年底前开出2家门店、年内完成5家布局,到2029年将中国门店扩大至30家。与2001年进入上海时以直营为主不同,这次MisterDonut采用主特许经营模式,将区域运营权交给本地合作方,与近年拓展新加坡和香港市场一致。
决定回归的甜甜圈,动力何在?
1、经营结构性优化
2019年MisterDonut退出大陆市场主要是因为当时它走商场大店路线,人工费和房租上涨导致收益恶化,结果无法维持盈利。不过这一次,它外包运营权给本地合作方,原料、宣传、场地等都可借力于在本地的合作方,这能大大优化入华经营的程序。
此外,品牌的母公司Duskin在主特许经营模式已积累了一定经验。以台湾市场为参照,MisterDonut自2004年进入台湾后,通过与统一超商合资运营,统一超商的便利店渠道成为甜甜圈销售的重要补充,这种“品牌+本地渠道”的组合正是Duskin在上海希望复制的结构。
2、甜甜圈品类的活化升级
在数年前,甜甜圈还只是诸多烘焙品类中的一个,有食品产业分析师指出,甜甜圈品类“从产品升级创新这块没下足功夫”,品牌老化、产品单一是突出问题。但现在甜甜圈品类已经明显丰富,比如生甜甜圈,夹心甜甜圈的内馅花样百出,酵母甜甜圈、蛋糕甜甜圈也纷纷细化发展,国内的甜甜圈赛道大发展使得消费者对这一品类的认识深化,消费频次也有所上涨,成为生机勃勃的市场。
不过,品类热度上升,并不意味着每个品牌都能分到红利。对MisterDonut来说,如何把消费者对甜甜圈的新鲜感,转化为稳定的购买习惯,才是回归后真正需要解决的问题。
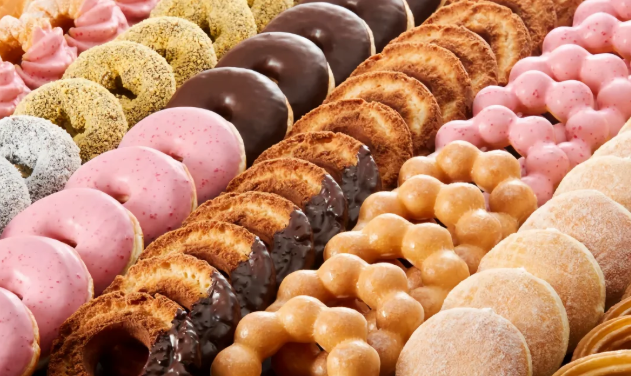
(图源:网络)
3、消费者愿为附加价值买单
在早些年,消费者对甜甜圈的单一品类需求并不高,不过在如今,随着巴斯克专卖店、泡芙专卖店、舒芙蕾专卖店等容易出片的单一烘焙品店纷纷走红,85度c、松松噗噗等国内品牌也开始做甜甜圈生意,消费者对烘焙的需求要素之一开始显眼起来:情绪与社交价值。
MisterDonut恰好有这方面的资源,它是日本国民级的甜甜圈品牌,这一点拉满了噱头,店内售卖特殊造型波堤甜甜圈、限定口味、打卡和满额送赠品等,在打造营销概念上也算有较强吸引力。开店后的几天,有消费者在网络留言“排了两小时队”“人很多”。
MisterDonut回归,风头与风险
1、特许经营的好处
MisterDonut此次授权中国公司经营、使用外带店模式、13至16元定价、精简SKU等,本质上是追求单店运营效率,打造低成本高效率的单店模型,这是不少日本食品公司的老招数,你可以从萨莉亚、滨寿司等诸多日本食品品牌上看到这种极力压缩成本的影子。
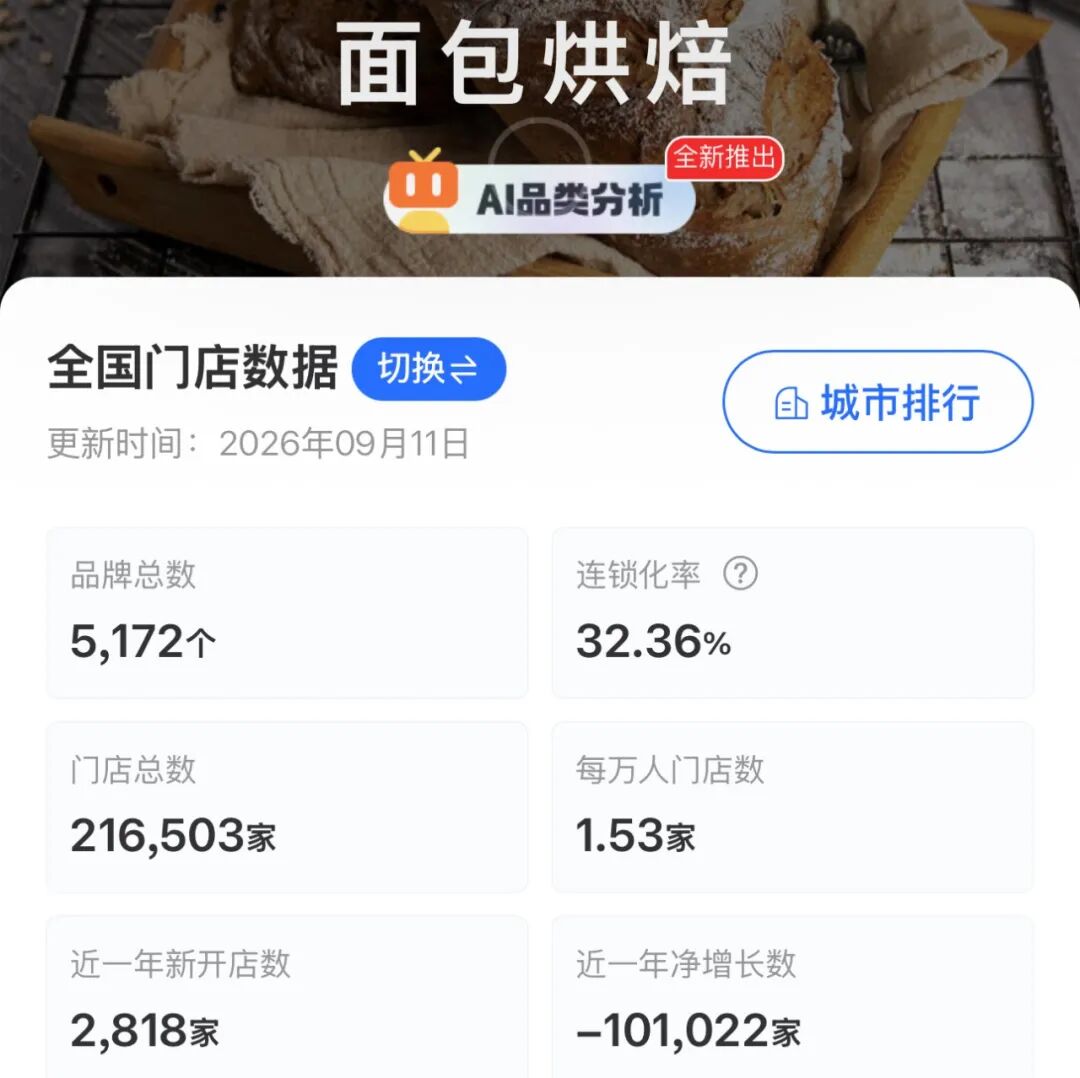
根据窄门餐眼数据,截至2026年9月11日国内面包烘焙门店总数约21万家,但近一年新开店不足3000家、净减少10万家,算下来日均关停近300家,在如此高的淘汰率下,品牌要活下来最切实的行动不是研发多么惊艳的产品,而是打造一个能跑通的单店模型。MisterDonut的经营模式已有多年沉淀,目前十余元的定价和轻量化特许经营外带模式,对它来说应该是十分舒适的。
(图源:窄门餐眼)
2、本土化与供应链的关键点
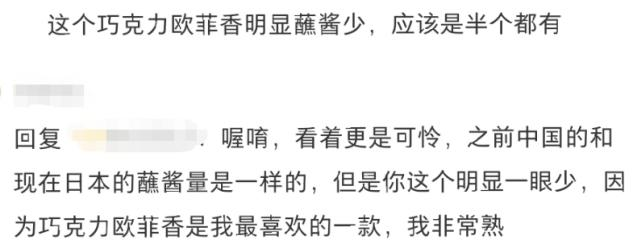
中国消费者对烘焙产品的需求正从“好吃”转向“吃得更健康、更功能化”,作为甜甜圈这种一听名字就容易让消费者觉得高糖的品类,如果要争取消费者复购青睐,原料端调整是必选项。比如肉桂卷品牌Cinnabon进入中国市场就推出适配国人口感的版本,甜度下调、原料直采以稳定风味。参考一部分消费者的留言,MisterDonut也对产品甜度有所改动,也有人表示“蘸酱看上去(少得)可怜”“减糖可以,减量不原谅”。
(图源:网络)
供应链方面,MisterDonut在日本有深厚积累,但特许经营的门店能否在中国建立同等水准的供应链体系,还是有待市场检验的。十几元的价格对消费者来说,是一个需要保证品质的水平,如果在原料方面出问题,那讲会导致严重后果。
3、短期热度的持续难题
目前来看MisterDonut的客流量可谓巨大,排队两小时是常态,短期来说门店确实赚得盆满钵满,但客流更多是被新开回归店的噱头吸引而非内生需求驱动购买,所以,在社交话题消退、新鲜感下降后,门店客流可能出现断崖式下滑,然后重蹈19年的覆辙。
因此,甜甜圈需要的不仅是好吃好看,更是便利性和价格合理性的持续匹配。日本市场的经验显示,MisterDonut能保持高销量与便利店渠道的深度嵌入密不可分。这次的特许经营合作方是否具备类似渠道资源,还有待观察。
七年前后,甜甜圈不会是一个圈
目前看来,MisterDonut回归的初期收益还是蛮可观的,根据官方的规划,它不会追求快速铺店,它采用特许经营模式,打造轻量化单店。有本地合作方的好处是外扩有借力,但风险也在于合作方的运营能力。Duskin中期计划在亚洲持续扩展MisterDonut业务,2028中期经营计划中将“根据各国各地区情况调整商业模式”作为核心战略,香港和新加坡的经验被直接复制到上海,说明Duskin对“品牌输出+本地运营”的模式已有一定信心。
(图源:网络)
但需要注意的是,香港和新加坡市场的体量、竞争烈度、消费习惯与华东市场差异显著。上海市场仅烘焙门店的密度和更替速度,就不是香港可以类比的。从行业角度看,MisterDonut这种甜甜圈高效率的外带小店,可以凭以十余元单价、精简菜单、集中点位覆盖日常消费场景。还有一种就是体验式门店路线,限定口味、联名合作和空间设计维持品牌溢价。
七年前,MisterDonut选择的是第二条路线,而七年后,它用了第一种,但第二种选择还是会在菜单上。单一品类烘焙的赛道,依然欢迎经营者探索。
专一品类烘焙能吸引消费者兴趣,却未必能吸引市场的青睐。MisterDonut在日本势头良好,但在中国却经历过10家门店全部关闭的结局。七年后带着特许经营模式回来,产品定价、门店模型、合作架构都做了调整,但消费者到底愿意为一块甜甜圈花多少钱、花多少次?改动已经做出,尚待市场答复。


