新茶饮行业存量竞争持续加剧,单纯依靠饮品已经难以支撑品牌稳定增长。走访市场不难发现,从头部连锁到区域特色茶饮品牌,绝大多数门店货架上都增设了蛋糕、贝果、蛋挞、酥饼等烘焙产品,行业内形成了“茶饮门店同步售卖烘焙产品”的普遍现象。
行业现状
1、头部品牌多线布局烘焙业态
国内外的头部茶饮品牌以及一些区域茶饮品牌,都在纷纷增加对烘焙赛道的投入,而且布局体系也变得越来越成熟,奈雪开设了进行烘焙升级的门店,还推出了将近50款现烤产品;霸王茶姬打造出了超级茶仓这种店型,构建起了完整的烘焙矩阵。
喜茶在扩大烘焙实验室门店的规模,同时在线上平台的种草热度一直很高,另外,像茶颜悦色、古茗、LINLEE、蜜雪冰城、茉莉奶白这些区域品牌和平价品牌,也都分别以店中店、推出新品系列的方式去尝试做烘焙,覆盖了多个价格带的消费市场。
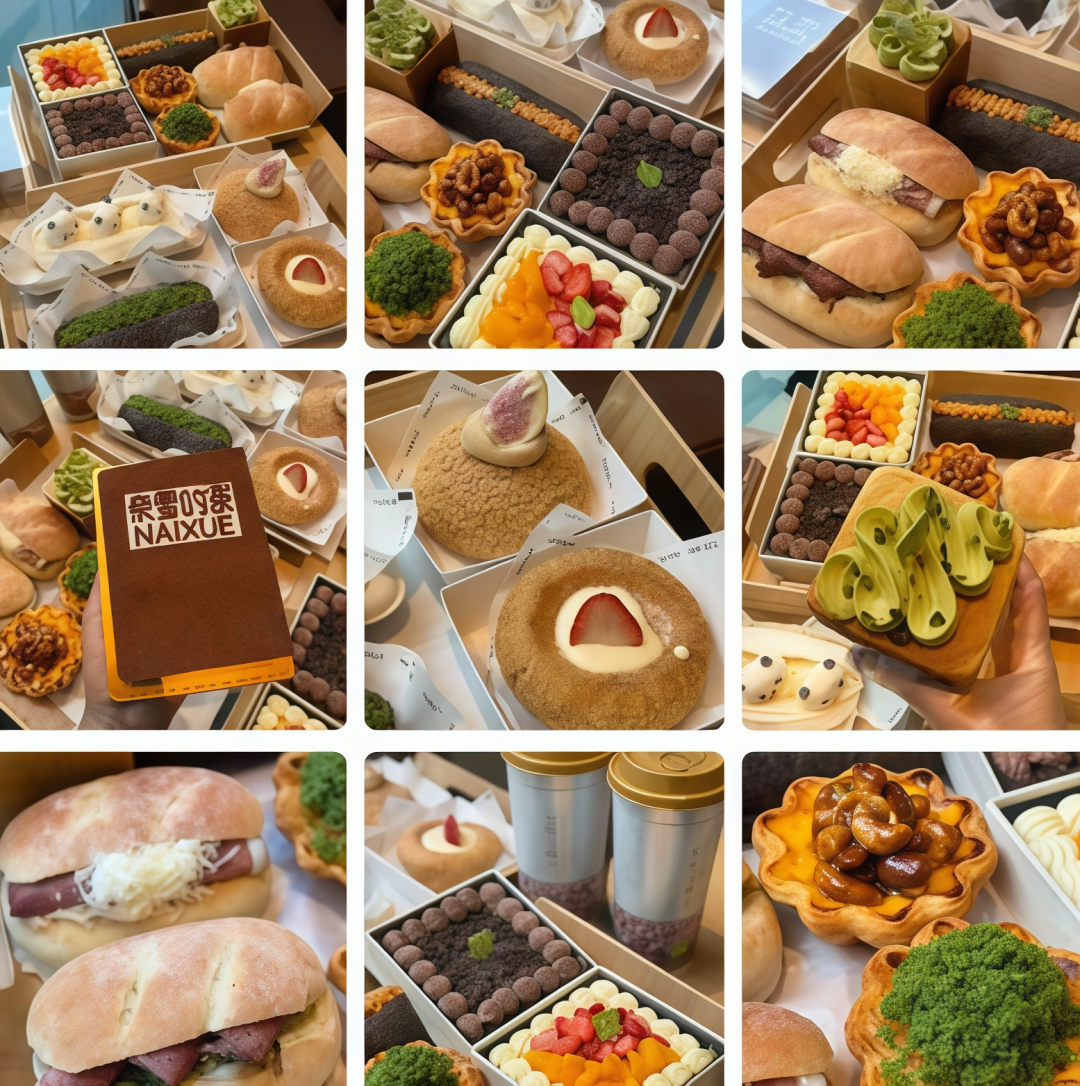
(图源:小红书)
2、中小连锁同步跟进
新茶饮行业的增量在不断收缩,存量之间的竞争却愈演愈烈,到2025年,茶饮市场的规模达到了3749.3亿元,不过增速下降到了5.7%,全国有很多家茶饮门店都面临着闭店的情况,品牌急切地需要找到第二条增长曲线。
国内烘焙专门店的市场规模突破了1160亿元,并且一直在稳步增长,而且这个行业的格局比较分散,中小品牌的占比接近七成,缺乏全国性的龙头企业,茶饮品牌凭借自身在门店、供应链以及客群方面的优势跨界进入烘焙领域,使得烘焙成为了整个行业通用的副业选择,这个赛道的渗透率在不断地上升。
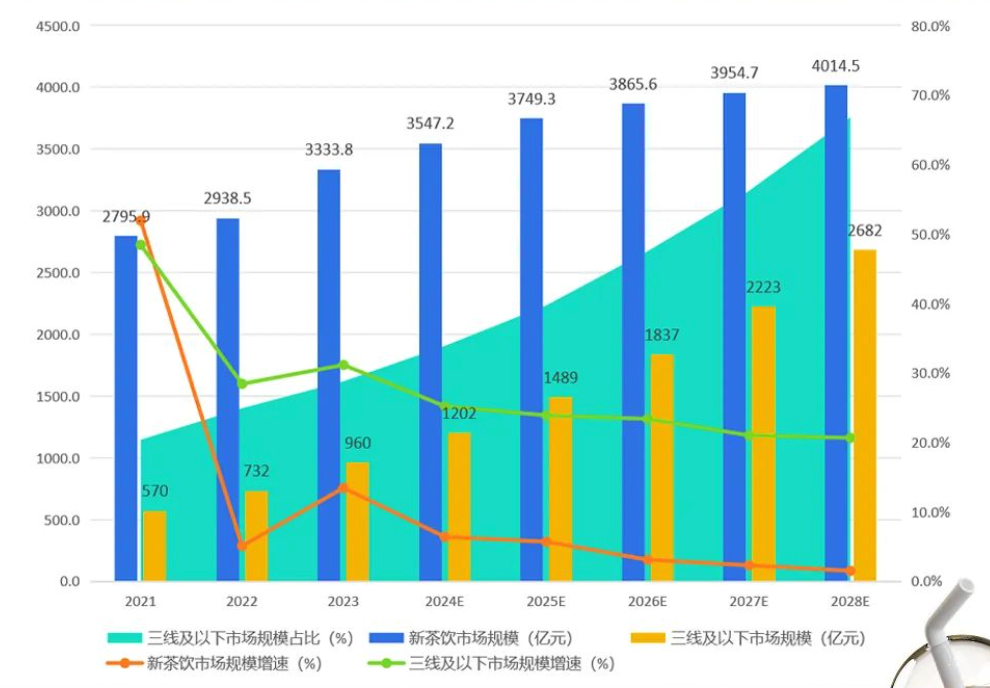
(图源:艾媒咨询)
3、从临时附加品升级为标准化核心副业
茶饮烘焙这种业态已经完成了全面的迭代,和2015年那种粗放的试水模式完全不一样了,在早期,烘焙产品只是饮品附赠的小食,并没有标准化的运营体系,奈雪、喜茶、乐乐茶等品牌曾经因为成本压力而关闭了烘焙业。
2025年之后,烘焙升级成为了标准化的核心副业,品牌为烘焙产品配备了专属的展柜、出餐流程以及独立的供应链,部分门店里烘焙产品的SKU占比超过了一半,乐乐茶还推出了LELECHA WONDER全品类烘焙工坊,把资源向烘焙业务倾斜,去探索烘焙优先的店型。
茶饮与烘焙天然适配
1、客群、消费场景高度重合
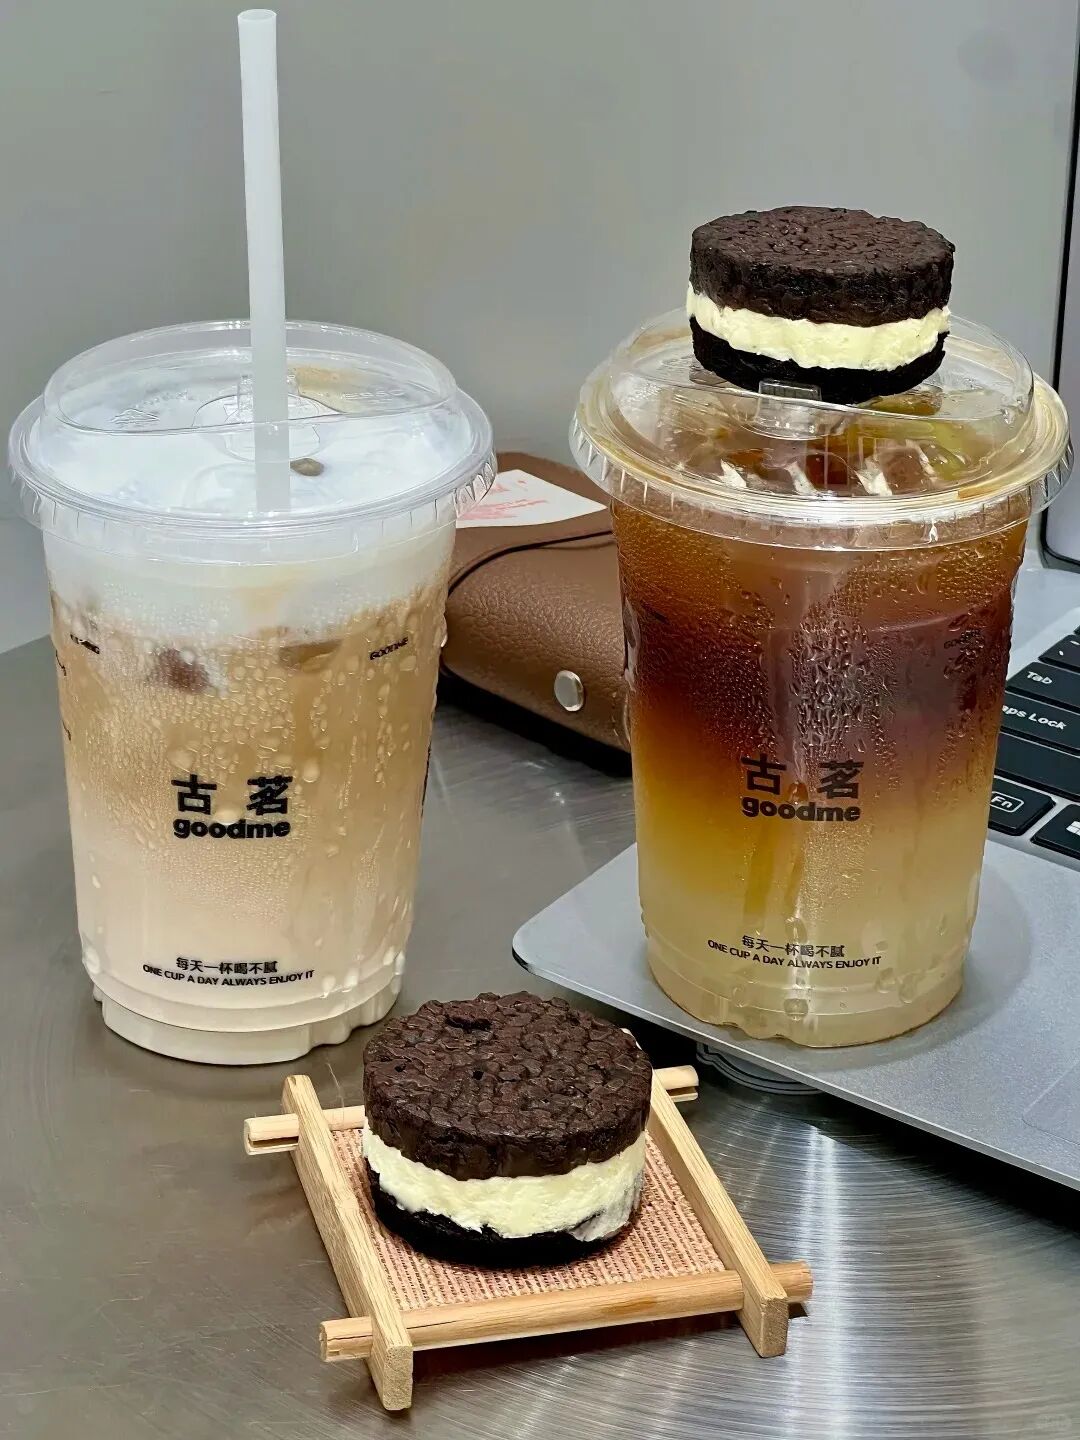
茶饮和烘焙的核心客群以及消费场景是高度契合的,主要满足年轻群体在下午茶时间以及社交时解馋的需求,依靠国民喝茶时搭配甜点的消费习惯,自然适合进行连带销售,在古茗的门店里,有70%的烘焙产品能够和饮品搭配着售出,这有效地带动了饮品类产品的销量,增加烘焙产品之后,门店可以覆盖早、中、晚整个时段的经营,让闲置的时段得到利用,平摊了固定成本,茶饮和烘焙结合的全时段盈利模式具有非常高的可行性。
(图源:小红书)
2、有效拉升单店客单价,对冲饮品价格内卷
当下,茶饮行业的低价内卷已经成为了常态,饮品的毛利在不断地被压缩,而烘焙成为了拉升客单价、提高利润的关键因素,消费者单独购买饮品的均价在12-18元,搭配烘焙产品之后可以增加10-30元的收入,中高端烘焙单品的溢价空间远远超过了茶饮,喜茶的烘焙产品搭配茶饮之后,客单价能够突破40元,茶颜悦色的平价烘焙也能让单店的客单价提升58元,长期积累下来可以大大提高门店的流水,有效地缓解了茶饮价格战带来的盈利压力。
3、原料供应链共享,降低跨界新增投入门槛
茶饮和烘焙会使用到淡奶油、芝士、鲜果等多种相同的原料,头部品牌通过规模化采购可以降低12%-15%的采购成本,供应链能够高度复用,行业内普遍采用冷冻预制半成品的模式,门店不需要配备专业的烘焙师,只需要几千元的小型设备就能够完成复热售卖,像蜜雪冰城、古茗等下沉市场的门店依靠中央工厂进行统一配送,大大降低了烘焙业务重资产的投入以及跨界运营的门槛,适合大众门店进行轻量的尝试。
4、社交传播属性互补
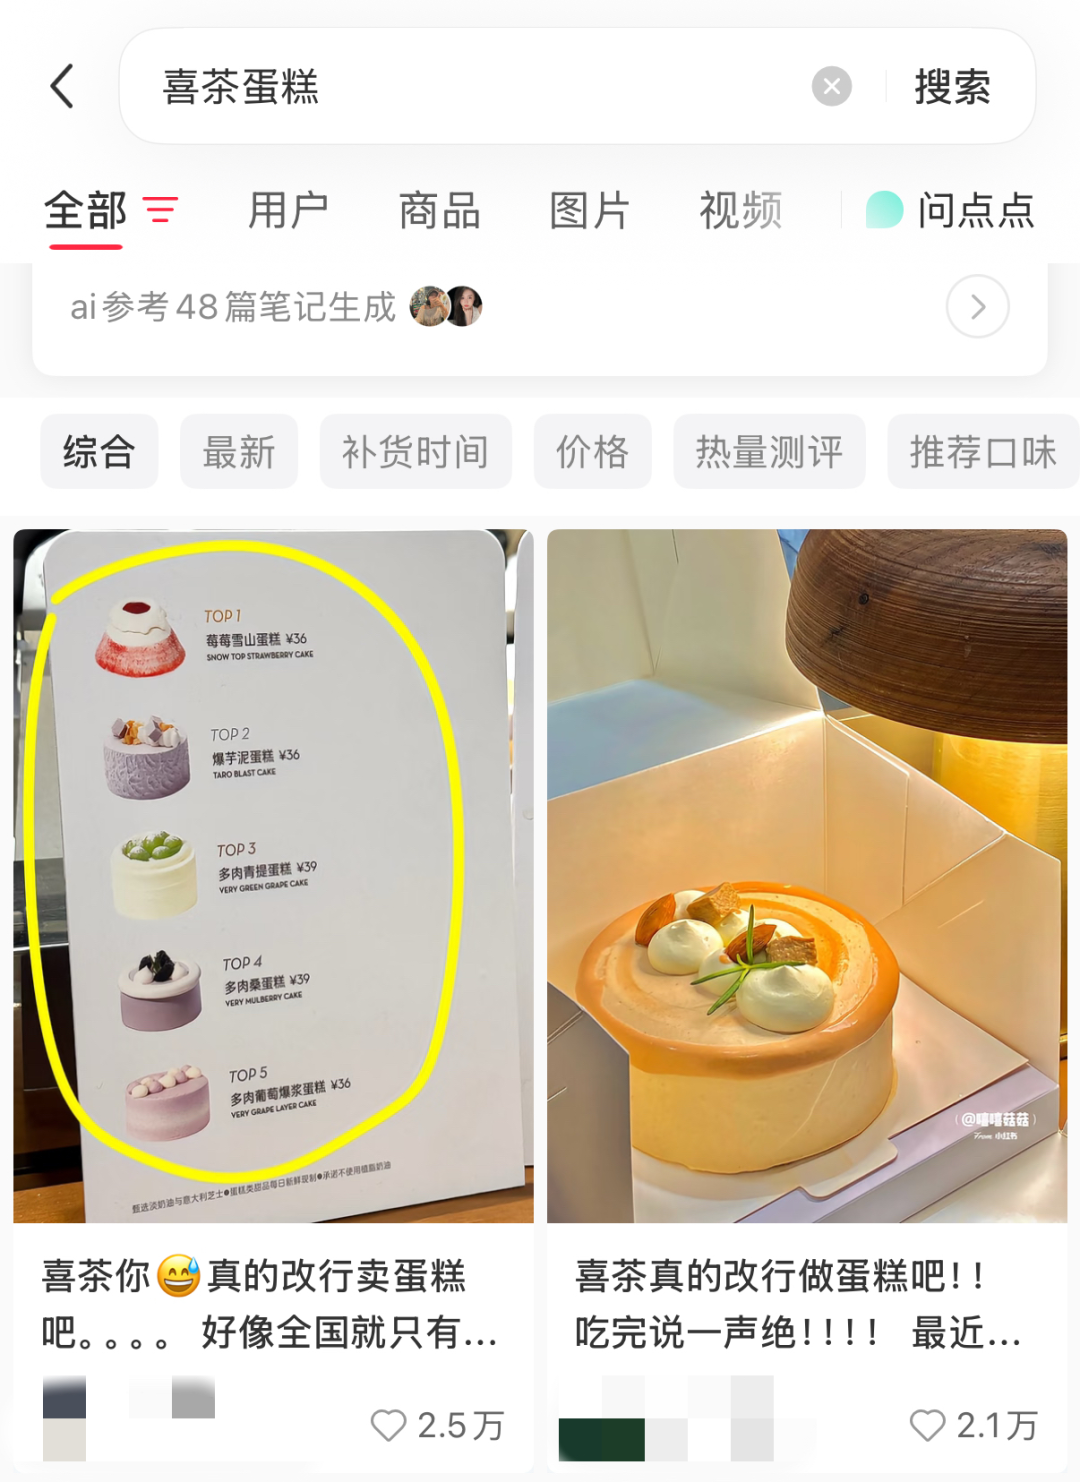
烘焙产品有着高颜值、造型多样的特点,适合在短视频、小红书等社交平台进行传播,能够产生大量的UGC免费流量,喜茶蛋糕相关的笔记单篇点赞超过2万,茶颜悦色、乐乐茶的特色烘焙产品持续吸引着用户去打卡,霸王茶姬开放了烘焙可视化的制作区域,提升了到店的体验以及用户的分享意愿,借助烘焙的社交属性弥补了茶饮单一品类在传播方面的短板,实现了线上引流到线下转化的流量互通效果。
(图源:小红书)
两大主流落地模式:轻量店中店与重资产独立烘焙主题店
1、店中店轻量试水,低成本低风险适配大众连锁
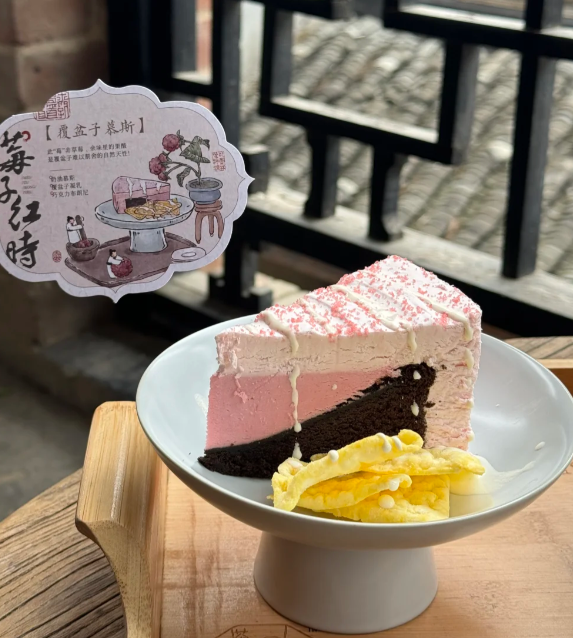
店中店是平价品牌和区域茶饮品牌布局烘焙业务的主流模式,不需要新增商铺,只对原有门店进行改造就可以落地,主打5-20款平价的烘焙单品,适合大众消费,门店不需要专职的烘焙师,现有店员经过简单培训就能操作,不会增加额外的人力成本,古茗、茶颜悦色、LINLEE、蜜雪冰城都采用了这种模式,适合下沉市场的社区门店进行低成本、低风险的尝试。
(图源:小红书)
绝大多数的店中店走的是冷冻预制的路线,主要以蛋挞、贝果、切块蛋糕等标准化的短保产品为主;少量区域头部品牌会尝试有限现烤,通常只制作少量的可颂、吐司,不会搭建完整的烘焙间,这种模式的优点是投入可以控制、标准化程度高;不过它的短板是消费者很容易感觉到“复热感”,长期下去难以形成很强的差异化,如果周边有专门的烘焙店,很容易陷入同质化的比价竞争。
2、独立烘焙主题工坊,重资产深度转型适配头部高端品牌
喜茶、霸王茶姬、乐乐茶、奈雪等中高端头部品牌,采用的是重资产的独立烘焙工坊模式,门店需要独立的商铺以及全套的专业烘焙设备,单店的硬件投入达到数十万元,还配套有休闲体验区域,门店拥有30款以上完整的烘焙产品矩阵,主打高端现烤的茶饮风味烘焙,同时配备全职的烘焙师团队,人力成本占营收的30%-40%,主打沉浸式的消费场景,提高品牌的溢价以及单店营收的上限,适合一二线城市高端商圈的门店。
烘焙副业的经营痛点与优化方案
1、烘焙副业核心经营风险
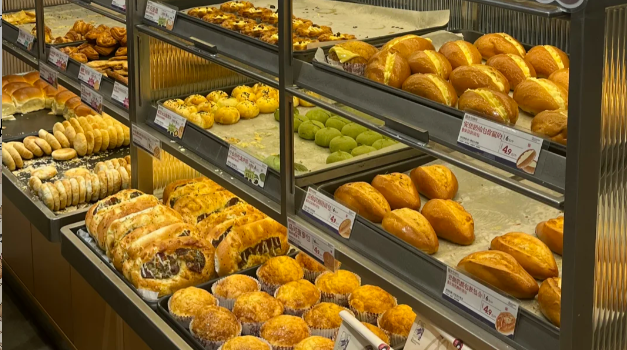
茶饮烘焙副业存在着多个经营方面的短板,盈利风险比较突出,烘焙产品的保质期短,行业平均的损耗率在15%-20%,网红门店的损耗率甚至能够达到30%以上,这大大压缩了实际的利润,需要注意的是,现烤门店的损耗率明显高于冷冻预制店;而冷冻预制复烤模式的损耗率可以压得更低。
(图源:小红书)
重资产的烘焙工坊固定支出很高,如果销量没有达到预期,很容易拖累门店整体的盈利情况,同时,烘焙对储存、制作工艺的要求非常严格,品控和供应链管理的难度远远高于茶饮,下沉市场的门店冷链不完善容易引发食品安全问题,而且专业的烘焙师比较稀缺、人力成本偏高,店员不规范的操作也会影响产品的口感和复购率。
2、茶饮门店烘焙副业长效优化路径
品牌可以通过多维度的精细化运营来实现烘焙业务的长效盈利,根据门店的层级来匹配轻资产或者重资产的业态,避免盲目地进行重资产投入,依靠数字化系统来管控库存、分时段进行补货,再搭配晚间折扣的方式来降低产品的损耗,统一烘焙的操作标准和冷链供应链体系,避免食品安全风险,深入研发具有茶饮风味的差异化烘焙产品,打造独家的竞争壁垒,同时推行阶梯式的人员培训,优化人力配比、建立销售奖惩机制,在控制成本的同时提升门店烘焙产品的连带销售能力。
茶饮品牌增加对烘焙业务的投入,是在存量市场环境下的一种理性战略,轻量店中店和重资产主题店这两种模式,可以满足不同层级品牌的发展需求,但烘焙并不是没有风险的增收捷径,存在着高损耗、人力投入大、品控难等核心问题。
因此需要结合自身的客流和成本能力来匹配相应的业态,通过数字化控损、差异化产品、标准化运营来规避风险,这样才能让烘焙成为稳定的第二增长曲线,实现茶饮和烘焙的双向赋能以及全时段的盈利。


