9月24日,百胜中国肯德基品牌旗下的肯律轻食KPRO第600家分店在杭州开业。品牌与上海营养学会共同发布了《肯律7天能量食谱》并提出了“每天摄取60克蛋白、12类食物以及10种微量元素”的膳食主张。发展至有600家分店,KPRO只用了一年的时间就完成了这一过程。
把该数据放到整个餐饮业中并不算特别惊人的事,在轻食赛道上就不同了,这说明一个现象:轻食正由一线城市的白领们作为小众的选择而逐渐转变为可以覆盖到更多的城市以及各种消费场景的大众生意。轻食赛道竞争格局的变化,或许是从“谁能够做出美味的沙拉”转变为“把健康的饮食习惯变成日常生活”。
KPRO开到600家,小众轻食变成潮流新风尚
1、门店规模突破600家,轻食不再是小众生意
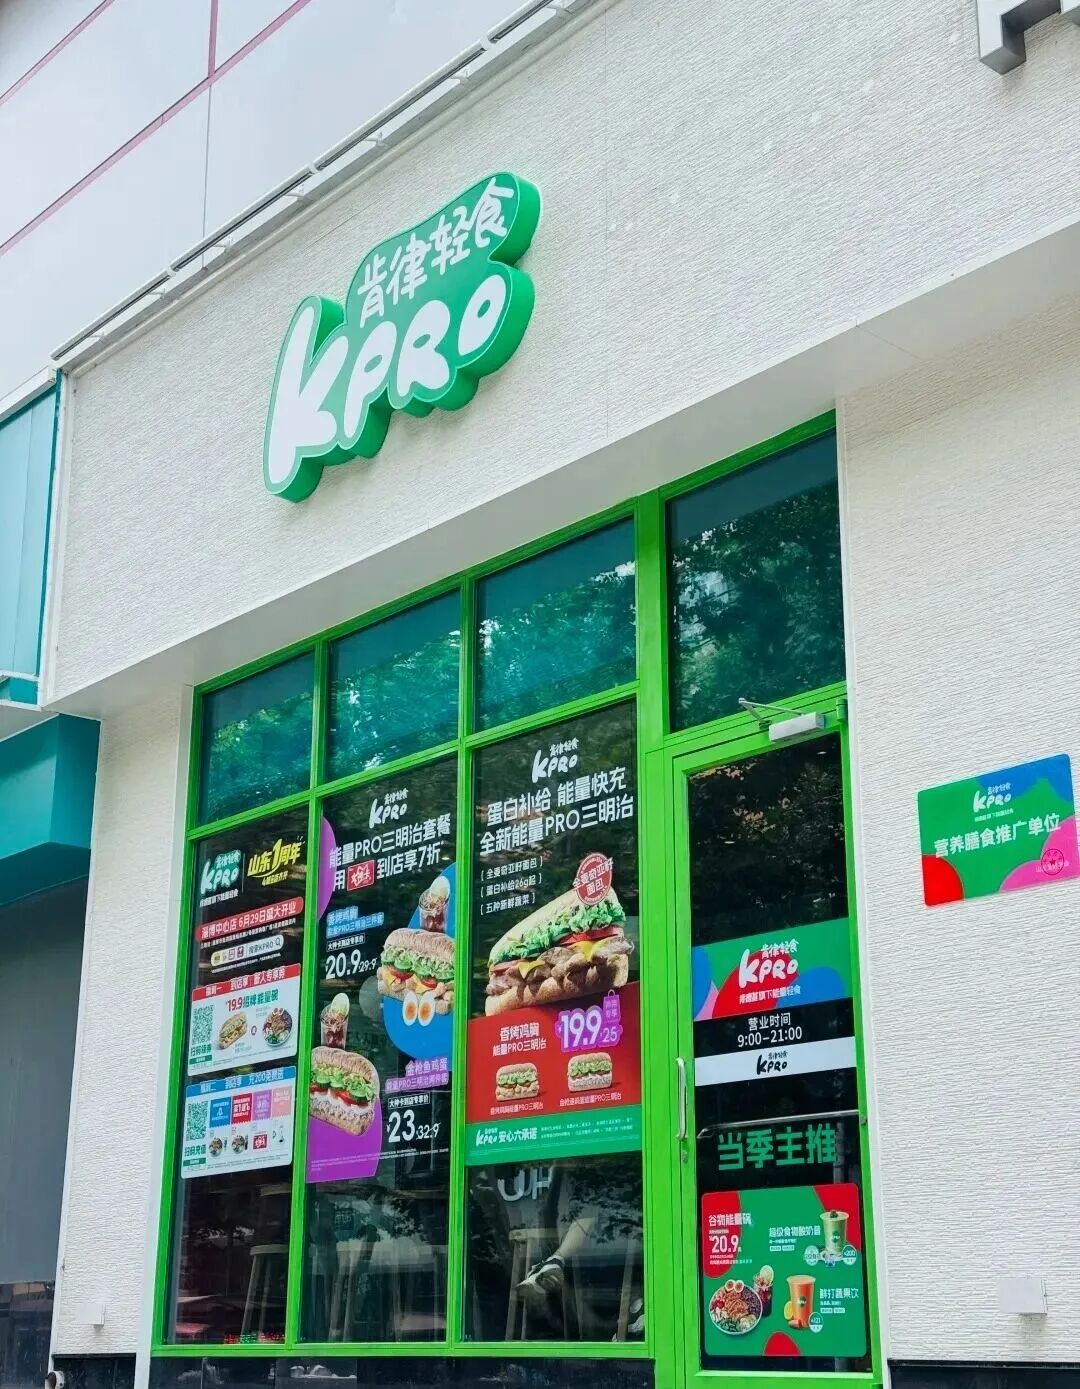
KPRO在全国范围内开设了第六百家门店,在短时间内就完成了这一发展历程,这表明轻食消费的需求正在不断上升。以前轻食的主要消费群体是城市的上班族或需要健康饮食的减肥党,而店铺则大多分布在写字楼、商场等地方。目前门店覆盖的城市以及各种消费场景都越来越多了,轻食也由原来的“小众”变成了现在的“大众”。
(图源:网络)
业内有这样一个观点,轻食赛道因为长期采用小作坊式的经营模式而受阻碍。以前轻食市场的主体是小规模的独立店铺,并没有形成标准化的生产和大规模销售的能力,消费者想要吃上质量稳定、健康的餐品也不太容易。KPRO这样的连锁品牌加入进来之后把这条赛道由原来的“小作坊”阶段推进到了现在的“体系化”阶段,在给消费者带来更多的选择的同时也提高了整个行业的标准。
(图源:网络)
2、联合营养学会发布食谱,轻食品牌开始做品类教育
KPRO和上海营养学会共同发布了《肯律7天能量食谱》把营养的标准转化为消费者可以下单购买的餐食组合。品牌已经不是简单的售卖商品了,在进行品类教育、引导消费者的同时也对整个轻食行业的规范发展起到了促进的作用。
食谱的公布也表明了轻食品牌之间的竞争已经由原来的单一的产品层次上升到了标准层面。对于其他的轻食品牌而言,该套食谱的推出就是一种信号:品类教育这件事情如果不主动去做的话,就有可能会被别人先做出来。
轻食赛道为什么能从“小众”变“大众”
1、消费需求从“吃得饱”变成“吃得对”
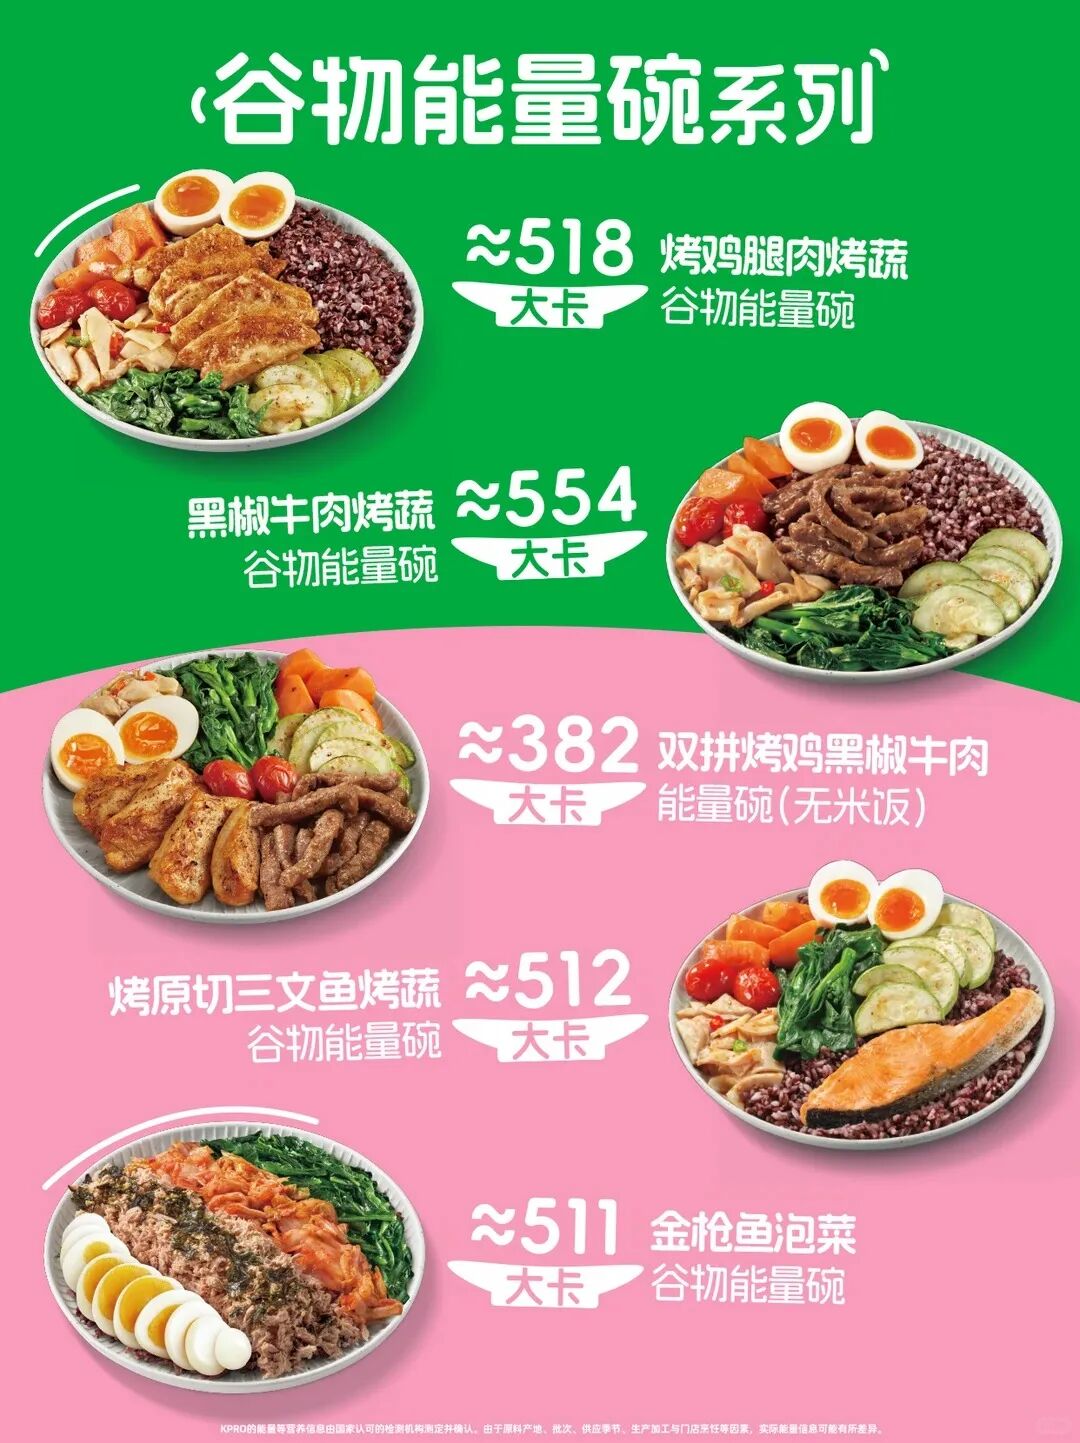
消费者的饮食需求已经发生了改变,由原来的注重热量数值转变为现在的重视营养均衡、膳食搭配。以前消费者购买轻食的时候,会比较的是卡路里数值,数值越小就越吸引人。现在的消费者更加注重食物种类是不是很多、蛋白质摄取量足不足、微量元素搭配得当不恰当。
(图源:网络)
这样的需求的变化给轻食品牌的商品开发能力带来更高的要求。轻食品牌的营养信息要明了,饮食方案要可行,这样就可以抓住这部分的需求。消费端认知水平的提高,也促使了供给端产品结构的优化。
2、供应链和标准化能力支撑了规模化扩张
轻食对于食材的新鲜程度、冷链物流储存和配送、SKU管理等方面的要求要比普通的餐饮店要高很多。KPRO可以达到600家的成绩,这背后依靠的是完善的供应链以及标准化的经营模式。缺少了这样的一个体系的话,轻食产业的大规模发展就不可能实现了。
KPRO的扩展模式中有一个重要的地方,这与肯德基所采取的“肩并肩”的布局方式是相同的。在肯德基店址处可以植入KPRO门店,重复利用供应链能力、位置资源以及门店运营管理机制。这样一种模式使得KPRO的发展速度远远大于单独开设店铺的小轻食品牌。
开设一家独立轻食店,建立供应链、选址、招聘员工、装修都需要从头做起;融入到肯德基门店系统中去的话,在很多环节的工作已经由现有设施所解决掉了。这就是KPRO能够在很短的时间内达到600家的最主要原因所在。
3、轻食的产品形态在进化,从沙拉扩展到更多品类
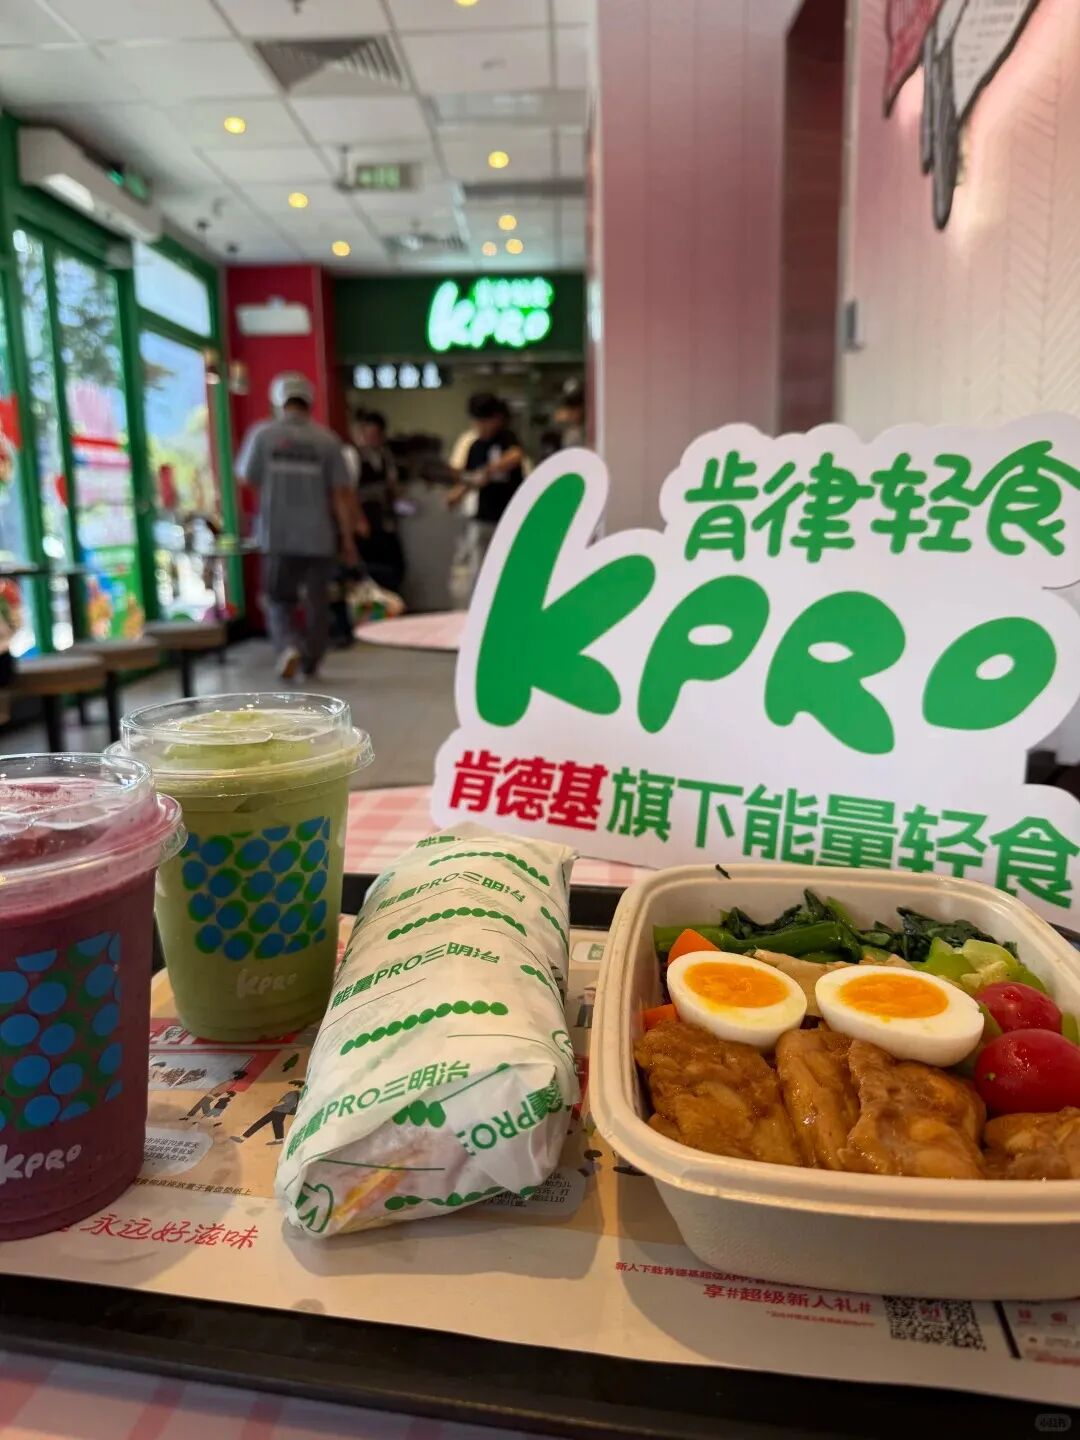
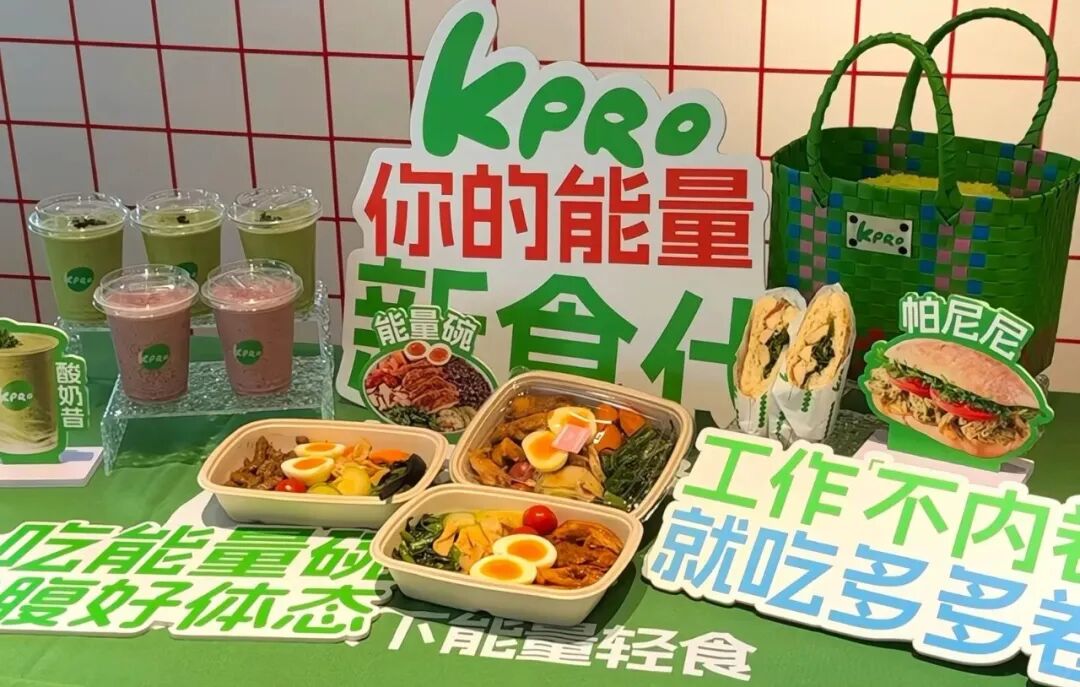
轻食已经不单单是沙拉了。KPRO产品线包含能量三明治、焖饭能量碗、谷物能量碗等等主食,还有酸奶昔、鲜打蔬果饮等等饮品。产品的多样化使轻食的消费场景由午餐拓展至全天。
(图源:网络)
轻食不能仅仅为了减肥而存在,还要有日常健康的饮食的需求。减肥的需求是暂时的,人是不会长期地去减肥的,但是正常的健康的饮食却是长久存在的。当轻食产品形态足够多样化、口味足够日常的时候,它可以由原来的“特定人群的特定选择”转变为现在的“大众的日常选择”。产品的形态不断进步,这是轻食从少数人关注到被大多数人接受的基础。
轻食成为潮流之后行业更需新思考
1、轻食的定位正在从减肥餐变成健康餐
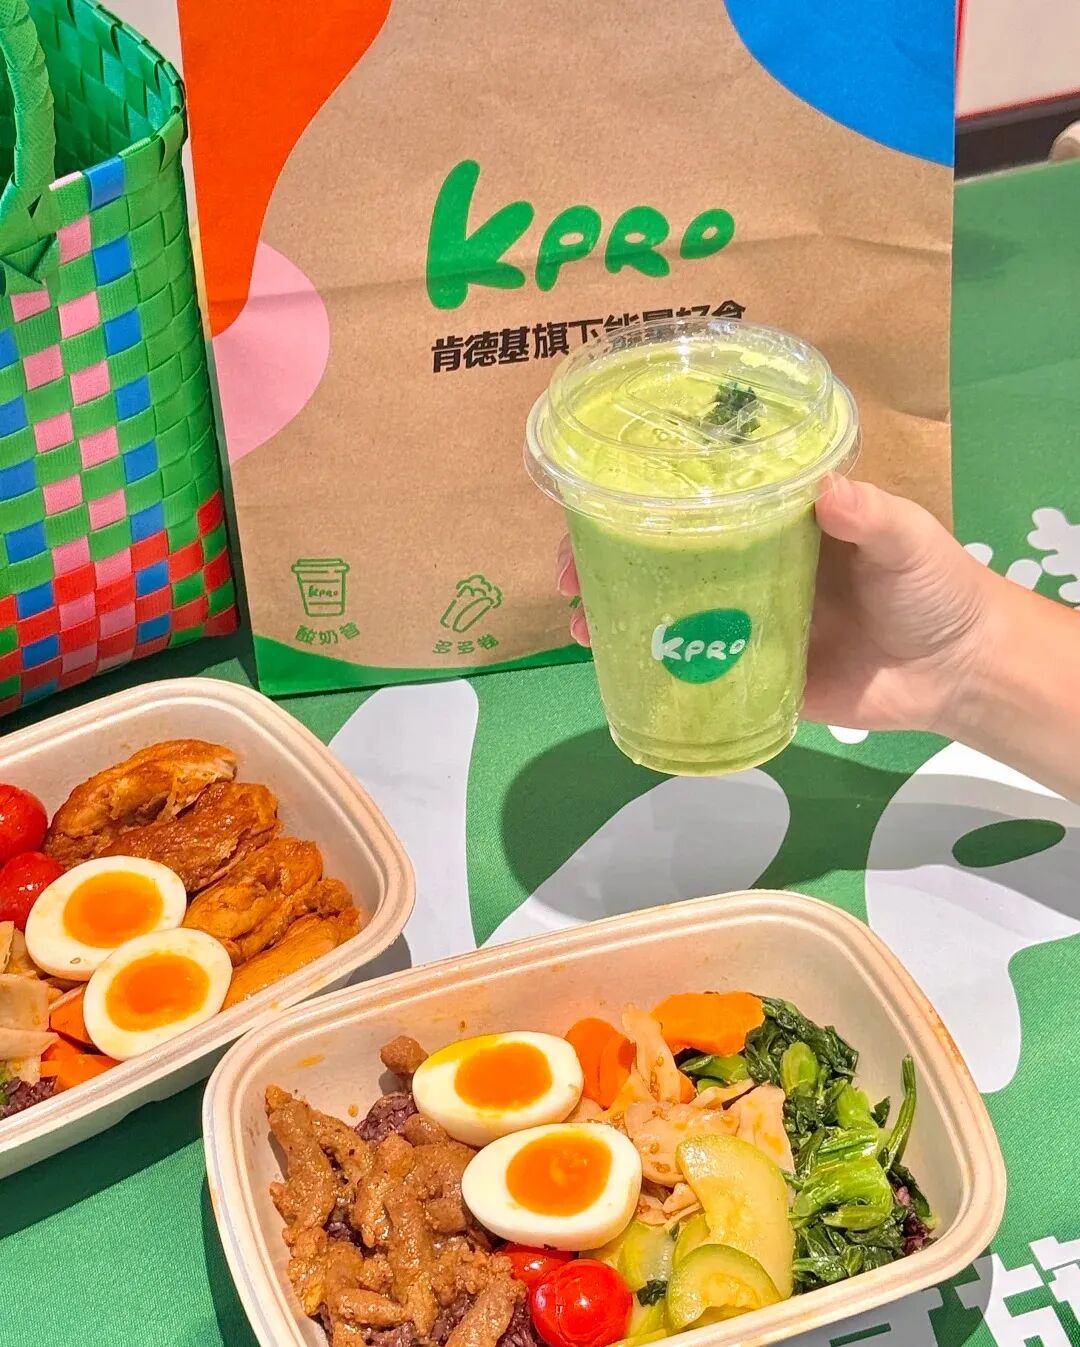
以前说到轻食这个品类,人们通常会联想到那些减肥的人们所需要的食品。但是现在轻食的对象已经扩大到了更多的群体中去。对于控糖的人来说,对低GI饮食有兴趣的人群,想要减肥或者保持体型的人们,还有那些平时只希望吃健康的食品而不追求其他的人,在这些人群当中都有人成为了轻食用户的行列中的一员。
(图源:网络)
那么轻食这个词语本身就不太合适了,更加恰当的说法应该是健康的餐点。受众改变、需求改变之后,产品的形态以及消费者的使用场景也会随之发生变化。
由午餐转为晚餐、由堂食变为外卖、由一线城市扩展至更多的城市,健康餐的消费者群体也在不断扩大中。这样的定位变化给品牌的商品开发、店铺经营带来了新的挑战。产品的设计不能仅仅以“低卡”为标准,还需要考虑到口感、饱腹感以及日常生活中的可行性。
2、不止KPRO,更多品牌在把健康餐作为增量
轻食并不是能够由专门从事轻食的品牌来生产。许多餐饮品牌的菜单中已经出现了健康菜品的选项,并不需要自己创立一个单独品牌来推广这些健康菜品。中式快餐、西式快餐以及一些茶饮品牌都推出了轻食产品或者健康系列。
这样做的风险比直接从零开始要小很多,并且不需要重新建立品牌形象以及供应链体系,只需在现有的产品线中进行扩展即可。对消费者而言,有更多的选择余地,并且购买起来更加便捷。健康的餐食已经由原来的专门店独享的品类变成了很多餐饮门店都可以选择的一般性选项。但是这也就意味着竞争将会更趋白热化。
当健康的菜品成了餐厅的标准配置之后,消费者的评判标准也就不再是以是否有健康的菜品来决定,而会变成哪家店提供的健康的菜品最好吃、最实惠、最容易获得。轻食赛道的竞争,在最后还是归结到产品的质量和运营效率上来。
KPRO开到600家,不只是单个品牌的里程碑,也是轻食赛道从“小众”走向“大众”的一个信号。消费需求在变化,供应链在成熟,产品形态在丰富,这些因素共同推动了轻食的规模化。
但规模扩张之后,品质一致性、行业标准、竞争加剧这些问题会逐一浮现。轻食生意从“小众”变“大众”,机会更大,挑战也更大。谁能把健康和效率同时做好,谁就能在这个赛道里走得更远。


