榴莲,可谓国内水果市场中的大角色。2025年中国鲜榴莲进口量达186.8万吨,零售市场规模有望突破820亿元。与此同时,一批以榴莲为单一品类的专卖店正在加速铺开,百果遇、猫妃榴莲、王小榴等,榴莲从水果摊上的一个品类,正在变成一门独立的连锁生意。这颗带刺的水果,凭什么?
一颗扛把子的榴莲
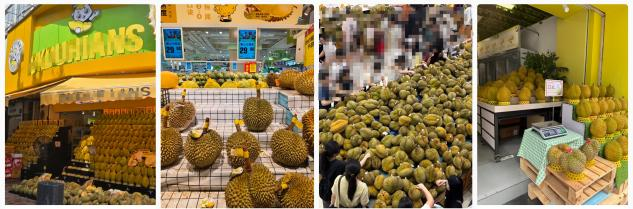
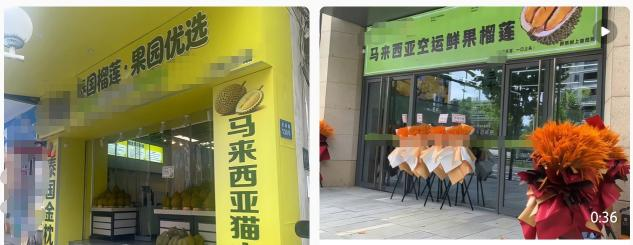
榴莲专卖店密集出现是近两三年的事,街角商场,都纷纷冒出了“榴莲专卖”“xx榴莲”“榴莲专门店”等,并涌现一批相关连锁品牌,比如2019年创立的百果遇,专注马来西亚猫山王榴莲,主营鲜果、衍生品、轻烘焙及饮品,目前已拥有超百家门店;猫妃榴莲则聚焦榴莲披萨等食品,仅用1年时间便发展成拥有300多家店面的品牌;贵州猫家榴榴依托东南亚直采+直送模式开出8家门店,计划年内拓展至20家以上。
图源:小红书
虽说是榴莲专卖,但不能按字面意思理解成只卖榴莲水果的店,而是以榴莲为核心特色与主要原料,大多数这样的店都会叠加榴莲烘焙、饮品、冰淇淋等衍生品,形成“鲜果+加工品”产品矩阵。类似这样的被当成核心的水果,还有早些年就爆火的芒果、椰子等,围绕着某一水果开出的甜品连锁、饮品品牌都曾经历过类似阶段。榴莲专卖店的集中出现,也遵循大概的逻辑。
为什么是榴莲,为什么是现在
1、产能释放的底气和市场教育
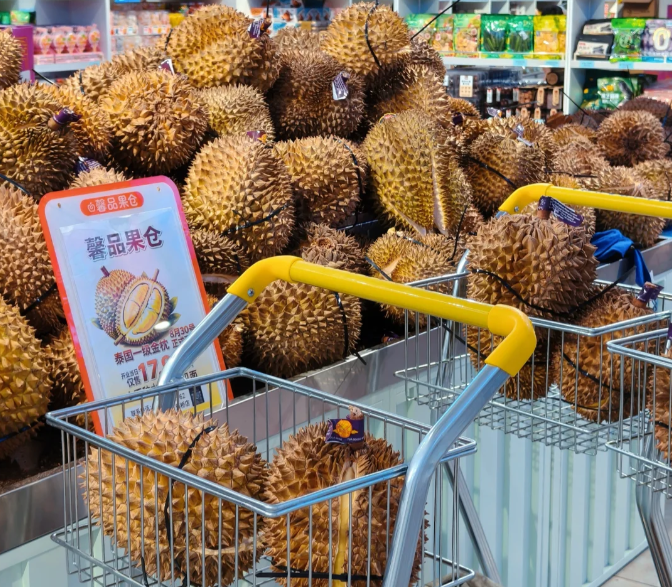
榴莲在更早的时候可谓贵族水果,但它的口感风味被越来越多人喜爱,其产能自然就跟着需求发展了起来。2025年中国鲜榴莲进口量达186.8万吨,相当于每天有5000多吨榴莲进入中国,泰国2026年榴莲产量预计达到178万吨至189万吨,同比增长30%到40%,东南亚有多国获准对华出口,国内,榴莲种植也实现了0的突破,预计未来会进一步筛选。
图源:小红书
不仅供给端在开源,运输过程也在节流。专门的铁路冷链班列使榴莲从东南亚到昆明仅需26小时,较海运提升约70%的时效,较空运降低约50%的成本。马来西亚猫山王鲜果借“航空冷链+跨境通关”最快36小时可从果园到达中国消费者手中,同理,也能很快足量送到这些专卖店里。
2、榴莲风味消费基数扩大
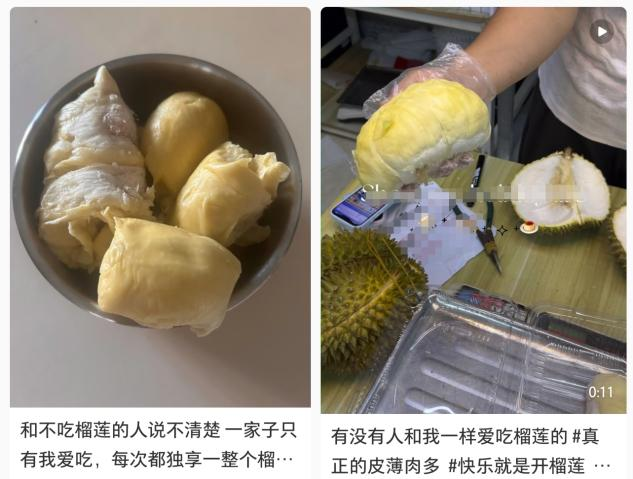
供应链效率的跃升让榴莲的单价对比前几年下滑,因而榴莲的消费频次大大提升,消费者吃的机会多了、吃得多了,对榴莲的风味接受也就上升了,榴莲的消费人群正在快速扩大。抖音电商数据显示,过去一年平台累计售出榴莲超3000万单,25至35岁年轻群体占比领先。榴莲不再只是中产消费符号,正在向下沉市场渗透。
图源:小红书
鲜果完成了市场教育,那么进一步的加工链就有了消费基础,榴莲千层、榴莲冰淇淋、榴莲面包、榴莲饮料……消费者的乐见其成,是榴莲撑起一整条连锁生意的重要因素。此外,值得一提的是榴莲还自带讨论度,比如近年榴莲的“开盲盒”讨论,报恩榴莲与报仇榴莲,这些讨论曝光也是促进消费的重要推手。
3、榴莲的高客单价和强复购
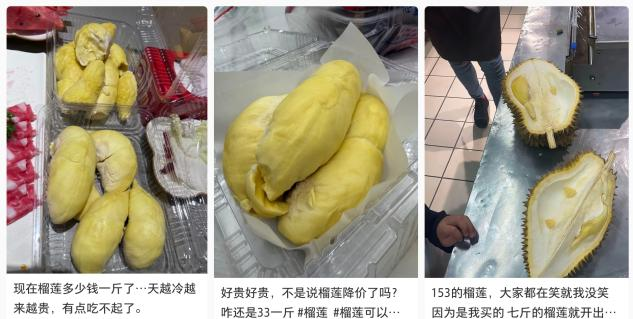
榴莲不同于苹果、香蕉等低客单价水果,即使2026年价格下降后,在保证品质的基础上,一般榴莲的终端零售仍在每斤15至25元区间,一颗榴莲客单价普遍在80至150元,已经大大高于多数水果品类,如果是猫山王、黑刺等品种,价格还会更高。原料的高价值属性为加工连锁产品的溢价提供了基础。
图源:小红书
并且,榴莲多年来在华市场长盛不衰,甚至越来越火热,复购率也是不用多说的。它的独特风味、口感既是消费者反复光顾的理由,也是连锁专门店得以开发产品的落点。
榴莲专卖店,有机遇也有风险
1、深度加工拉长消费链条
目前,从榴莲衍生出来的专卖店产品结构已经构建起了相当丰富的体系,比如榴莲千层、毛巾卷、雪媚娘等甜品,更新的还有榴莲咖啡、榴莲奶茶等饮品,无论哪一种都是具有较高溢价的茶饮甜点品类。榴莲酱、榴莲冻干等产品也在补全日常零食和中端位置。美团数据显示,2026年6月全国榴莲相关饮品的搜索量环比暴涨280%,订单量增长超过200%。
一个高认知度的单一食材,可以通过深度加工覆盖多个消费场景,囊括下午茶、甜品、饮品、伴手礼,等等。榴莲给餐饮业带来了一个金池子,专卖店们还能开发多少创意、还能从中舀出多少财富,目前还未可知。
2、高成本与单一落点
榴莲专卖店要保证利润并不容易,一方面,进货榴莲就是个不小的开支,再加上热带水果不易储存,保鲜也需要付出不少金钱心血,门店水电、人力、租金等也不能忽略。另一方面,坏果、熟度不够、出肉率低等问题也影响着盈利,对于一些以新鲜为卖点的店,卖不完的榴莲原料就只能销毁,这又是对利润的压缩。
图源:小红书
专卖店成也专卖,败也专卖。落脚点单一既能吸引核心客群,也会导致自身横向矩阵不够丰富、抗风险能力弱。就拿2026年榴莲批发价大幅下探来说,根源原料跌价会导致一整条连锁加工业务跌价,牵一发而动全身。
3、榴莲专卖店的同质化
榴莲专卖店确实仍然有很好的前景,但眼前明媚的蓝图之下,是足底已经踩到的坑。目前的专卖店产品系列雷同严重,千层、蛋糕卷、冰淇淋等几乎人手必备,早已不再新鲜,甚至令人感到乏味。许多榴莲专卖店也在关门,这已经不是保本买卖,千篇一律的榴莲专卖、新鲜现制不是长久之计。同质化的下一步往往就是低价竞争,而这是条死胡同。
因此,诸多榴莲专卖店都在加紧建设品质壁垒和开发新品,同时打造供应链和产业园地,尽力降低单一原料的风险性。榴莲专卖店的叙事不再止步于榴莲这个卖点,还有要打造品质、特色,讲好独属于自己的品牌故事。
这门生意的边界在哪里
榴莲专卖店爆发是供应改善和市场多年教育的结果,它未来也会有诸多机会。但在前行的同时,要注意榴莲专卖店的利润空间被多重因素挤压。单品类经营意味着没有其他品类来分摊门店租金、人工和水电等固定成本,风险也没有其他品类来分摊。并且,这种鲜果加工专卖店需要格外重视供应链环节,连锁品牌与独立门店之间的差距预计会持续拉大。拥有产地直采能力和冷链体系在采购成本和品控上将具备明显优势,比如产区签约、采用液氮冷冻锁鲜技术等。
榴莲专卖店还需要注意一个“季节性”的问题。因为榴莲产季在夏季,如何在非产季、失去新鲜标签后维持门店客流和复购?可不容易。未来,榴莲专卖店的发展预计会受国产榴莲规模化上市后的价格和品质格局变化影响,还有就是连锁品牌能否在非产季建立起足够强的产品矩阵来维持门店运转。
榴莲专卖店的爆发,是供应链效率提升叠加消费基数扩大的产物,不是单纯的品类热度。有品牌在短时间内实现了规模扩张,也出现了快速关店的案例。备供应链能力和品质壁垒的品牌才能长期继续扩张,榴莲专卖店能不能成为一门长期生意,取决于它能不能把“一颗榴莲”的不确定性,变成“一套标准”的确定性。


