最近的一年半里,江西小炒成了平价快餐里的新秀。小区楼下、写字楼周围、商场负一层,写满菜名的招牌和门口摆着新鲜食材的选菜冰柜,门店正在一路从江浙沪铺向全国。据数据统计,以江西小炒为代表的地方菜系江西菜的门店数已经突破了3万家大关,其中江西小炒就占到了约2万家,成为地方菜系当中门店增长速度最快的一个。
被大家称为预制菜最大敌人、江浙沪打工人的干饭圣地。但是热闹的门店数字的背后,有一个更为重要的问题被忽略了:现炒现做、有锅气的锅底是这家店生意最难复制、最难连锁的一部分。街上再怎么火爆的小店也不一定能成长为一家连锁店。
一口锅气,凭什么抢下快餐市场
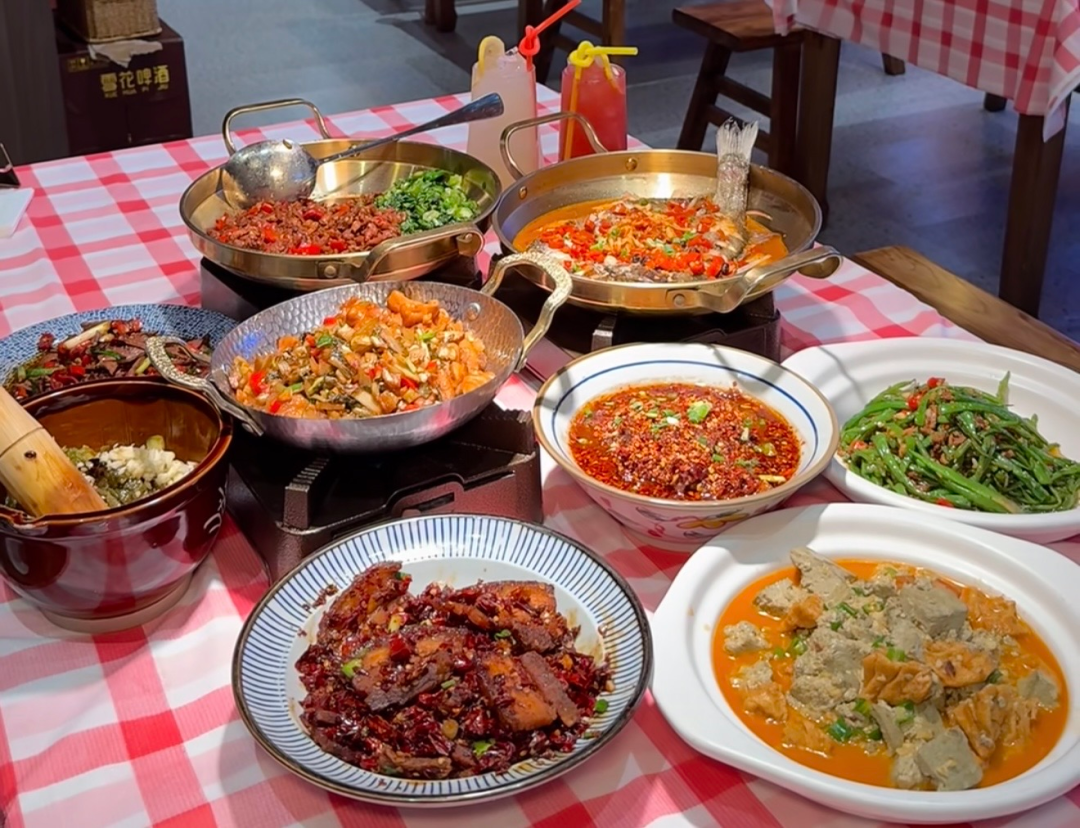
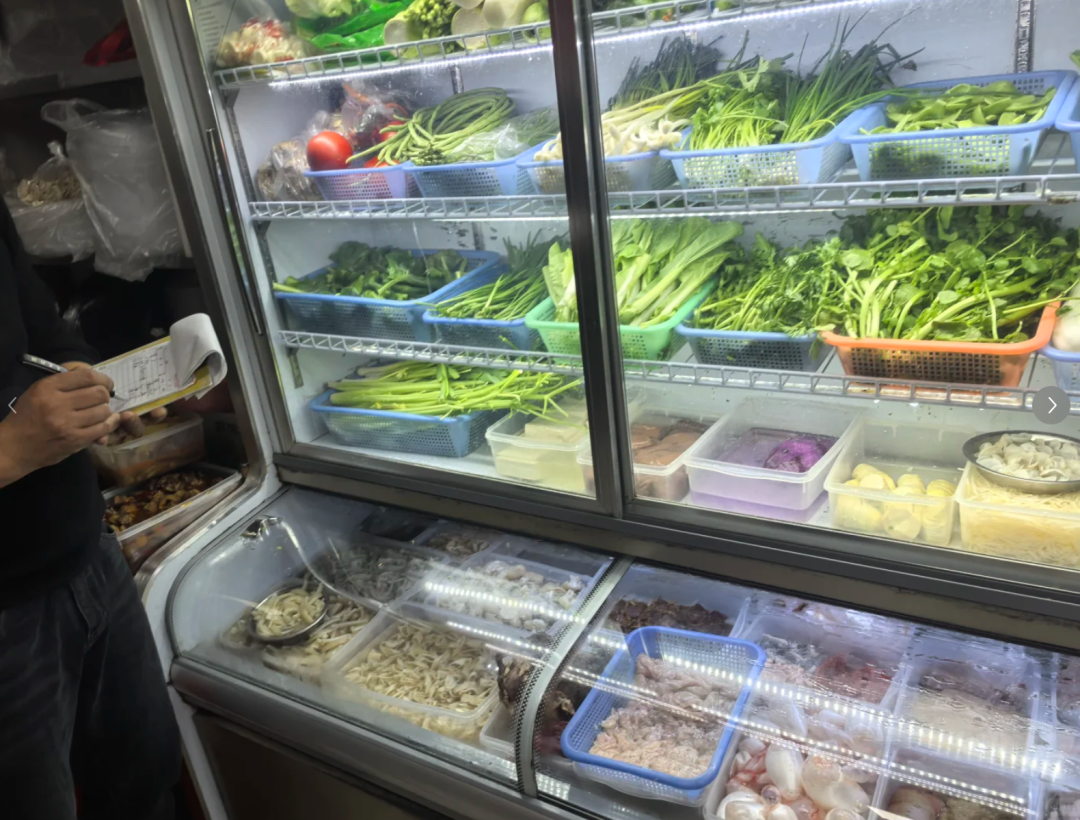
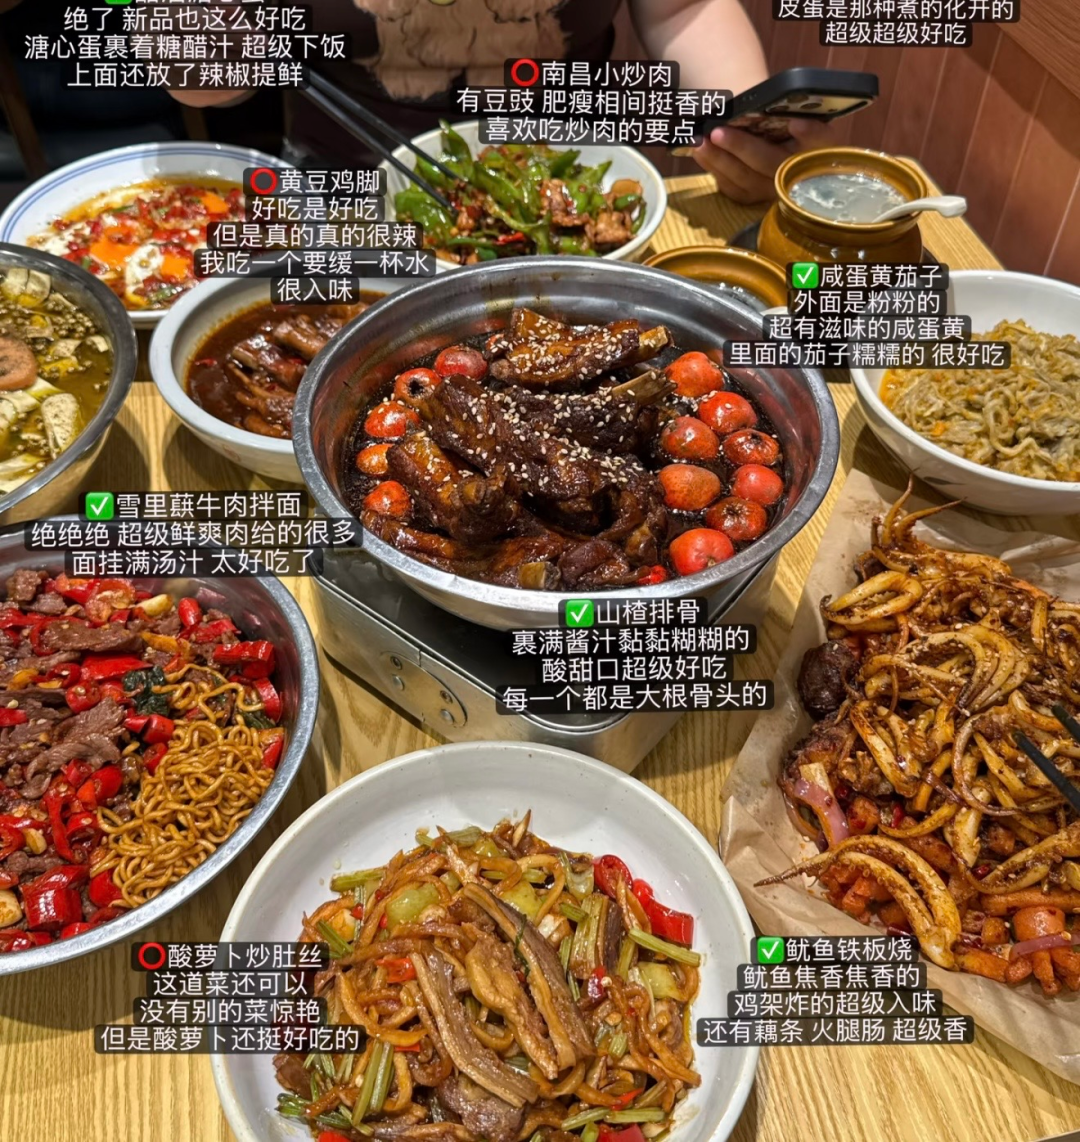
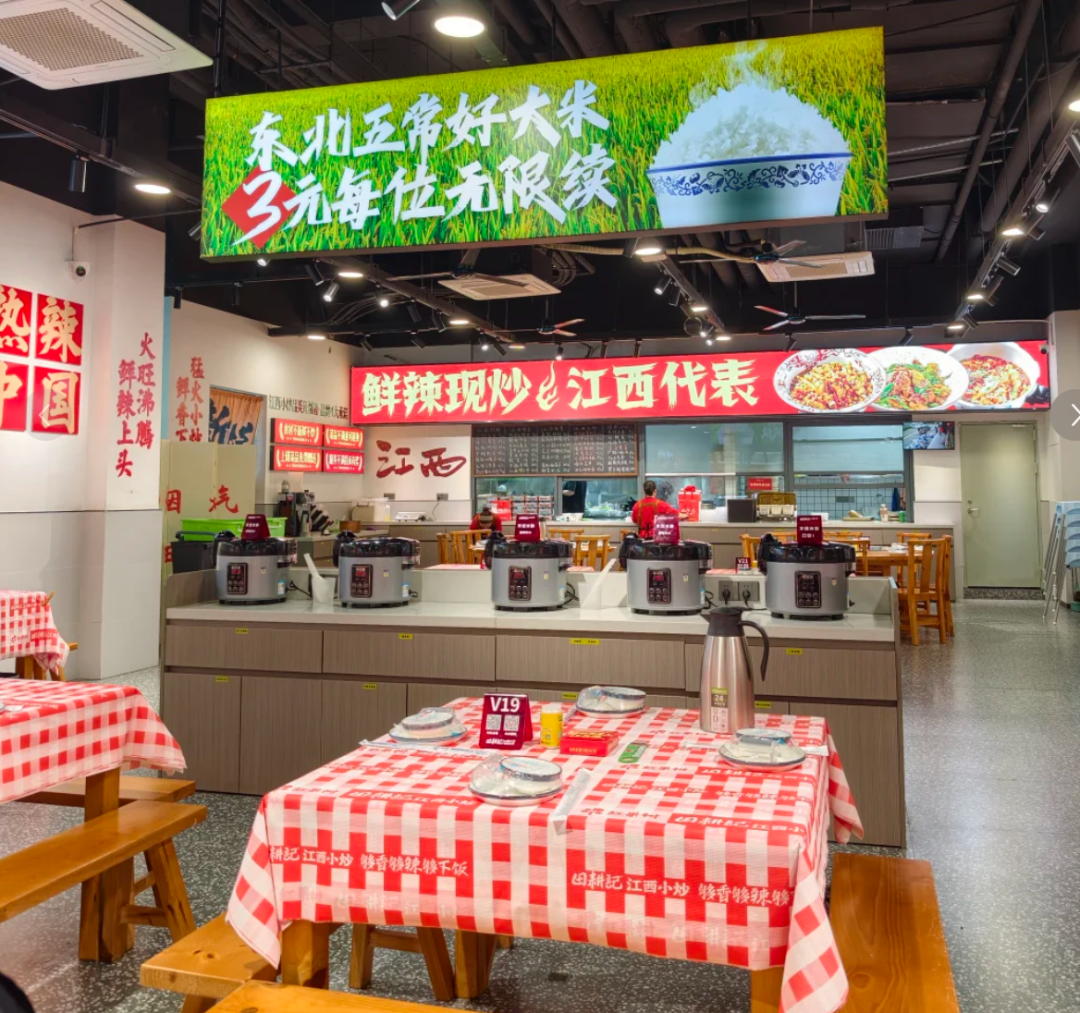
江西小炒火起来的原因就是三个最朴实无华的东西:新鲜、现炒、便宜。进入到一家正宗的江西小炒店中后,并非是装修最为吸引人,而是一台立式的选菜冰柜放在眼前,上面摆着当天的新鲜食材,有鸡鸭鱼肉、时令蔬菜等,顾客可以自己选择,厨师用大火快速翻炒,几分钟后就出锅了,热乎乎地端到了桌子上来。
图源:网路
定价很便宜,素菜一般是十几元钱一份,荤菜多是二十五元左右一份,店中最贵的菜品也只卖四十八元。业内流行的一句话是:20元可以吃饱,50元可以吃好。
这套组合拳击中到了现在消费者的心病上。江西小炒成为推手的原因就是全国人民对于预制菜都有一种排斥的心理。当大量的连锁餐饮、外卖使用料理包加热出餐时,口味千篇一律,但是价格却不低,这时候消费者对于“用花现炒的钱来吃预制菜”的行为越来越反感。
图源:网络
江西小炒用看得见的新鲜食材、锅气上升的样子来满足打工人的肚子,也治愈了流水线食品磨掉的耐心。据江西日报报道,到2024年底,全国江西菜门店总数已经超过1.2万家,同比增幅为450%,之后门店扩张速度依然很快,到2026年,仅江西小炒这一细分领域就已超过2万家。
这种潮流之所以出现,是因为人口迁徙改变了当地的饮食习惯,当年兰州拉面、沙县小吃的流行就是这样的。上个世纪90年代,大量的江西人去到江浙沪打工,最多的时候浙江境内的江西人有将近300万人。不能忍受清淡口味的江西人在本地开了小饭店,开始的时候给乡亲们吃,后来也得到了本地人的认可。
浙江义乌为发源地,该市的180多万常住人口里,光江西人就有接近38万人;依靠“亲带亲、邻带邻”的抱团方式,仅江西省乐平市就有一万五千多人到江浙沪开店,开出了上千家店铺。乡土网络的复制使江西小炒不需要任何的品牌投资就可以滚雪球式地扩张。
现炒是卖点,也是连锁化的死穴
但是“现炒”的这一点也成了江西小炒向外扩展时难以跨越的障碍。现炒要依靠厨师的火候、刀工和经验,同一个熟练厨师的作品和新手厨师的作品差距很大。在门店数量不多的时候,依靠几位师傅还可以保证口味;但是发展到几十家、上百家时,味型稳定就成了近乎不能解决的问题。
江西小炒的优势在于品类辨识度,但是要把“人带来的体验”复制出来并且保持稳定,这就是它的难点。
图源:网络
标准和锅气一直是对立的关系。为了快速扩张而简化生产工序,使用半成品原料,那么锅气、口味就都会没有了——社交媒体上已经有消费者投诉有些连锁分店端上来的是用预制菜稍微加热一下做成的菜肴,已经失去了原有的特色。
但是全程现炒的话,人工成本和出餐速度就会反过来限制规模的发展:一个厨师一锅一锅地炒菜,出餐的速度有上限,门店的翻台率、坪效就提不上来。两难的死结就是:不制定标准的话,规模上不去;但是制定了标准之后,就失去了原有的特色。
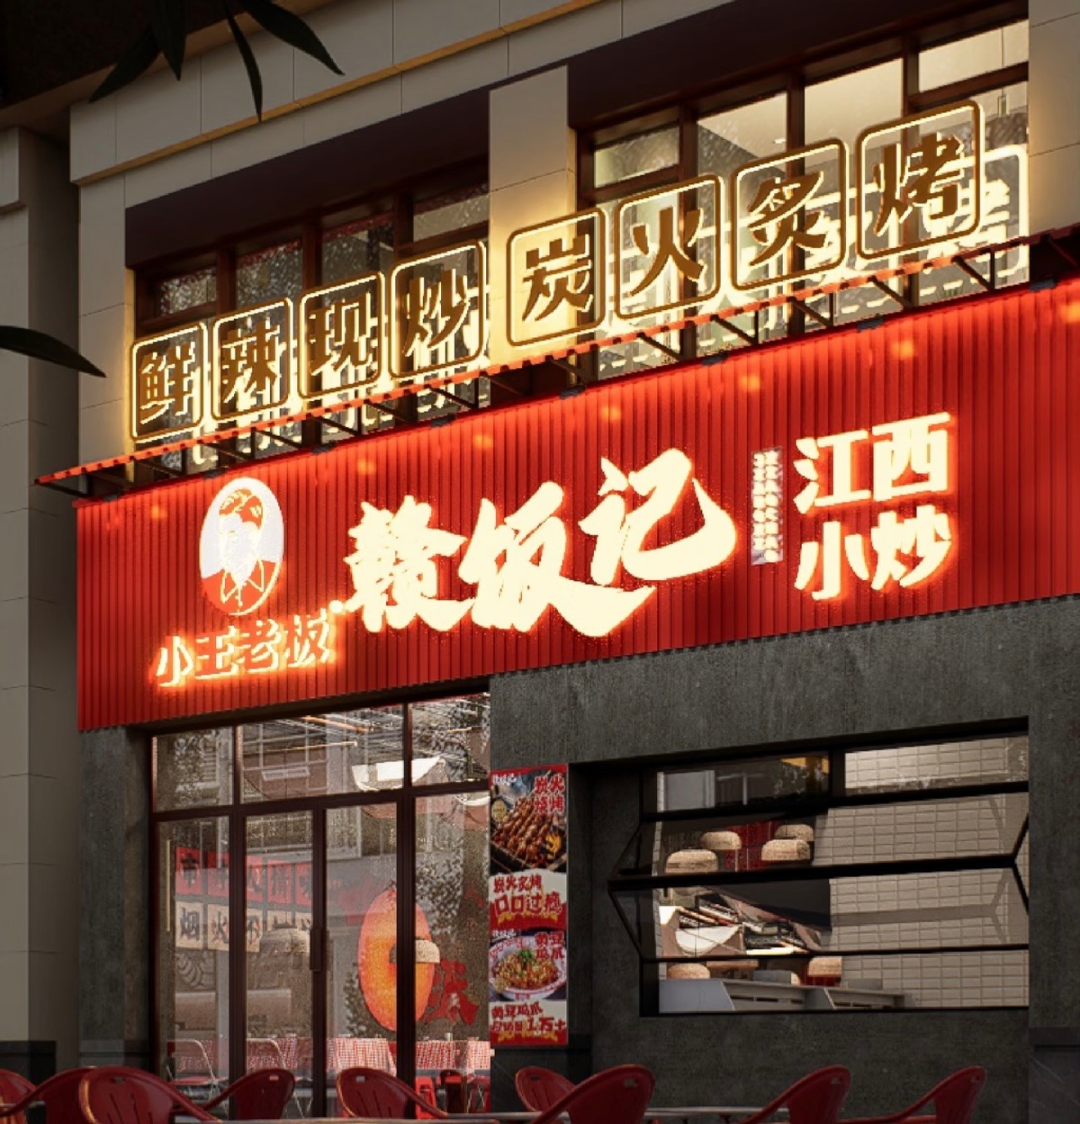
按照实际情况来看的话,江西小炒就是“有品类、无品牌”的赛道。它没有让人过目不忘的经典菜肴——不像湘菜的辣椒炒肉、川菜的水煮鱼那样一句话就可以概括出它的特色,江西小炒只是一个统称。根据整个行业的数据,连锁化率只有7%左右,湘菜的连锁化率是15%,差距很大;97.5%的品牌门店数不超过五家,大多为夫妻店或者小餐馆。如果没有品牌溢价的话,门店只能靠微薄的现炒毛利和大量的顾客流量来维持运营,因此它的抗风险能力就比较弱。
从夫妻店到连锁,中间隔着一整条供应链
把江西小炒从小店遍布街头做成连锁品牌,不是因为缺少开店的热情,而是没有完善的供应链体系。现炒对食材的新鲜度要求比较高,所以门店要保证每天有新鲜原料供应,但是连锁经营又要能提前预计采购、备货和损耗。小店每天都可以去菜市场边买边卖,但是连锁店需要解决集中采购、冷链运输、商品质量把控等问题。这是小店时代所没有过的较大的一笔投资。
已经有部分企业在走这条道路了。小江溪·江西小炒于2024年6月才开始进入宁波市场,不到两年的时间,门店数量已经突破了200家,并且已经进驻到全国25个省市自治区,在万象城、万达等购物中心也能见到它的身影。
图源:网络
虽然扩张的速度很快依靠的是标准化的产品和供应链体系的打磨,但是创始人也表示过,过快的发展会给公司带来压力,目前他们正在努力调整发展的节奏。欧记大排档于2015年在景德镇开出了第一家分店,到2024年走出江西之后,在全国各地已经有二十几家分店了。走在前面的品牌没有一个是不处在“现炒”和“效率”的平衡点上的。
连锁化带来的第二个问题就是品类的身份焦虑。一旦进入了商场并挂上了统一的招牌之后,江西小炒就不得不面对费大厨、兰湘子、大碗先生等成熟的小炒湘菜连锁品牌带来的正面竞争——据窄门餐眼数据,这三家品牌门店数量分别达到了416家、210家、209家,它们在供应链及品牌知名度方面都远超江西小炒。
江西小炒靠价格便宜、锅气热乎在街头站住脚跟,但是到了商场之后,租金更高、竞争更激烈,“便宜”和“现炒”能不能同时保留下来,就成了一个更大的问题。
3万家之后,该看的是单店和复购
门店数量超过3万家,这样的数据很容易让人产生误解。江西小炒的数据更多的是来自土法上马的乡土复制,并不是任何一个品牌规模化经营的数据。值得关注的并不是开了多少家店,而是存活下来的是哪些,有没有赚钱。根据企查查的数据,在2025年1月至2026年3月期间大约有4400家小炒店新开业,目前小炒店的数量已经达到了28000多家。进入的人数很多,但是被淘汰的速度也非常快。
图源:网络
江西小炒最大的壁垒并不是有多少家门店,而是能否保住现炒这一条线。消费者选择它的原因就是现炒的锅气和新鲜的食材;但是一旦连锁化破坏了这两点之后,它就会从预制菜的克星变成另一种预制菜,从而失去存在的基础。如果想要保持锅气的话,那么就只能接受扩张速度慢、人工费用高、不能有效控制质量的结果;而想要扩大规模的话,则会面临锅气消散、品牌形象受损的风险。
更冷静地来看待这个生意的话,它大概率很难出现一个全国性的超级品牌,但是它会一直以一种“品类”的形式存在下去——就像沙县小吃、兰州拉面一样,遍布各地,却没有哪个龙头能称霸一方。就整个行业而言,地方风味的需求是真实存在的,但是品牌化、全国化的供给严重不足,两者之间的差距就是三万家门店后面的机会。
江西小炒用一口锅气打动了打工人,也在“现炒”和“规模”之间走上了跷跷板。虽然有三万家门店,但是连锁率为7%。能把锅气留在每个店铺里的人,才算是真的吃下了这门生意下半场的东西,而这个比开三万多家店要难得多。


