今年九月,绿茶集团发生的资本变动非常受到行业关注,第二大股东合众集团清仓退出,彻底和绿茶餐厅说了再见。合众集团作为外资私募机构,长期和绿茶集团深度绑定,现在却离场了,表面上看就是很正常的投资周期解暑,但实际上却将绿茶集团的困境摆到了明面上。绿茶集团的股价跟最高点比起来将近减少了一半,老店的经营状态也大不如前,绿茶集团还能讲出让资本市场满意的新故事吗?
二股东陪跑九年,为何选择此时离场?
合众集团于2017年入股绿茶餐厅,耗资七千多万美元,差不多持有品牌30%的股份。随后的九年时间里,合众集团全程参与品牌各个环节,比如品牌重组以及IPO等节点,可以说是陪着绿茶集团走过了多年风雨。不过,私募基金本身的存续年限和回款要求都是固定的,合众集团的退出时间是早就定下的,从资本运作的方式来看,合众的退出符合流程,算是常规操作。
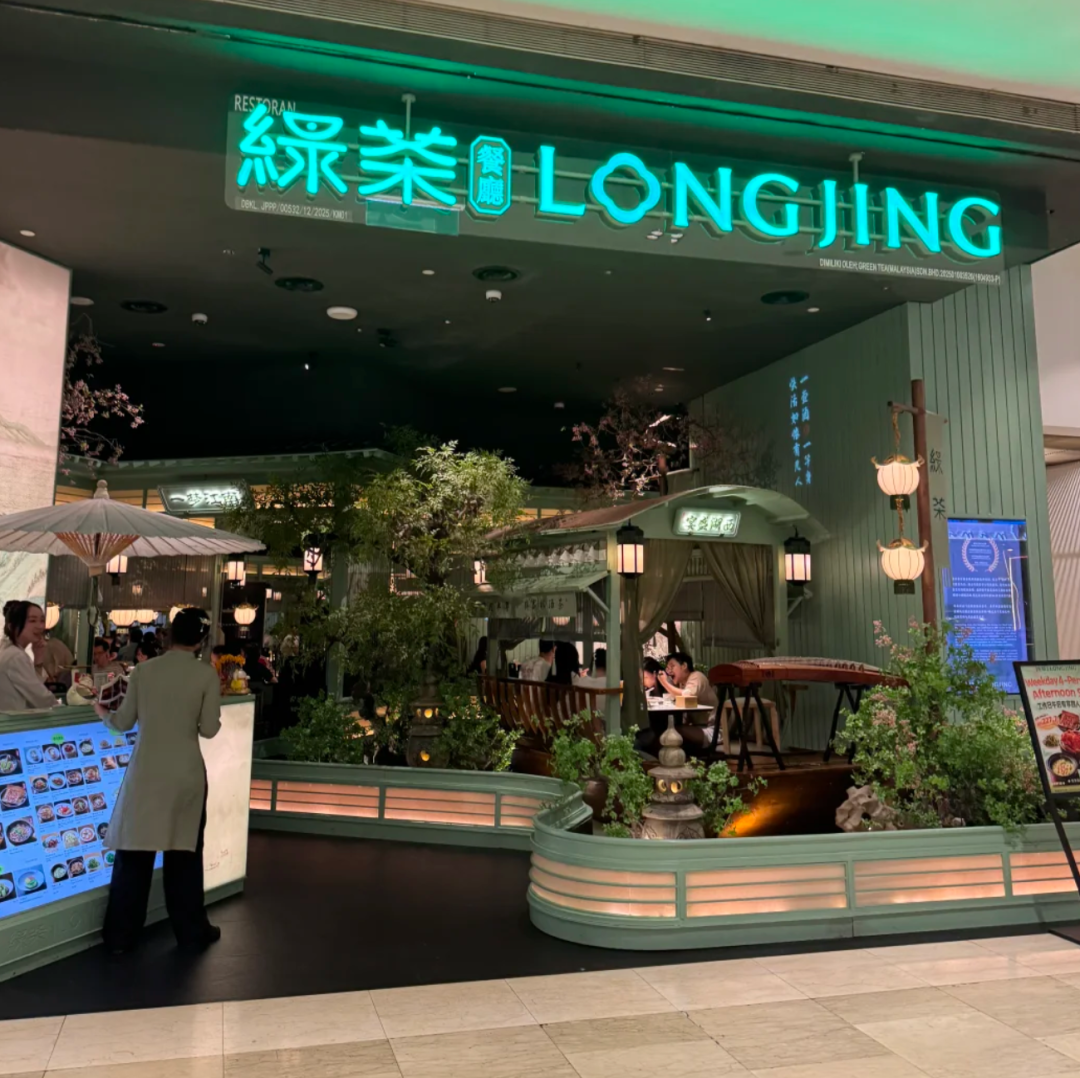
但事实上,合众集团的减持过程足足持续了大半年,今年四月的时候,机构一次性放出了三项股权出售方案,这使得公司股价大跌,资本市场产生了负面情绪。到9月21日,官方发布了公告表示合众集团的所有股份都已清仓,这使得当天公司股价再次下跌。
(图源:网络)
即使品牌一直解释这只是很正常的安排,不代表品牌经营有问题。但是对股民和投资者来说,合众退出的时间节点恰好赶上绿茶增速放缓的阶段,这很难不让人多想,进一步放大了资本市场的悲观心态。股权全部清仓之后,合众集团派驻到绿茶餐厅的非执行董事也离职了,深度绑定彻底结束。
其实从投资收益来看的话,合众集团这九年的投资还是很成功的。绿茶集团上市时的发行价为7.19港元,机构在上市阶段靠部分减持回笼了一大部分资金,拿到了稳定的超额回报。但是二级市场普通的投资者却承受了大幅度的市值蒸发,这也导致资本市场对绿茶的质疑程度更上一层楼。
为什么绿茶集团走到了如此境地?
1、增长逻辑本末倒置,靠开店堆量掩盖单店疲软
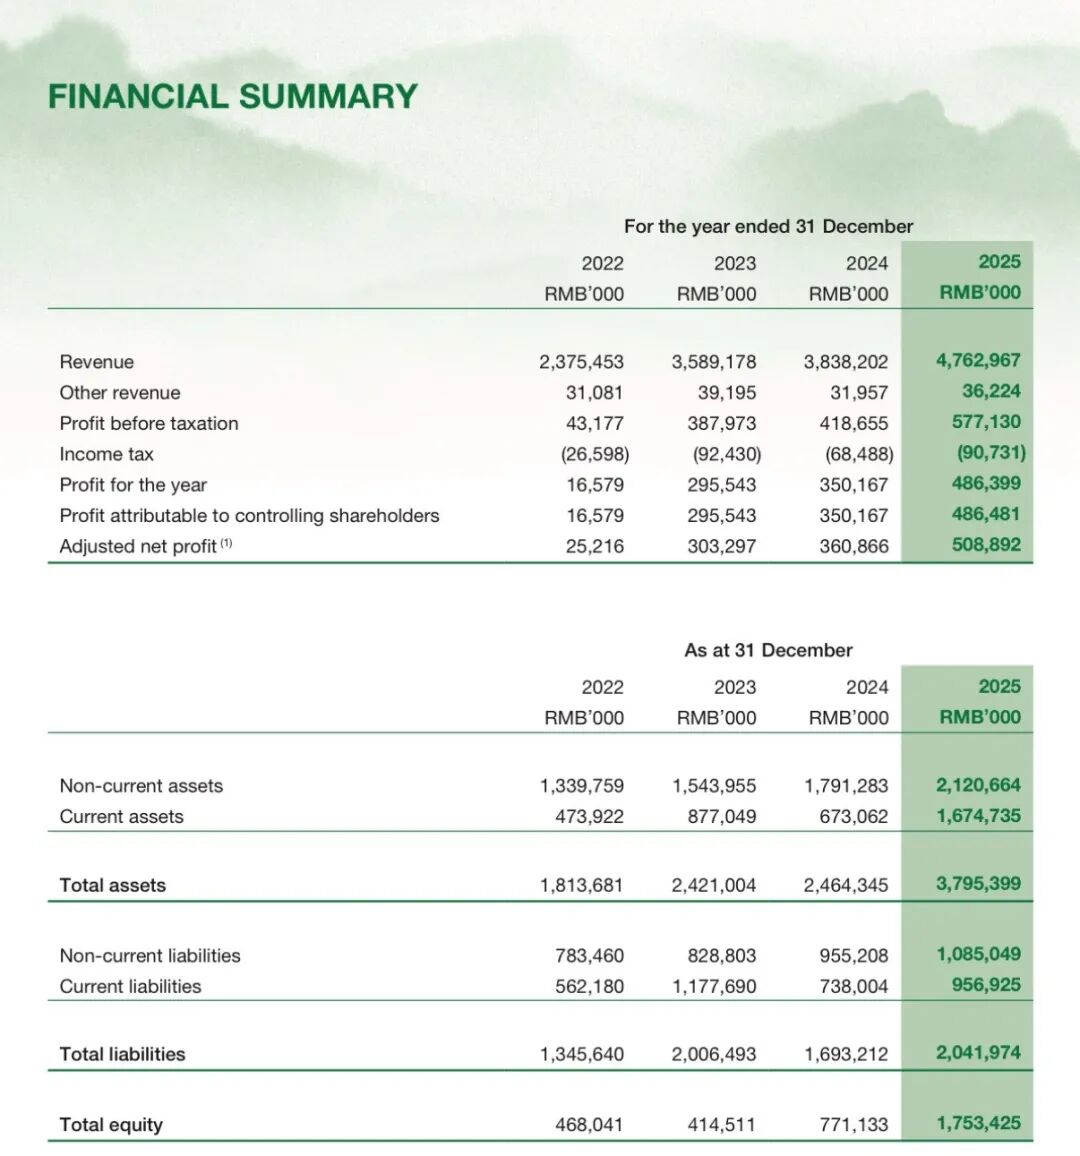
绿茶集团近两年的经营数据显示,去年品牌同店销售数据出现了小幅度下滑,老店的整体状况还算稳定。但是到了今年上半年,绿茶餐厅同店销售额跟去年同期相比直接下滑了9.7%,单店每天平均销售额原本为两万元,现在夏季那个到了1.68万元,创收能力衰退了很多,经营压力可想而知。
而绿茶集团为了掩盖问题,不断扩张门店,试图让新门店带动营收,在很短的时间内,门店数量迅速上涨了二百多家,但是整体营收增速仍然只有16.8%,门店扩张速度比收入的增速快了约三倍。显然,绿茶餐厅的增长已经完全失衡,这也导致原本单店经济红利更加受到稀释,品牌增长越来越乏力。
(图源:绿茶年报)
2、性价比定位陷入僵局,逆周期环境利润持续被压缩
绿茶餐厅能在中餐赛道快速出圈,核心靠的就是亲民的性价比,长期锁定人均50至80元的大众消费区间,适配家庭聚餐、日常简餐等刚需场景。在消费行情火热的时候,这样的定价能快速吸引客流、抢占下沉市场。但在大众消费愈发保守的当下,这套模式的弊端彻底暴露。
为了留住客源,品牌只能继续压低客单价,但是门店翻台率还是不断下降。主打极致性价比的绿茶完全没有调价空间,原材料、房租、人工成本逐年上涨,终端售价却持续走低,品牌没办法通过提价对冲成本,利润空间被不断挤压,盈利变得越来越吃力。
3、规模扩张失控,管理半径跟不上开店速度
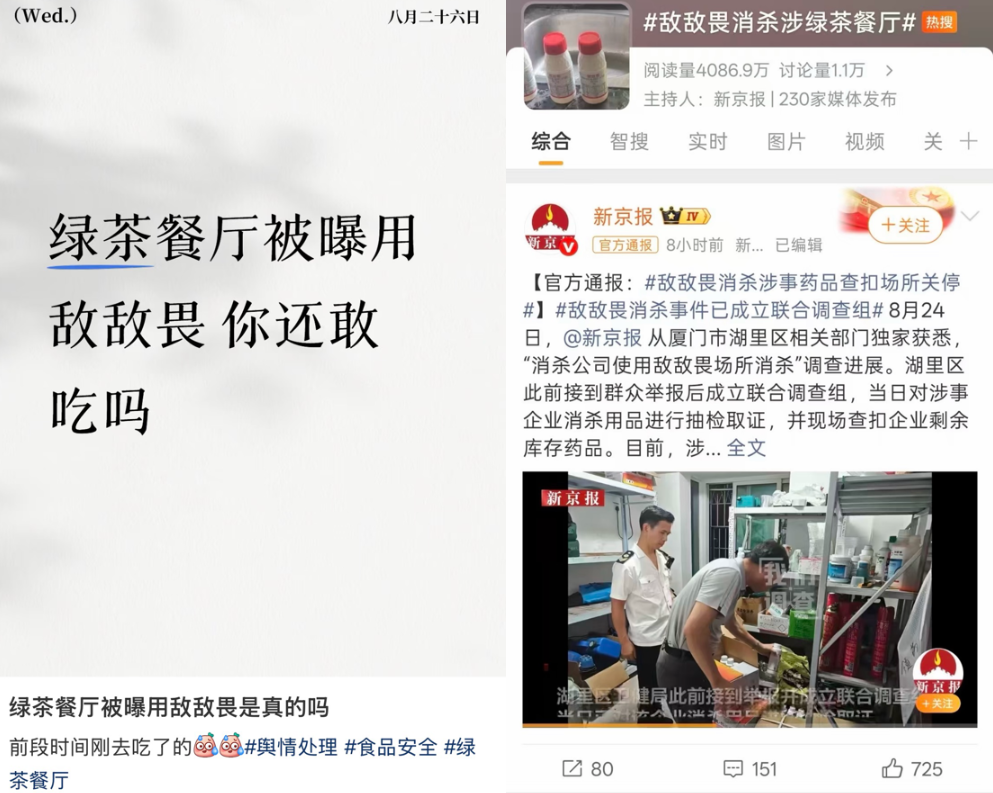
扩张还带来了更严重的问题,品牌的供应链能力跟不上,门店的品控也彻底脱节,很多门店几乎都在同一时期出现了严重的经营问题。比如今年八月发生的食品安全事故,绿茶餐厅合作的消杀公司竟然使用敌敌畏消杀作业,因为这件事极其严重,直接被国务院的食安办接手督办。
这次的风波也直接让品牌的口碑跌入谷底,当周股价大跌。这正是门店过多的弊端,绿茶的门店几乎遍布全国,光是第三方食材加工供应商就有二百多家。在这样的情况下,品牌根本没办法做到有力的监管,品控和管理漏洞层出不穷且不断放大,引起重大舆论危机已经是必然的结果。
(图源:网络)
绿茶集团的经营模式存在什么问题?
1、去厨师化依赖预制菜,和品牌宣传形成严重割裂
为了适配快速拓店、降低门店运营成本,绿茶一直采用高度依赖第三方加工的预制模式。招股书里也明确提及,品牌和两百多家第三方食材加工厂达成合作,菜品大部分预处理工序全部交由外包完成,门店仅需要简单加热、装盘即可出餐。
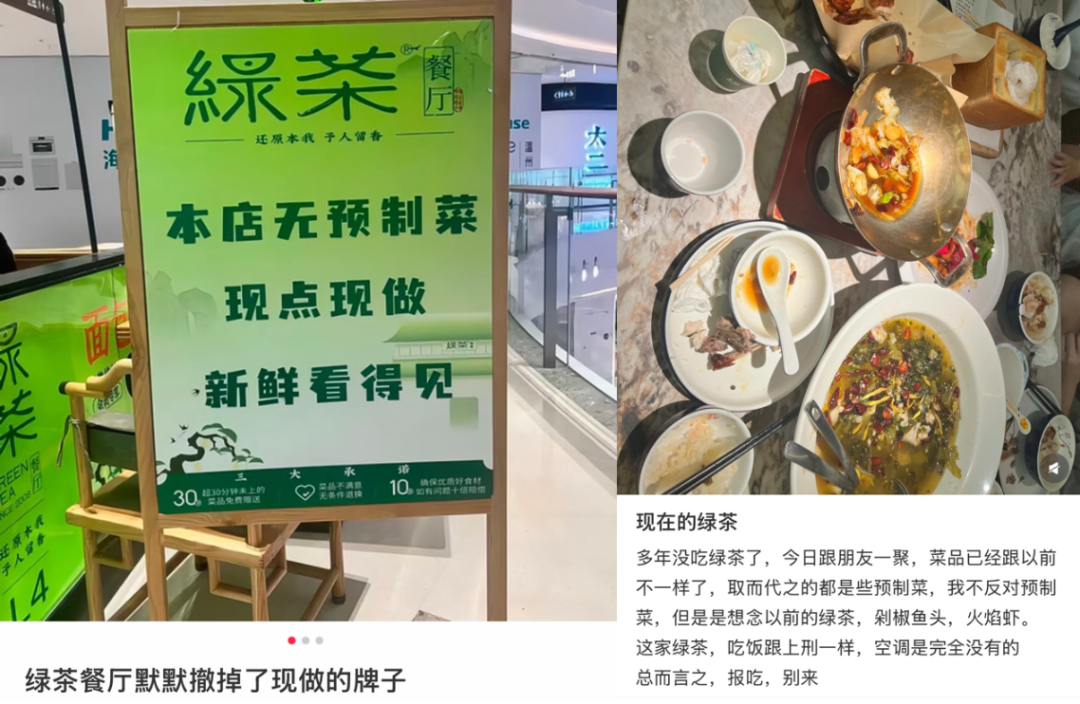
这套去厨师化的模式,极大降低了新店的开业门槛和运营成本,支撑了品牌的高速扩张。但矛盾的是,过去很多年里,绿茶一直对外主打现炒、现做的中餐烟火气,门店招牌、外卖包装上,都印有“无预制菜、现点现做”的宣传字样。
后续随着行业预制菜争议发酵,品牌悄悄撤下线下门店的宣传招牌,还涂黑了外卖餐具上的无预制菜标识。一边靠着预制模式降本增效、快速开店,一边靠着现做概念收割消费者信任,言行不一的操作,彻底消耗掉了大众对品牌的好感,品牌诚信度大打折扣。
(图源:网络)
2、小型店模式制造坪效假象,单店盈利隐患被掩盖
最近几年,绿茶一直在大力推行轻量化小店模型,主打450平方米以下的小型门店,重点布局各大购物中心。从数据表面来看,这套模型十分亮眼,2026年上半年新开的小型门店,月均坪效达到1868元/平方米,比传统老店高出47.3%,看着效率大幅提升。
但高坪效并不等于高盈利,这只是一种数据层面的假象。小店模式缩减了门店面积、减少了餐桌数量,虽然单位面积创收更高,但单店整体的总营收规模被大幅压缩。在整体客流下滑、同店销售疲软的大环境下,小型店没办法靠翻台、流水拉高整体利润,看似好看的坪效数据,掩盖了单店盈利能力不足、抗风险能力变差的真实问题。
3、外卖占比持续走高,堂食基本盘不断松动
绿茶餐厅为了弥补堂食客流减少带来的营收缺口,也开始在外卖业务上下功夫,外卖业务的营收的确一年比一年高,去年上半年外卖业务的收入占总收入的22.9%,但是到了今年上半年这一数据已经上涨到了24.3%,外卖业务成了品牌营收增长不可或缺的一部分。
然而,从事餐饮行业的人都清楚,对于中式正餐来说,堂食才是最重要的,而外卖只能作为补充存在。这是因为品牌的场景体验和溢价都是建立在堂食基础上的,而且堂食口味就是比外卖要好。绿茶餐厅堂食业务下滑,而外卖业务增长,这说明品牌的核心业务受到了动摇。外卖业务基本上是以价换量,利润很微薄,而且还会将堂食的客流分走,并不能真正解决品牌的困局。
绿茶集团如何挽回颓势?
1、放缓拓店节奏,修复存量门店
按照绿茶集团的原计划,它会在今年新开两百家门店,但是仅上半年的六个月就已经完成了131家门店,扩张节奏非常快。如果继续保持这种节奏,客流会进一步被稀释。
品牌现在要做的不是追求门店规模,而是放缓扩张节奏,将更多的资源用于修复存量老店。因为资本市场在对品牌做价值判断的时候,不单单看重门店数量,还会关注单店的经营质量,经营质量上不去,开再多门店也无济于事。只有稳住老店的营收,才能提升资本市场以及消费者对品牌的信心。
(图源:网络)
2、直面预制菜争议,用透明化经营重塑品牌信任
之前绿茶餐厅偷偷撤下宣传标语以及涂改包装标识的行为之所以引发大众不满,是因为它一直回避问题。大众反感的从来不是预制菜本身,而是品牌虚假宣传、刻意隐瞒的行为。对绿茶来说,最好的破局方式就是主动坦诚,可以直接在菜单、门店公示菜品制作方式,明确区分现炒菜品和预制菜品。主动透明化的态度反而能形成差异化优势,重新积累用户信任。
3、深耕海外市场,用新增量替代内卷的国内赛道
目前绿茶的国际化布局还处于起步阶段,14家海外门店对整体营收的贡献微乎其微。不过从落地效果来看,绿茶餐厅很适配海外华人市场,香港单店月销售额突破200万港元,足以证明品牌的出海潜力。
与其在国内低线城市持续加密开店、陷入自我分流的内卷,不如集中资源深耕已经跑通模型的海外市场。靠海外市场的真实利润增量,反哺国内门店的运营调整,为品牌转型留出足够空间。
合众集团九年陪跑后的清仓离场,算不上压垮绿茶的最后一根稻草,但绝对是给品牌敲响的一记重磅警钟。对现在的绿茶集团而言,纠结如何讲出新的资本故事没有太大意义,只有先把摇摇欲坠的老故事讲稳、讲扎实,未来才有机会酝酿全新的增长可能。


