火锅业务增长逐步见顶之后,海底捞开始把目光投向西餐赛道。2026年9月,旗下全新副牌Lucky Garden·手作鲜意面正式进京开店,130元的人均定价,直接切入西式正餐市场。作为海底捞“红石榴计划”里面第一个真正意义上的西餐正餐尝试,这也意味着这家火锅巨头,在寻找第二增长曲线的路上,又迈出了关键一步。
海底捞的手作意面,端上了西餐桌
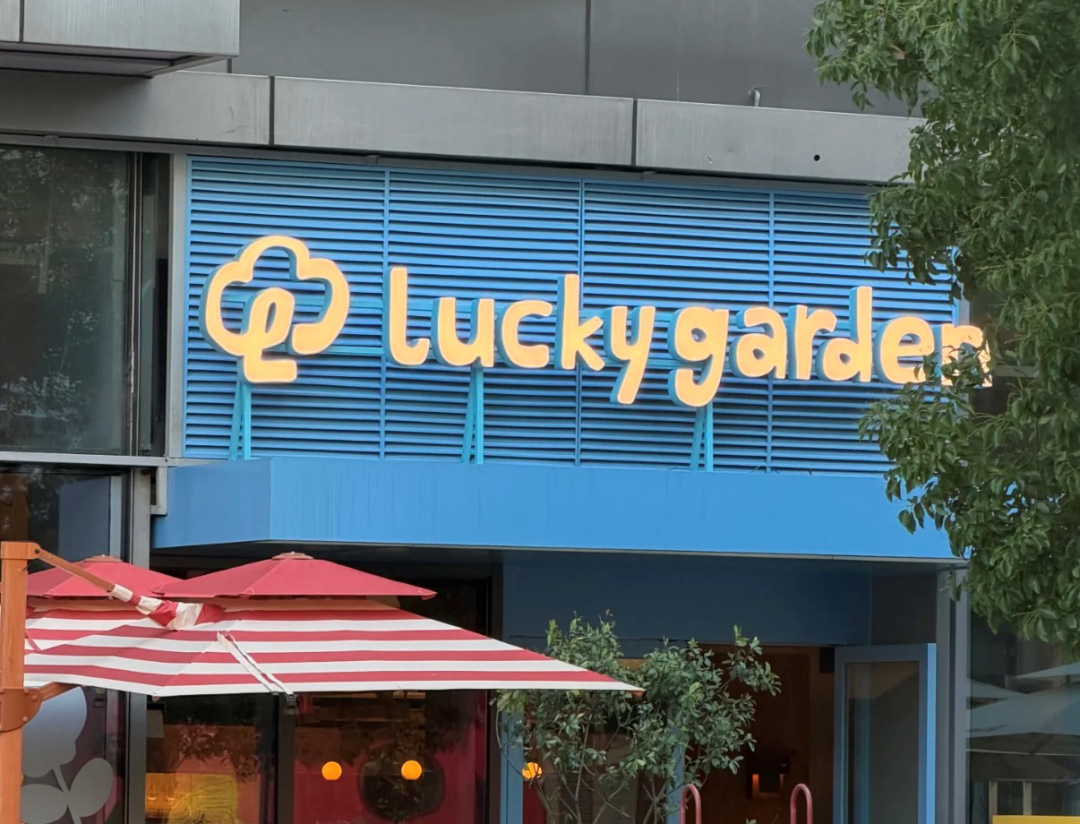
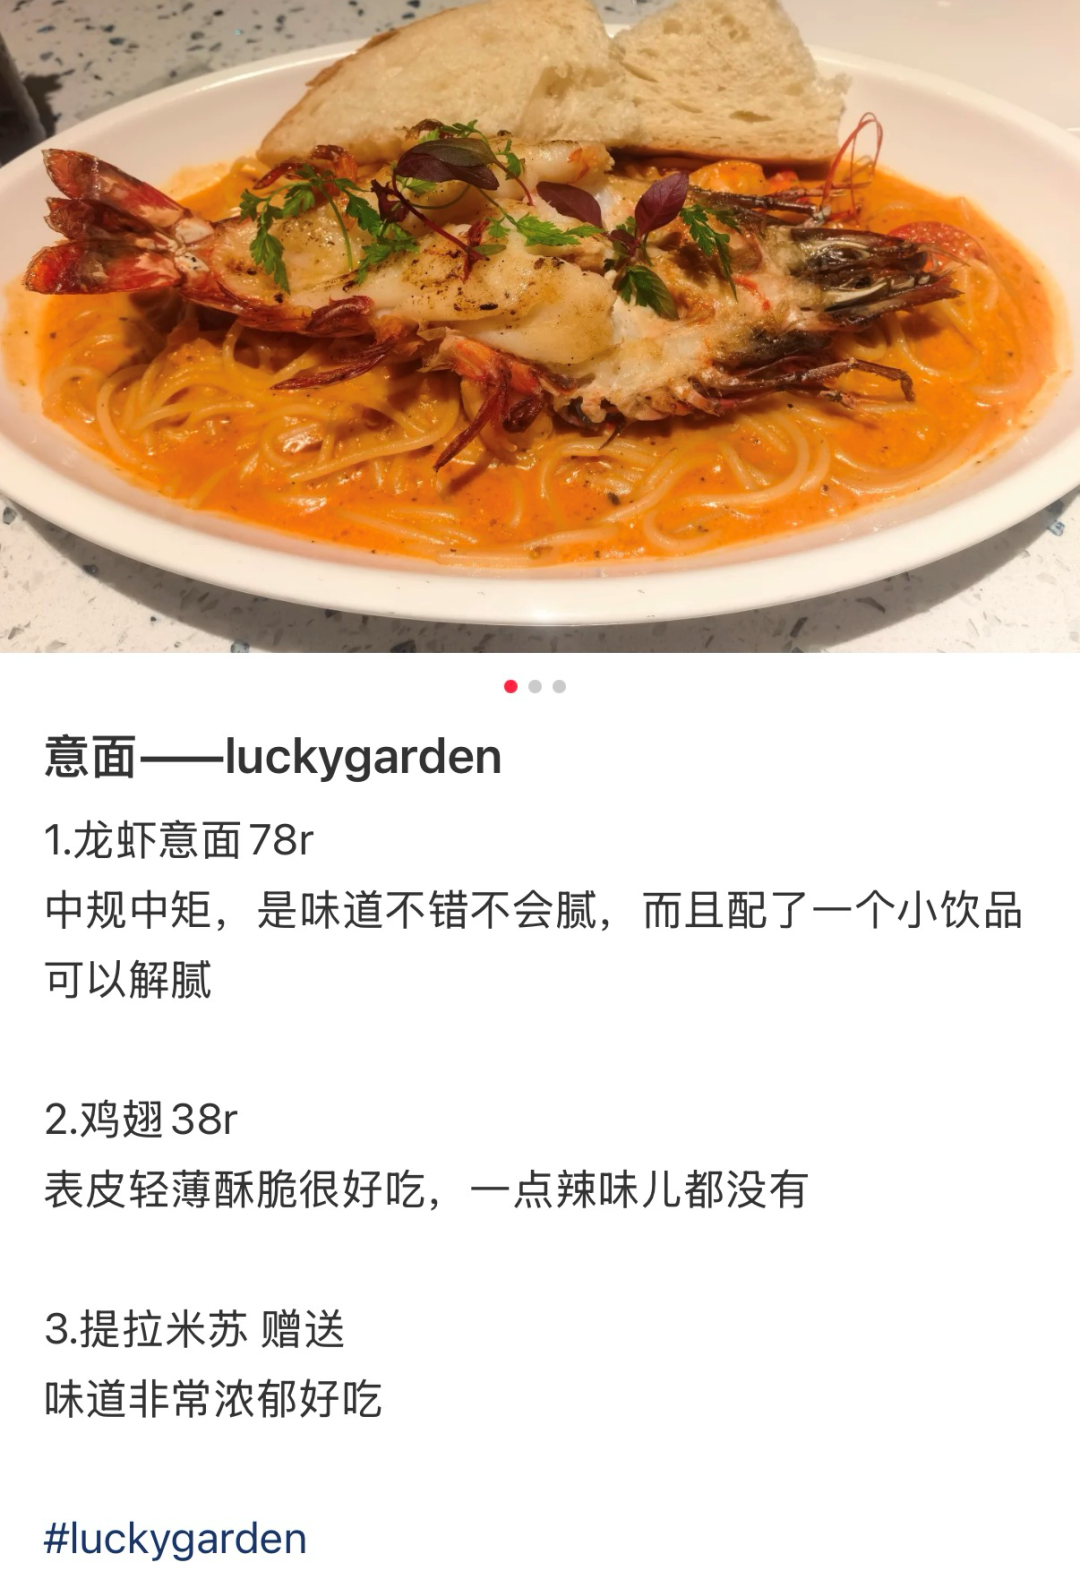
2026年9月12日,北京西北旺万象汇,Lucky Garden·手作鲜意面正式开业。这是该品牌继杭州两家门店之后,第一次走出杭州,落地北京市场。整个品牌的产品矩阵覆盖了完整的西餐品类,包含手作鲜意面、薄脆披萨、前菜、浓汤、轻食、小食,还有甜品、咖啡以及各类果蔬饮品,整体SKU大约90个。意面单品定价68-118元,轻食类产品40-60元,北京门店的人均消费来到130元。
(图源:网络)
需要厘清的一点是,这并不是海底捞第一次触碰西式餐饮。过去推出过小嗨爱炸、欢鲜堡这类项目,但都属于西式快餐、简餐的范畴。而Lucky Garden,是海底捞体系内第一次真正进军西式正餐,并且直接选在了竞争十分激烈的价格带。
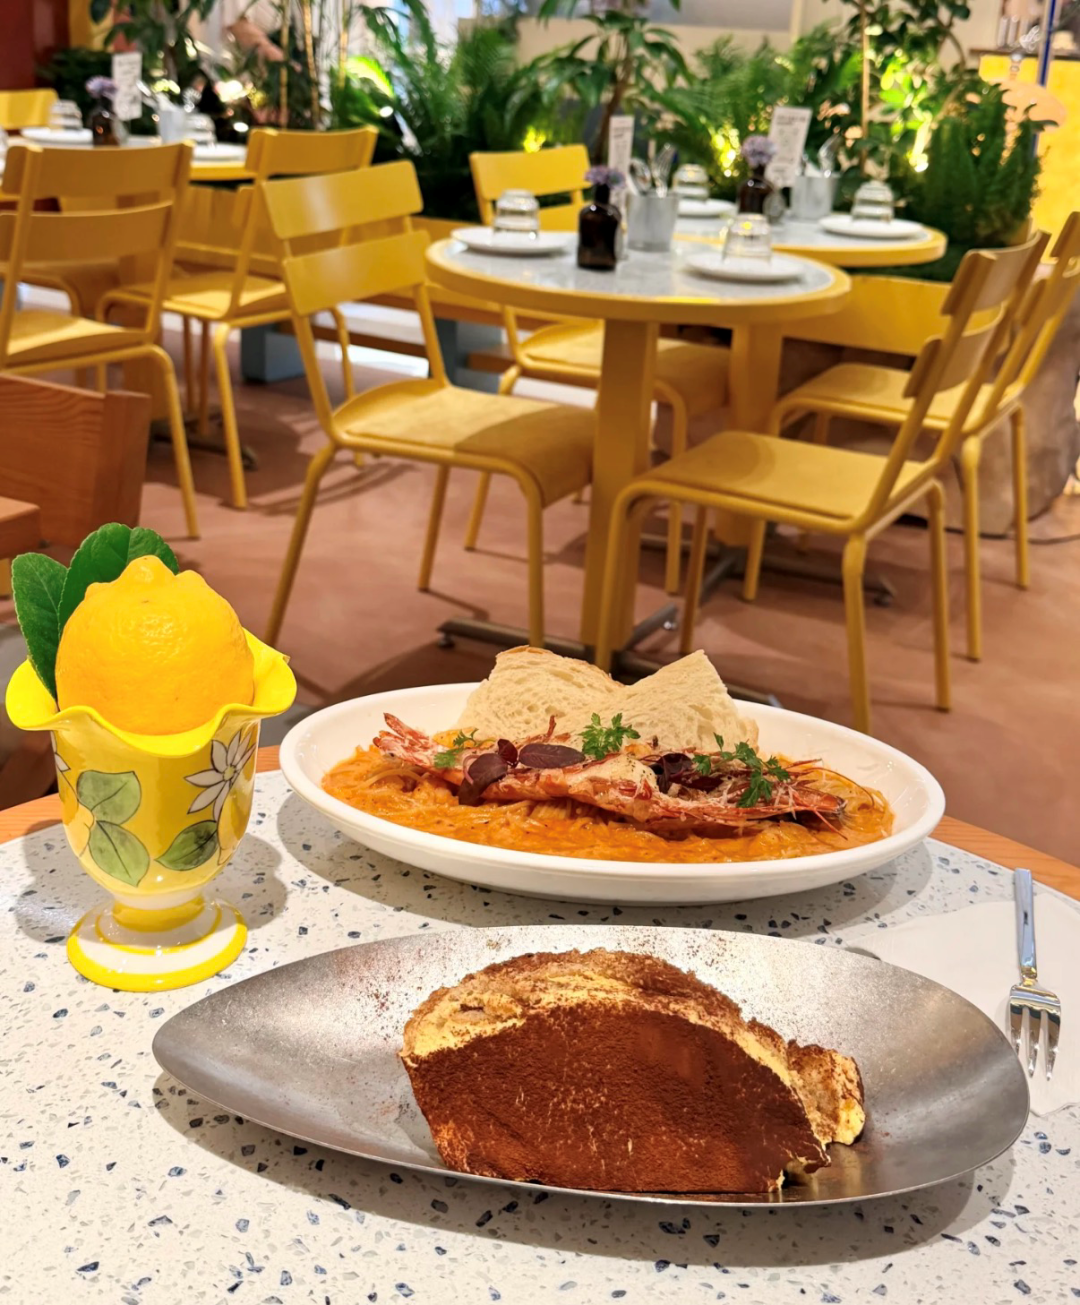
门店的装修走法式休闲轻奢路线,原木风格搭配大量绿植鲜花,不少消费者评价是治愈感满满的花园风。门店定位偏向约会、朋友小聚,同时也兼顾家庭聚餐场景,和海底捞火锅门店喧闹烟火的氛围形成非常鲜明的差异化。
(图源:网络)
西餐赛道现在正处在典型的冰火两重天格局里面。2025年全国西式餐饮整体市场规模做到了4115亿元,看着盘子不小,但门店数量明显缩水,从2024年9.2万家,收缩到7.8万家,大量经营吃力的低效门店被市场淘汰出局。
消费层面的分化也变得越来越突出。高端西餐这边压力很大,人均消费从305元下滑到263元,不少高端品牌扛不住经营压力陆续闭店。而平价赛道却跑出了机会,萨莉亚靠着47元的亲民客单价持续拓店,门店总量突破500家,实现逆势增长。夹在中间的区间同样存在机会,人均100到130元的“漂亮饭”类西餐品牌走红,依靠菜品视觉质感和门店体验拿到溢价,抖音上相关话题播放量已经突破18亿次,线上流量反哺线下到店。
市场规模稳住了,但门店总量变少,这个信号其实很关键。背后反映的是行业单店经营效率正在整体抬升,单纯靠开店堆数量的时代过去了,能做好品质、打造消费体验的西餐品牌,迎来了结构性增长窗口。
为什么海底捞又开始发展西餐业务?
1、主品牌增长遭遇天花板
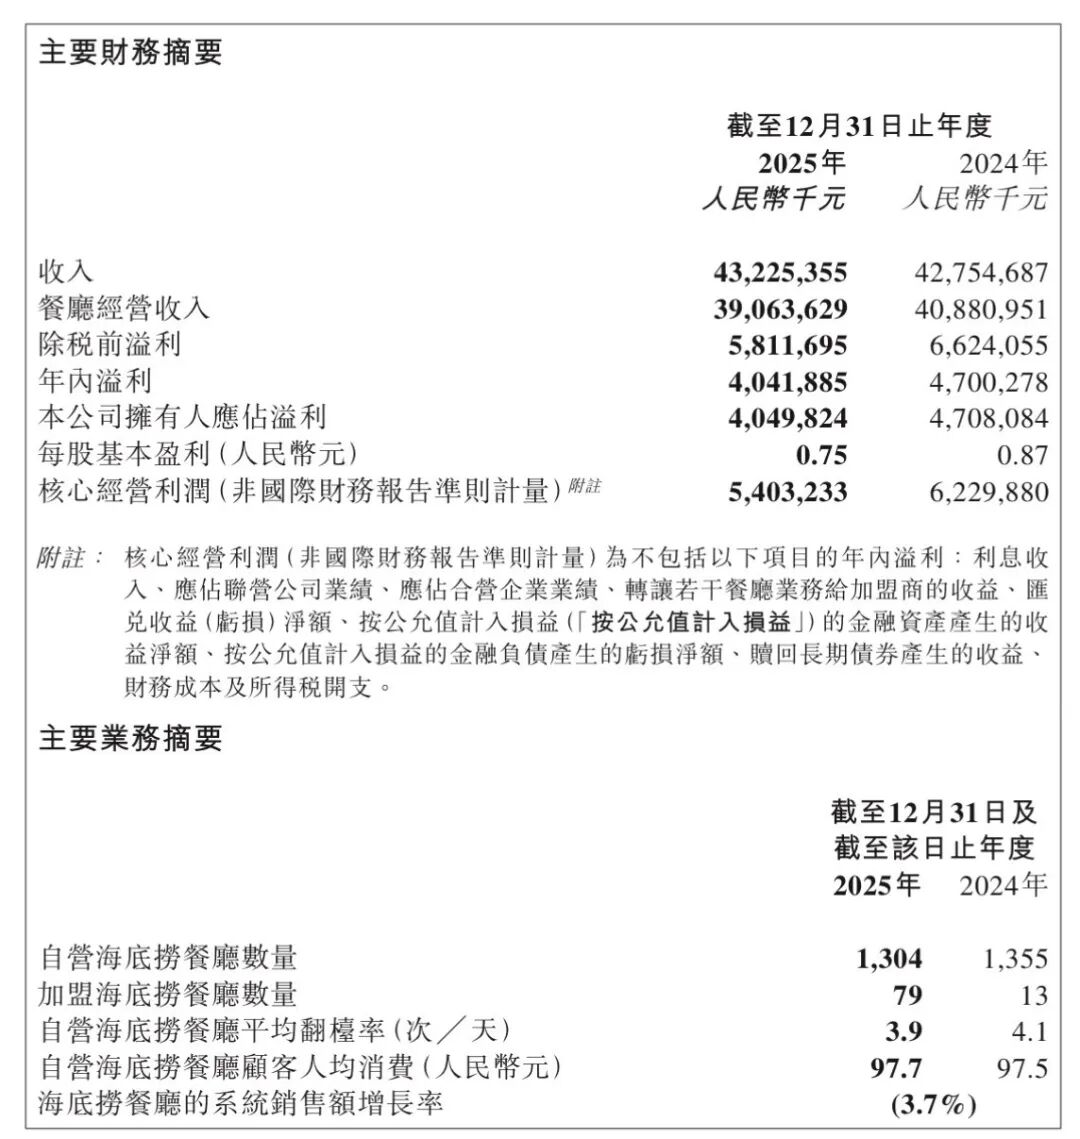
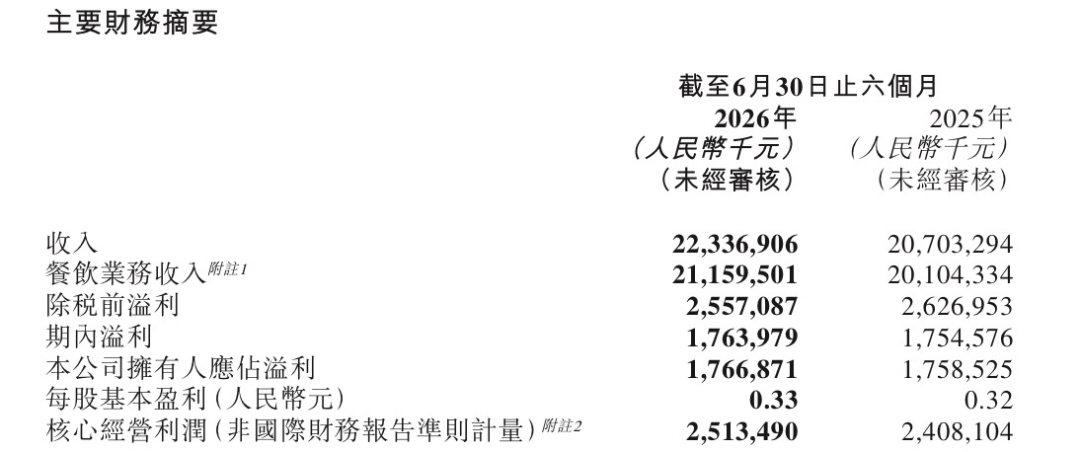
海底捞去年的财报显示,公司全年的营收一共为432.25亿元,跟2024年相比,上涨幅度只有1.1%。但是与此同时,经营利润却只有54.03亿元,同比下滑幅度达到13.3%。不仅如此,海底捞自营餐厅的翻台率也不断下降,前年每天翻台率为4.1次,但是去年下降到了每天3.9次,2025年全年接待顾客的数量为3.83亿人次,比2024下降了7.5%。
显然,海底捞火锅主业已经进入了发展瓶颈期,在存量优化阶段,门店的翻台率会承受巨大压力,客流也不断下滑。海底捞要想继续增长,显然不能只依靠火锅这个单一的品类,必须去挖掘其他能带动增长的品类。
(图源:海底捞财报)
2、副牌业务展现出不错的增长势能
海底捞在2024年启动“红石榴计划”,到2025年进入加速落地阶段。截止2025年年末,集团一共运营20个餐饮品牌,合计207家餐厅。其他餐厅板块经营收入达到15.21亿元,同比大涨214.6%。
2026年上半年,其他餐厅收入进一步达到12.71亿元,同比增长113.1%,占到集团总收入的5.7%。这部分业务增速远远跑赢火锅主品牌,也印证了多品牌战略具备可行性,给海底捞继续开拓新品类吃下一颗定心丸。
3、西餐赛道存在结构性机会
数据显示,去年国内西餐餐饮整体市场规模一共为4115亿元,这个行业整体来说还是很有活力的。但是也不能太过于乐观,因为西餐厅的门店数量也在不断减少,2024年全国共有9.2万家西餐厅,但是现在大概只剩下7.8万家。
市场的规模没有出现萎缩的情况,但是西餐厅的总数量却越来越少,这说明行业内单店的经营效率逐步提升,那些品质好、体验佳的西餐品牌留在了市场当中,最终吃到了结构性红利。目前在国内,西餐品牌的机会主要集中于效率和体验这两个方面,那些有着成熟供应链以及完成了标准化的品牌有着更大的机率杀出重围,而海底捞西餐厅的手作意面正好将体验感和可标准化结合在了一起。
海底捞做西餐的优势在哪里?
1、成熟的供应链基础设施可以复用
做了这么多年火锅业务,海底捞已经打造出了一套成熟且完善的供应链体系,这也是海底捞能够发展各种副品牌的最大优势和底气。以番茄锅底为例,它的番茄原料来自新疆,2024年卖出了7000多万份番茄锅,全年采购量超过七万吨。可以看出,海底捞对上游食材的把控能力很到位。
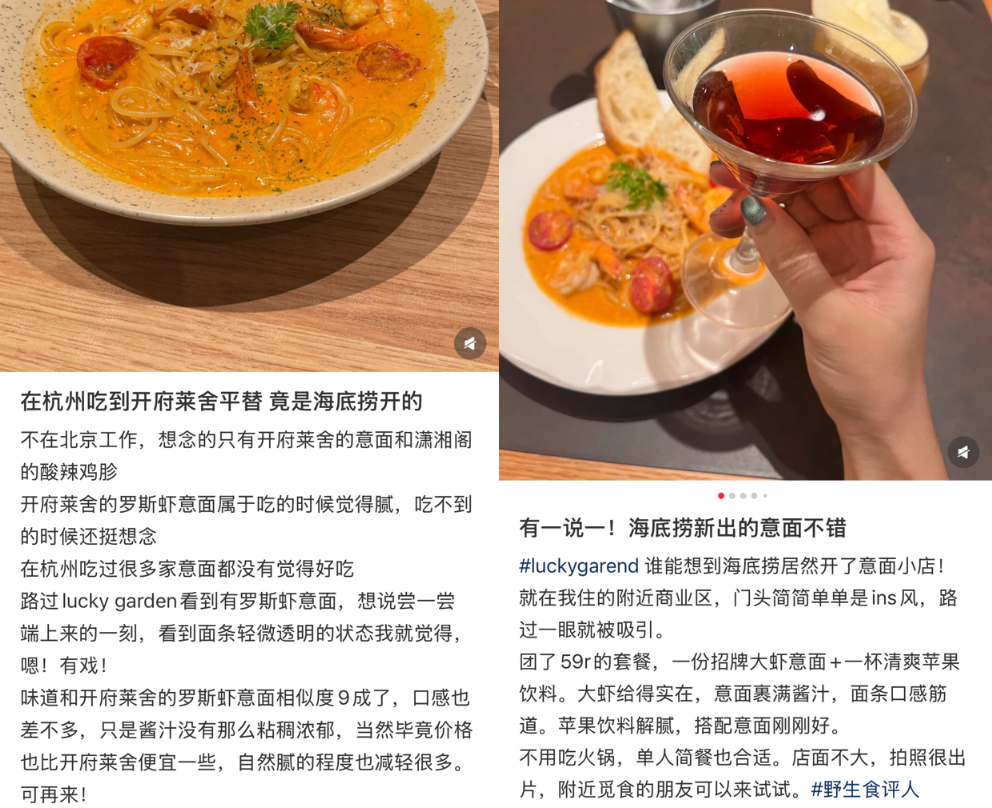
不仅如此,海底捞的冷链配送效率也很高,包括鲜切现制以及当日送达门店的配送能力都可以直接复制给西餐新品牌上。Lucky Garden的主打产品就是手作鲜意面,鲜面团对制作和配送的要求很高,很考验供应链,而海底捞的恰好有相配套的能力。
(图源:网络)
2、多品牌孵化机制已经成型
海底捞“红石榴计划”在2025年搭建起“掌勺人”和“百姓厨房”两套孵化体系。“掌勺人”偏向内部员工自主创业;“百姓厨房”则由总部主导策划推进。
2026年海底捞正式开启“中台建设元年”,把集团增长动力,从过去的单店驱动,转向总部平台驱动。这也就意味着,Lucky Garden并不是从零摸索创业,诞生之初就背靠一套完整的孵化平台。中台能够在选址评估、供应链对接、门店模型打磨等多个环节提供支持,有效降低新品牌试错成本。
3、品牌势能与客群基础能够迁移
海底捞会员总量已经突破2.44亿,会员消费占比长期维持高位。庞大的会员池,能够给副牌带来天然的种子用户。而且海底捞的主要客群是18到35岁的年轻人,这部分群体占品牌会员的65%以上,而lucky garden的装修风格为法式休闲轻奢,既有良好的用餐环境,还能拍照出片发朋友圈,也很适合约会,非常符合这部分人群对餐厅的要求。
(图源:网络)
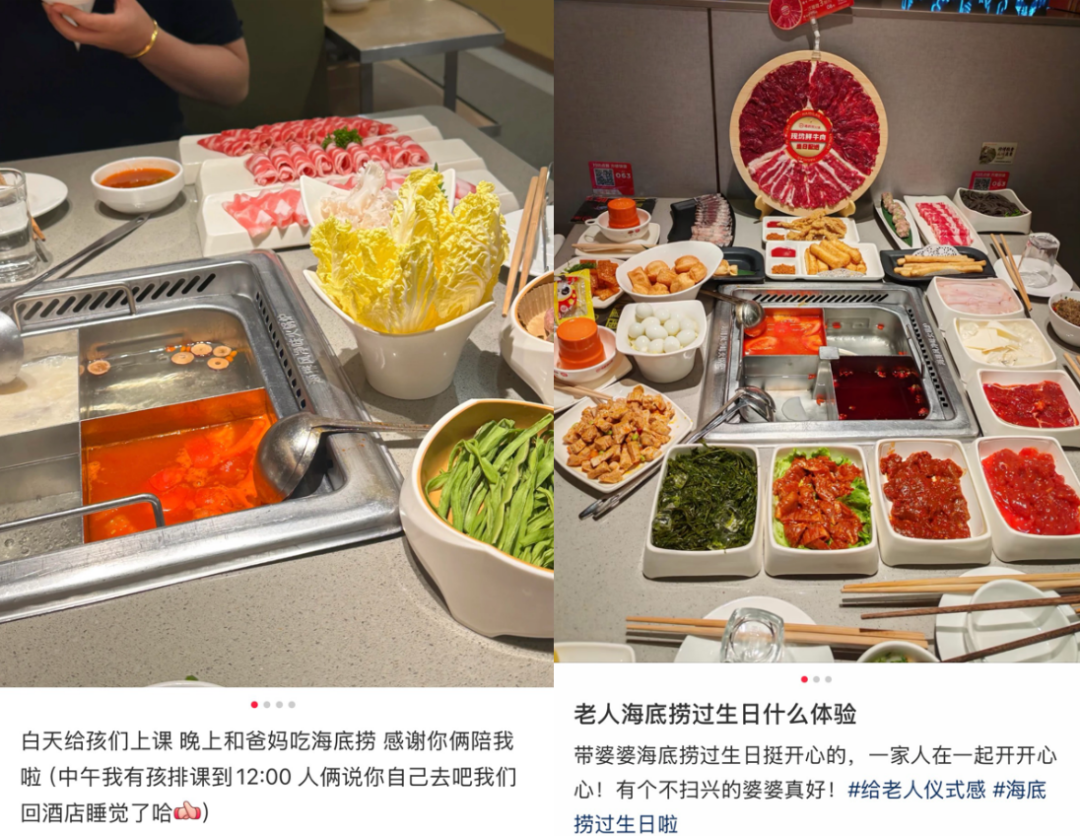
除此以外,Lucky Garden还专门设置了儿童餐,打造了家庭用餐的场景,海底捞主品牌本身也是很多家庭外出吃饭会选择的地方,数据显示,春节九天假期期间,海底捞接待了大量的家庭客群。开了西餐店之后,海底捞就可以让同一批用户多一个吃西餐的选择,用完善的产品矩阵覆盖了消费者的各种需求。
(图源:网络)
海底捞如何把新业务稳定地发展起来?
1、先跑模型,再谈规模
从Lucky Garden的扩张节奏可以看出,海底捞的战略非常谨慎,去年三月,新品牌的门店在杭州开业,直到今年五月才在杭州开了第二家门店,又过了四个月,Lucky Garden才到北京开了第一家店,目前全国一共也只有三家Lucky Garden的门店。
这样的扩张速度一下子就能看出区别,以前海底捞做子品牌的时候,采用的是广撒网模式,一上来就大量开店。而这次海底捞却在业绩会上明确表示,新品牌不会设置开店指标,跑通店型之后再考虑扩张的事情。克制的扩张节奏能使得风险最小化,避免大规模复制之后发现店型根本跑不通这种情况的发生。
2、聚焦已经验证潜力的项目
海底捞对于副牌的打法,正在发生转变,不再盲目铺大量品牌、疯狂开店,而是把资源集中投向已经跑通模型的潜力项目。
目前大排档火锅、如鮨寿司已经形成相对成熟的单店模型,进入规模化复制阶段。寿司项目翻台率稳定在6以上,海鲜大排档多地首店翻台率超过5.5。
反观Lucky Garden,依旧处在模型验证阶段,只有证明自身单店盈利水平和可复制能力,才有可能拿到更多集团资源倾斜。
3、用中台能力支撑多品牌协同
海底捞2026年推进的中台建设,核心就是把主品牌沉淀下来的选址、供应链、门店运营经验,打包成可以复用的平台能力,输出给各个副牌。
对于Lucky Garden来说,不用从零搭建整套后台体系,依托中台就可以快速完成食材采购、门店管理全流程搭建。这套总部平台驱动的模式一旦跑通,将会极大提升新品牌孵化的效率和成功率。
海底捞入局西餐,本质上是火锅主业步入成熟期之后,依靠自身供应链实力和品牌资产,去撬动全新的增长空间。Lucky Garden最终能不能跑通,不只是关乎一个意面品牌的生死,更考验海底捞整套多品牌并行的战略逻辑,能不能经受住市场的检验。


