9月17日,港股上市公司九毛九(09922.HK)盘中最低下探至0.985港元,盘中触及0.99港元,股价与公司简称形成戏剧性重合,这一幕迅速在资本市场引发广泛讨论。这家曾经的网红餐饮白马股,短短数年市值大幅缩水,截至当日收盘股价回升至1.03港元,总市值仅13.78亿港元,较高点跌幅超过97%。
市场现象
1、股价出现大幅度的回撤
九毛九的股价跌到了1港元的边缘位置,虽然说这其中受到了港股市场的流动性情况、市场情绪等一些外部因素的影响,但是接近97%的最大回撤幅度,已经让品牌过去讲的成长故事结束了,市场早已经不再采用它早期依靠太二的标准化模型、快速开设店铺、多个品牌一起爆发的增长逻辑了,现在不再看重规模扩张的速度,而是转过头来关注现有的门店能够盈利多少,以及有没有全新的增长动力能够真正落地。
2、财报利润能够改善存在着两层不一样的逻辑
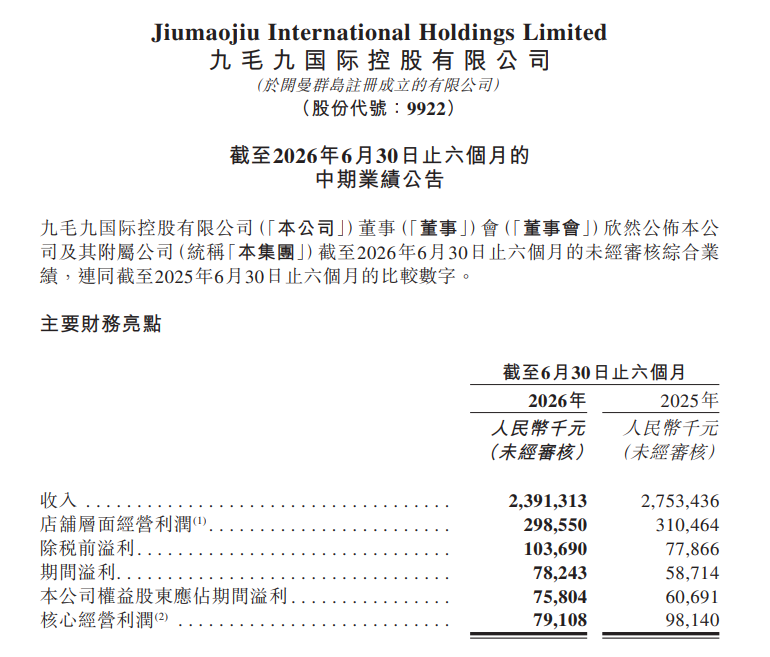
在2026年上半年的时候,集团的营业收入是23.91亿元,和去年同期相比下降了13.2%;而归母净利润达到了7580.4万元,同比增长了24.9%,利润能有这样的改善,分两方面来看,一方面是关闭那些效益不好的门店,让经营情况得到优化,太二的翻台率、同店销售额、门店利润率都实现了提升;另一方面是净利润的增长依靠的是资产处置、减值冲回等这些不是经常能有的收益,核心的经营利润和去年同期相比下滑了19.4%,主营业务的实际经营状况其实是变弱了
(图源:九毛九财报)
3、经营策略全面转变成收缩扩张
2026年上半年,九毛九在经营上全面采取收缩策略,只新开了4家门店,却关闭了42家效益不好的门店,净减少了38家,门店的总数减少到了606家,和去年同期相比减少了123家,公司宣布太二大规模主动关店的阶段已经结束,逐渐放弃那种粗放式的规模扩张方式,也不再采用“开了店就等于实现增长”的行业旧逻辑,把经营的重点转向对现有的门店进行精细化的打磨,以及谨慎地规划新门店的布局。
转型迟迟打造不出第二个太二
1、营业收入和太二高度绑定在一起
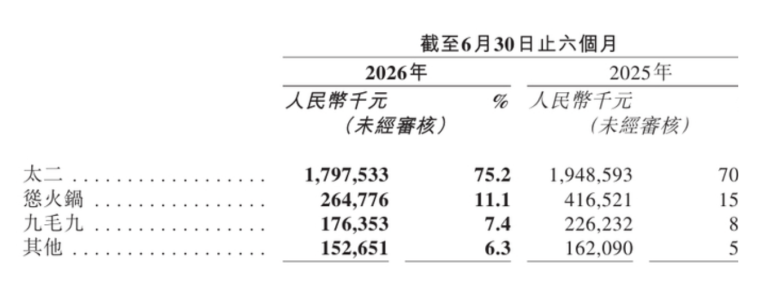
2026年上半年,太二的营业收入是17.98亿元,占到了集团总营业收入的75.2%,独自一人占据了核心的营收部分,怂火锅、九毛九西北菜以及各类新孵化出来的品牌,它们的营收占比非常低,不能形成业绩上的缓冲。
太二现有的门店经营指标虽然有了一些修复,但是品牌整体的营业收入和去年同期相比下滑了7.8%,门店数量也大幅减少,集团的资源高度集中在这一个单一品牌上,在赛道竞争越来越激烈的情况下,整体经营的抗风险能力变得非常弱,这样的情况还是挺让人忧心的。
(图源:九毛九财报)
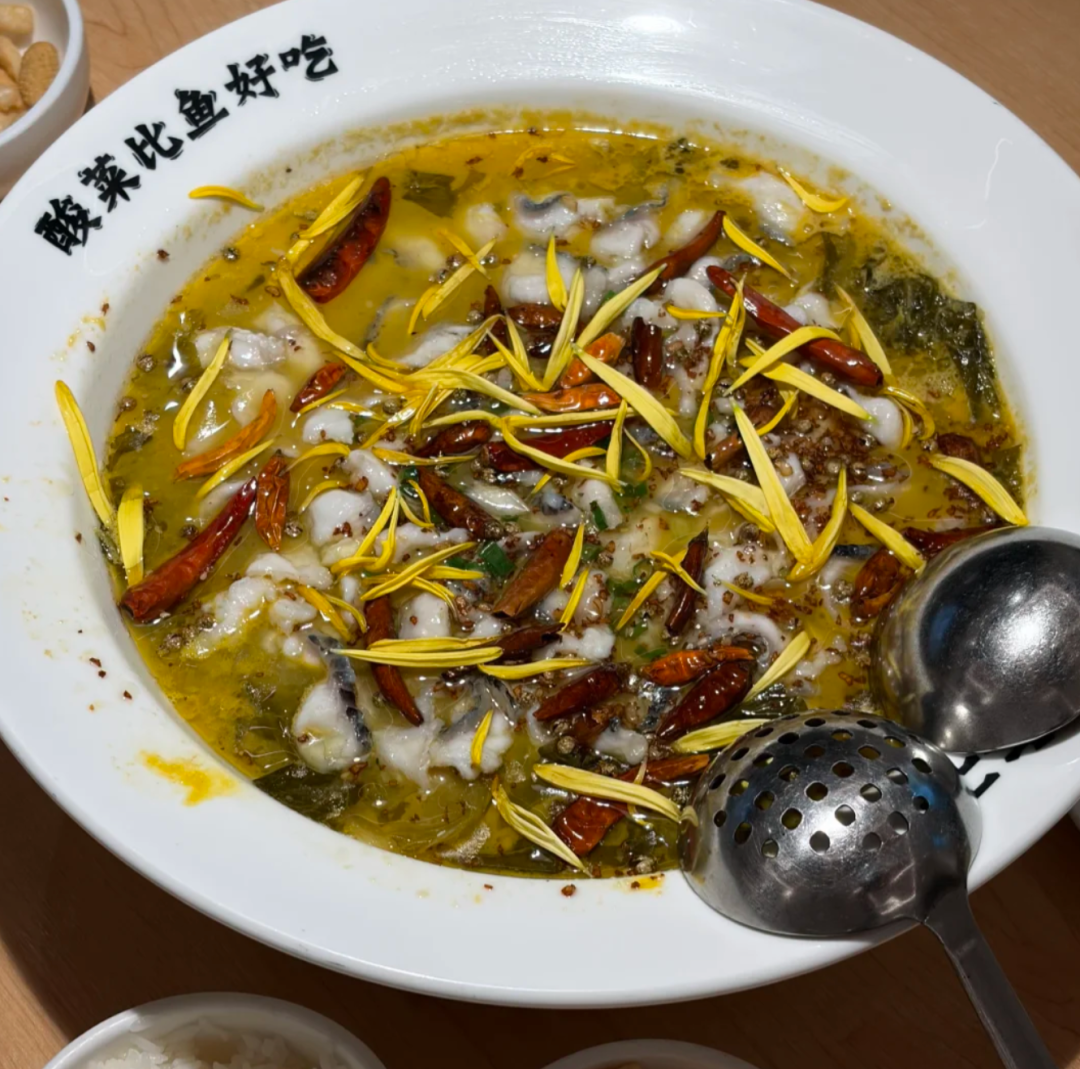
2、太二把酸菜鱼的标签去掉,这是一场难度很高的自救式转型
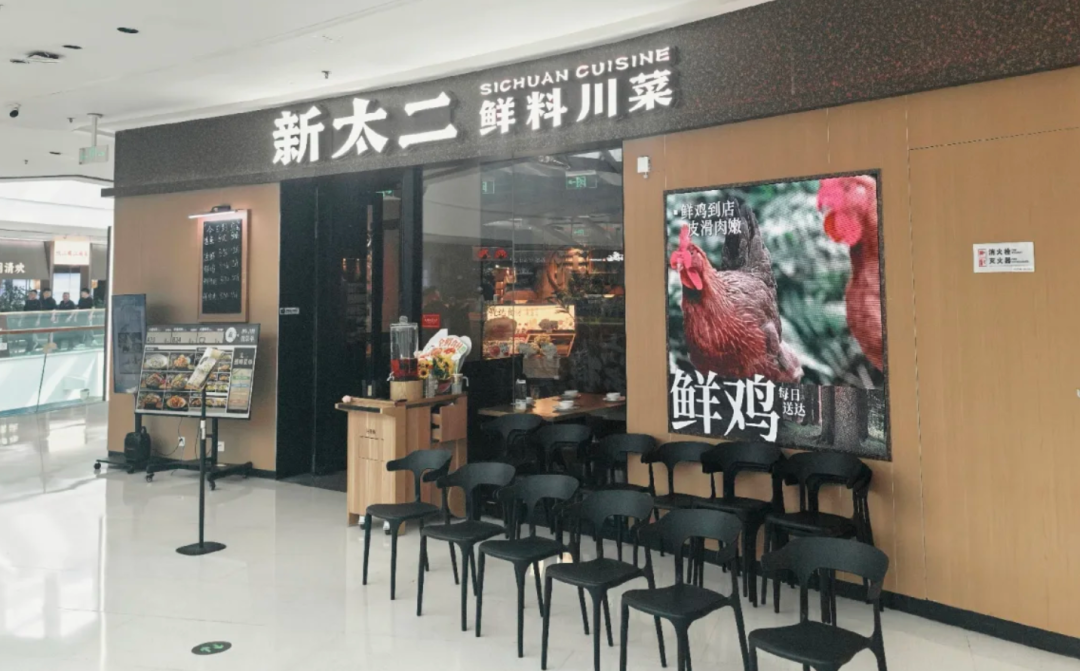
为了突破品类发展的上限,太二启动了品牌升级,从只做酸菜鱼的单一门店转变成新太二・鲜料川菜,增加了菜品的种类,改造了后厨的模式,想要摆脱品类的限制,这次转型虽然优化了现有的门店盈利情况,但也带来了很多问题,像SKU增多了,食材容易出现损耗,人力和供应链的管控难度也一下子增加了,而且消费者对品牌固有的印象很难快速改变,暂时还没有带动品牌开启新一轮的规模扩张,转型的效果还没有完全显现出来。
3、多品牌的孵化接连遭遇失败
曾经被大家寄予很大希望的怂火锅,在2026年上半年营业收入和去年同期相比大跌了36.4%,门店数量收缩,增长也失去了速度,失去了成为第二增长曲线的机会,山的山外面、赖美丽等新品牌都还停留在小规模试点的阶段,没有摸索出可以复制的盈利模型,太二的成功是依靠了时代背景、赛道机会、流量等多方面的红利,而且不同餐饮品类的供应链、运营逻辑之间的差别非常大,这些多方面的障碍导致品牌没办法再复制出爆款的奇迹。
大单品神话面临着现实的局限
1、大单品模式有发展上限和脆弱的地方
大单品模式靠着高度的标准化、容易传播、供应链简单这些优势,帮助太二快速地实现了规模化发展并在市场中崭露头角,这也是很多连锁餐饮起家时会采用的核心模式,不过这种模式的缺点也很明显,品类是有生命周期的,当红利慢慢减退之后,竞争就会变得更加激烈,利润空间也会被压缩,而且单一品类的复购是有上限的,企业的资源高度和单品绑定在一起,一旦这个赛道遇到冷清的情况,整体的经营就会直接面临巨大的冲击,抗风险能力明显不足。
(图源:网络)
2、“多品牌矩阵”成功其实是小概率事件
资本市场很追捧的多品牌矩阵增长逻辑,在实际操作中难度是非常大的,不同餐饮品类的运营、供应链体系没有办法互通使用,新品牌尝试的成本很高,想要抢占消费者的心智也很难,大多数餐饮企业的新品牌只能在小范围内进行试点,很难成长为核心的增长力量,九毛九面临的困境在行业里很有代表性,多品牌孵化所需要的周期远远超过了市场的预期,很少有企业能够真正顺利地运行完整的矩阵模式。
3、行业评价的标准已经发生了转变
在消费处于增量的时代,行业把门店数量、拓店速度作为核心的评价标准,资本市场也会因为企业的规模扩张而给出更高的价格,进入到存量的周期之后,行业的评价体系进行了全面的重新构建,同店销售情况、翻台率、门店利润率、现金流等这些能真实反映盈利的指标成为了核心,整个行业都开始了门店优化收缩的潮流,企业普遍放弃了不理性的开店行为,优先去打磨现有的门店盈利能力,行业的发展回到了理性的轨道上。
连锁餐饮如何摆脱对爆款路径的依赖
1、理性地看待主力品牌的转型
太二向鲜料川菜转型,是品牌进行自救的关键行动,有效地优化了现有的门店经营数据,但这也只是实现了存量的质量提升,没有形成全新的规模增长,餐饮企业需要理性地看待主力品牌的更新迭代,清楚地知道存量优化和规模新增之间的区别,正确面对转型带来的成本上升和各种不确定因素,不要盲目地对样板店的成效感到乐观,也不能依靠品牌升级来解决缺少第二增长曲线的核心问题。
(图源:网络)
2、优先把单店的盈利基础打牢
九毛九的收缩策略证明了,门店的规模并不等于企业的竞争力,效益不好的门店只会消耗现金,在存量竞争的情况下,餐饮企业需要放弃对规模的执着追求,优先清理那些亏损的、经营模型已经失效的门店,打磨出成熟并且可以复制的单店盈利样板,然后再谨慎地布局新的门店,同时还要做好对资本市场预期的管理,接受营业收入在短期内出现收缩的情况,把健康的盈利和稳定的现金流作为核心的经营目标。
3、分清楚试点孵化和规模化复制之间的界限
餐饮企业需要弄明白新品牌试点和规模化复制之间存在着巨大的差距,少量样板店能够盈利并不代表连锁模型已经跑通了,新项目需要严格验证单店的盈利情况、复购率、投资回报等核心指标,杜绝不理性地投入资金去开设门店,同时要建立止损机制,对于那些无法落地的项目及时进行淘汰,合理地分配资源,要明确多品牌是长期的战略,而不是在短期内挽救业绩的快速手段。
九毛九股价跌到0.99港元这件事,是一个极具有戏剧性的市场符号,它受到了多方面外部因素的影响,公司经过对门店的优化之后,核心主营业务的经营出现了修复的迹象,但五年多的时间里都没能孵化出新的主力品牌,这也印证了网红爆款模式存在着局限性,同时也揭示了存量餐饮竞争的核心:最终比拼的是产品实力、单店盈利情况和现金流,企业要摆脱对爆款路径的依赖,走出经营的困境,还需要进行长期的打磨和接受市场的检验。


