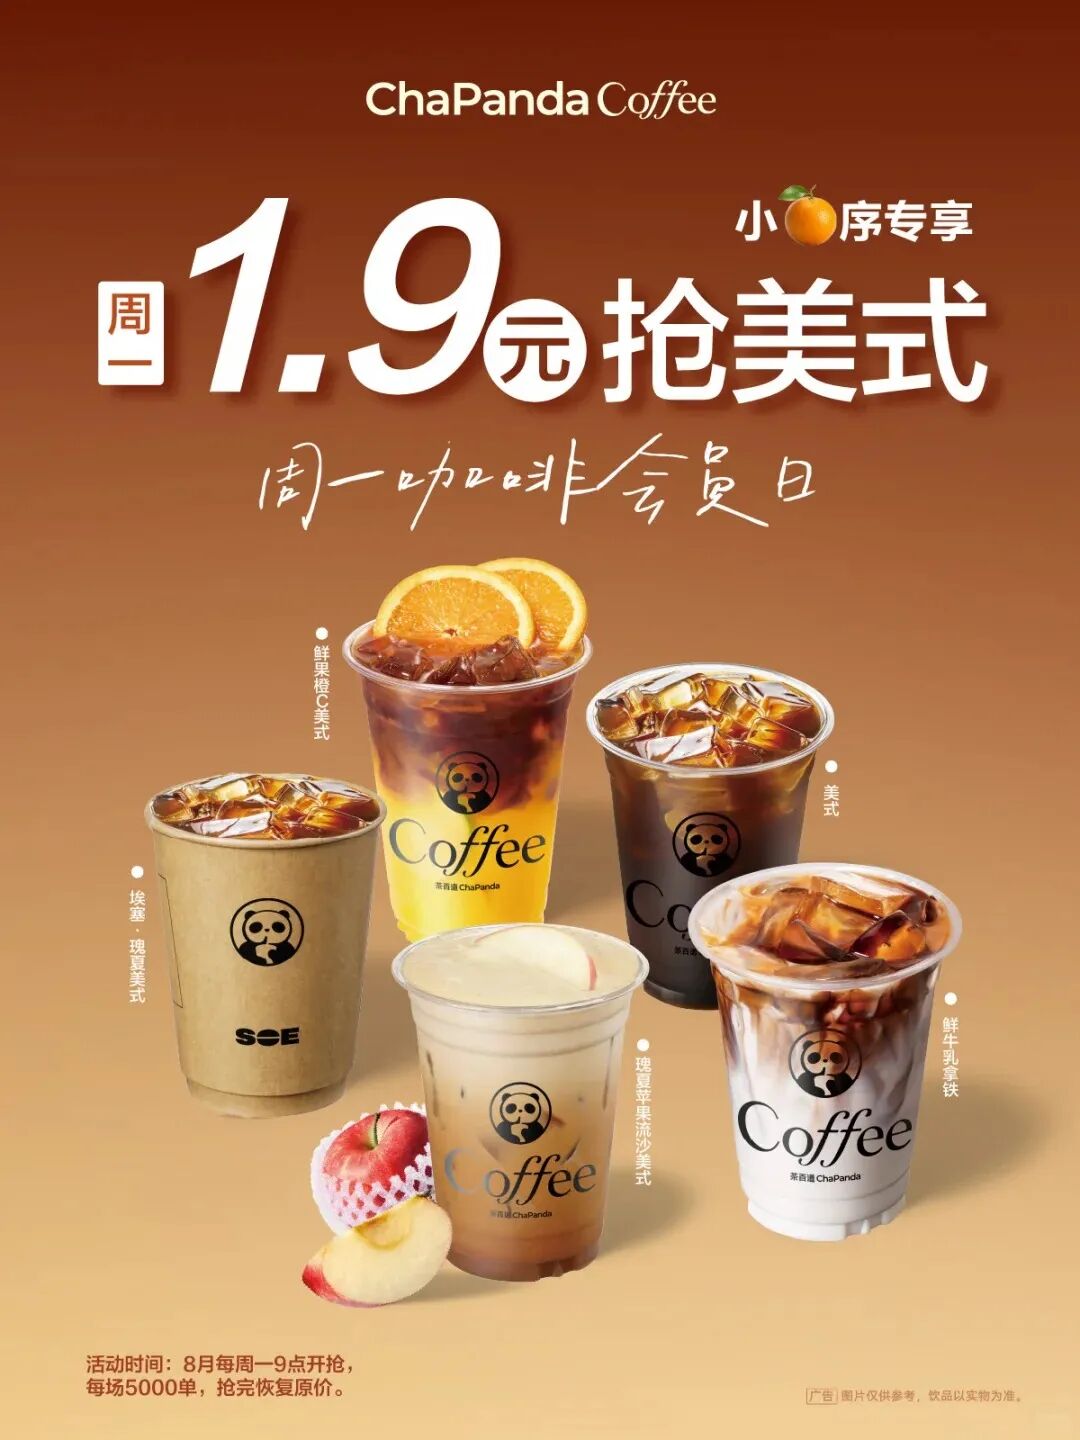
2026年9月,咖啡市场再次被“1.9元”点燃。挪瓦咖啡的部分便利店联营店推出了3.9元现磨美式的活动,茶百道的周一会员日推出了1.9元美式和3.9元瑰夏美式,沪上阿姨推出了9.9元五杯咖啡券,CoCo也在外卖平台上重新启动了3.9元咖啡活动。
但是仔细观察可以发现,此次的价格战和三年之前的并不相同。上一次的价格战主要是咖啡品牌之间为了争夺存量市场而进行的,通过常态化的补贴来驱逐竞争对手、占据市场份额。
而这次,它们没有直接在咖啡赛道上竞争,而是借助现成的租赁成本、人力成本和设备成本,把一杯即磨咖啡的固定成本结构全部改变了。但是更关键的问题在于,虽然低价可以制造一时的繁荣,但是繁荣过后,消费者还会留下吗?
这一轮低价,和三年前不一样
1、三年前的惨痛教训:
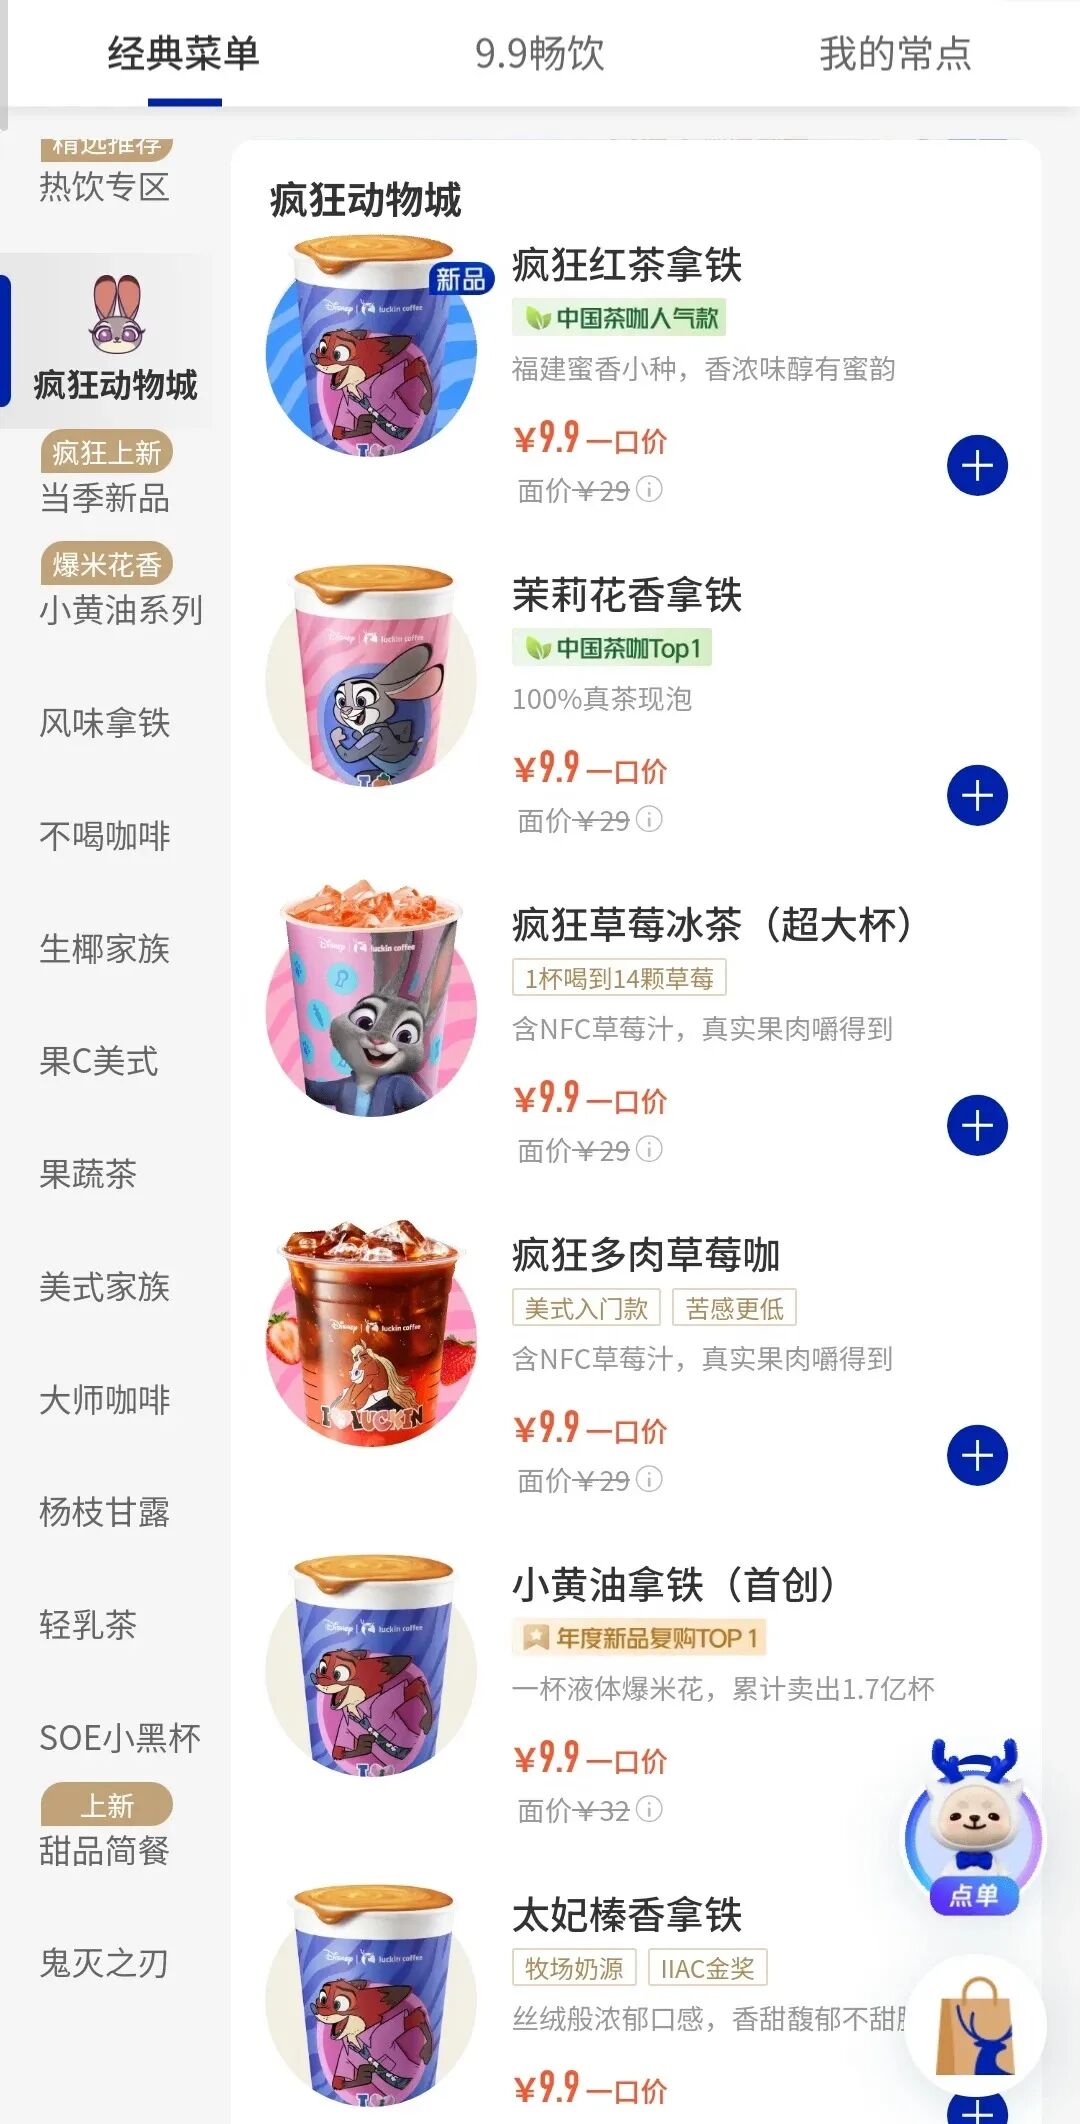
2023年,库迪和瑞幸展开了第一次咖啡价格大战。库迪推出“全场9.9元不限量”活动,瑞幸随即跟上推出了9.9元专区,两家企业降价的意图十分清楚,就是通过补贴来淘汰对手、抢夺市场。
但是这场价格战的代价是非常惨重的。在价格战最严重的时期,瑞幸的营业利润率一度降到个位数,和巅峰时期相比差不多减半了。之后瑞幸于2024年3月缩小了9.9元活动的覆盖面,只对少量的基础款饮料开放,大部分产品的价格恢复到了正常的水平,正式结束了全场9.9元的时代。上一轮的价格战留下的经验教训就是:低价格能够带来大量的用户流量,但是却不能赢得用户的忠诚度。
(图源:网络)
2、新低价潮的逻辑
但是2026年的这一波低价格浪潮,打法、逻辑都大不相同了。低价并没有变成常态化,而是在特定的条件下的精准引流。挪瓦的3.9元现磨咖啡主要集中在便利店渠道,茶百道的1.9元美式只在周一会员日出现,这些低价并不是全天候、全方位的常态降价,而是在一定的时间段内进行的有节奏、有范围、有限时的促销活动。茶饮品牌的目的是不是要驱逐掉咖啡赛道上的竞争对手呢?其实茶饮品牌的目的不是清退咖啡赛道上的对手,而是激活原本闲置的营业时间和消费场景,用咖啡来吸引新的顾客。
(图源:网络)
为什么茶饮店敢卖1.9元?
1、增加产出,均摊成本:
茶饮店每个月的租金是固定不变的,不管是否销售咖啡都需要支付。咖啡设备的引入,并不会增加房租费用,但是会提高门店的产品种类,这就等于用同样的租金做了两笔生意。茶饮店员工本来就要使用饮品设备,再加上一台咖啡机的话,只用再教他们萃取、打奶泡的基本技能就可以了,并不会增加多少人力成本。咖啡机的购买费用摊到日常运营上的话,折旧费几乎可以忽略不计。
而“店中店”模式的核心逻辑就是把固定成本再压一压,使得咖啡的边际成本只有咖啡豆、牛奶和杯子的成本。有人分析过,一杯1.9元的美式,在茶饮店的成本结构中是可以做到不亏损的。
2、店中店模式
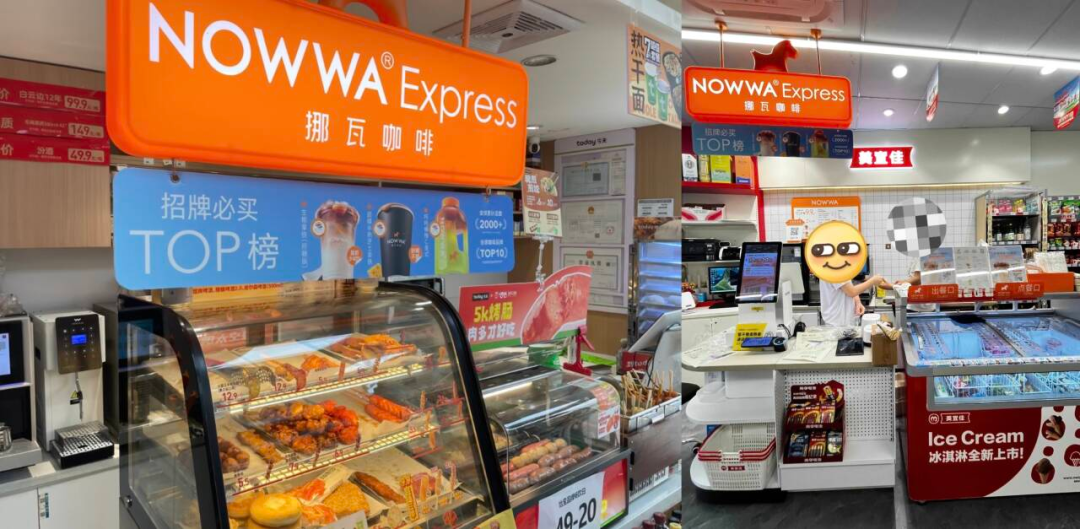
挪瓦咖啡的“店中店”模式尤为典型,将咖啡植入到美宜佳、友客等便利店中去,借助这些便利店已经存在的租金、人力以及顾客资源,来规避重新建店的风险以及选址上的不确定性。截止到2026年初,挪瓦已经和超过一百个便利店品牌展开了合作,并且总门店数已经超过了万家。
(图源:网络)
3.9元美式对于挪瓦来说并不是亏损,而是在便利店场景下的引流成本,咖啡让利变成了营销费用,并不是纯亏损。这就是茶饮品牌可以卖到1.9元,但是专业咖啡店不能的原因。专业咖啡店要靠卖咖啡来支付房租、人工和机器折旧费用,茶饮品牌做咖啡的话,则是在固定成本的情况下增加一份收益。
茶饮品牌正在疯狂铺设咖啡机
1、头部品牌纷纷升级
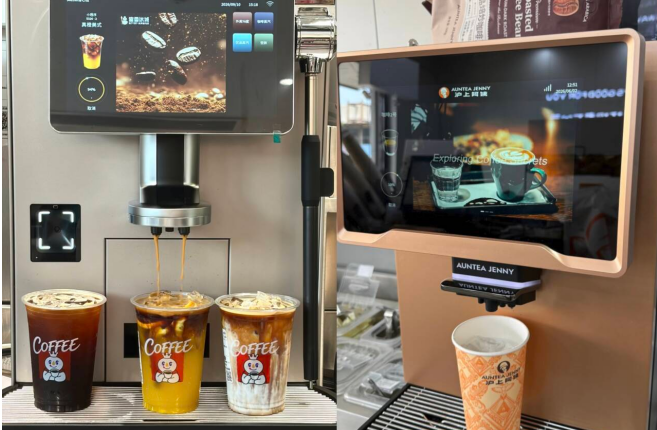
低价咖啡频频登上热搜的原因,实际上是茶饮品牌进行的一次“圈地运动”。蜜雪冰城拿出10亿专项资金来补贴加盟商购买全自动咖啡机,并且提供咖啡豆九折的优惠政策。截至2026年6月30日,现磨咖啡机已经铺设了大约六千家门店。
沪上阿姨目前也已经完成了9000多家门店的咖啡机升级,咖啡杯销量占总杯量的比例保持在10%以上。2026年6月底,古茗的门店数量已经达到1.35万家,并且有超过九成的门店已经安装了咖啡机。创始人更是在业绩会上表示,在古茗的咖啡消费者当中,有超过半数都是新顾客。
(图源:网络)
2、咖啡成为新的“流量钩子”
数据显示,在整个茶饮体系当中,咖啡其实并不是一项单独的生意,而只是一个“引流工具”。低价咖啡会带来新的客人,客人来到店里之后可能会消费其他的商品,比如茶饮、烘焙等等。
茶饮品牌放置咖啡机的目的就是占领闲时市场。茶饮门店消费高峰期为下午,而上午和中午时段则有大量的空闲时间。同时咖啡天然占有了早上这个时间段,赶着去上班的年轻人需要一杯提神的咖啡,而茶饮品牌门店又在他们下楼的路上。古茗部分门店会提前开门,为早上去上班、上学的人提供咖啡,用咖啡填充一天里效率最低的时间段。这是关于“时间资产”的抢夺战,能够使每个小时的门店都产生价值的一方,在存量竞争中就多了一张底牌。
低价不等于生意
1、消费者是否会复购?
虽然现在的销量已经表明,咖啡可以提升茶饮的销量,但是假如咖啡恢复到正常的价格,在瑞幸、库迪同价位的情况下,被1.9元吸引而来的消费者还会选择在茶饮店购买咖啡吗?瑞幸与库迪已经花费了几年的时间来形成消费者心中“平价咖啡=瑞幸/库迪”的印象,茶饮品牌要想打破这一认知壁垒,低价只是一种敲门砖,真正吸引顾客留下的还是靠产品实力。
(图源:网络)
2、加盟商的“投资回报”焦虑:
一台咖啡机的价格大概在8万元左右,再加上咖啡豆、鲜奶等原材料的成本,加盟商只有卖出足够的咖啡才可能收回成本。而低价促销期结束之后,咖啡销量也会随之下降,加盟品牌的的投资回报周期会变长。而对于加盟商来说,检验一个品牌能不能经得起时间的考验,主要就是通过品牌市场表现以及耐力来考察。
所以,茶饮品牌所面临的更大的挑战是:低价能够吸引消费者第一次走进茶饮店购买咖啡,但是要使消费者第二次、第三次仍然选择这家店,则不能依靠价格,而要靠产品实力、供应链效率以及品牌形象。
1.9元的咖啡表面上看是茶饮品牌在做慈善,实际上是在存量竞争的时代里,茶饮行业进行的一次范围经济的尝试,用同样的租金、相同的人力、一样的门店网络来撬动咖啡这样一个高频消费场景。
决定这次实验成功与否的关键并不是1.9元的价格,而是新的顾客能不能变成老顾客,品牌又怎样在价格低的基础上建立自己的产品壁垒。低价格可以吸引人来光顾,但是热闹过后,消费者所记住的应该是“这家店的咖啡很好喝”,而不能是“这家店的咖啡很便宜”。
咖啡可以成为茶饮品牌新的增长点,但是这个增量的上限是多少,则看茶饮品牌把咖啡这件事情做到什么程度。


