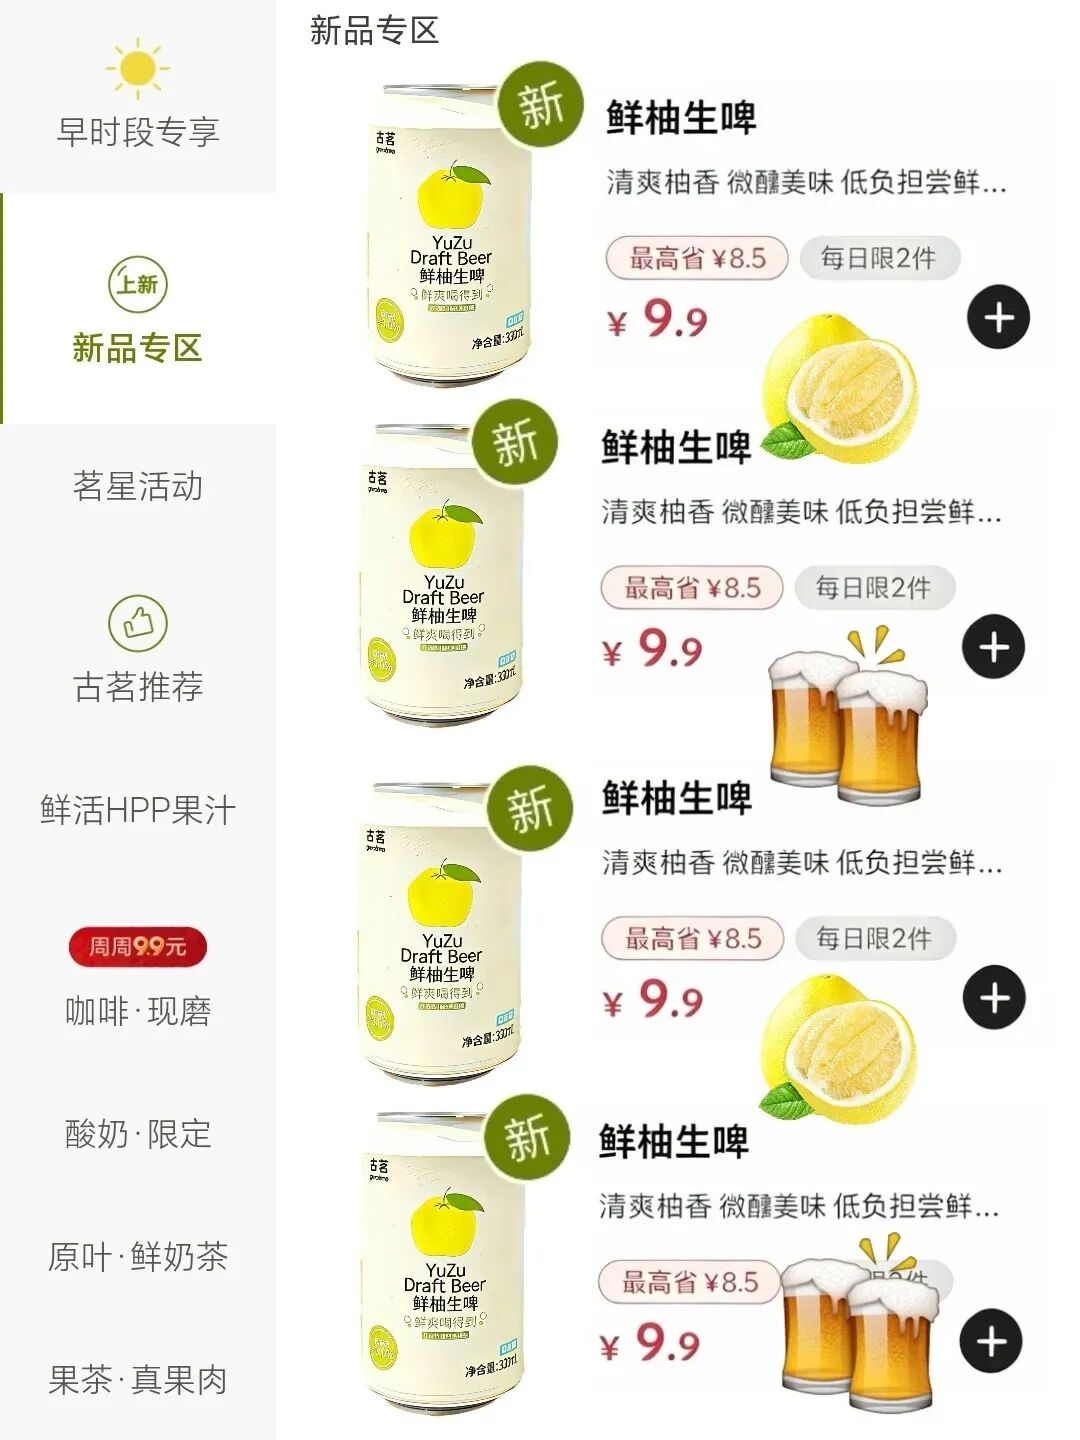
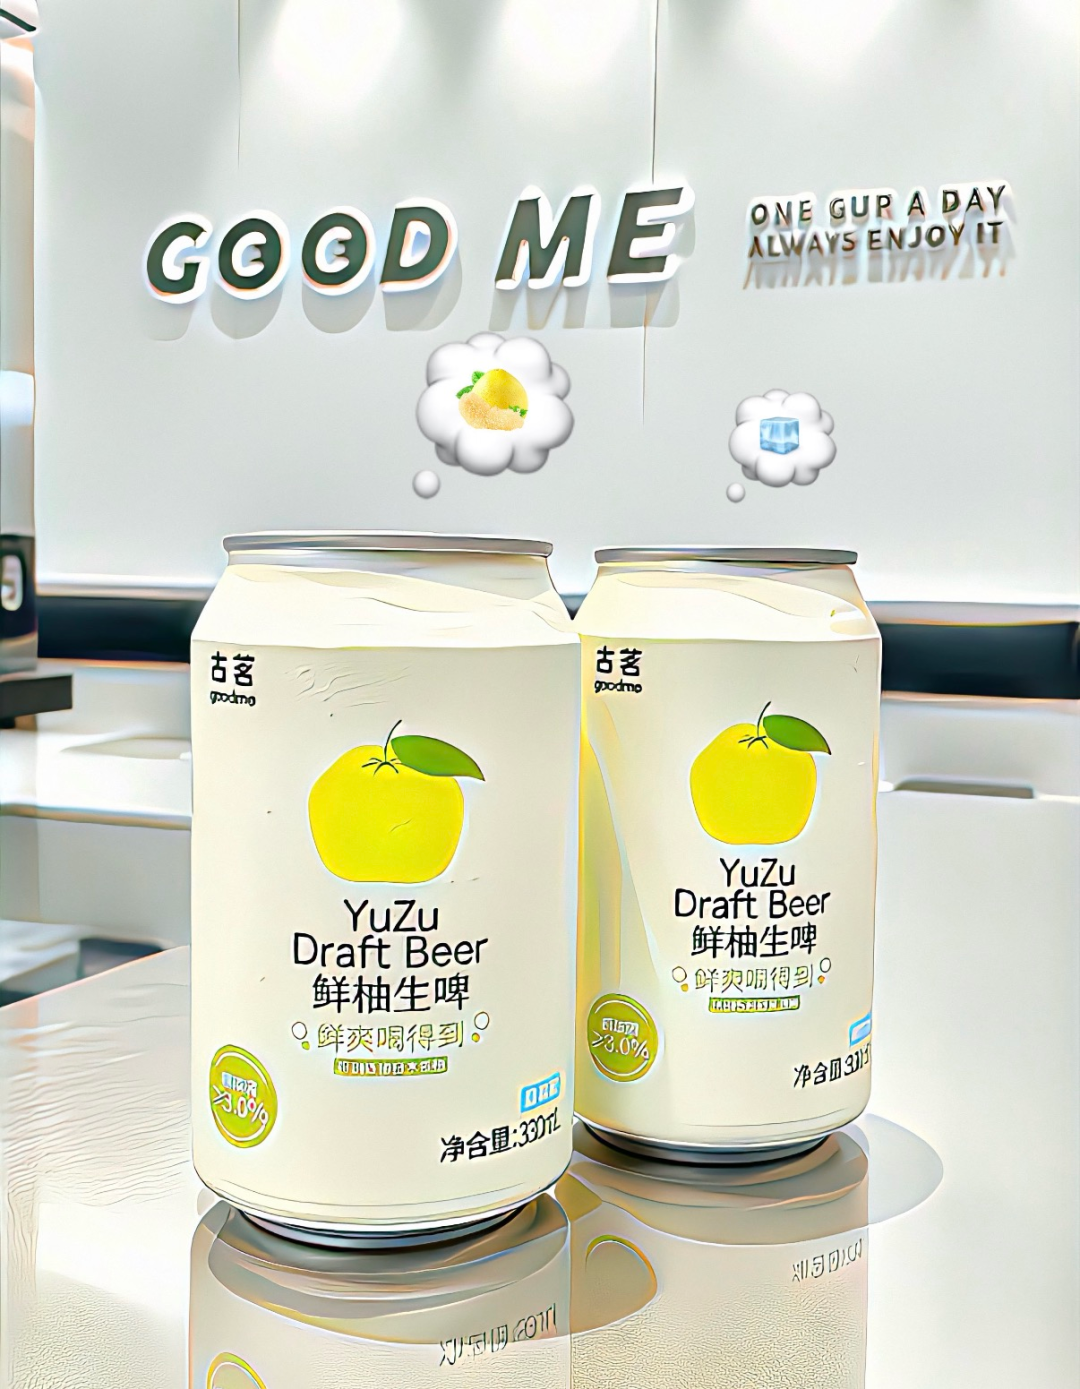
2026年的夏天,新茶饮行业一些品牌又开始忙着跨界做产品,有网友发现,大家熟悉的茶饮品牌古茗,正在内部测试一款全新的罐装饮品鲜柚生啤。
这件事情很快就在短视频平台发酵,抖音相关话题的播放数据迅速突破20万,不少网友都在好奇,做奶茶起家的古茗,怎么突然开始做啤酒了。其实不只是古茗,今年各大主流茶饮品牌几乎都在往低度酒、微醺饮品的方向靠拢。
茶饮品牌扎堆“买醉”
不少网友在社交平台晒出了古茗这款内测啤酒的实拍图,不过目前这款鲜柚生啤还处于内部打磨测试的阶段,没有全面上架官方点单小程序,普通消费者暂时还没法正常购买体验。
(图源:网络)
熟悉古茗品牌发展的人应该能发现,这两年它一直在慢慢拓宽自己的产品边界,不再局限于传统奶茶、果茶品类。去年12月,品牌就在福建、广东等南方地区,落地了独立的烘焙轻食产品线,正式入局烘焙赛道。进入2026年之后,门店又陆续上新了司康、牛肉卷、三明治等多款饱腹轻食,同时开始布局即饮类成品饮料。这次悄悄内测罐装精酿啤酒,只是品牌多品类、全业态布局里的其中一步落子,是品牌拓展消费场景的常规操作。
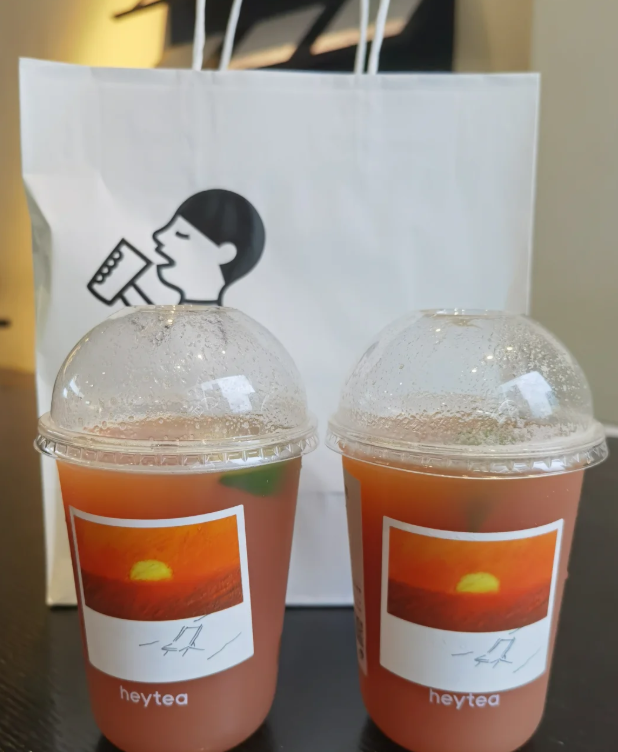
如果放在前几年,茶饮品牌偶尔出一款带酒风味的饮品,还算是小众创新,但2026年夏天,这种玩法已经变成了整个行业的集体标配。喜茶在广州地区率先推出融合科罗娜啤酒的黄皮桃特调,添加真实啤酒原料,为了带动新品热度,还推出了晚间专属福利,连续三天晚上六点之后买一送一,精准瞄准夜间消费人群。
(图源:网络)
霸王茶姬也紧跟趋势,在全国门店上线凤梨摇摇沙、青梅摇摇沙两款新品,不用添加酒精,只用啤酒花风味糖浆复刻酒香口感,兼顾氛围感和全时段饮用场景。益禾堂一口气打磨出三款黄油啤酒风味饮品,贴合当下流行的酒香茶饮风口。爷爷不泡茶也顺势推出专属嗨啤系列产品,抢占年轻消费市场。
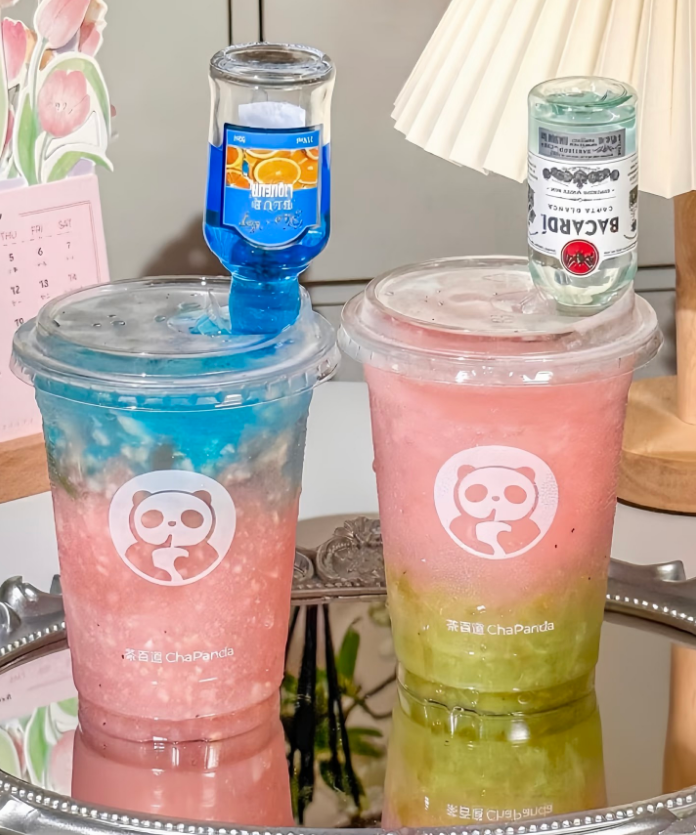
其实茶饮和酒水的结合,并不是今年才突然出现的新鲜事,早在2017年,CoCo都可就创新推出过酒酿珍珠奶茶,把低度酒酿和茶饮结合,收获了不少好评。2019年,喜茶和科罗娜跨界联名,推出爆款醉醉葡萄啤。2020年,茶百道携手泸州老窖打造醉步上道。
只不过早些年的茶酒融合产品,基本都是短期限时的营销联名款,主打节日热度、话题流量,热度过后就会下架,属于浅尝辄止的营销玩法。但2026年的行业布局,已经彻底换了思路,从简单联名引流,升级成了自主深耕的核心业务。
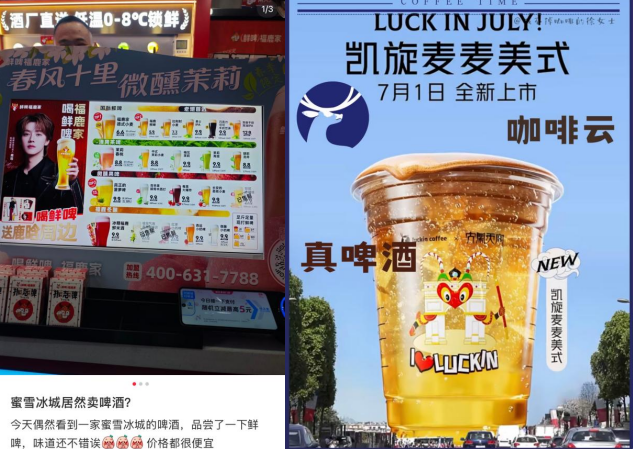
蜜雪冰城直接投入约2.97亿元资金,完成对鲜啤品牌福鹿家的控股,依托自身庞大的门店网络快速扩张,福鹿家门店数量从2025年初的270家,暴涨至2026年6月的3200家以上,扩张速度十分惊人。茶颜悦色孵化出独立子品牌昼夜诗酒茶·艺文小酒馆,把酒水、茶饮、文艺场景深度融合。
(图源:网络)
瑞幸也彻底升级策略,将原本的联名限定含酒精特调,调整为门店常驻常规品类。不难看出,茶饮跨界卖酒,已经从借力外部热度的短期营销,变成了品牌自主布局的长期战略。
新茶饮品牌为何“买醉”?
1、主业增速断崖式下滑,急需第二增长曲线
前几年,新茶饮行业各个品牌一直在疯狂扩张、野蛮生长,目前新茶饮行业的市场接近饱和,增长压力非常大。数据显示,2023年新茶饮行业的整体增速接近20%,但是到了2025年,这一行业的增速直接下降到了6.4%,下跌幅度大得很夸张。新茶饮的门店生存得也很艰难,仅2025年一年,就有将近三万家现制奶茶店关店。
曾经,新茶饮品牌靠着不断开店扩张就能躺着赚钱,但是现在情况显然已经不同了,这样的做法完全失效。为了寻找新的增量,茶饮品牌纷纷开始跳出舒适区,去尝试不同的产品,最近一两年来被茶饮品牌盯上的新的突破口就是低度数的酒类产品。
(图源:网络)
2、低度酒市场高增长
根据预测,国内低度数酒的市场规模在2025年突破了740亿元,年复合增长率很高,达到了25%,尤其是精酿啤酒非常受到消费者欢迎,全年增速达到了26%,足以看出,低度数酒类有着非常广阔的发展前景。
这主要是因为现在的年轻消费者都不喜欢乌烟瘴气的传统大酒局模式,也很讨厌繁琐的酒桌文化,他们更倾向于偶尔小酌一杯,既不会给身体带来负担,又能适当放松一下。茶饮品牌注意到了消费者对于微醺的需求,品牌开始做低度酒之后,天然就拥有用户基础。
3、填补夜间消费空白,盘活门店闲置时段
茶饮门店的消费时段大多都集中在中午到傍晚,早上基本没什么人喝,因为内含茶叶,消费者害怕喝了睡不着觉,晚上也很少喝。所以除了高峰期,门店的客流都非常少,在这段时间内,门店的人工、设备以及空间就一直处于闲置当中,浪费了很多资源。
推出低度酒产品之后,门店的消费高峰期就能够继续往后延迟,差不多能延长到晚上十二点左右,门店夜间的经营空白时段被微醺产品填补了起来,而且还提高了门店的坪效。
酒水产品能否在茶饮店快速铺开?
1、轻量化特调 vs 独立业务深耕
目前行业内茶饮品牌在跨界做酒水的时候,大多数品牌都会选择轻量化的特调,也就是在原本菜单的基础上,再加入一些含酒精的产品,这种模式不需要重新改造门店,也不用对运营体系作出什么改动。操作起来比较灵活,试错成本也不高,如果卖得不好直接下架就可以。
除了轻量化特调,也有门店选择单独给酒水产品开一家店,让酒水作为一个单独的品牌存在,比如茶颜悦色之前做了一个名为艺文小酒馆子品牌。不过问题在于这种模式过于重资产,成本和运营难度都很高,如果没做起来会亏掉很多钱。
(图源:网络)
2、供应链难题
茶饮品牌发展了这么多年,最大的优势就是它们有着十分成熟的供应链以及庞大的门店网络,看上去似乎可以直接复用在酒水品类上。
但酒水对于供应链要求和传统茶饮有着很大区别,酒水全程都需要冷链储存运输,这么算下来运输成本就要比普通茶饮高出不少。以古茗此次内测的罐装生啤为例,保质期只有短短的三十天,运输全程必须冷藏,如果不顾这些问题盲目复用供应链,可能会导致食材的损耗。
3、门店基数大,但铺货逻辑不同
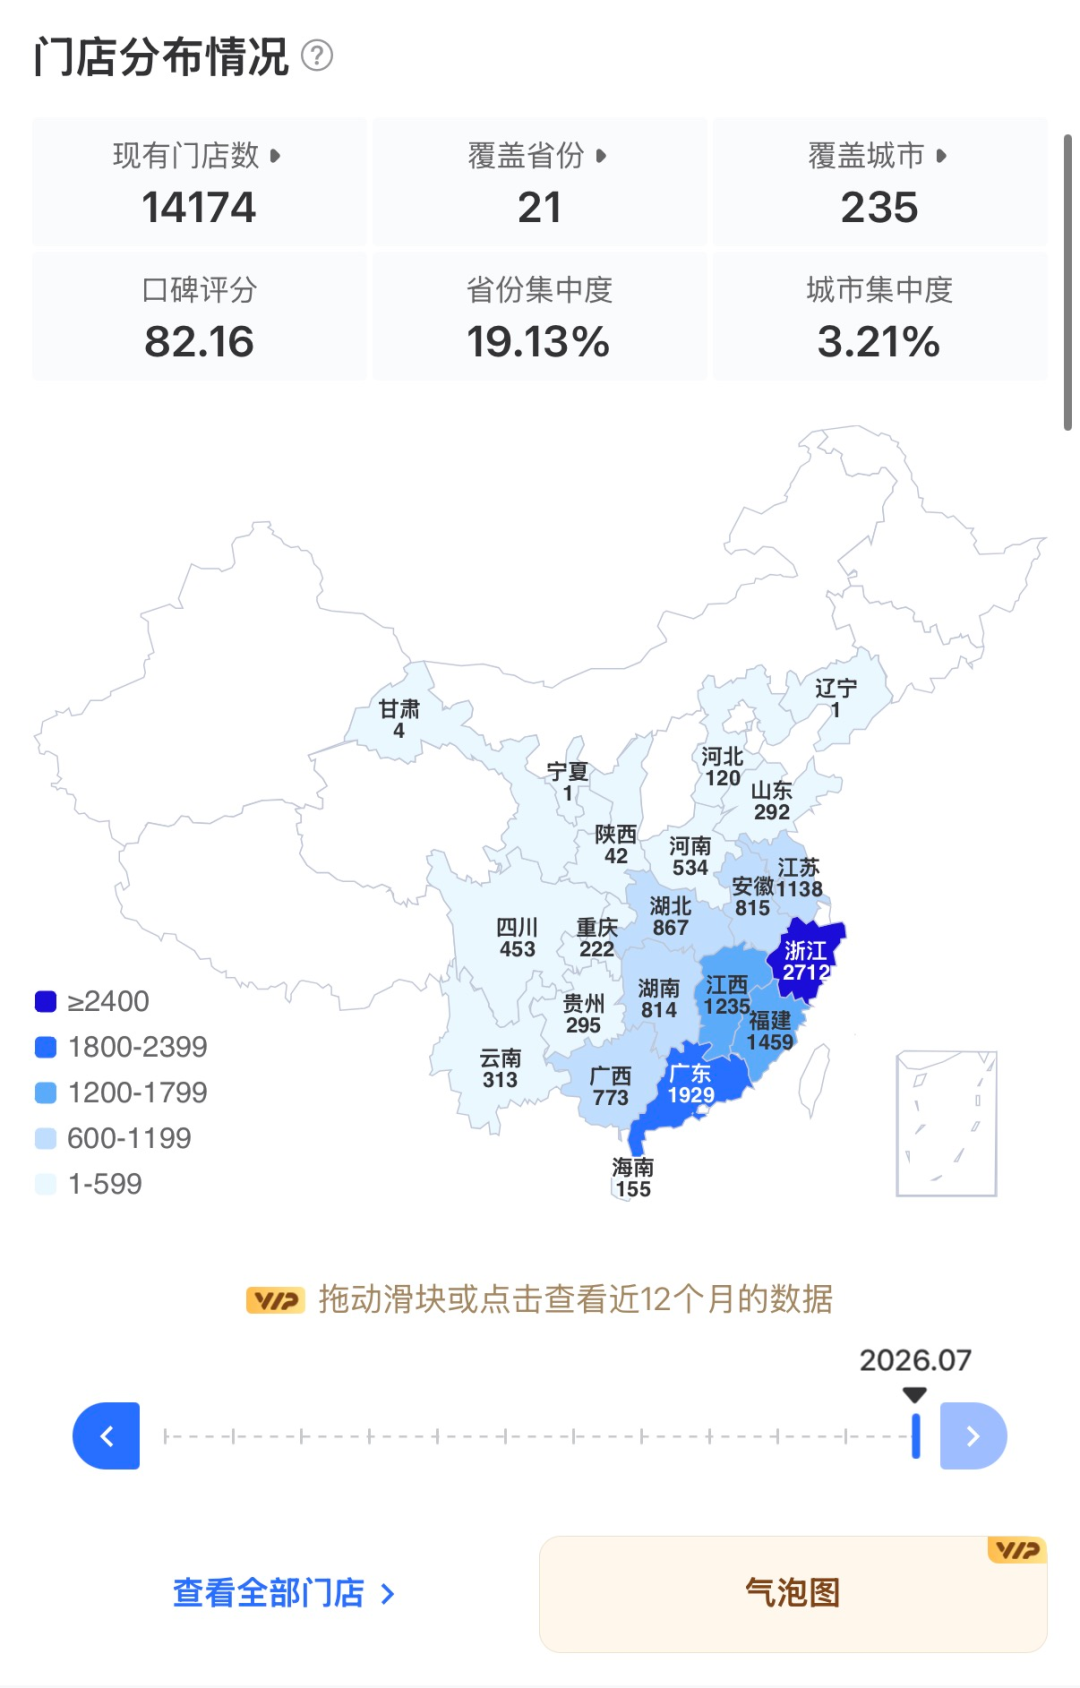
在这些头部茶饮品牌这么多年一直在不断扩展,线下门店资源非常庞大,数据显示,截至2025年年底,古茗已经有了超过1.3万家门店,今年更是计划要再开三千多家门店,这样的门店规模可以说是碾压性的,所以借着庞大的门店规模,能够把酒水产品快速铺开。
(图源:网络)
虽然密集的网点能够帮助产品快速落地,但需要注意的是,茶饮是现点后做,做完就会被消费者拿走。而酒水却不是,门店需要为酒水单独配备用于冷藏的冰柜,更重要的是,如果酒水卖得没有预想中好,那货物就会囤积在门店库存当中,这非常考验门店的库存管理能力。
古茗的酒水会不会进入零售渠道?
1、已有清晰的零售路线图
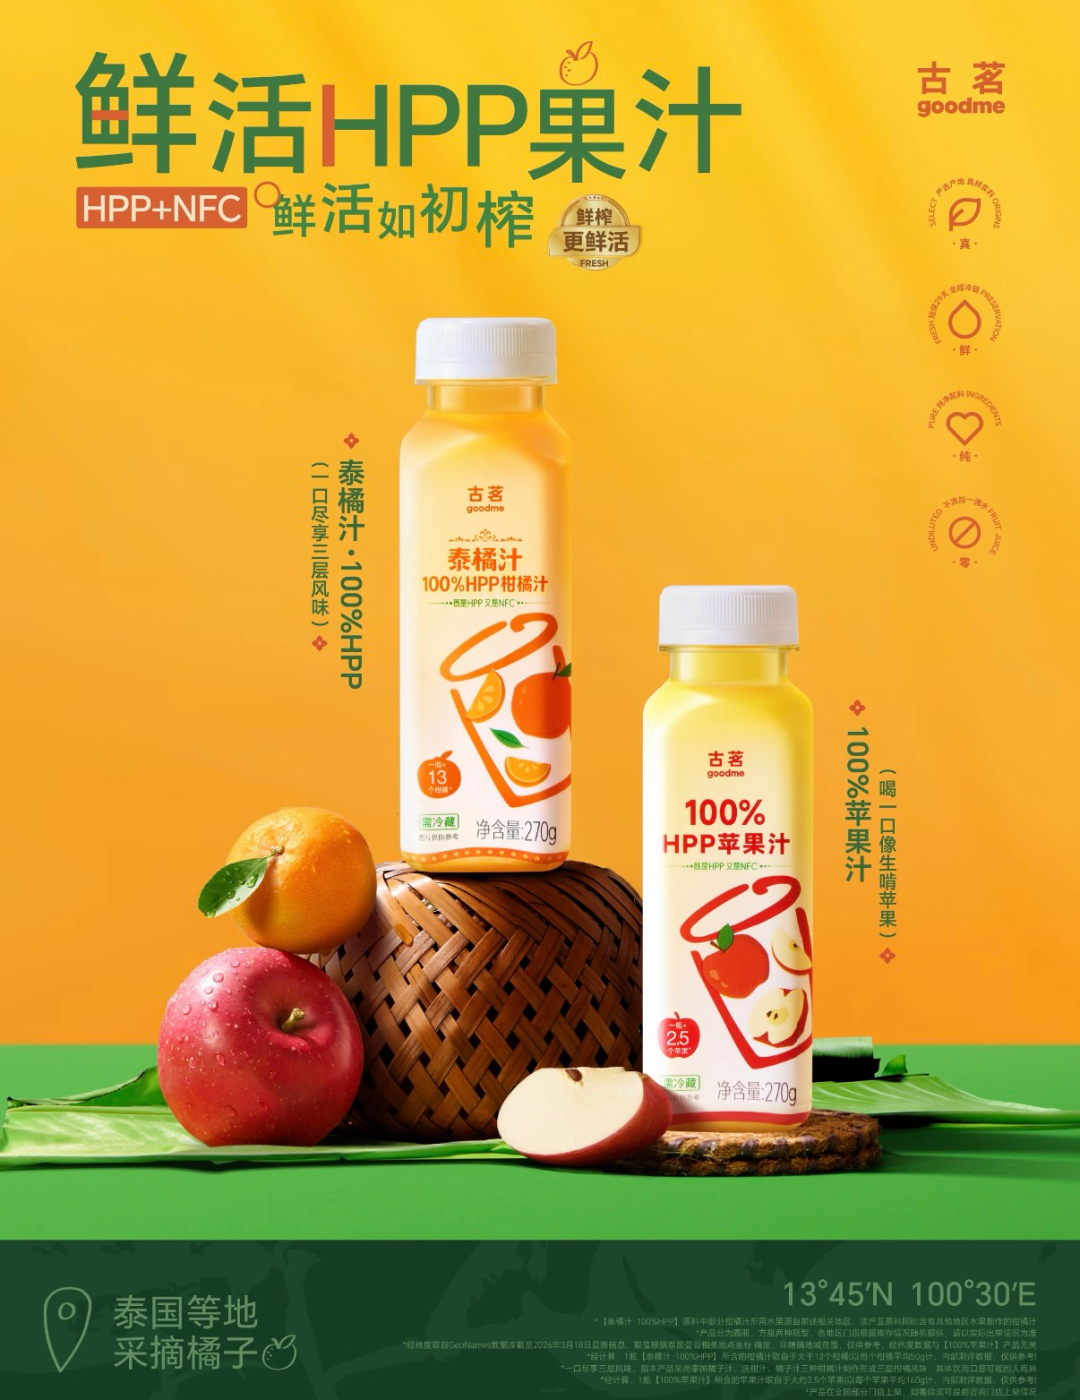
古茗在之前就已经有了和零售渠道合作的先例,它的HPP冷压果汁已经在永辉超市、十足便利店以及老婆大人等零售超市售卖了很长一段时间,正是这一次的合作经历,使得古茗积累了一定的零售渠道经验,为酒水进入零售渠道铺平了道路。
2、罐装形态与零售渠道天然适配
平时消费者购买的茶饮,都是由门店员工现场制作售卖,保质期基本上就几个小时,完全没办法保存下来进入商超售卖。但是罐装啤酒就不同了,它本身就是一种快消品,非常适合在商店里售卖。
(图源:网络)
古茗之前在售卖果汁的时候就已经打通了零售渠道,这次可以直接复用在啤酒上,不需要重新耗费成本去搭建渠道。
3、自有冷链是核心支撑
古茗这次研发的罐装鲜柚生啤的保质期只有一个月,从生产出来再到运输再到上架售卖,全程都必须冷藏储存,这对冷链提出了很高的要求,一些茶饮品牌根本扛不住这样的要求以及成本。
不过对于古茗来说,这恰好是它的优势,它有着完善的自营冷链体系,基本上所有的门店都能两天配送一次,不仅能保证啤酒的风味,也能让这款产品的价值放到最大。
整个新茶饮行业扎堆卖酒,既有主业增长见顶的行业焦虑,也有微醺经济高速发展的市场红利。这场跨界考验的,不只是品牌的产品研发创新能力,更包括供应链重构升级、品牌形象管理、合规精细化运营等全方位的综合实力。新茶饮的集体买醉之旅,才刚刚拉开序幕。


