2026年8月古茗半年报呈现显著发展反差,总部营收、利润、毛利率稳步走高,但终端门店扩张放缓、闭店增多、单店增长乏力。9月2日古茗重磅更新加盟规则,将一次性加盟费改为年费制,叠加设备分期、闭店补贴、二手设备管控等新政,仅面向全新签约门店。
财报呈现冷热不同的分化情况
1、总部展现出很强的盈利韧性,门店的扩张速度却慢了下来
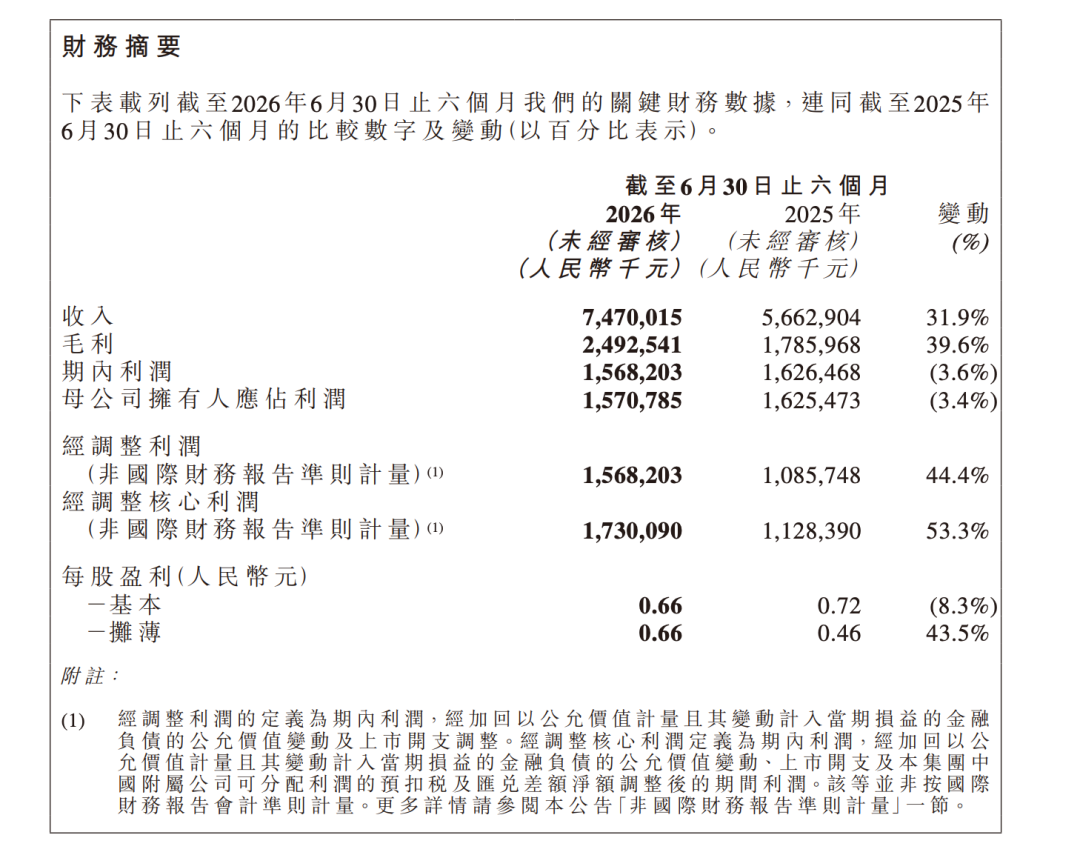
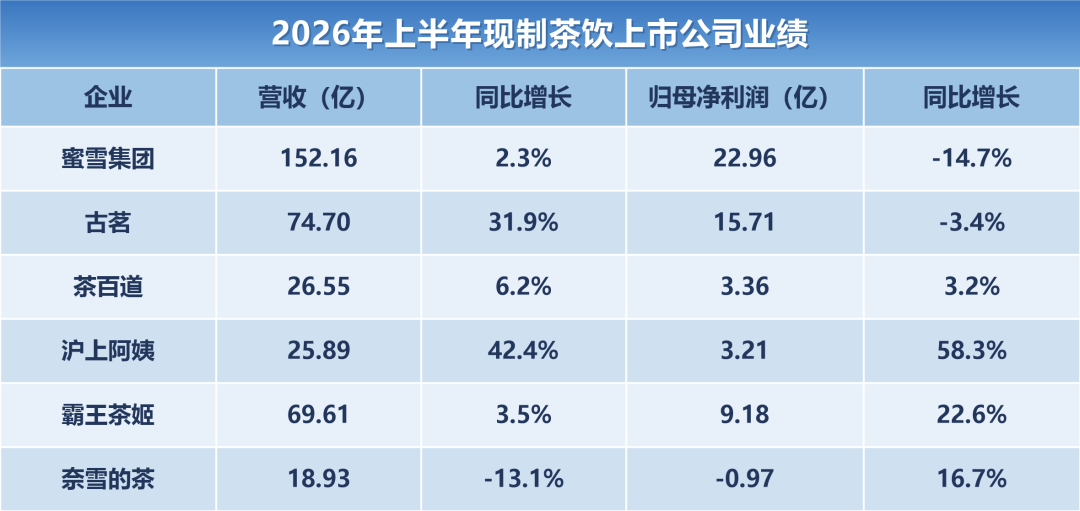
2026年上半年,古茗实现了74.70亿元的营收,和去年同期相比增长了31.9%,毛利率也上升到了33.37%,经过调整之后的核心利润达到17.30亿元,同比增长更是达到了53.3%,利润的增长速度超过了营收的增长速度,各项费用的增长速度都比收入的增长速度要低,单杯的分销成本有所下降,这体现出总部具有显著的规模效应。
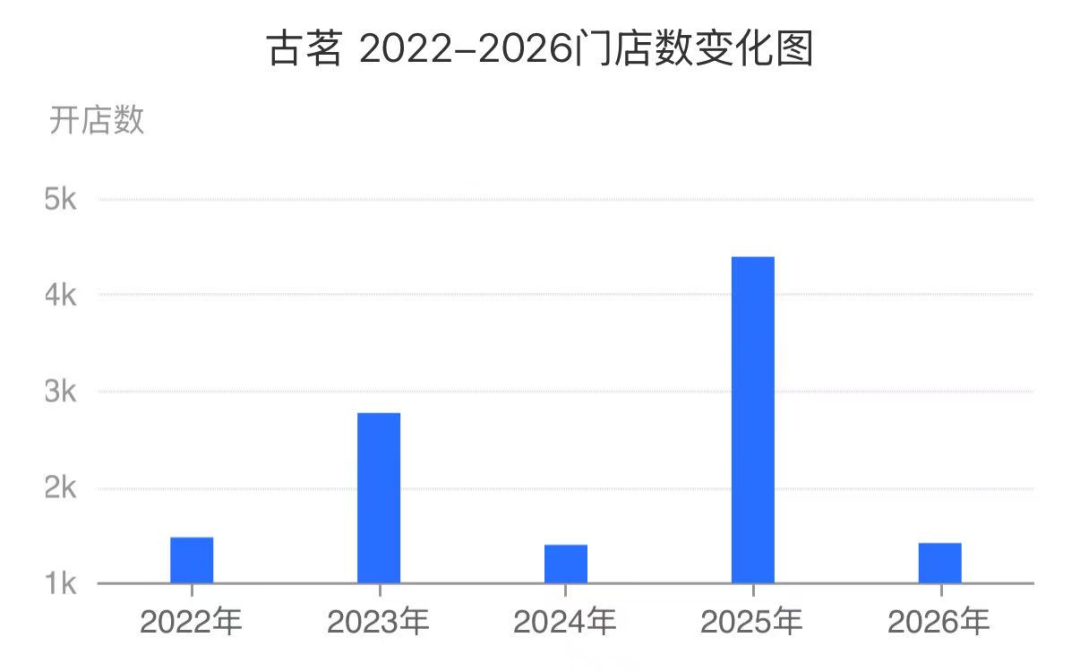
不过,门店的扩张却出现了大幅降温的情况,上半年仅仅净增加了797家店铺,和去年对比下滑了37%,一整年计划关闭一千家店铺的额度已经消耗过半,门店拓展的进度没有达到预期,在之后的扩张过程中面临的压力会持续加大。
(图源:古茗财报)
2、店铺关闭率有所上升,加盟商队伍的扩张同样慢了下来
2026年上半年,古茗关闭了521家店铺,和去年同期相比数量有了大幅的增长,关闭的店铺数量占期初门店总数的比例上升到了3.84%,这种增长情况并不仅仅是因为门店的基数扩大才导致的,但是店铺关闭率呈现上升的趋势还是需要引起警惕。
(图源:网络)
3、业绩增长更多依靠调整产品结构来提高价格
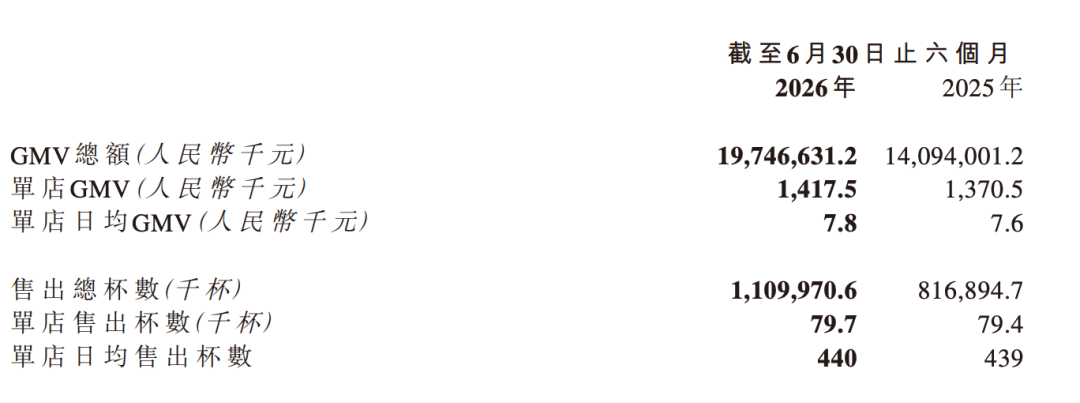
2026年上半年,古茗总的GMV达到197.47亿元,和去年同期相比增长了40.1%,然而单个店铺的增长基本上处于停滞的状态,单店GMV仅仅增长了3.4%,单店销售的杯量同比也只上涨了0.4%,每天的平均销量与之前基本持平,这说明门店的客流以及自身的销量增长都显得很乏力。
单个门店能够有小幅的收入增加,完全是依靠对产品结构进行优化、提高客单价来带动的,离开了销量增长的支撑,品牌整体的增长就只能依靠开设新的店铺,这也暴露出拥有上万家门店规模的茶饮品牌在增长方面面临的核心瓶颈问题。
(图源:网络)
每一次调整都与行业所处的周期节点相对应
1、早期高速扩张阶段设置的标准化入场要求
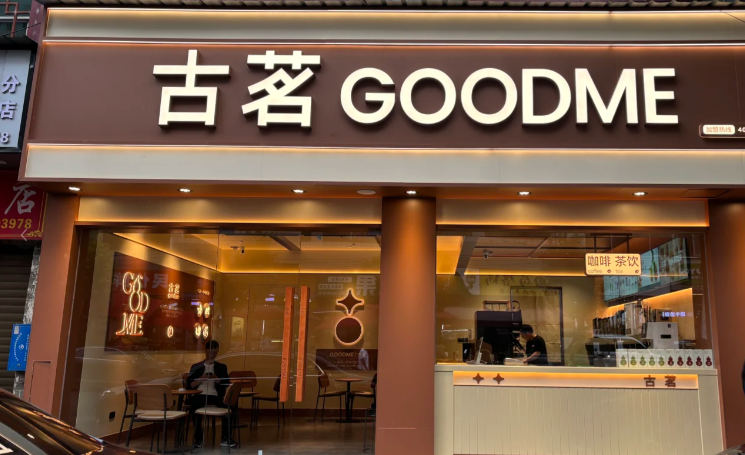
在2024年之前,古茗很长一段时间都执行9.88万元的一次性加盟费制度,这种制度是实行一次性授权买断的方式,签约之后就不需要再重复缴纳费用了,这和茶饮行业处于高速拓展门店的周期是相适配的。
(图源:小红书)
那个时候,下沉市场有充足的点位,开设店铺能获得丰厚的红利,这种加盟模式不仅能够筛选出优质的加盟商,快速为总部收回现金流,还帮助品牌快速地加密门店布局、摊薄供应链成本,推动门店规模从几千家发展到上万家,在这个阶段,品牌和加盟商之间的矛盾只集中在选址以及物料供应这两个层面。
2、从收取0加盟费到分期付款以应对市场红利减少的情况
当茶饮赛道进入到存量竞争之后,开设新店所能获得的红利消退了,创业者在进行投资时也变得更加谨慎,于是在2024年3月,古茗推出了首年0加盟费的政策,把9.88万元的加盟费拆分开来延后收取,这样就降低了新店开业时的资金压力。
到了2025年2月,古茗进一步升级了设备分期方案,将新店的最低启动资金降到了23万,还新增了针对亏损门店加盟费可以延期缴纳的政策,在这个阶段,政策只是调整了付款的节奏,并没有改变加盟费的总额,主要是用来应对市场降温的情况、提高招商的意愿,以适应品牌上市之后在规模发展方面的需求。
3、从给予大店补贴到彻底转变为年费制模式
2026年,行业开设店铺的红利彻底消失了,茶饮和咖啡品牌整体关闭店铺的数量超过了新开设店铺的数量,在年初的时候,古茗推出了六代大店的装修补贴政策,鼓励老店进行升级改造,但是这种补贴只是看硬件规格,并没有解决店铺盈利方面的难题。
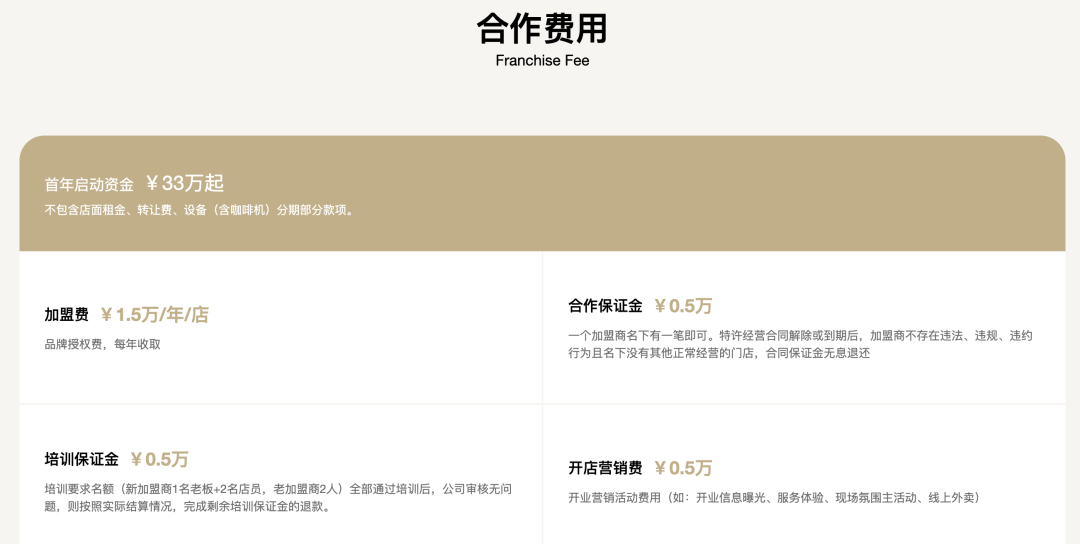
到了9月2日,古茗实施了核心的新政策,把9.88万元的一次性加盟费改成了每年1.5万元的年费制,同时还加上了闭店补贴、设备重新分配以及二手设备管控等内容,新政策只覆盖新开设的店铺,这标志着古茗的招商逻辑从快速通过收取加盟费来拓展店铺,转变为分担新店短期面临的风险,以适应存量市场深度博弈的格局。
(图源:古茗)
年费制并不是行业内大家普遍会选择的方式
1、主流品牌采用的两类收费模式
国内头部新茶饮品牌在加盟收费方面分为两种主要模式,主流的模式是收取一次性的品牌授权费,再加上年度的管理费,这种模式覆盖35年的合同周期,适合绝大多数拥有上万家门店的茶饮品牌。
而古茗全新的年费制模式,取消了大额的一次性授权费,按照门店经营的年限持续进行收费,在拥有上万家门店级别的茶饮品牌中是非常少见的,这种模式更多地出现在中小连锁品牌当中,这两种模式各有各的优点和缺点,分别适合不同品牌在不同发展阶段的招商需求以及风险管控体系。
2、主要竞争品牌的加盟费用与制度对比
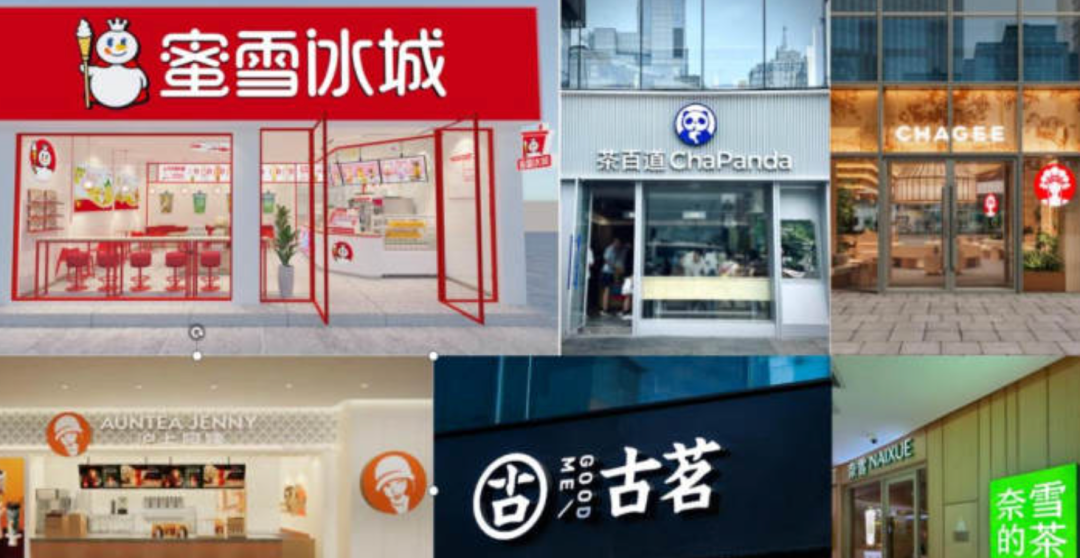
像茶百道、霸王茶姬、沪上阿姨、书亦等主流品牌,都延续了收取一次性授权费加上年度管理费的核心模式,没有推行年费制,茶百道和霸王茶姬设置了不同梯度的授权费和年度服务费,但是没有闭店补贴。
沪上阿姨通过对加盟商增加店铺给予激励的方式来管控门店质量;书亦则会阶段性地减免一些费用来吸引加盟商,古茗采用的年费制加上闭店补贴的方式属于比较激进的创新,而且对二手设备进行全链条官方管控的机制,其管控力度还是比较大的。
(图源:小红书)
3、不同模式在利弊方面的权衡
传统的一次性授权模式前期投入比较高,沉没成本也比较大,不过从长期经营来看,总成本是可以控制的,古茗的年费制在短期内大幅降低了开店的门槛,再加上首年闭店最高5万元的补贴,能够有效地分担新店面临的风险。
但是当门店经营满7年之后,累计缴纳的年费将会超过原来的加盟费,从长期来看成本更高,而且补贴只限制于加盟商本人驻店、设备通过官方流转的合规门店,以杜绝套利行为,这种模式是古茗为了适应自身经营困境而推出的专属方案,并没有成为行业内普遍的趋势。
上万家门店的加盟模式,品牌和加盟商怎样找到平衡的点
1、上市公司财报数据好看并不意味着加盟商普遍都能盈利
茶饮加盟存在总部和终端门店两套独立的账本,它们的盈利逻辑是完全不相同的,古茗总部的营收和利润在持续增长,但是已经不再披露单个门店的盈利数据了,在拥有上万家门店的体量下,全国各个门店所处的商圈、拥有的客流以及面临的竞争情况都有很大的差异,经营状况也出现了严重的分化。
(图源:洞见商机数据中台)
资本市场看重的是品牌的规模以及营收利润,而加盟商关注的是门店能否回本以及实际获得的盈利,这两者的核心诉求存在天然的错位,这也成为所有拥有上万家门店的茶饮品牌都无法回避的经营难题。
2、政策调整很难解决门店经营的底层矛盾
古茗每次进行加盟政策改革,都只是调整了付款的节奏和风险分担的方式,只能暂时缓解新店开业时的现金流压力,并不能解决选址出现失误、商圈竞争过于激烈、客流下滑等这些核心的经营问题。
降低加盟门槛虽然能够在短期内拉动招商,但是并不能提高门店盈利的概率,同时,新政策只覆盖新开设的店铺,1.4万余家老店无法享受到新政策带来的红利,老店只能自己花钱进行硬件升级,而且缺乏运营方面的赋能,长期来看存量门店的经营会变得疲软,这将会持续拖累品牌的整体口碑。
3、风险共担并不等于品牌会无限制地兜底
年费制加上闭店补贴构建起了一种新型的风险共担机制,让品牌的收益和门店的存续情况深度绑定在一起,但这种机制也存在明显的局限,补贴只覆盖开店的首年,老店没有政策红利,长期经营的门店成本会更高。
健康的加盟体系核心在于为加盟商提供赋能和对加盟商进行筛选,而不是单纯地降低加盟门槛,政策并不能消除市场经营过程中的风险,短期来看,新政策可以缓解招商方面的压力,但是从长期来看,要想把加盟商留下来,核心还是要持续提升门店的盈利能力,平衡好品牌和加盟商之间的利益关系。
古茗的加盟政策经历了多轮更新迭代,完整地契合了茶饮行业从增量拓展门店到存量市场博弈的周期变化,和行业内其他品牌横向对比,古茗的新政策属于上万家门店品牌中比较激进的尝试,加盟政策的迭代仅仅是一种缓冲手段,并不能从根本上解决门店经营过程中的痛点问题,新茶饮品牌只有同时兼顾总部的发展和终端门店的盈利质量,才能够实现长期稳健的发展。


