2026年8月26日晚间,港股茶饮企业古茗控股(01364.HK)对外披露2026年中期业绩报告。财报数据显示,古茗上半年实现营业收入74.7亿元,同比上涨31.9%。与营收向好形成反差的是门店扩张节奏明显放缓,上半年净新增门店仅797家,对比过往年度,净开店规模近乎收缩近四成。
财报展现出的实际情况
1、营收和利润都实现了增长,不过账面净利润受到干扰
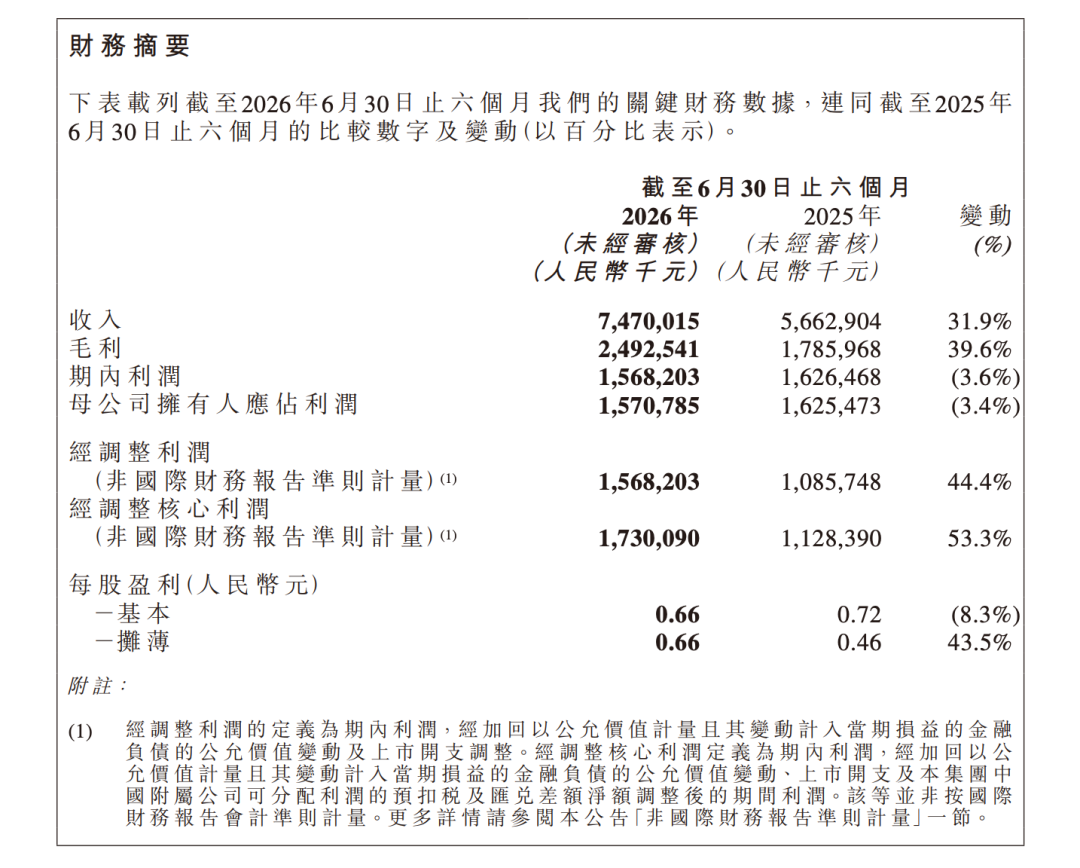
古茗在2026年上半年实现的营收是74.70亿元,毛利为24.93亿元,与去年同期相比,增长幅度分别为31.9%和39.6%,毛利率也提高到了33.4%,经营利润的同比增长达到了50%,主营业务的盈利能力有了很大的提升。
(图源:古茗财报)
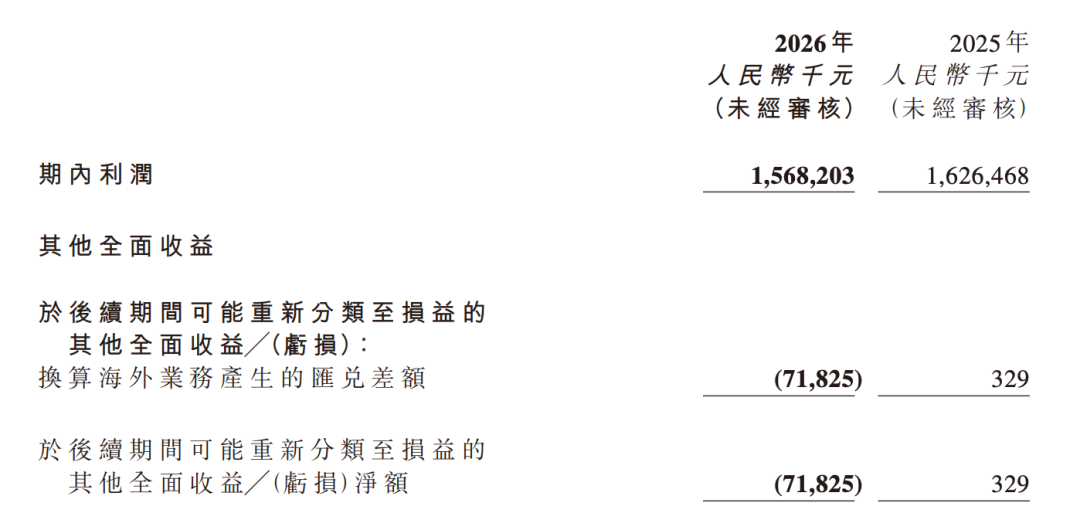
公司账面上显示的期内利润出现了3.6%的小幅下滑,但这并不是因为主业表现疲软,而是因为2025年上市时产生的5.57亿元优先股公允价值变动这一非经常性收益,在2026年没有再出现了,这属于财务核算方面的干扰,并不会对核心的经营基本面产生影响。真正具备经营参考价值的是调整之后的利润,这个指标上半年同比实现 40% 以上的增长。
(图源:古茗财报)
2、开店的速度明显减慢,关店的数量保持着一定的规模
到2026年6月为止,古茗的门店总量达到了14351家,同比增长28.4%,然而扩张的速度却大大放缓,上半年新开门店有1318家,关闭的门店有521家,净增门店797家,净开店规模和去年同期相比下滑了近37%。
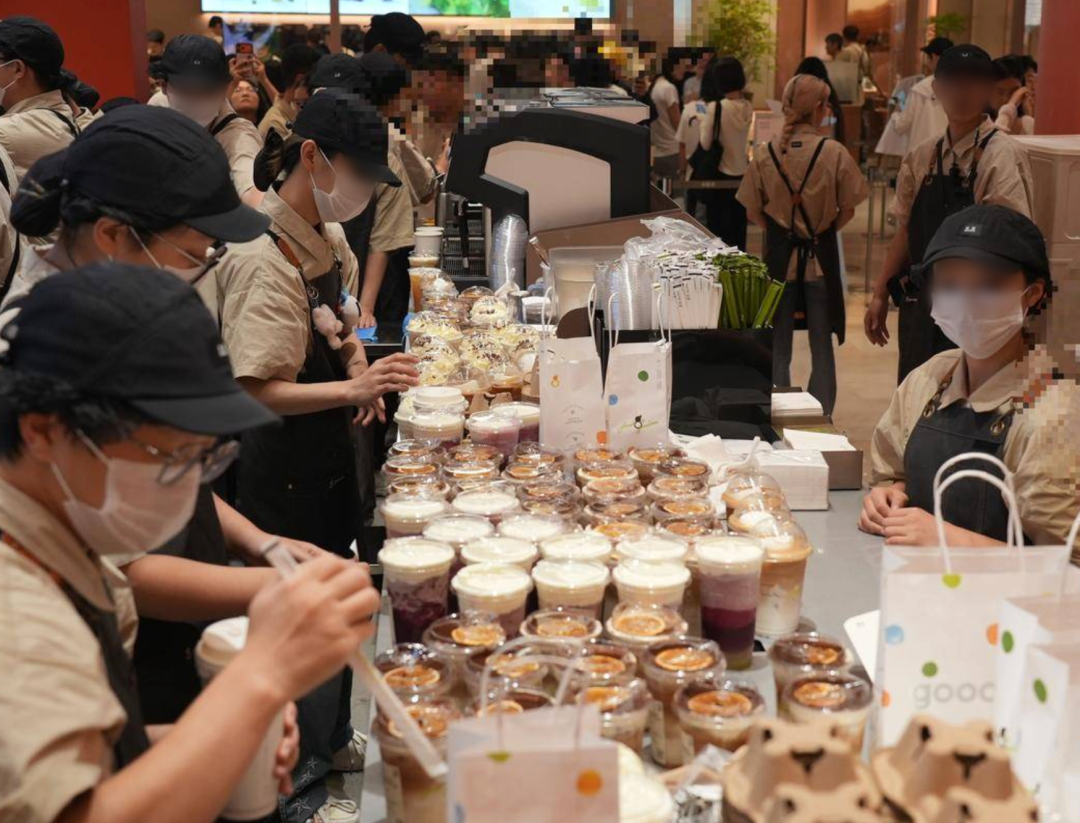
品牌主动减缓了扩张店铺的速度,优先推进第六代门店的升级工作,提高了新开店铺的选址标准,同时对加盟商结构进行优化,将老加盟商新店的占比从14.8%提升到了39%,并且收紧了新加盟商的准入条件,用门店的质量来替代数量上的增长。
(图源:小红书)
3、单店的经营效益保持着一定的韧性
在拓店速度减慢的背景下,古茗上半年所有门店的总GMV达到了197.47亿元,同比增长40.1%,销售出去的饮品超过了11.1亿杯,单店平均每天的GMV是7800元,平均每天售出440杯饮品,和去年同期相比略有上涨,大致保持了持平状态,品牌依靠51款新品以及12款咖啡饮品,拓展了早餐这个新的消费场景,弥补了外卖补贴减少所带来的流量缺口,从而稳住了单店的效益。
转向“向内要利润”:背后是多个现实因素在驱动
1、新店扩张所带来的边际红利在逐渐减少
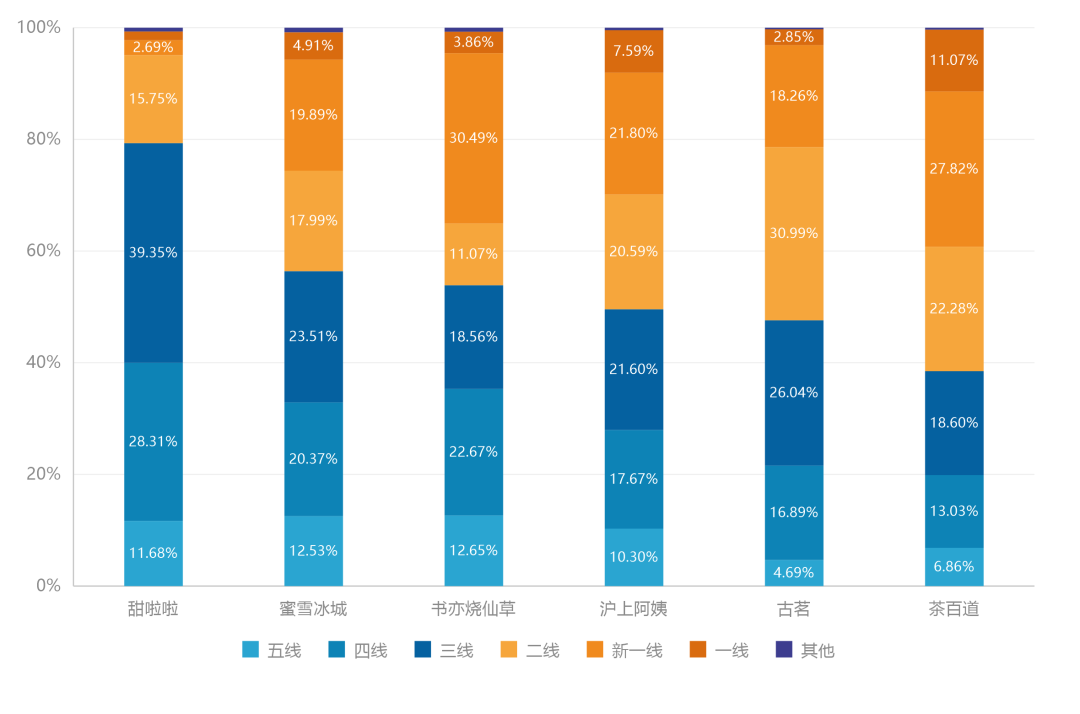
古茗有82%的门店分布在二线及以下城市,乡镇门店的占比达到了45%,低线市场的点位已经高度饱和,优质的资源变得稀缺,当门店数量突破一万家之后,新开门店很容易分流老门店的客流,产生同店之间的相互竞争和蚕食效应。
那种粗放式拓店的投入产出比持续降低,新增的门店难以带动同等数额GMV的增长,如果盲目地扩张店铺,会增加门店亏损和闭店的风险,还会损害品牌的口碑,所以品牌主动放弃了数量上的扩张,转向深耕现有的存量门店,优化经营质量。
(图源:洞见商机数据中台)
2、行业已经告别了野蛮扩张的时代
新茶饮行业彻底结束了野蛮扩张的阶段,进入到了存量竞争的时期,消费者越来越看重产品的品质和在门店的消费体验,行业内的竞争变得更加激烈,开店所需的租金、人力成本也在持续上升,资本市场的评判标准也全面升级了,不再只是单纯看重门店数量的增长速度,而是更加关注单店的盈利情况、毛利率、现金流等核心的经营指标。
3、从内部着手降低成本、提高效率
古茗把重点放在了内部提升质量、降低成本上,依靠完善的供应链来释放盈利的杠杆,它目前拥有24个仓库,仓储面积达到27.7万平方米,冷库有8.2万立方米,99%的门店都能够实现两天一次的冷链配送,配送成本低于GMV的1%。
品牌不断推进产品创新,94%的门店都配备了咖啡机,把咖啡业务打造成第二增长曲线,挖掘门店在不同时段的价值,同时严格控制各项费用,销售、行政、研发方面的开支增速都低于营收的增速,持续释放规模经营所带来的效益。
万店连锁面临的现实问题:怎样在规模和效益之间取得平衡
1、存量门店的质量出现分化
当门店规模达到上万家时,门店质量出现分化是行业里普遍存在的问题,古茗的部分核心门店盈利情况稳定,而部分老旧、选址不当的门店经营面临压力,每年正常关闭一些门店属于市场的正常淘汰现象,但是持续闭店容易打击加盟商的信心,还会损害品牌的口碑。
所以品牌推进第六代门店的升级工作,对存量资产进行改造,优化门店的形象和运营流程,不过门店升级会面临改造成本的压力,如何平衡改造成本和经营收益,成为了古茗长期需要解决的经营问题。
2、第二增长曲线能不能满足增长的期望,还需要进一步验证
古茗把咖啡业务当作存量增长的核心手段,依靠上万家门店的网络、供应链以及加盟体系,用较低的成本来拓展增量,实施30天鲜豆标准,推出了多款咖啡爆款产品,然而下沉市场的咖啡消费习惯培养需要较长的周期,同时还面临着专业咖啡品牌的竞争,增长的稳定性还没有得到验证。
(图源:网络)
除此之外,品牌尝试进入高线城市,南京首店开业时热度很高,但是高线城市的成本更高,盈利模型也不明确,短期内只是进行小范围的尝试,第二曲线和在高线城市的布局所带来的长期价值还需要时间来验证。
3、加盟体系的管理,决定了向内提效能否真正落实
古茗的商业模式对加盟体系的依赖程度很高,商品设备销售在营收中的占比达到79.4%,加盟服务费的占比接近20%,直营的占比非常低,品牌放慢新店扩张之后,增长的核心转向了存量门店的质量提升,这在很大程度上依赖老加盟商来提高单店利润,保持稳定经营。
当前市场竞争越来越激烈,终端门店的盈利面临压力,品牌收紧新加盟商的准入、扶持老加盟商的策略,虽然能够稳定加盟生态,但仍然需要持续解决加盟商的盈利问题、门店周期管理问题、新旧加盟商利益平衡等核心问题。
从古茗这个案例来看消费连锁企业的增长逻辑是如何转变的
1、增长逻辑需要根据发展阶段进行更新迭代
连锁品牌在早期依靠快速拓展门店来抢占市场、搭建供应链、积累品牌认知,这是一种最高效的增长模式,但是当门店规模突破某个临界点之后,依靠开店来驱动增长的逻辑就会达到极限,盲目追求门店数量会积累经营风险。
古茗的转型表明,品牌的发展需要根据不同阶段来更新增长引擎,从外部拓店增加数量,转向存量门店提高效率、产品创新、供应链优化、精细化加盟管理,不同的品牌可以结合自身的情况,灵活地调整扩张节奏。
(图源:网络)
2、“向内要利润”是有一定限度的,不能完全放弃外部市场机会
向内提升质量、提高效率并不意味着收缩发展、停止拓店,而是要抛弃粗放的扩张方式,坚持稳健、高质量地拓店,古茗在优化存量门店的同时,继续深耕下沉乡镇市场,小范围尝试进入高线城市,平衡内部提效和外部布局,如果完全放弃市场拓展,会导致市场份额被竞争对手抢占,行业最优的发展模式,是以内部高效运营为基础,在保证单店模型健康的前提下,进行可控、高质量的门店扩张。
3、抗风险能力取决于经营质量而不是规模本身
古茗的财报打破了行业中“规模就是安全”的固有认知,门店数量只是发展的基础,真正决定品牌抗风险能力的是单店盈利、供应链管控、产品创新、加盟体系健康度等经营质量方面的因素,大量效率低下的门店会成为品牌经营的负担,而优质的存量经营体系,能够让品牌更好地抵御行业内的竞争和消费市场的波动,古茗转型的成效、咖啡赛道的表现、在高线城市拓店的成果,会持续为行业提供参考。
2026年上半年,古茗的营收和利润实现了稳步增长,并且主动收缩了近四成的拓店规模,正式完成了从规模扩张到质量增长的转型,目前古茗仍然面临着存量门店分化、咖啡赛道有待验证、加盟精细化管理等诸多问题,它持续转型的实践,为国内上万家连锁消费品牌在平衡规模和效益、实现长期发展方面提供了宝贵的行业样本。


