8月23日全聚德发布的2026年上半年财务报告显示,在营业收入下降了2.55%的情况下,公司的净利润却上升到了1355万,并且比去年同期增加了约十个百分点;扣除非经常性损益后的净利润更是达到了829万,同比增幅高达112.52%。
这证明全聚德在营收不断下跌的情况下实现利润的上涨,通过控制成本、减少开支以及关闭部分亏损子公司的办法使得净利有所提升。全聚德的“盈”,是省出来的。但省出来的利润能撑多久?
营收降了,利润却涨了
1、营收连续下滑,主业仍未止血
从数据上看,在2024年、2025年两年里全聚德营业收入不断下降,到今年上半年也是没有止住负增长的情况,并且这种趋势并没有得到改善。主营业务萎缩的趋势仍然没有停止。上半年餐饮业务实现收入4.82亿元人民币,比去年同期减少了2.57%;商品销售业务实现收入1.18亿元人民币,也出现了一定程度上的下跌。
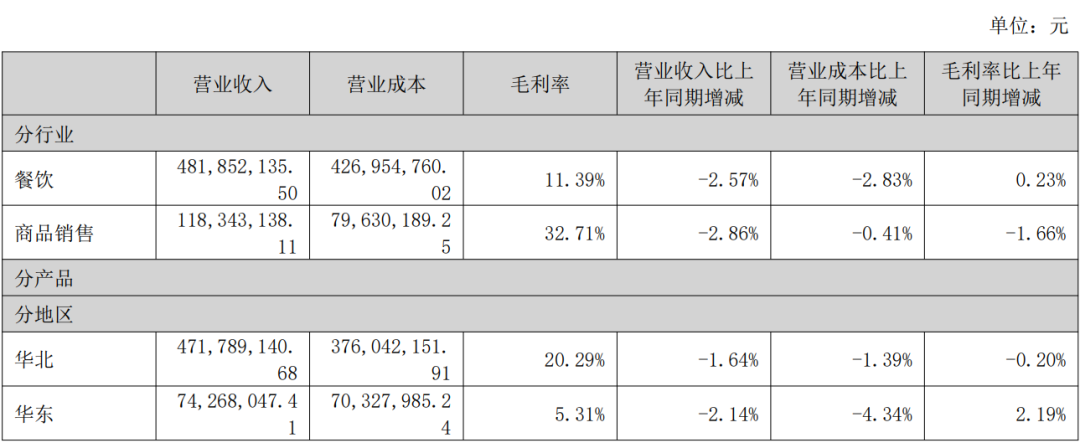
(图源:全聚德财报)
其中华北地区的销售额占了全部销售额的大约76.8%左右,区域依赖性极其严重。而西南和华南两个地方虽然也有一定的增长但是规模较小无法带动整体市场的发展。目前全聚德在全国范围内共有百家门店,在上半年新开了五家店同时关闭了四家店,基本上处于静止状态。
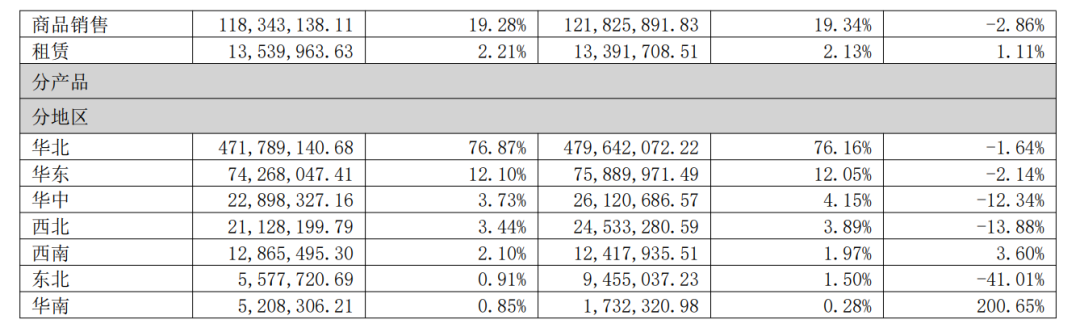
(图源:全聚德财报)
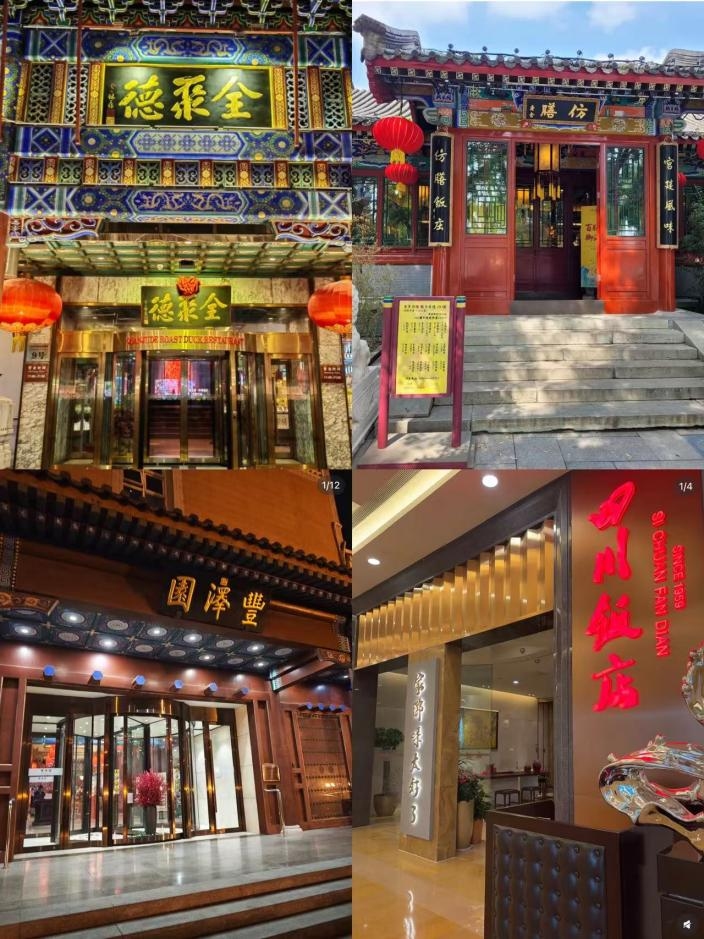
全聚德旗下的四个品牌是“全聚德”“仿膳”“丰泽园”以及“四川饭店”,形成了多品牌共同发展的局面,在中式正餐之外还大力发展了团膳业务,并且已经开设了十三个项目的运营项目。但是由于营业收入一直都在下降的趋势中,所以证明多品牌的战略以及团膳业务并没有能够抵消主营业务萎缩所带来的影响。
(图源:小红书)
2、利润涨了,靠的是“省”
归属于母公司所有者的净利润为1355.7万元人民币,较上年同期增长了9.48%,扣除非经常性损益后的净利润为829.7万元人民币,同比增长了112.52%。利润的增长途径十分明了:营业成本下降了2.36%到5亿多元人民币左右,而销售费用则减少了14.87%以上,远远高于营业收入的下滑幅度;三费之和也相应地减少了七八百万元左右。此外,公司还注销掉了四家子公司或对应分支机构,在一定程度上降低了公司的运营成本。
(图源:小红书)
经营性现金流净额达到7472.45万元,同比增长了65.79%,是本财务报告中最重要的一个亮点。公司的说明是由于销售收入的现金数量增长以及人工现金支出减少下降所导致的结果。另外,公司的应收账款由年初时的7330.37万元降低到了现在的5202.96万元,减少了大约29.02%。
利润是靠什么“省”出来的
1、砍费用、砍成本,每一分钱都在抠
公司实行了从头到尾的人工成本全链条精细化管理,使得经营性现金流增至65.79%,并且由于研发投入下降了19.07%,所以经营活动产生的现金流量净额也相应地增加了很多。虽然研发建设仍在推进,但短期内的费用确实被降了下来。当营收在跌的时候,把能砍的费用都砍掉,利润自然就出来了。
但是这样的“省”是有上限的,费用是不能无限制地降低下去的,在此基础上依靠节省成本来实现盈利的增长已经很不现实了。当费用降到一定水平之后继续削减只会对企业的运营造成伤害。员工工资不可能无限地下调,店铺租金也不会自行消亡,研发支出也很难一直被缩减掉。全聚德在2025年的净利润只有775.17万元左右,扣除非经常性损益后的净利润更是出现了负值,这表明即使是在费用压缩到了极致的情况下,主营业务本身的盈利能力依然比较薄弱。
2、关掉不赚钱的,留下能赚钱的
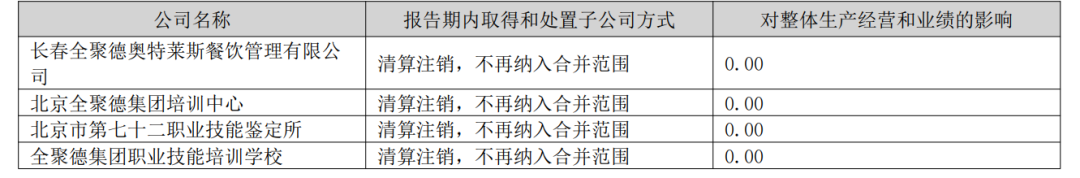
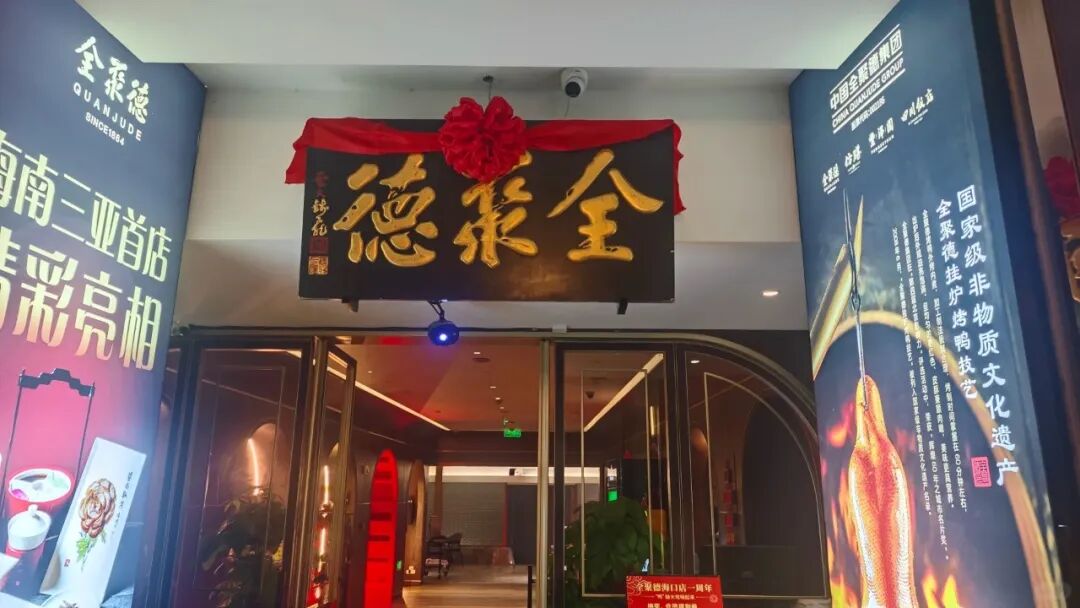
全聚德从门店的角度也做了“减法”,即上半年新开直营店两家(四川饭店北辰店和全聚德三亚店)、新设加盟店三家(全聚德宜昌店、全聚德邢台店、全聚德加拿大密西沙加店),同时关闭四家子公司的经营权,比如长春全聚德奥特莱斯餐饮管理公司以及北京全聚德集团培训中心等等,在此期间只增加了一家店面,扩张行为几乎可以算得上是停滞的。
(图源:小红书)
关闭亏损店铺、削减无利可图的服务项目,并把这些节省下来的资金投入到能够盈利的地方去,这就是全聚德利润增长的另外一种方式。但是门店数目几乎已经停止增加,这就意味着收入的增长没有了新的物理空间可以依靠。在关闭店铺带来的好处都用完了之后,接下来的增长又该从何而来呢?这已经成为一个必须要解决的问题了。
3、结构在变,但速度不够快
全聚德内部业务结构也发生了变化,仿膳业务收入逆市增长了31%,成为了推动餐饮盈利水平提高的重要因素之一;主打产品手工片制烤鸭销售收入上升了16.5%,体现了大单品战略的有效性;商品销售部分毛利率达到32.71%,远超餐饮业务的11.39%的水平,在一定程度上改善了公司的盈利能力。
但是存在的问题是:商品销售收入只有1.18亿,占比较小;团膳业务规模依然较小。结构调整的方向是正确的,但是进度较慢、规模不大,并不能够抵消餐饮主营业务下滑的影响。在餐饮主业继续下降的情况下,新的业务增长速度虽然很快,但是无法支撑整个市场的发展。
下一步的增长从哪里来
1、费用可以省,但不能只靠省
依靠降低原材料、人工成本来提高利润的方式更多的是财务上的手段,并不是真正的业务增长。利润可以靠省钱撑一时,但撑不了一世。餐饮企业的长久护城河要靠营业收入的增长来实现,单纯的开源才是正确的做法。
全聚德展示出来的相关数据表明即使把所有的开支都降到最低限度的情况下,如果收入仍然持续下降的话,那么利润也会随之减少。但是费用降低的空间是有限的,在销售费用降低、人工成本得到了很好的控制、研发投入减少之后,还有什么可以削减掉呢?
2、全聚德需要找到“游客店”之外的增量
全聚德以前一直被认为是旅游性质的店铺,主要顾客群体为到北京旅游的消费者。但是从2020年开始由于外界环境的变化,公司也开始进行各种各样的改革以更好的满足本地消费者的需求。
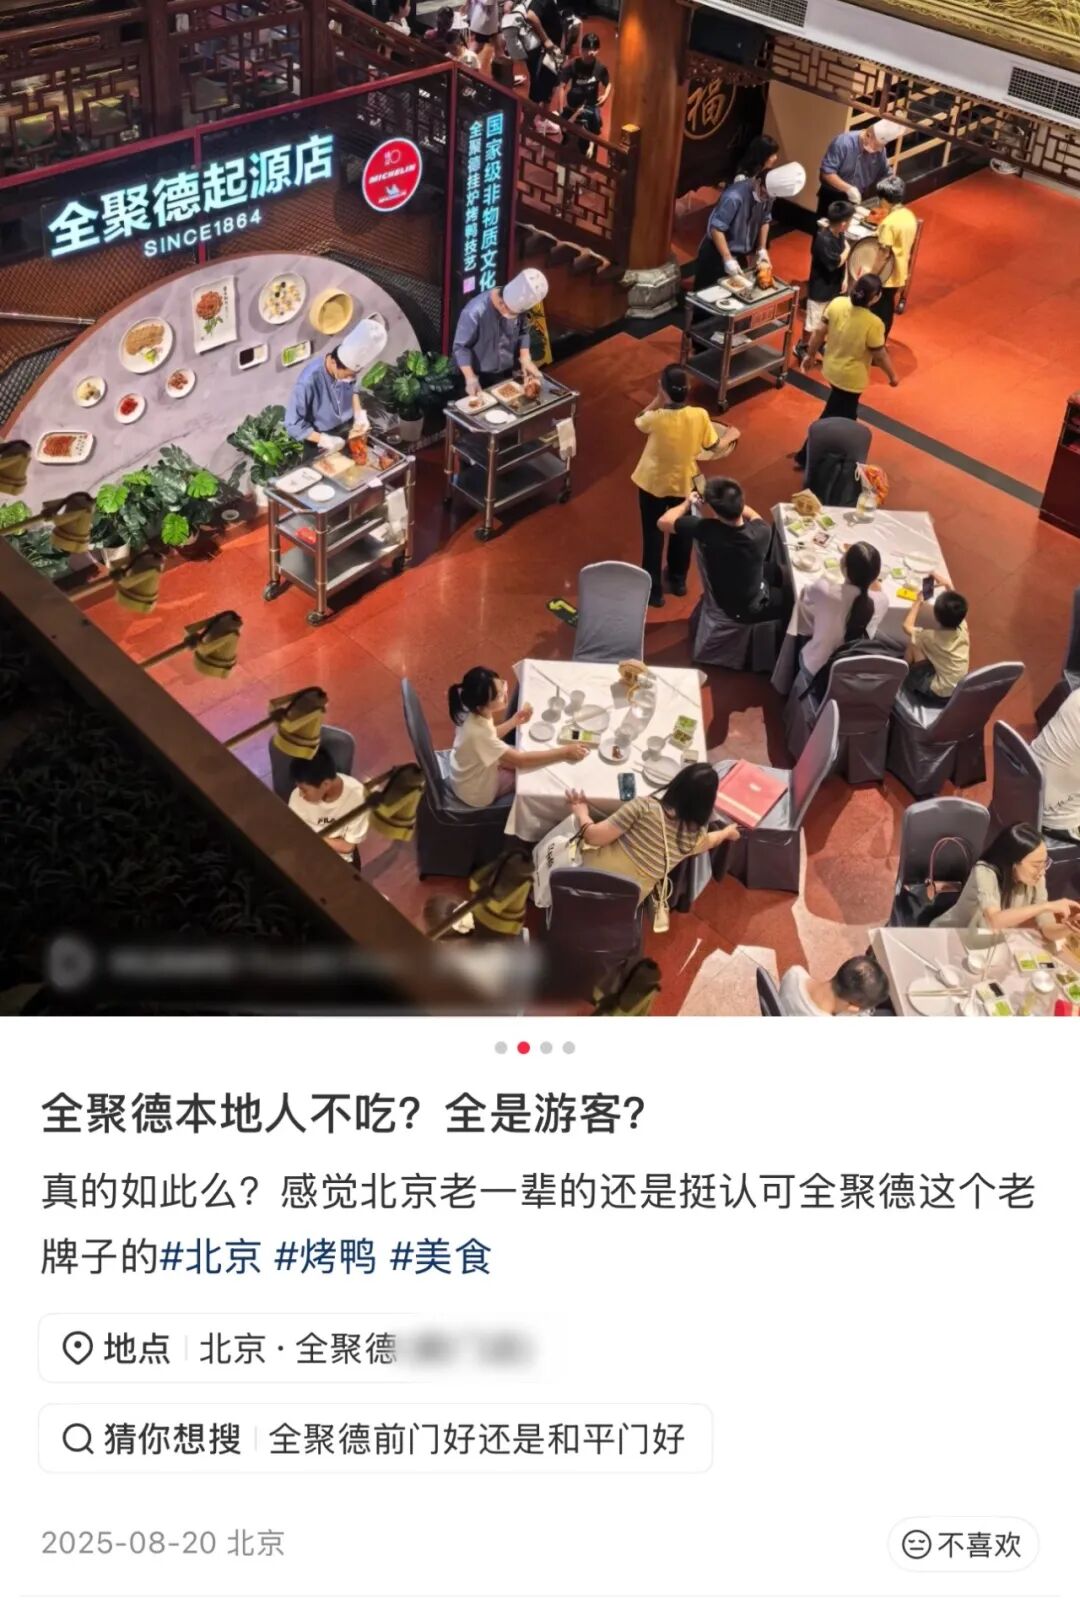
(图源:小红书)
到2026年中旬的时候,“+餐饮”的新模式已经开始产生新的动力了,在一百多个城市的集市上出现了四个品牌的身影,把传统的全聚德烤鸭煎饼这样的经典菜肴做成可以携带的小吃,并且打通了堂食和外带销售之间界限。团膳业务增长了31%,手工片制烤鸭也增加了16.5%,主要节日收入同比上升了6%。这表明全聚德正试图由原来的只适合游客的地方转变为可以让当地人光顾的地方,由原来单一的大餐厅变成各种各样的场所。
但是新的方向还比较小,并没有达到足够的规模。一百多场集市、31.7%的增长率,这样的数据在报表中很亮眼,在总收入的比例下就显得微不足道了。全聚德所需要的是一颗可以代替游客店收入的全新动力引擎,而不能只是锦上添花式的增加。
3、第二增长曲线不能停留在报表上
全聚德于今年上半年推出了一系列新产品,包括手工片制烤鸭全球风味系列和桶装全聚德鸭血粉丝汤系列等等,消费场景可以覆盖到居家、办公以及旅行等各种场合。手工片制烤鸭已经进入到了新加坡和中国的香港地区的市场,并且也开始了老字号食品向更大范围内的市场的进军之路。
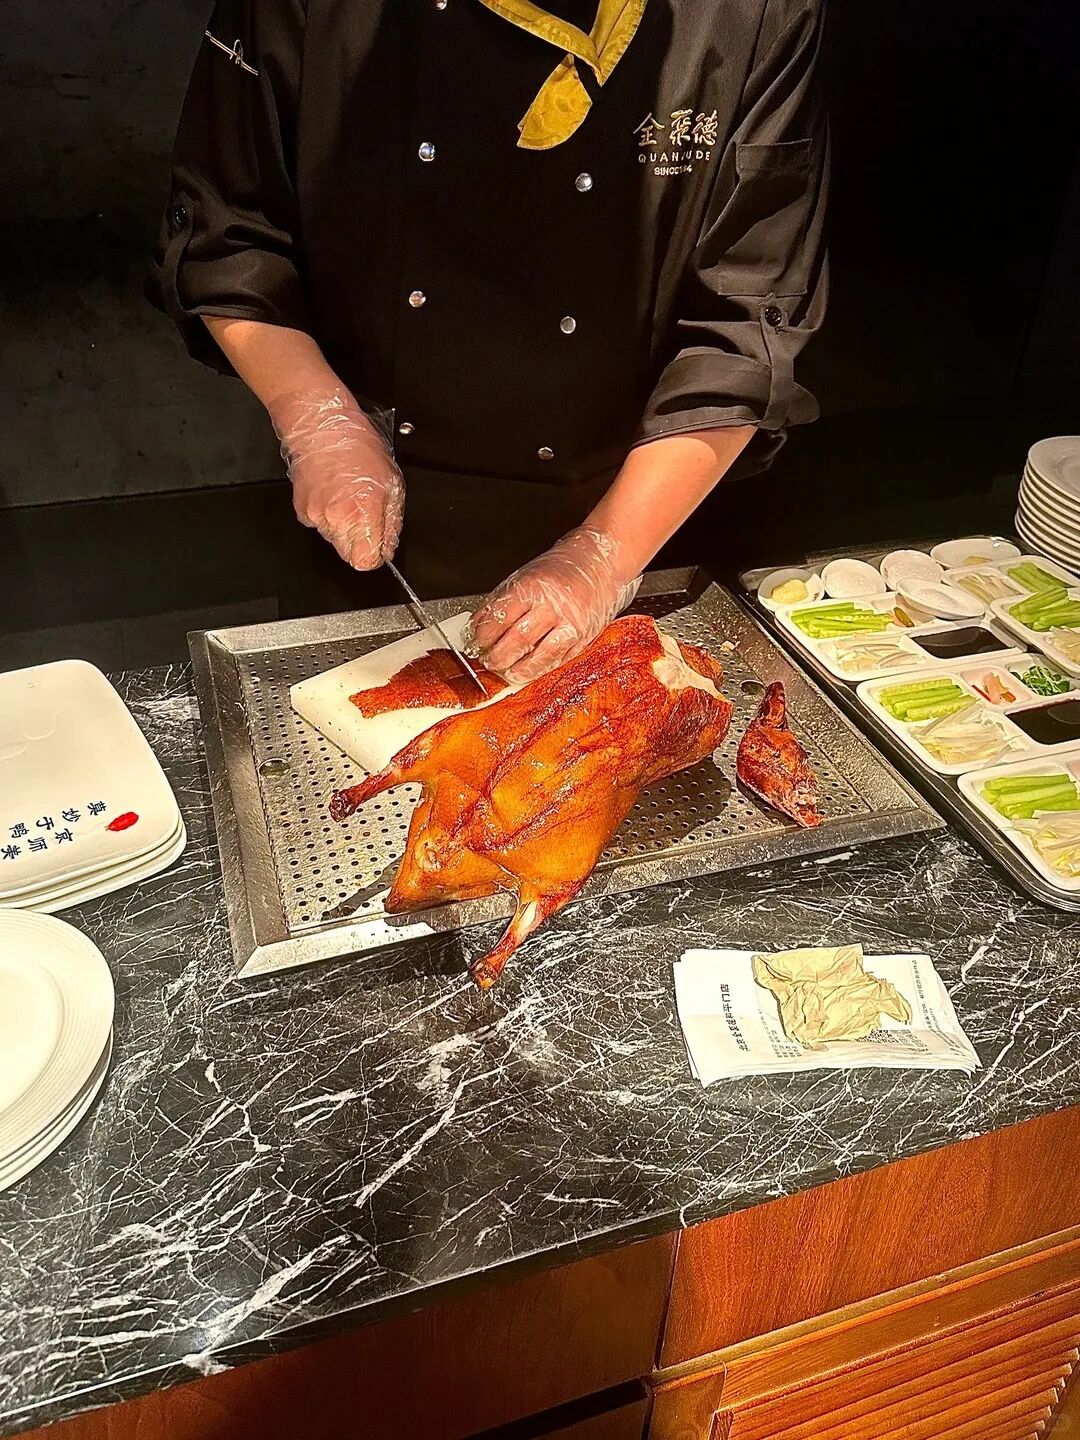
(图源:小红书)
食品业务的方向是对的,就是把餐饮的优势转移到食品上,使店里的好吃的东西可以吃到家里面去。但第二条增长曲线不能只停留在报表上的“增长X%”,而要达到占据总收入三分之一以上的程度才算是真的支撑起了整个市场的大盘。
老路已经不行了,新的业务还没有开始,全聚德正处于这个阶段。这条道路可以走多久,则要看新业务能否在费用红利被消耗殆尽之前接手过来。
全聚德营收降了,利润涨了。但利润是靠砍费用、压成本、关亏损门店“省”出来的。省不是问题,问题在于只能省。全聚德正在试图走出“游客店”的标签,往本地客群、食品化、多元场景走,但新方向体量不够大、速度不够快。
单纯节流有物理极限,利润的长期护城河必须建立在营收规模扩张之上。没有新增长点的“降本增效”,撑到尽头还是亏。
全聚德现在走在半路上,旧的靠不住了,新的还没起来。这决定了下一步是从中间走出来,还是停在中间。


