在2026年8月28日美股盘前,霸王茶姬给投资者们送上了“冰火两重天”的第二季度的成绩单,其中净利润为4.65亿元人民币,同比上升502%,而营业利润也达到了5.25亿人民币,同比增长387.6%。
从这两组数据来看,新茶饮的冬天好像已经过去了。但是把营收打开看的话,又是另外一种情况,二季度营收34.15亿,同比增长只有2.5%,环比下降了3.7%;大中华区同店GMV增长率为-16.1%,加盟门店净收入同比下降了18%。
利润暴增的原因并不是生意做大的缘故,而是因为大幅度减少了开支。在好看的数据后面,加盟茶馆收入与同店GMV仍在承压。
净利暴增502%的数字游戏
霸王茶姬第二季度净利润暴涨了五倍多的原因可以从两方面来分析。第一是低基数,去年同期净利润只有7.72亿元,而2026GAAP净利润为人民币4.648亿元,是去年同期的6倍左右,同比增长约502%。
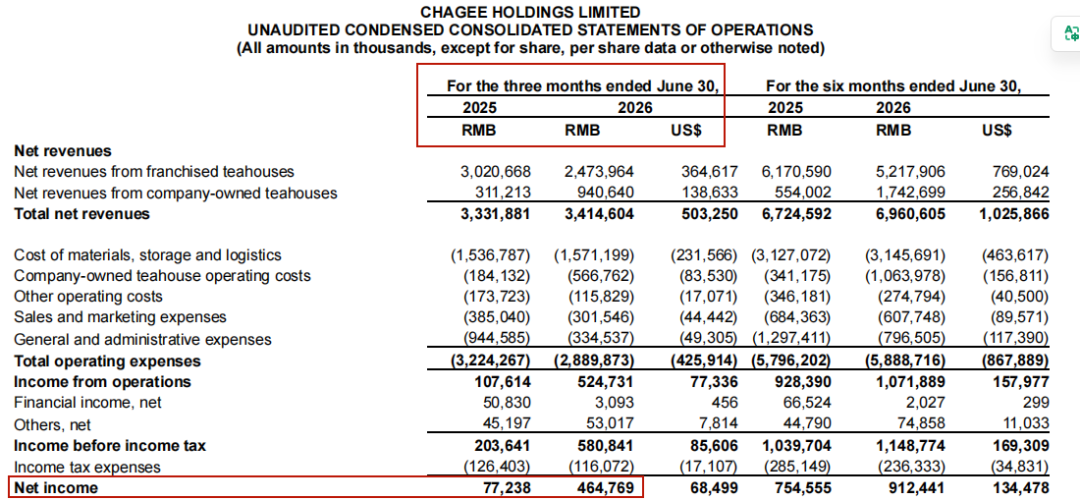
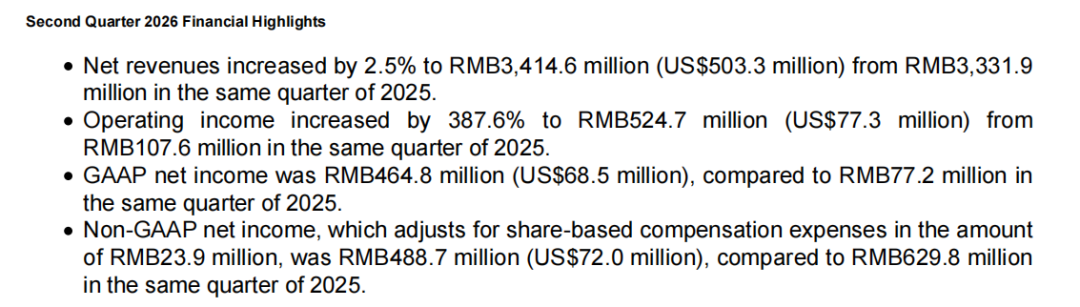
(图源:霸王茶姬财报)
第二是费用大幅度缩减的情况,在第二季度里,公司总经营费用为28.9亿元,同比降低10.4%,其中销售及营销费用为3.02亿元,同比减少21.7%,一般及行政费用为3.35亿元,同比骤减64.6%,主要因股权激励费用同比减少4.827亿元及上年同期IPO专业服务费基数较高,由于组织架构调整以及人员优化的原因,其他的运营成本也下降了33.3%,仅薪酬支出一项就减少了3020万元。
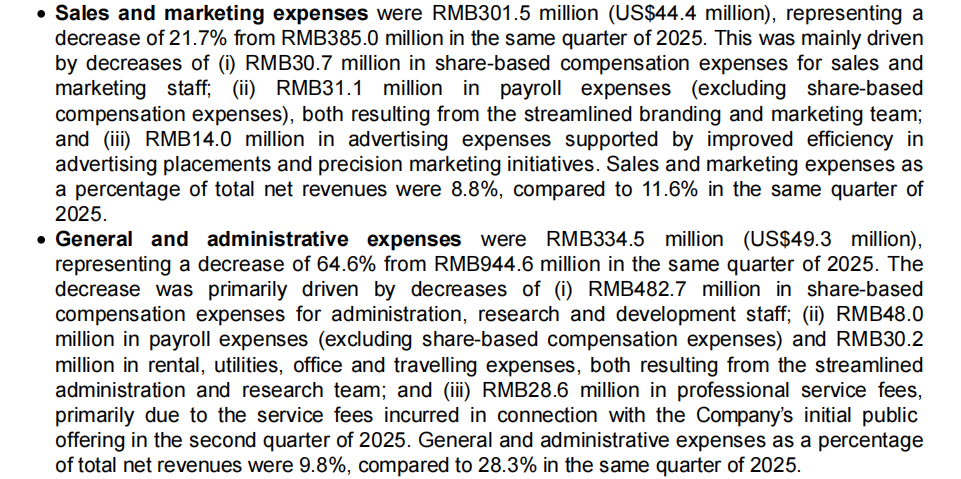
(图源:霸王茶姬财报)
也就是说,GAAP净利润同比大增既受降本影响,也受上年同期股权激励费用高基数影响;剔除股权激励后,二季度Non-GAAP净利润反而同比下降22.4%。公司在电话会议上把该种能力总结为“成本结构改善和组织效率提高是持续性的而不是一次性”的,并且想以此来向外界表明公司的利润质量是有保障的。但是不能回避的一个事实就是:用削减费用的方式来获得的利润空间是有限的,费用不可能无限制地压缩下去,降本一旦到达极限之后,利润的增长就只能依靠收入了。
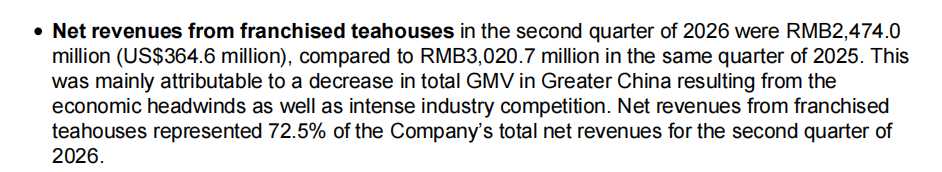
事实上该份财务报告的本质就是收入不佳。第二季度营收同比增长只有2.5%,环比下降了3.7%,加盟门店净收入为24.74亿,同比下降18%,所占总营收的比例仍然在72.5%以上。加盟业务是霸王茶姬的主要收入来源,主要收入来源的减少,很难用直营门店净收入大幅增加(由3.11亿元增长到9.41亿元)来弥补——后者主要是由于门店结构的调整以及并表口径变化所引起的。
(图源:霸王茶姬财报)
耐人寻味的是,在公司利润好转、现金流充足的时候,回购也同期推出了。
5月28日董事会议案批准了一项总额最高为1.5亿美元的股票回购计划,到8月24日为止已经回购了大约257万份美国存托凭证,花费了大约2950万美元。到6月30日为止,公司的现金和现金等价物、受限资金以及定期存款加起来共有67.96亿元,账面上的资金非常充裕。一方面是从经营端大幅度缩减费用,另一方面是通过资本端回购来稳定股价,这套“节流+回购”的组合拳就暴露了企业在增长乏力期为了维持估值所采取的典型态度,在收入引擎熄灭之后,利润和回购就成了最后的体面。
同店失速,加盟商承压
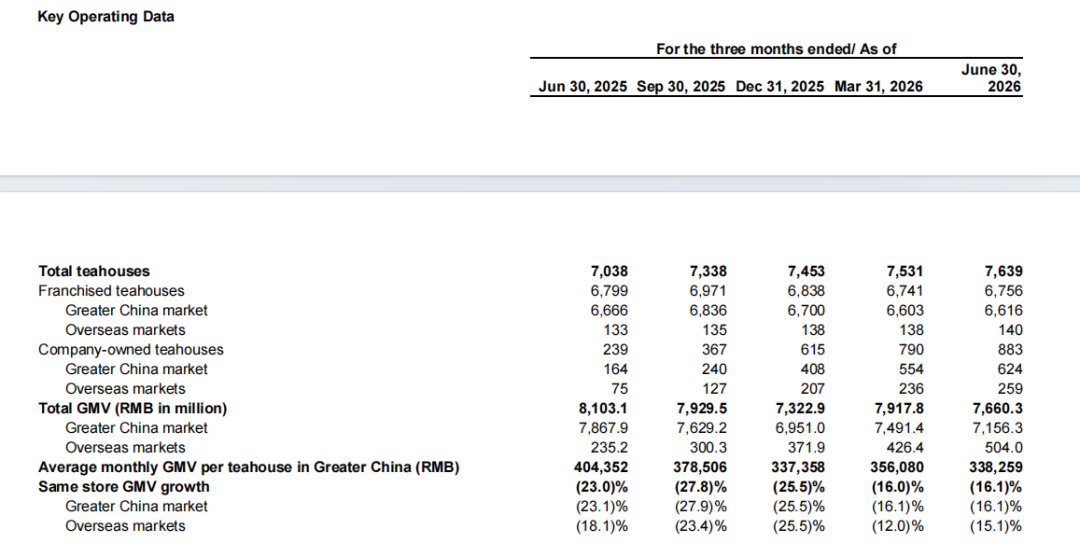
能够体现霸王茶姬实际经营状况的数据就是同店GMV。第二季度大中华区同店GMV增长率为-16.1%,比去年同期的-23.0%有所好转,但是仍然处于双位数的负增长当中。同店数据不断下滑,说明存量门店单店收益在不断地减少,新茶饮“存量博弈”也从宏观层面转为每一张门店报表所面临的现实。
(图源:霸王茶姬)
同店增速减缓之后,直接影响的就是加盟商的经营压力。加盟店的收入和GMV是直接挂钩的,如果单店GMV下降了,但是房租、人工等固定的开销又不能减少的话,那么加盟商的回本周期就会变长,盈利能力也会受到影响。
霸王茶姬的门店数量已经达到了7639家,同比增长了8.5%,其中加盟店有6756家,直营店有883家。总门店网络仍在扩大,但加盟茶馆同比减少43家,单店效率也在降低——这就是新茶饮行业的“开店来弥补同店减少”的典型矛盾:门店越来越多,但是每家店得到的流量越来越少。
(图源:霸王茶姬财报)
活跃用户数量的减少也可以反映出市场需求已经出现疲软。第二季度霸王茶姬活跃会员数为4710万人,比第一季度的5000万人有所下降。创始人张俊杰认为新茶饮行业的增量共荣时代已经过去,进入到存量竞争的阶段,这是对自身所处环境的一种承认。存量市场加盟增长的空间越来越小了。
同店下滑还有一层更深的意义,即霸王茶姬以前的增长模式依靠不断地加密开店来扩大GMV,现在边际收益正在下降。当一条街上原来的店铺变成了三家的时候,单店的营业额被分摊了,加盟商之间的互相竞争越来越激烈,但是品牌方仍然按照开店的数量来收取加盟费和供应链收入。品牌赚钱而加盟商内卷的模式,在加盟制茶饮进入存量期之后成为通病,这也是同店数据不断恶化的最难以言说的原因之一。
海外是亮点,但救不了大盘
在整个平庸的报表中,只有海外市场的表现比较出色。第二季度海外市场的GMV 达到5.04亿元,同比增长了114.3%,环比增长了18.2%。
从2025年第二季度开始已经连续四个季度实现了环比较快的增长。到今年上半年末为止,海外门店数量已经达到399家,在第二季度的时候新进入了韩国和中国澳门这两个市场,美国市场已经开出了10家门店。霸王茶姬管理层已经把出海当作新的增长引擎来发展。
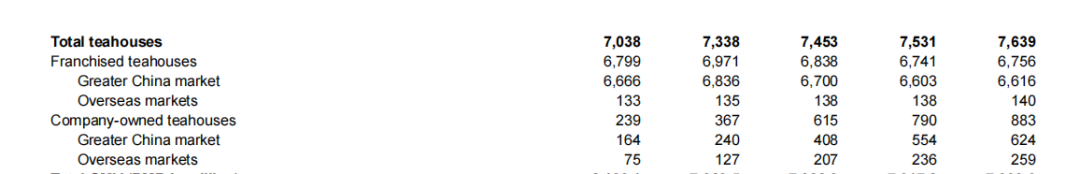
(图源:霸王茶姬财报)
但是要冷静地看待这个“引擎”的大小。第二季度海外GMV为5.04亿元,在总GMV76.6亿元中占比较小,仅为6.6%,即使实现翻番增长,在短时间内也无法逆转大中华区基本盘加速下滑的局面。
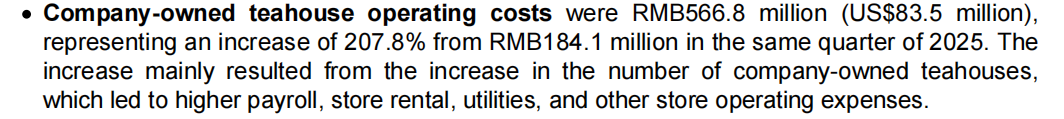
更为重要的是,海外拓展的同时直营门店运营的成本也出现大幅度上涨——第二季度直营门店运营成本为5.67亿,同比增加了207.8%,员工工资、店铺租金、水电费等费用随着直营门店数量的增长而增长。出海是一个方向,但是远水救不了近火,它不能够在目前的时候停止由于国内同店减少而造成的出血。
(图源:霸王茶姬财报)
海外扩张本身也存在很大的风险:新茶饮在东南亚、欧美等地的消费习惯、供应链成本以及合规门槛远远大于国内,霸王茶姬在美国等地区采取直营为主的方式,意味着更大的资本投入和更长的盈利周期。将增长的希望寄托在占比较小、并且需要不断投入资金的新市场中,本身就说明国内基本盘的想象空间已经枯竭。
“调整企稳”背后的主动降速
霸王茶姬把2026年定位为“调整与企稳的一年”,在第一季度完成组织架构调整之后,在第二季度推出了新的产品,并且拓展了产品类别。这套说辞翻译成中文的意思就是一次主动减速:既然整个行业已经从增量转为存量,那么与其不停地烧钱抢夺规模,不如收缩战线来保证自己的利润。管理费用骤减64.6%,启动了1.5亿美元的股票回购计划,并且账面上还有67.96亿元的现金和等价物,这些都是该战略的明证。
(图源:网络)
主动降速短期之内可以稳定住利润,也可以给股价叙事提供支持。管理层在电话会议中表示,7月份同店已经出现低个位数下降的情况,8月份有望实现同比转正,试图向市场传递出“拐点到来”的信号。但是要警惕的是,“企稳”是由于需求端真实回暖造成的,还是因为基数效应和收缩投入而产生的假象,还需要经过时间来检验。
对于霸王茶姬来说,真正困难的地方是,在费用缩减空间所剩无几的时候,如何重新获得收入增长的动力。直营化、出海、新品等都是可能的答案,但是每一个都会带来更多的成本和更长的时间。当“降本增利”的红利结束之后,霸王茶姬要证明的是自己仍然具备把生意做大、做成功的实力。
霸王茶姬第二季度的财报是“利润”与“增长”分开的。在净利润暴增了502%的背后,是营收的停滞不前、同店销售下滑以及加盟茶馆收入下降的问题。通过削减开支获得的利润总有到头的一天,再加上大中华区的基本盘下降以及海外市场引擎规模较小,所以增长问题仍未得到解决。
在新茶饮的存量竞争中,保住现有的利润只能算是半场休整,真正的下半场才刚刚开始,那就是在寻求新的增长动力的过程中。


