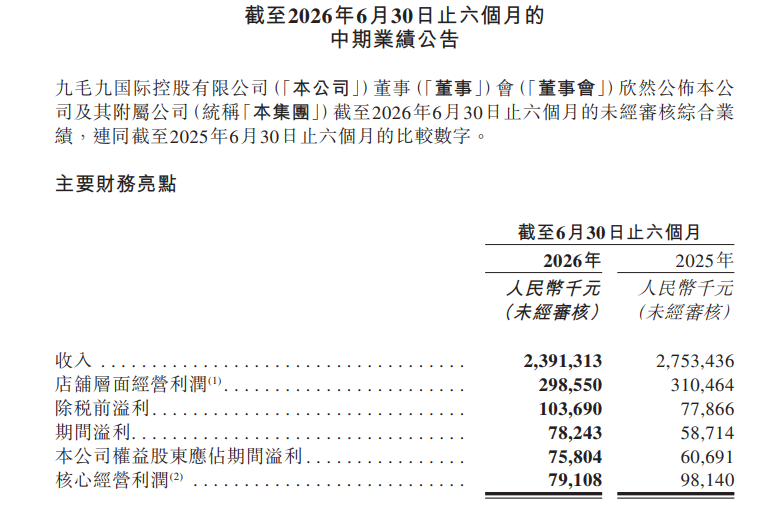
2026年8月28日,港股餐饮企业九毛九放出上半年的成绩单,这份财报数据十分反常:公司整体营收同比下降13.2%,跟去年同期相比少收了大概3.62亿元。
可利润却反而往上走,溢利从5871万元涨到7824万元,大涨33.2%,直接多赚了近2000万元。
财报数据
1、营收缩水,报表利润与主业利润出现割裂
2026年上半年,九毛九实现营收23.91亿元,这个数字与去年同期相比下滑了13.2%,期内溢利为7824万元,同比增长33.2%;归母溢利是7580万元,同比上涨24.9%,不过,核心经营利润是7911万元,同比下降了19.4%,这两者之间之所以会有差距,主要是因为政府补助、资产减值冲回等非经常性损益的影响,这就表明,账面利润的增长并不是完全依靠餐饮主业经营能力的提升而实现的。
(图源:九毛九财报)
2、太二从单一酸菜鱼升级鲜活鲜料川菜,拿到阶段性正向成果
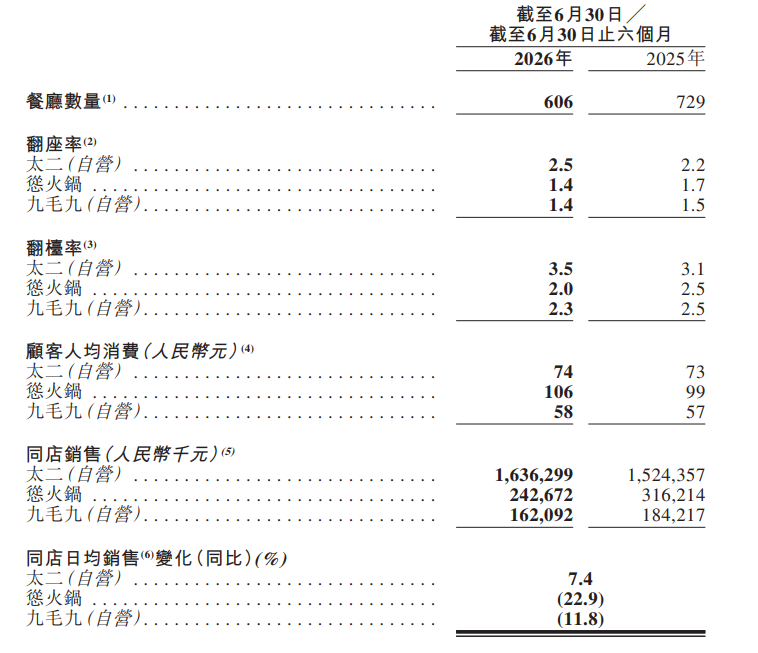
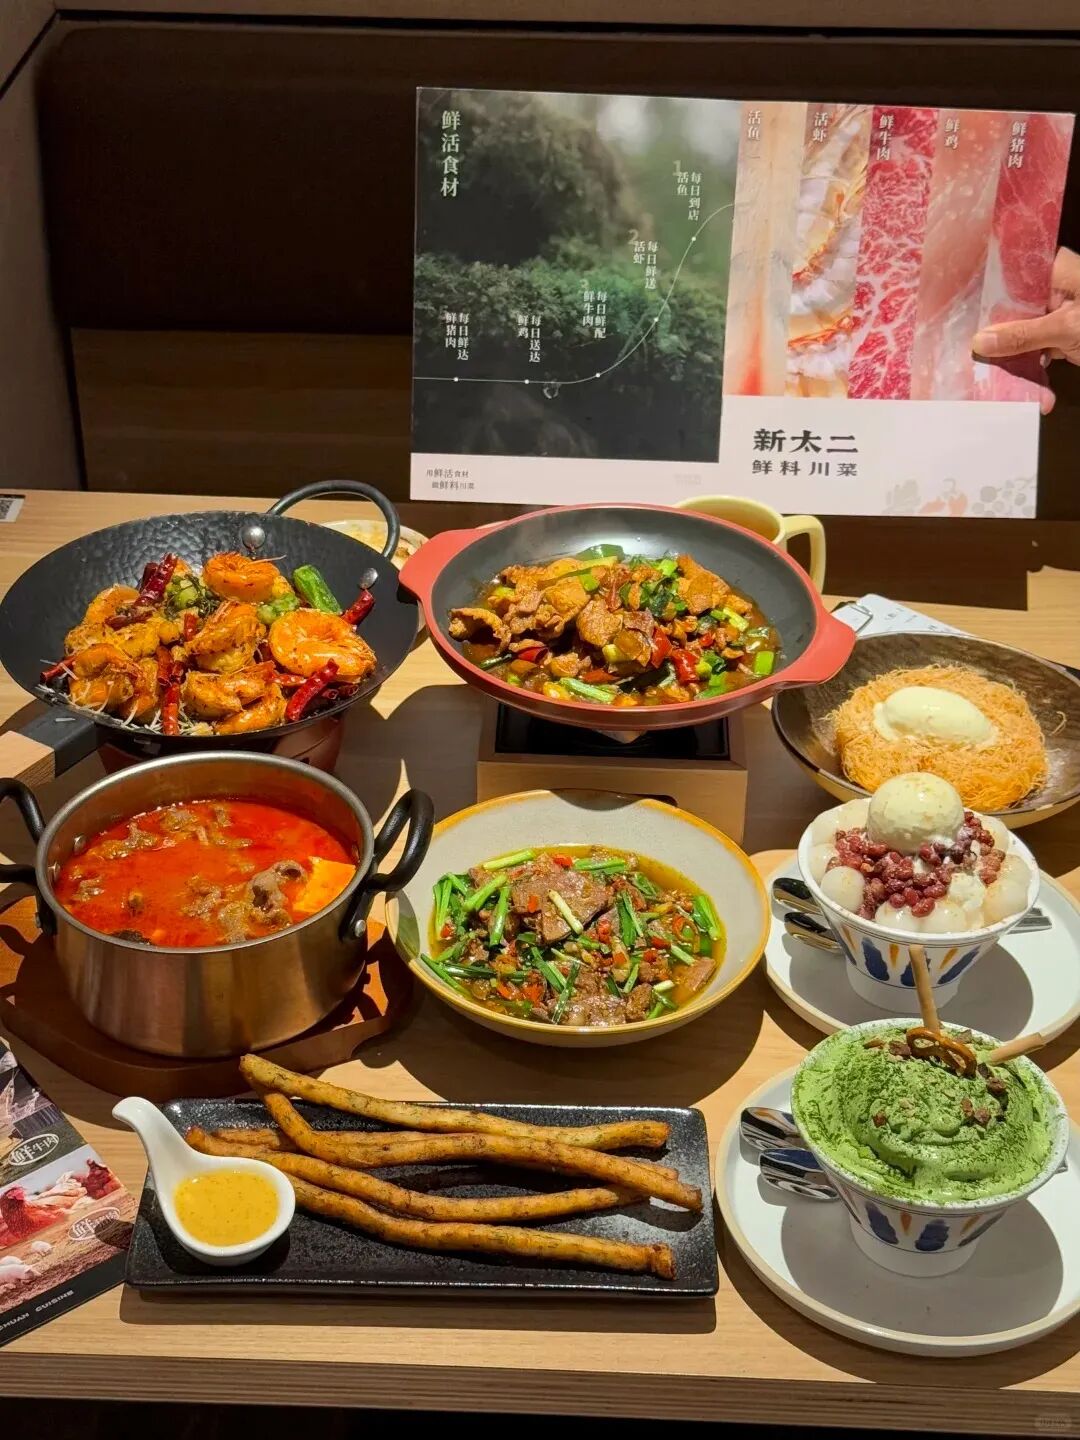
太二对自身模式进行了迭代,推出了6.0鲜料川菜模式,拓展了五类鲜活食材,成功突破了单品增长的瓶颈,上半年,该品牌的营收达到17.98亿元,由于门店数量有所缩减,所以同比下降了7.8%,但同店日均销售却增长了7.4%,翻台率上升到3.5,客单价为74元,经营利润率是14.9%。
(图源:九毛九财报)
这些亮眼的数据,得益于模式的升级以及低效门店的出清,不过同时新模式也拉高了人力成本,员工成本在营收中的占比上升到31.3%,所以其长期价值还需要进一步验证。
3、其余品牌集体走弱,集团高度绑定太二
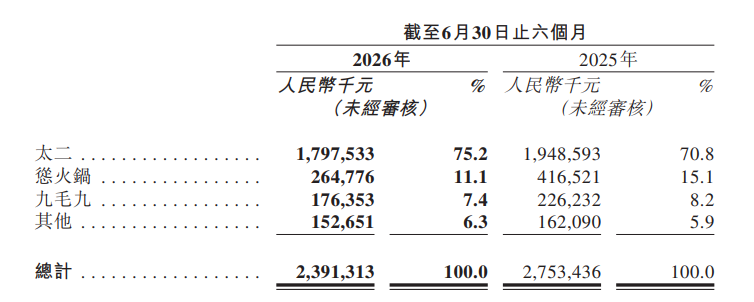
太二的营收占比上升到了75.2%,集团的品牌结构出现了严重失衡的情况,怂火锅的营收为2.65亿元,同比下滑36.4%,门店缩减到54家,同店销售大幅下跌22.9%,经营利润率只有3.5%,九毛九西北菜的营收是1.76亿元,同比下降22%,同店销售跌幅为11.8%,其他的新品牌都还处于培育期,门店数量非常少,没办法承接集团的业绩,导致集团第二增长曲线不太好。
(图源:九毛九财报)
到底是主动战略,还是被动承压?
1、主动出清低效门店,资源向优质门店集中
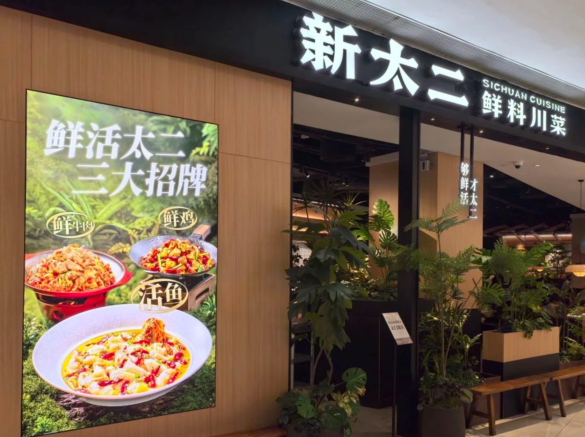
在上半年,九毛九主动关闭了42家低效门店,并且宣告大规模闭店阶段已经结束,通过主动剥离亏损门店这个包袱,将资源集中起来用于优化存量优质门店以及太二的鲜活模式。
与此同时,还对供应链进行了优化,调整了菜单,加强了损耗管控,原材料耗材在营收中的占比从35.6%下降到了34.5%,这些举措意味着九毛九告别了粗放式的规模扩张,转向聚焦单店的盈利质量,这是在存量餐饮时代进行的主动战略升级。
(图源:小红书)
2、市场环境倒逼,部分门店不得不关
此次门店收缩并非完全是九毛九主动为之,其实事实上,存在着明显的市场被动压力,消费市场的竞争变得越来越激烈,商圈的客流也出现了分化的情况,大量门店持续亏损,为了止损只能选择关闭;怂火锅、西北菜这些品牌的模型遇到了瓶颈,自身经营乏力,这也倒逼门店进行收缩;还有部分门店因为租约到期、商圈成本变动等原因不再续约,可以说,这是企业战略调整和市场环境压力共同作用下的结果。
3、关店可以止血,但不等于内生增长形成
九毛九利润出现回暖,这是闭店止损带来的短期红利,并不是主业内生增长发生了质变,关停亏损门店能够快速优化报表、降低成本,但并不能创造新的业绩增长,当前企业在存量提效方面取得的成果比较有限,多个品牌表现疲软,新品牌也还没有形成气候,而且闭店带来的红利很快就会耗尽,后续不能依靠持续关店来提升利润,真实的内生增长能力还没有稳固下来。
连锁餐饮进入存量时代,两大共性难题显现
1、规模不再是第一标尺,单店质量优先
从2025年到2026年,餐饮行业告别了野蛮扩张的阶段,九毛九的收缩调整正好印证了行业逻辑的更迭,门店数量不再是核心的评判标准,单店的盈利质量、模型的可复制性变得至关重要,闭店仅仅是止损调整的手段,只能解决存量亏损的问题,并不能创造新的增长,所以餐饮企业转型的核心在于打磨出可复制的优质门店经营模型。
2、大单品会遇到天花板,品类延伸是闯关难题
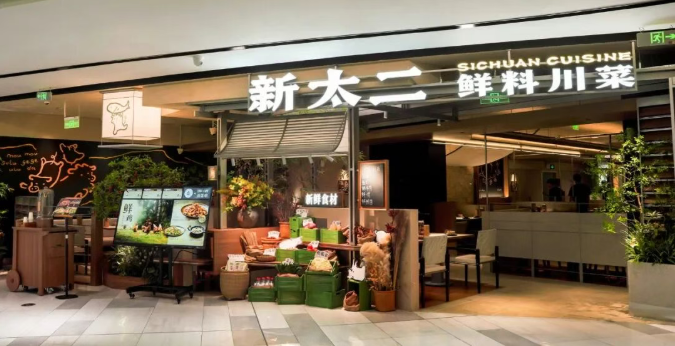
太二的转型是行业的一个典型样本,爆款单品模式很容易遇到增长瓶颈,因此品牌拓展鲜料川菜品类,以拓宽客群和消费场景,不过,品类延伸具有双面性,它既能够提升复购、突破增长局限,但也会拉高供应链损耗、增加后厨运营以及人力成本,使得经营难度提升,如何去平衡产品丰富度、成本与可复制性,这是单品餐饮品牌共同面临的难题。
(图源:小红书)
3、多品牌集团的普遍困境
九毛九所面临的发展困境,反映出了国内餐饮多品牌集团存在的共性问题,也就是依靠单一核心品牌来支撑全局,第二品牌的培育难度极大,新品牌的试错成本很高,面临的竞争压力也很大,还需要投入大量的资源,很难快速形成规模,集团过度依赖太二,导致抗风险能力比较薄弱,这就证明多品牌布局并不是简单地拓展品类,而是需要全方位的供应链与运营能力作为支撑。
(图源:小红书)
瘦身完成之后,真正的 “增肌” 考验才刚刚开始
1、太二鲜活模式,多重不确定性仍待验证
虽然太二的鲜活模式取得了阶段性的成效,但其中存在的多重风险还没有得到化解,鲜活食材拉高了供应链与人力成本,在进行规模化改造之后,成本压力可能会持续放大;集团外卖营收占比达到21.9%,这无法传递出堂食鲜活的核心价值;存量门店在提效方面表现亮眼,但新模式新店的复制能力还是未知的,长期盈利与扩张的持续性仍然需要市场来验证。
(图源:小红书)
2、第二曲线困局
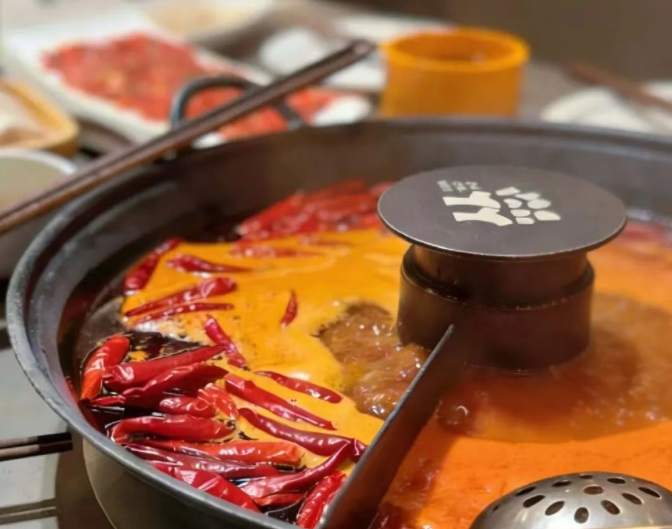
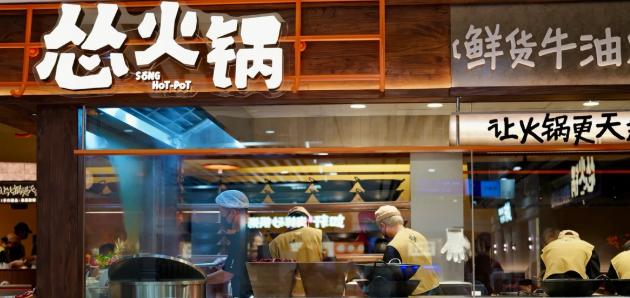
怂火锅深陷经营困境,盈利空间非常微薄,客流也在持续流失,所处赛道竞争激烈,并且还没有完成模型重构,目前只能依靠收缩门店来止损,九毛九西北菜的新模式仅仅进行了小规模试点,还没有具备复制能力,各类新品牌的门店数量极少,处于试错阶段,第二梯队品牌集体表现疲软,导致集团长期依赖太二,整体抗风险能力存在明显的短板。
(图源:小红书)
3、红利退潮之后,集团如何填补增长缺口
随着大规模闭店的结束,九毛九收缩带来的红利已经彻底消退,后续增长没有存量红利可以依靠,企业未来的增长只能依靠太二新模式的扩张、传统品牌模型的升级、新品牌的孵化以及海外布局,然而,海外门店的客单价出现下滑,暂时还没有形成增长势能,多重增长路径都存在不确定性,增长缺口很难快速填补。
九毛九半年报中这些反差的数据,是餐饮存量时代的一个典型缩影,业绩改善来源于闭店止血带来的短期红利以及存量门店的小幅提效,并非是主业实现了全面的提质增效,企业主动进行瘦身来优化结构,却依然面临着模式有待验证、多品牌疲软、增长动能不足等问题,餐饮行业已经告别了规模竞赛,我认为只有打磨优质的产品模型、培育第二增长曲线,才能实现长期可持续发展。


