近两年,曾经堆满珍珠、椰果、奶盖的“八宝粥”式饮品逐渐失去了消费者青眼,而另一种形式的奶茶正逐渐走上台前,即以单一茶底为风味核心、辅以少量水果或牛乳的“茶特调”。
在一些人眼中,这或许只是一次新茶饮的返璞归真,但茶特调既然是“特调”,那就有与经典奶茶和八宝粥式饮品不同的特色。
小料不再是主角,特调茶从试水到铺开
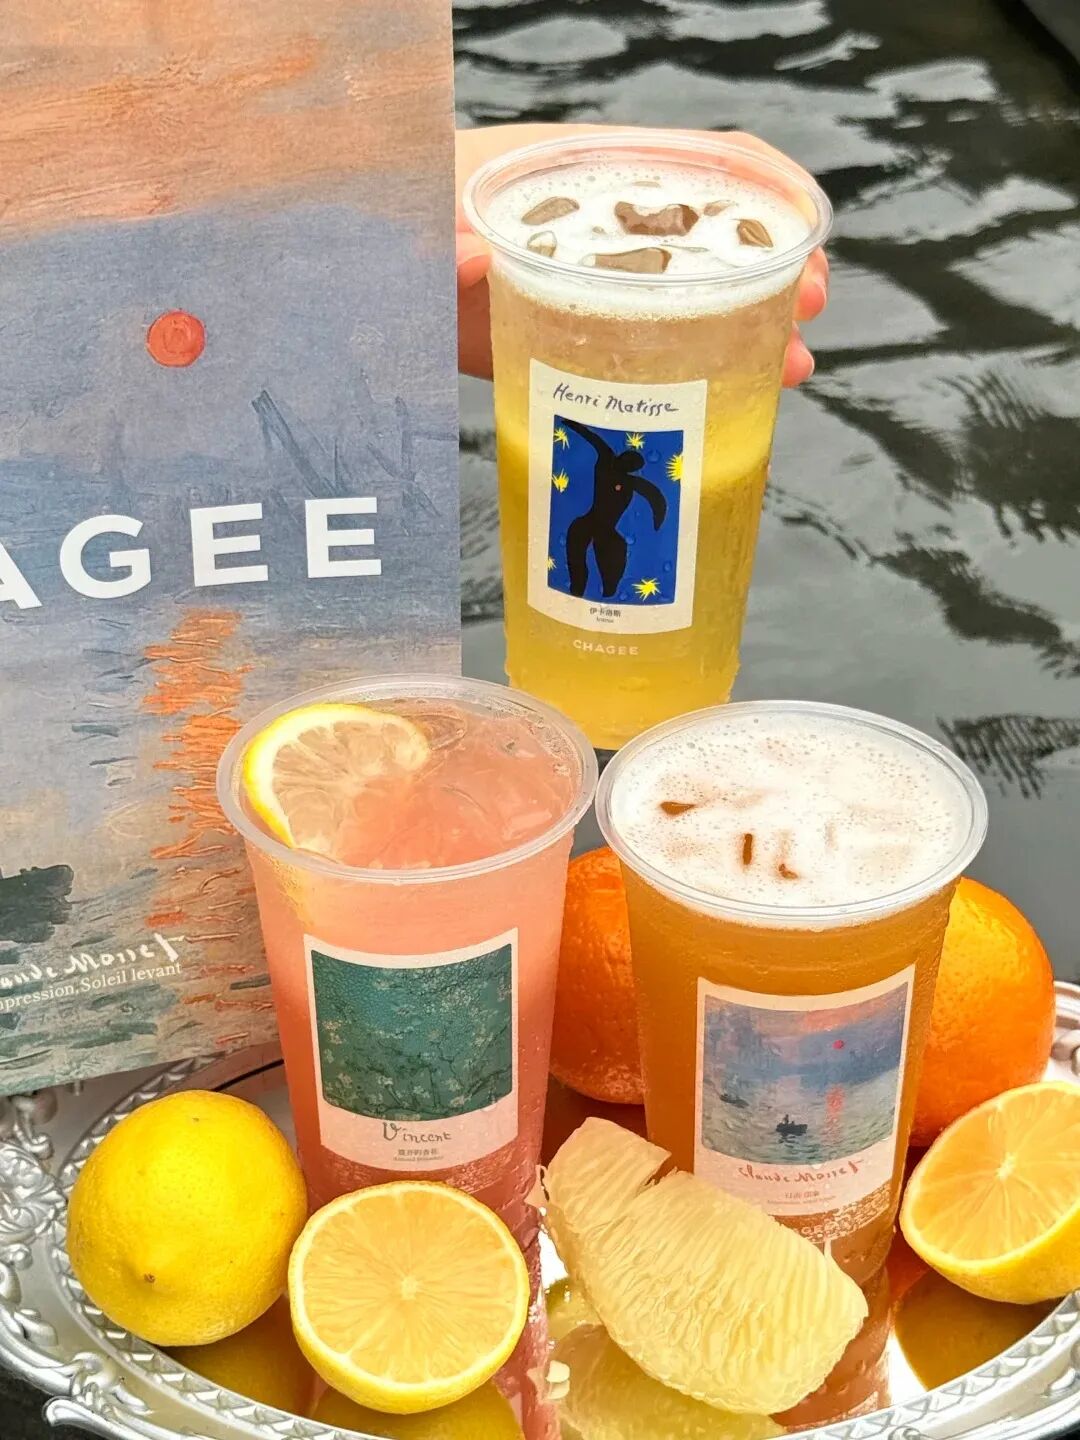
茶特调,与过去的传统奶茶和当今的小料奶茶不同,其风味主要落在茶汤,按部分专业人员的通俗说法,特调就算去掉所有配料,茶底依然好喝。在这方面率先做出尝试的是喜茶。2023年,喜茶首次在部分门店试水“纯茶+鲜奶”的极简配方,当时并未独立成系列。2024年下半年正式推出“茶特调”产品线。其他品牌也多有尝试,如奈雪的茶上新康普茶特调,霸王茶姬推出多款风味茶特调等。
(图源:小红书)
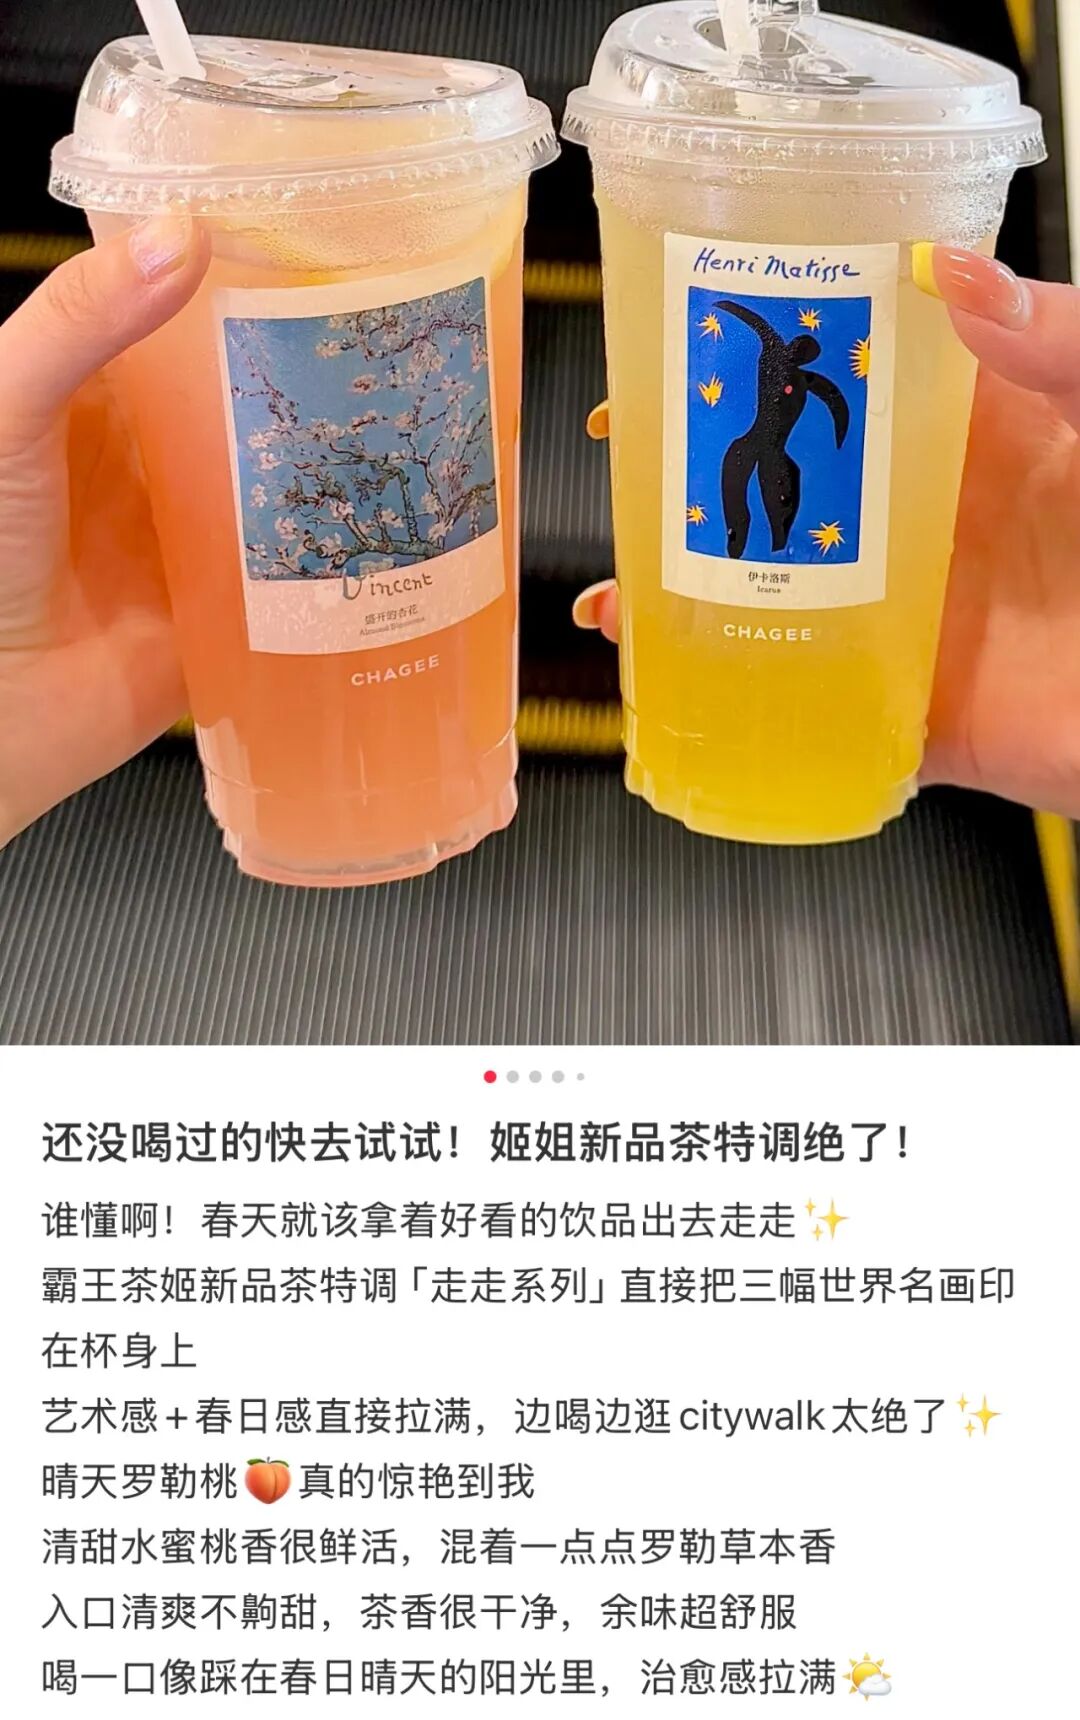
截至2026年7月底,据茶咖观察不完全统计,至少14个连锁茶饮品牌已经推出95款茶特调产品。那茶特调的营收表现如何?可以回答:相当亮眼。喜茶2025年引入了20款新茶底,有产品销售表现和声量不输此前引爆行业的“羽衣纤体瓶”。霸王茶姬、茶话弄等品牌也纷纷跟进推出特调,不少消费者购买打卡。
(图源:小红书)
这些数据表明,茶特调已从边缘创新成长为一股小有势头的品类。与之对应的趋势是,传统小料(珍珠、椰果、芋泥等)的添加比例在头部品牌菜单中显著下降,消费者的品鉴重点也多围绕大头原料而非小料。类似的情况还出现在精品咖啡领域,近年来消费者对咖啡豆产地和风味的关注度大幅提升。
为什么“茶本位”成为行业共同选择
1、消费者观念的升级
经过多年市场教育,大批消费者已经喝过足够多的奶茶,对“甜+奶+料”的组合产生审美疲劳,或者说他们已经厌倦猛下料的套路,并且也有经验去评判一款奶茶是不是好产品,比如茶底是否涩、回甘是否明显、香气是否自然。同时,健康饮食观念不断发展,消费者希望喝到更加纯粹、低负担的饮品。
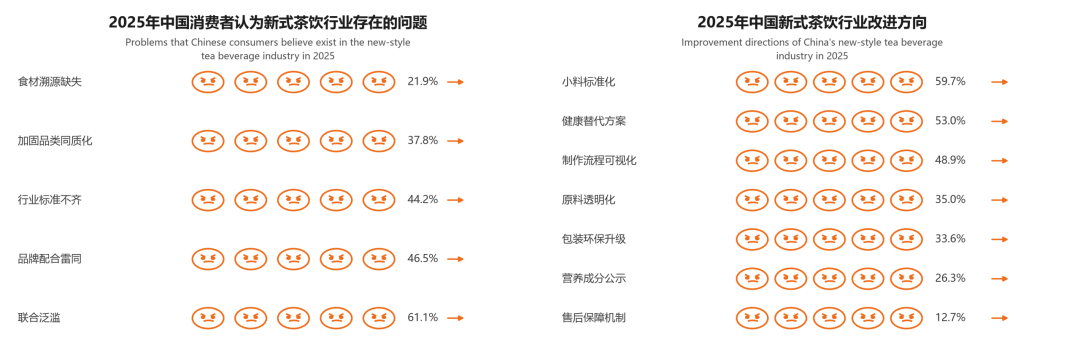
(图源:艾媒咨询)
《2025-2026年中国新式茶饮行业发展现状与消费趋势调查分析报告》数据显示,配方雷同(46.5%)已成为中国消费者认为新式茶饮行业存在的主要问题。当消费者能喝出区别、追求区别时,茶就成了产品差异化的有效锚点。品牌需要用差异化的茶风味来替代堆砌小料的同质化竞争。
2、供应链和设备进步提供底气
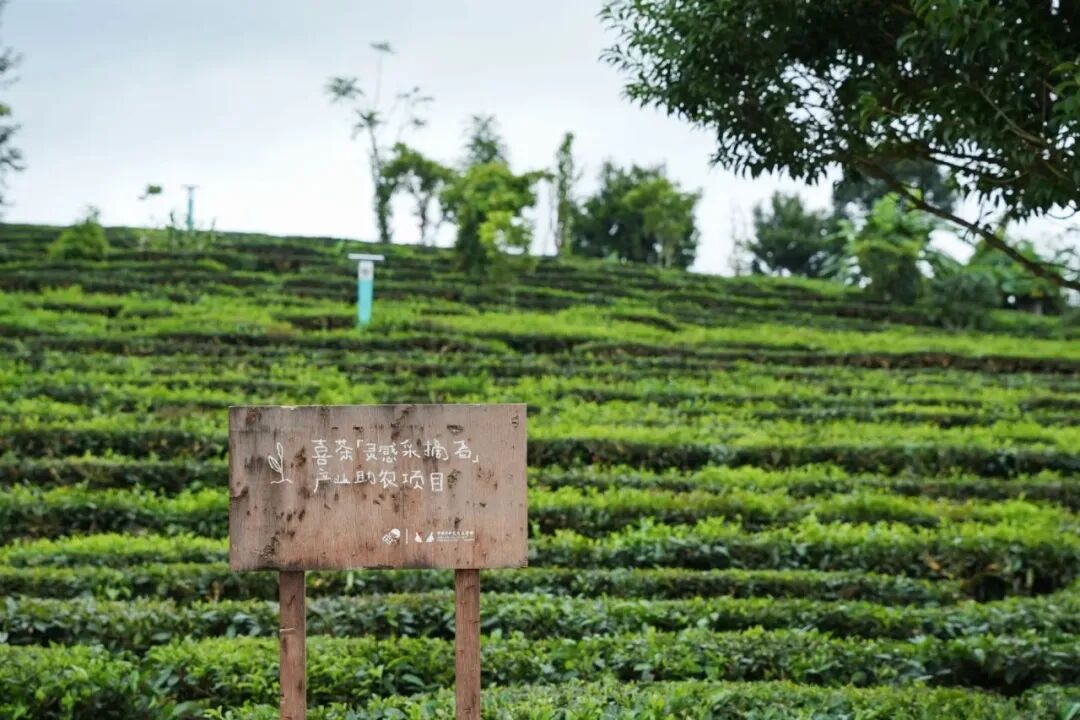
过去新茶饮品牌大多直接采购成品茶叶,茶底是啥味并不是品牌能完全决定的,因此需要用小料等配合调制稳定的味道,茶味自然要退居其次了。但近三年,头部品牌纷纷向上游延伸:喜茶在云南普洱、福建武夷山等地建立自有或合作茶园,霸王茶姬在安徽等地建有茶园控制品质。此外,新茶饮行业的机械设备发展也十分迅速,自动出茶机可灵活根据需求制作茶液,大大节省了时间和人工成本。
3、差异化路径突围要求
存量竞争下,产品同质化是致命伤。不是某个小料的问题,而是这种单纯靠堆料的产品研发思路消费者已经屡见不鲜。新茶饮常常是浓郁和清爽两条路线换着来,前几年是厚重口感主流,那么近年以简单清爽口味为特色的果茶、茶特调就因一改陈风而兴起了。并且,它以“茶”为核心变量,这就一扫之前的枯燥堆叠,给消费者“质变”的新鲜感。
并且,不同产地、不同工艺、不同年份的茶可以排列组合出近乎无限的风味方案,云南普洱、祁门红茶、茉莉绿茶……等等,组合多样,选项丰富,品牌也有机会建立专属的产品识别度。因为茶底完全不同。这种基于原料而非配方的差异化,壁垒更高,模仿成本也更高。
茶底升级带来的正面效应与潜在风险
1、倒逼行业提升整体产品力
新茶饮为了差异化已经可谓无所不用其极地在开发新料,地域特色食材、时令食材等,加厚芝士、加双倍芋泥、加黑糖珍珠,但这种创新门槛低,配方被模仿产品优势就立刻消失。而茶特调的竞争逻辑是“用什么茶”,茶底的产地、年份、工艺、拼配比例,这些都需要上游资源和时间积累,能建构的壁垒也更有力。
举个例子,喜茶搭建茶叶供应链用时数年,这种能力不是短期能复制的,因此愿意投入的品牌会获得更稳固的护城河。这会推动所有品牌更认真地对待茶叶原料,而不是把茶当作一个背景板。
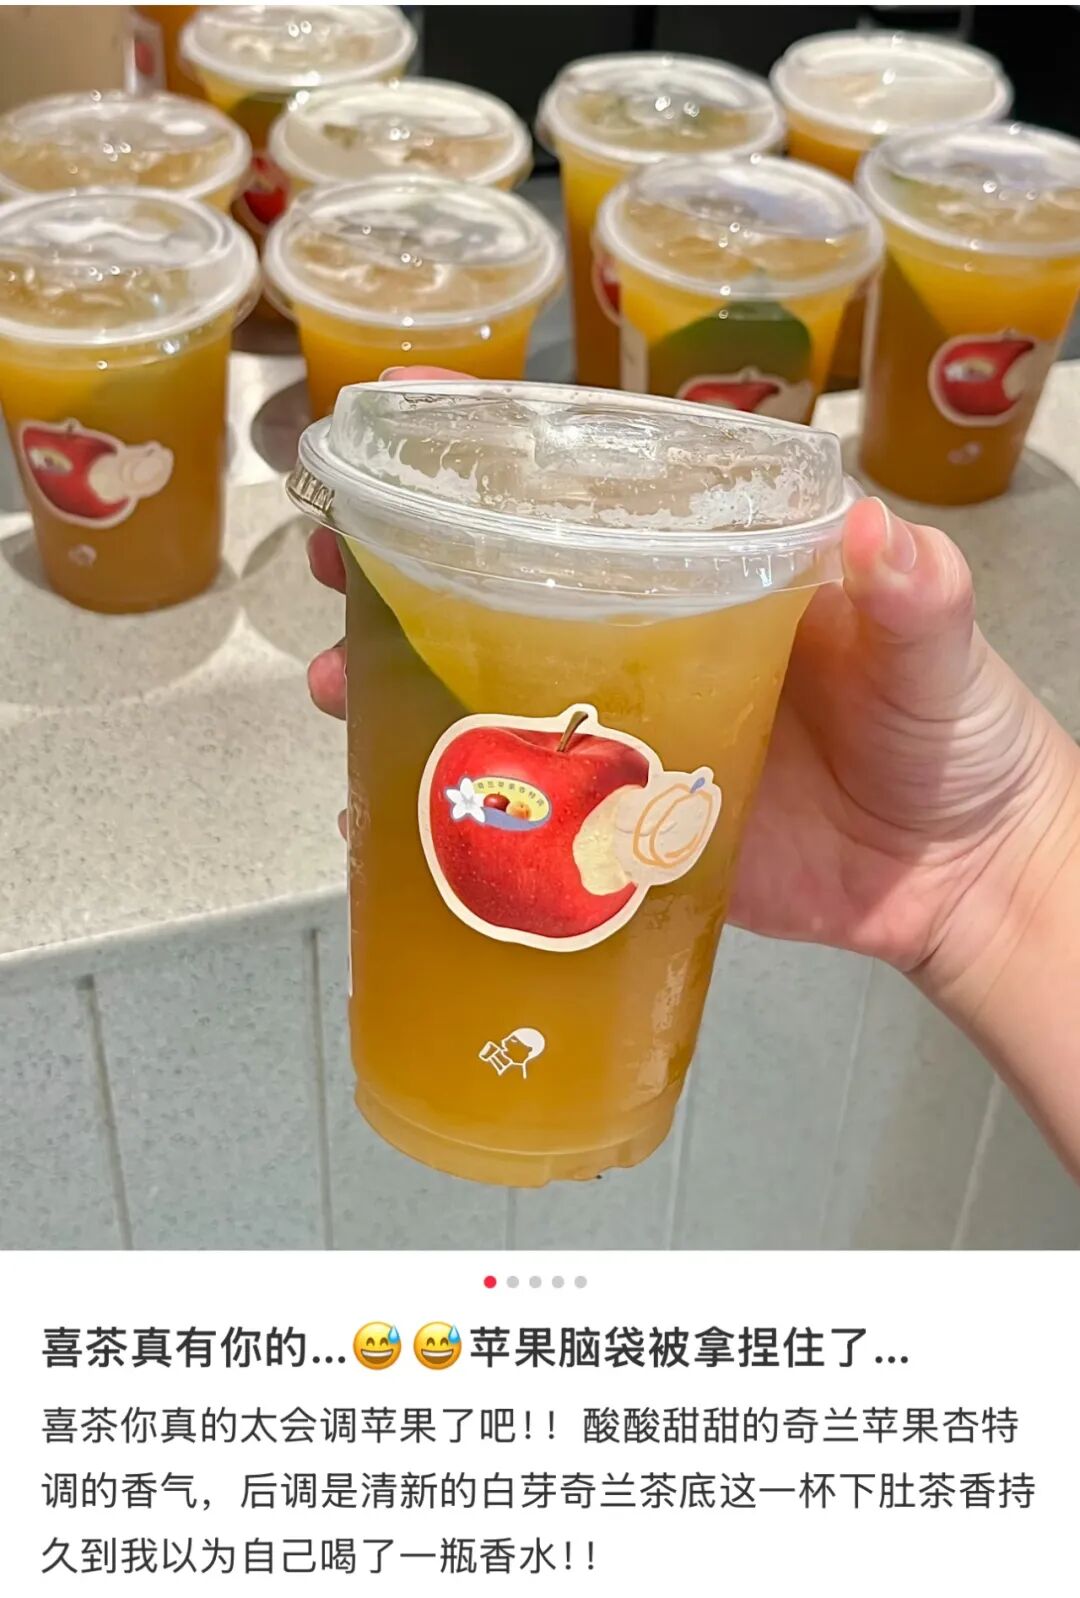
(图源:小红书)
2、拓宽茶饮的消费场景和价格带
茶是中国人的传统饮料,上至厅堂下至市井,都有它的身影。但传统奶茶由于甜、多料等明显消遣化的元素,被限定在“休闲饮品”场景,客单价多在15-25元区间。但茶特调不一样,用数据说话,喜茶茶特调系列均价在28-35元,高于其常规产品线,霸王茶姬在成都推出的“高山乌龙特调”搭配中式糕点套餐,客单价做到62元。
并且,因为强调茶的品质和风味层次,更加稳重和正式,就有可能进入下午茶、商务洽谈、伴手礼等更高频或更高客单的场景,打开更广的销售渠道。
3、高成本茶特调依然无法避免内卷
定制茶底需要规模支撑,茶园要建、生产线要调、库存要管控,这些投入很大、见效却未必快,没有百万级月销量的品牌很难承受。而茶特调也只是一个品类,它现在出现没多久,但只要有品牌跟进了,不远的将来必然也会像之前的奶茶们一样,陷入同质化困境。品牌绝对不能止步创新。
还有一个较为隐蔽的问题是,茶特调的竞争力核心就在于茶的风味,而部分经营者很可能为了制造差异,过度强调茶底的稀缺性乃至捏造稀缺感,比如“千年古树”“单株采摘”“大师手制”,仅仅作为概念包装而无价值实质,这种负面事件已经在茶叶领域预演过,最终只会削弱消费者信任、败坏整个茶特调品类的口碑。
茶特调下一步的竞争焦点与市场走向
茶特调将成为未来三年新品开发的主力之一,但不会完全消灭小料,后者依然是消费者高频选项,只是在生产端不会再担任主要角色。行业整体增速将继续放缓,但茶特调带来的品质升级可能提升客单价。同时,相较传统奶茶更有格调的茶特调完全可以开发堂食,这其中又有场景消费的新可能。
(图源:小红书)
预计头部品牌会加大对茶叶产区独家合作的投入,锁定优质原料。如喜茶已布局13个产区,奈雪在福建和云南签约专属茶园,茶颜悦色深耕湖南本地茶种。目前多数茶特调仍以“茶+水果”或“茶+奶”为主,也有部分品牌已经在探索纯茶、冷萃茶、茶酒等细分方向。用料上也会细化春茶、秋茶、不同海拔的同一品种,这要求品牌建立茶学专业团队,而非仅依赖采购部门。品牌需要根据自己的定位选择一条子赛道深耕,而不是全线铺开。
茶特调的价值需要消费者能“喝出来”才能成立。品牌将在门店增加闻茶、品茶的体验环节,如喜茶茶样试饮台、霸王茶姬的茶液现萃等。这样做的成本固然高,但一旦消费者形成对特定茶种的偏好,复购和客单价都会提升。未来“茶饮品鉴师”之类的民间评价体系也会随之逐步形成,进一步推动品类成熟。
茶特调的兴起不是一次营销策划的结果,而是行业在规模扩张后被迫面对的产品质量考试。它把竞争的焦点从“谁的声音大”拉回到“谁的味道正”。
小料退场,茶上台,表面是配方的变化,本质是行业对“什么值得卖、什么值得喝”这一基本问题的重新回答。这条路能不能走通,还要看品牌是否真的愿意在茶底上花功夫。


