就在2025年,小菜园交出的答卷让市场上不少人都看好它发展势头。可到了2026年上半年,营收依旧还在往上走,净利润却往下掉了不少。这种情况并不少见,有意思的是时间节点刚好撞上自家付费会员产品上线。
小菜园这套88VIP会员体系当初被寄予厚望,但现实就是企业的利润受到了严重影响。这种以利换量的消耗战,小菜园还能打多久?
营收增了净利跌了
2026年8月,小菜园发布了今年的中期业绩报告,报告当中显示,小菜园上半年的营收一共为29.03亿元,跟去年同期相比有所增长。然而,这半年来的净利润却只有2.89亿元,同比下滑幅度达到了24.3%。
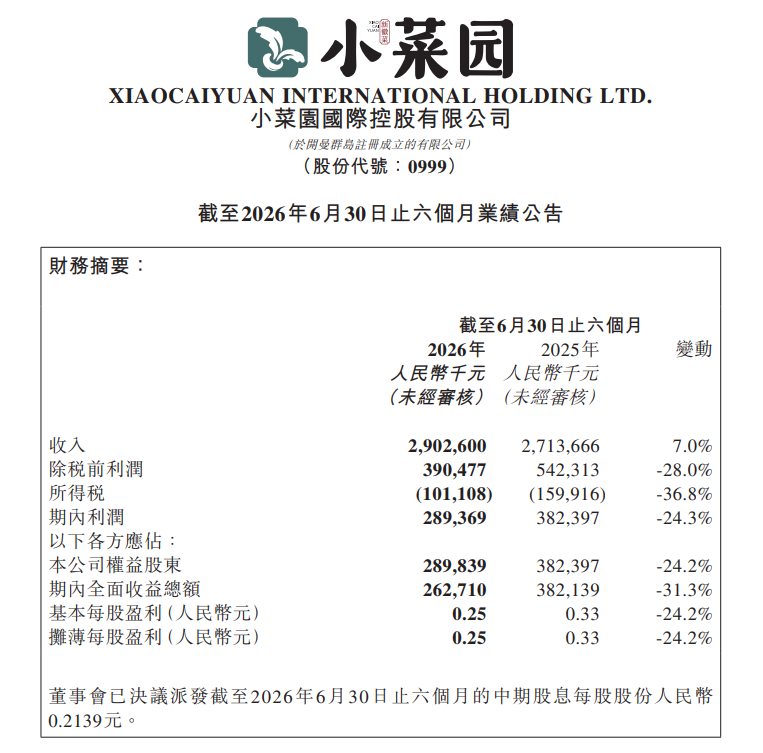
(图源:小菜园财报)
而再看一年前的数据,2025年小菜园财报显示全年营收达到了53.45亿元,净利润也处于增长状态,比2024年增长了23.16%,门店的规模也在不断扩大,一共有超过八百家门店。那时候,市场非常看好小菜园这一连锁餐饮品牌。
但是这才过了半年而已,收入爬升的同时,利润却每况愈下,这种情况发生的时间正好与小菜园推进付费会员折扣体系的时间点重合上了。
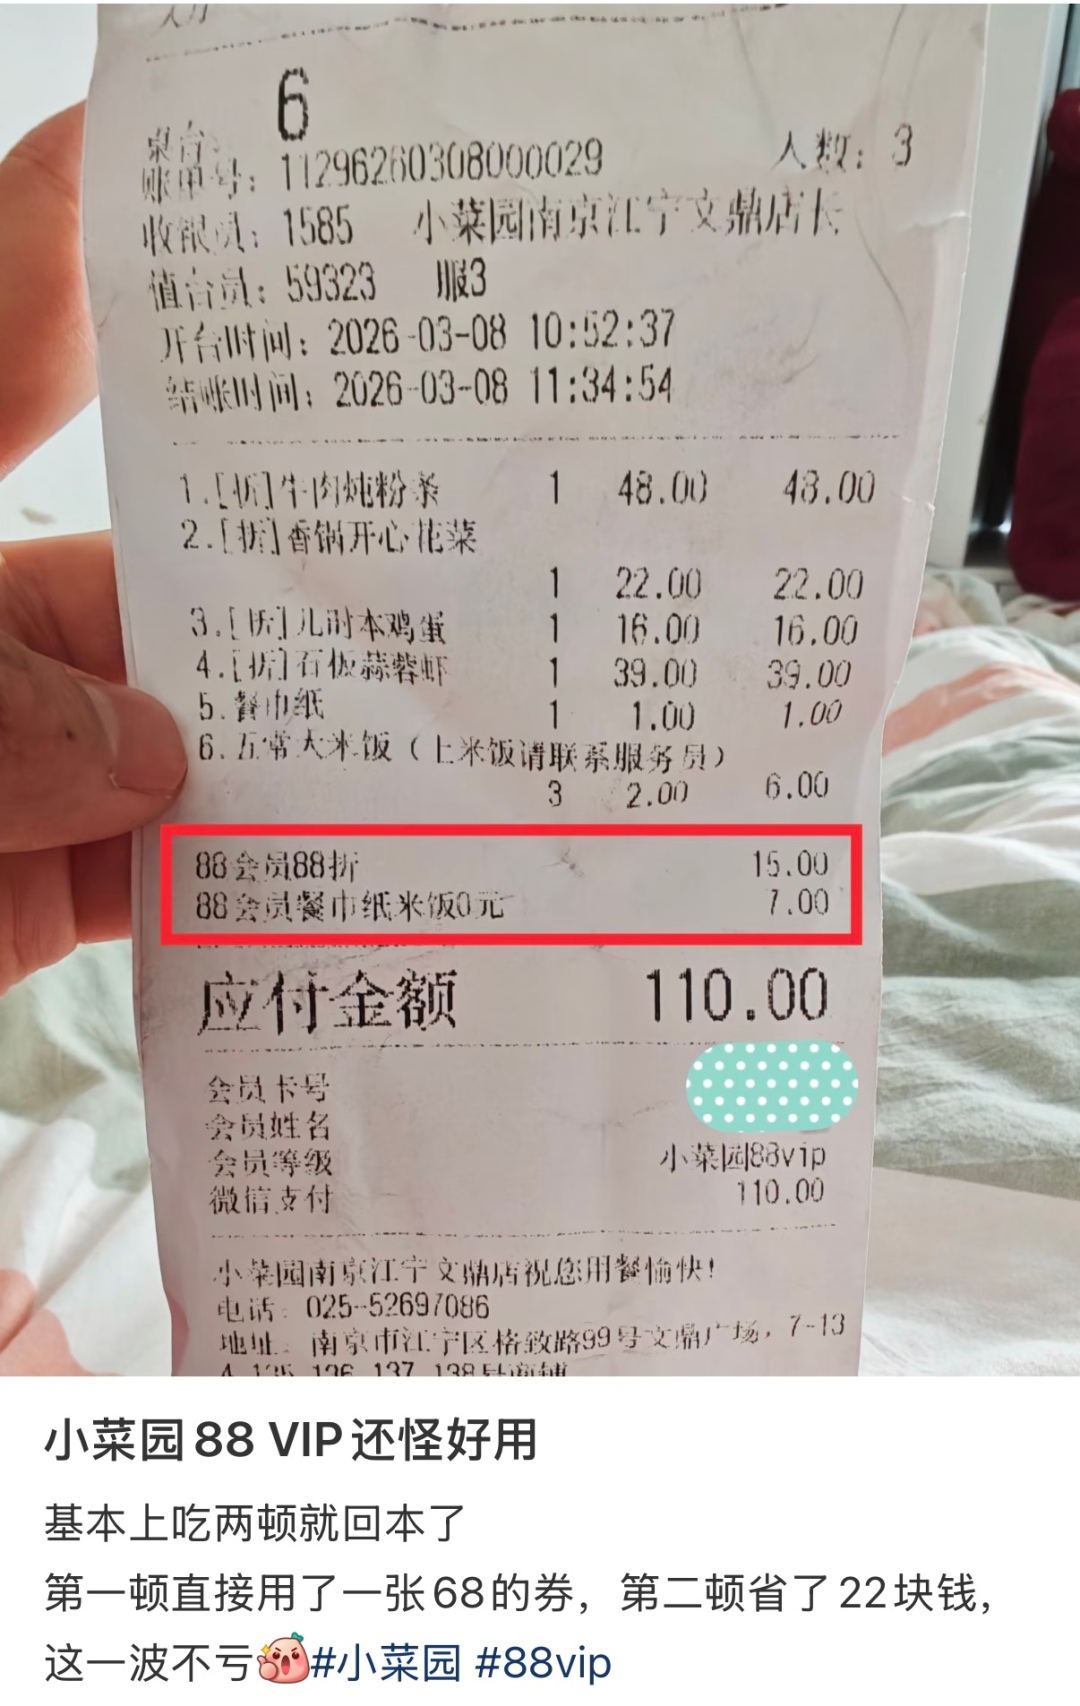
2025年8月,小菜园推出了“88VIP”付费会员折扣体系,消费者只需要支付八十八元的会员年费,全年到店堂食都可以享受88折优惠,而且每周还会赠送一张半价菜券,还有68元的无门槛代金券。
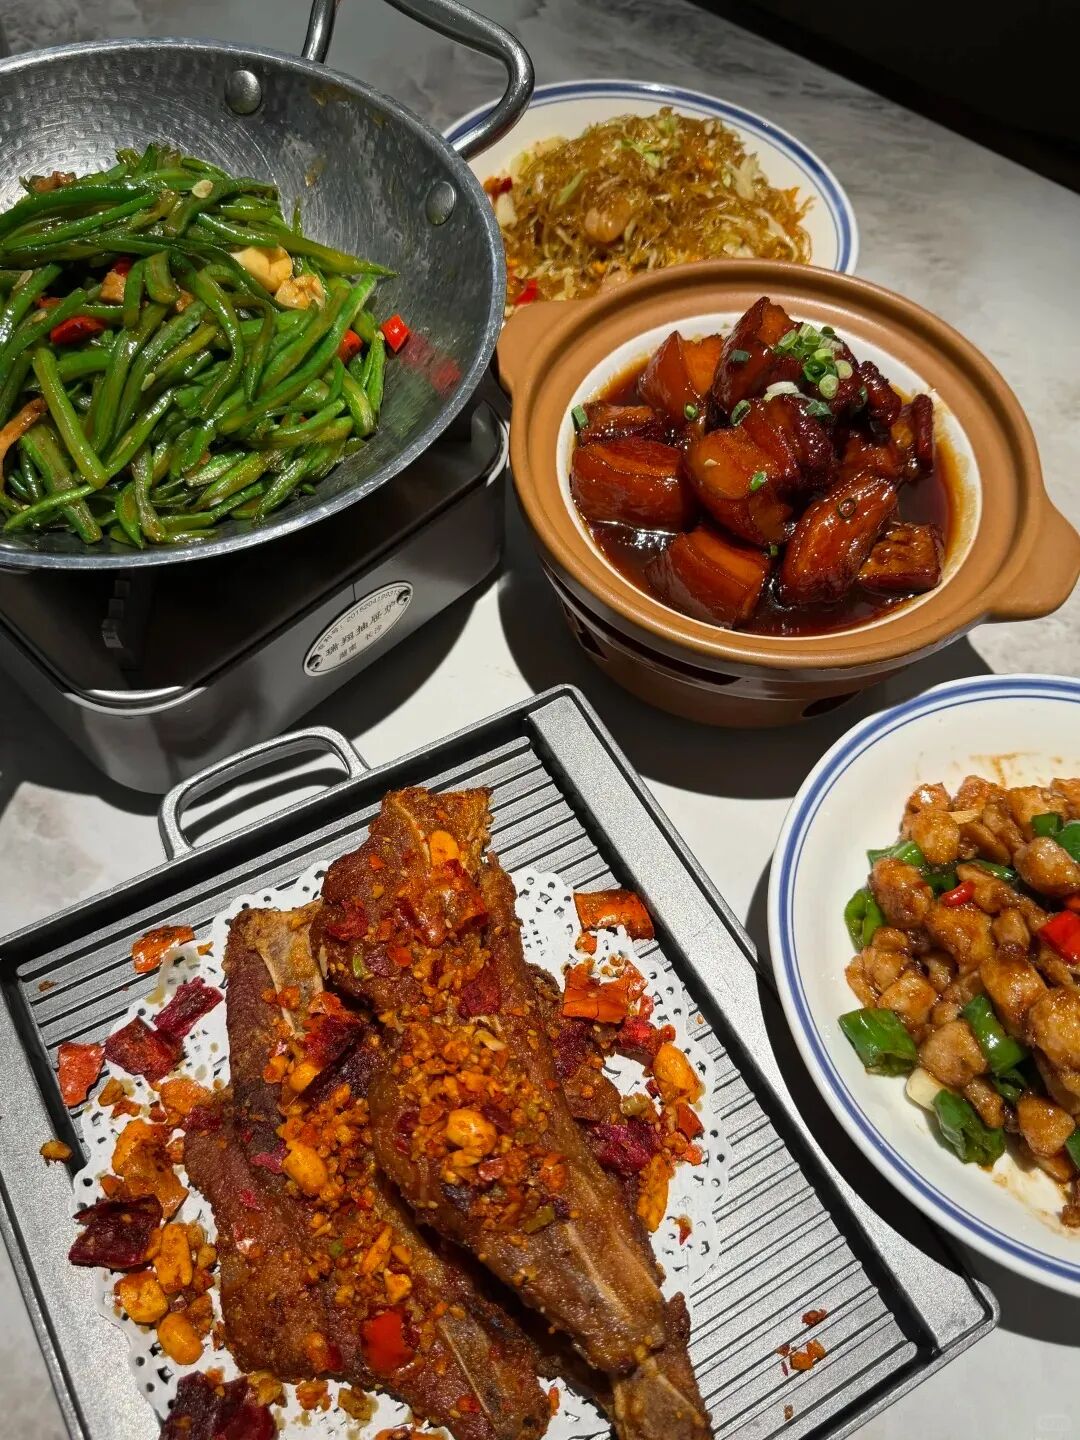
(图源:小红书)
这些组合权益优惠力度非常大,吸引了不少消费者。数据显示,截至目前,小菜园一共有一百五十一万位付费会员,而且付费会员的复购率都很高,达到了55.2%。但是从那之后,就出现了增收不增利的情况,原本客单价为57.1元,但是现在却下降到了50.5元,员工成本也上长了不少。会员折扣体系真的是帮助小菜园突围的好办法吗?还是说,这种方法只是在用利润换增长罢了?
营收涨了,利润为何跌了?
1、客单价深度下探,折扣力度侵蚀利润空间
小菜园发布的2026上半年报告显示,它的堂食客单价已经下降到了五十元出头,而之前这一数据是57.1元。每个城市的客单价普遍都下架了六七块钱,出现了它上市以来的最低纪录。包括门店的招牌菜也反复下调价格,原价128元,现在才98元。
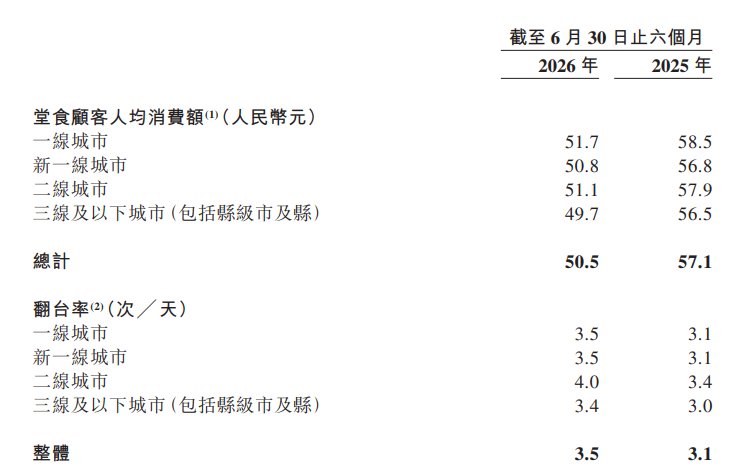
(图源:小菜园财报)
这种情况的发生很大程度上要归咎于小菜园推出的88VIP会员折扣,消费者只需要花88元就可以成为年费会员,而且会员的权益非常多,消费者只要消费几次,花掉的88元就能完全回本。
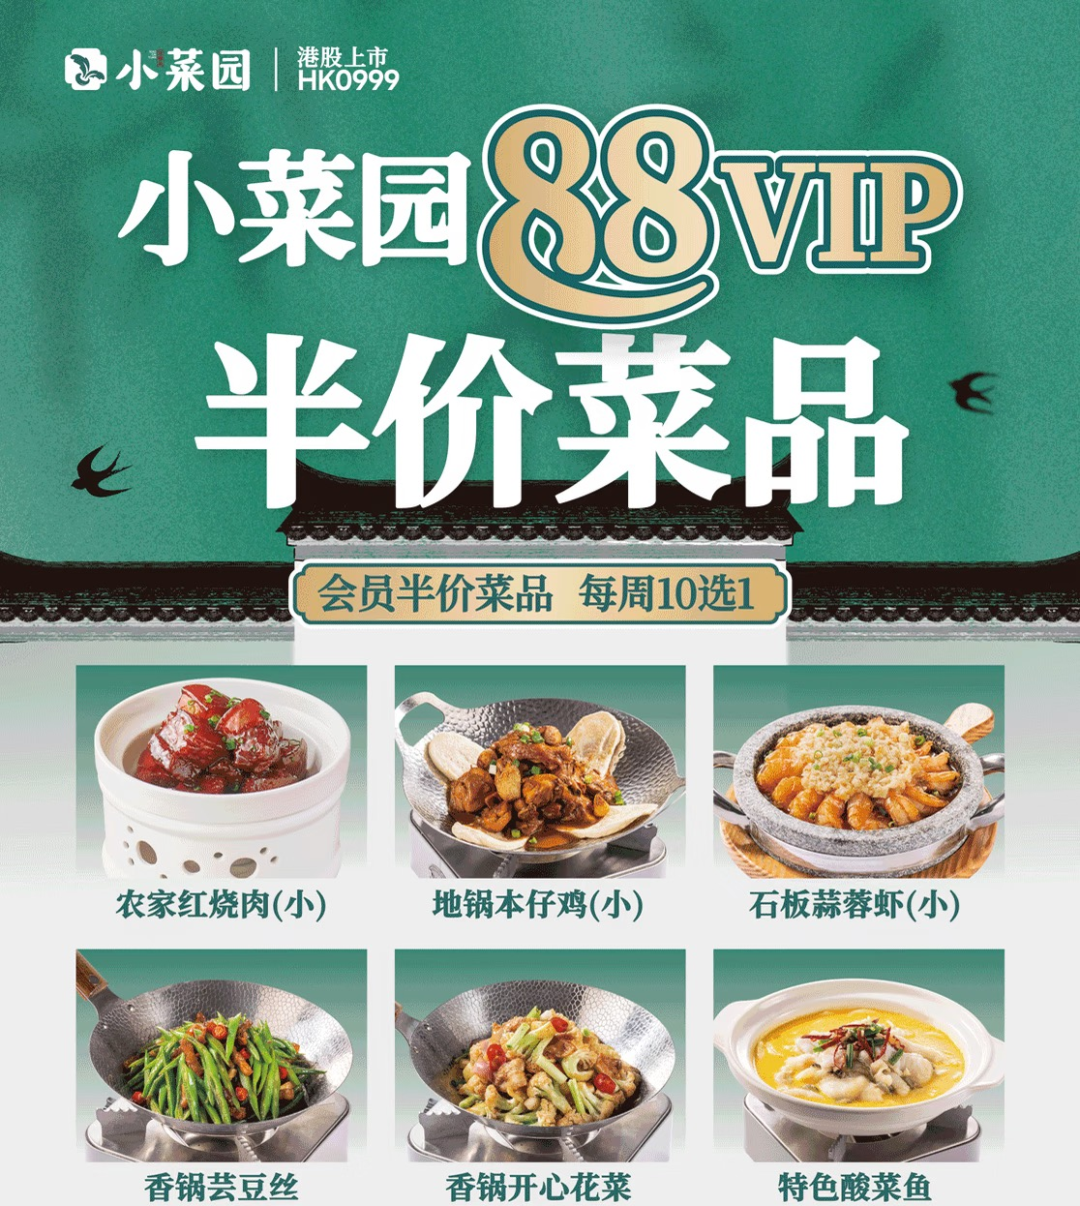
(图源:小红书)
数据显示,现在小菜园已经有151万个会员,这一会员数目过于庞大,如果持续享受门店的会员优惠权益,积攒下来,一年就是好几亿的利润送了出去,严重压缩了企业的盈利空间。
2、成本端全面承压,增速远超收入增长
要是只看营收,小菜园的表现貌似还过得去,但是如果关注它其他开销就会发现,背后各项开支涨得比营收增长速度还要快。数据显示,2026年小菜园的原材料以及各类消耗品的成本一共为9.38亿元,同比增长幅度达到了17%。成本上涨的速度足足是同期营收涨幅的两倍多。
除此以外,小菜园的员工成本也越来越高,相关成本一共为8.27亿元,比去年同期提高了24.1%,用工压力非常大。但是即使这样,门店也依旧在不断扩展,去年一整年新开了将近146家门店,门店总数达到了八百多家。显然,新开的门店不可能一开业就盈利,前期还有很多烧钱的筹备项目,这些都进一步挤压了企业的利润。
3、外卖收缩、堂食补位,结构调整伴随阵痛
从去年八月开始,小菜园不再参加外卖平台上各种补贴活动,因此它的外卖业务迅速减少,大概只占总业务的30%。小菜园之所以做出这个决策,实际上也是出于无奈,这是因为外卖平台的抽点太高,大部分都在四分之一左右,再加上平台直接送给消费者的补贴红包,以及门店还需要支付外卖包装、配送等费用,商家可能还赚不到订单金额的一半,完全是吃力不讨好。
(图源:小红书)
更何况,小菜园这类中式正餐的做法比较繁复,很多外卖订单送出去实际上是在亏本,还不如将这一部分业务砍掉。于是小菜园放弃了外卖业务的营收增量,转而试图用堂食填上这一部分空白,但是这样的调整毕竟不可能一蹴而就,还要经历一段时间的阵痛。
会员打折模式,真能帮门店盈利吗?
1、优惠折扣压缩盈利空间
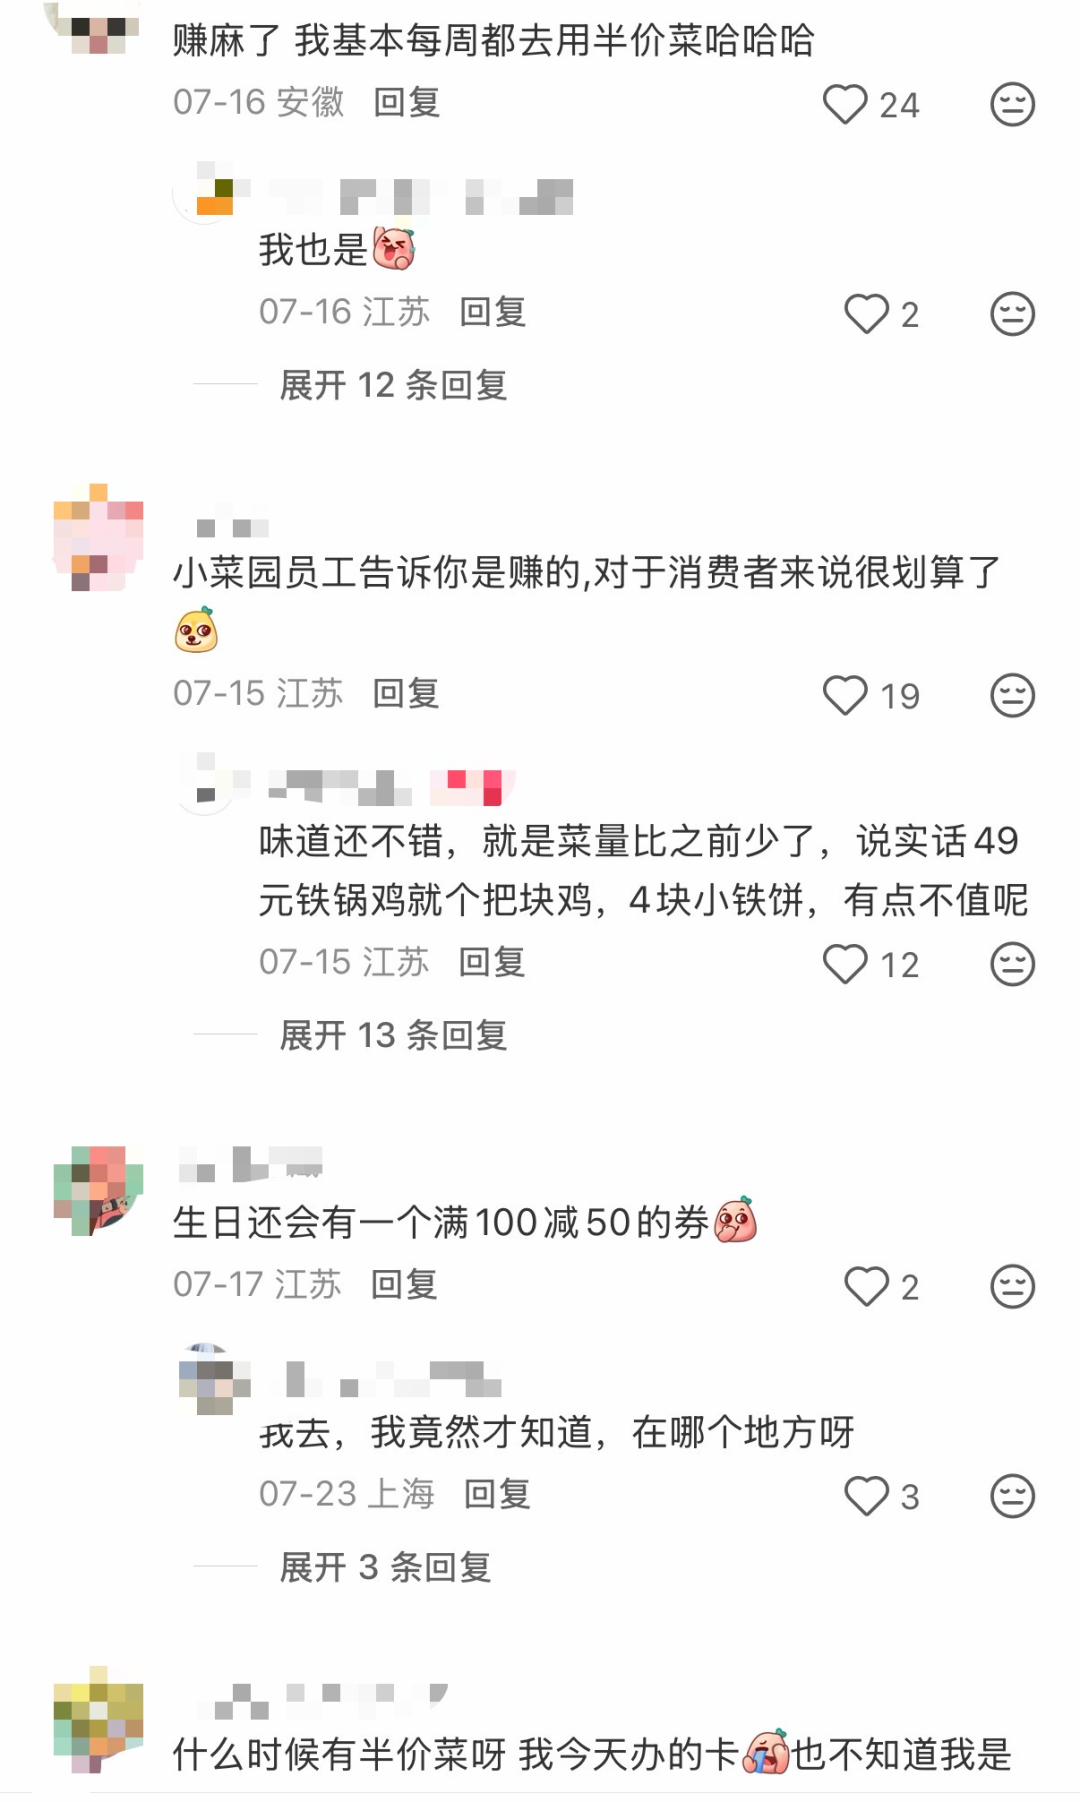
截止2026年7月底,小菜园88VIP付费会员规模来到151万。从运营数据上面看,会员带来的效果是看得见的,会员复购率做到55.2%,付费会员创造的消费规模,是普通会员的213%。高频到店的客群确实被这套会员体系抓了过来。
但权益设计本身就埋下了雷,88元的办卡费,搭配一张68元无门槛券,消费者随便过来消费一次,办卡的成本就收回来了。往后再来消费,8.8折、每周半价菜券,全部都是品牌纯让利。
拿半价菜券举例子,一道原价60元的招牌菜,用完券之后只需要付30元,菜品本身的毛利直接被削掉一大截。一百多万会员每周都在消耗半价菜券,日积月累,对利润的消耗是实实在在的。
(图源:小红书)
2、以价换量的可持续性存疑
从到店人次来看,降价确实吸引来了更多人。但问题是,餐饮行业把价格往下调轻轻松松,后续想要再把价格拉回去,阻力会非常大。
消费者已经习惯50.5元的客单价,习惯每周薅半价菜,后续一旦优惠收缩,很容易直接流失。假如小菜园哪天收紧会员折扣,还能不能稳住现在的客流规模,谁心里都没有十足把握。
3、 “锁客”后的二次转化
评判会员折扣这套玩法值不值得投入,要看让利之后,顾客会不会反复到店,顾客整个消费周期创造的价值,能不能覆盖品牌给出去的优惠成本。
(图源:小红书)
小菜园现在的复购数据能够证明锁客这件事有一定成效,可一部分顾客上门纯粹就是冲着各类优惠福利,而不是认可菜品与品牌本身,那么这套会员模式的竞争壁垒就不够坚固。单纯靠价格补贴,很难长久留住客人。
小菜园如何提升净利润?
1、释放中央工厂规模效应,压缩食材成本
小菜园之前就在着手在马鞍山建造中央工厂,就在今年上半年,这一中央工厂正式投入了生产,产能非常庞大,足够覆盖三千家门店。而且中央工厂里很多工序都实现了无人化,比如采用自动切割机器人、无人化灌装线,用智能化设备大规模代替了人工工序,大大提高了产出效率。
不仅如此,小菜园的集中采购和规模化生产使得它的食材成本得到了优化,数据显示,2026年上半年,小菜园的存货周转天数下降到了19.7天。接下来小菜园要做的就是充分利用中央工厂的产能,将食材的成本继续往下压。
2、推动AI数字化从“前端获客”走向“后端降本”
小菜园目前正在走出传统的增长模式,向科技型餐饮公司转型。比如,去年十月份,小菜园引入了具有阿里北京的CIO,从此以后就对门店展开了标准化改造。截至现在,小菜园有八百多家门店都引入了自己研发的AI智能订货系统,能够准确预估订货需求,偏差很小,大大降低了门店的食材损耗。还有三百多家门店都引入了炒菜机器人,专门做那些重复性很高的工作,将后厨对于人力的需求压缩到了极致。
(图源:小红书)
数据显示,小菜园现在的员工成本率为28.5%,借助数字化工具,人效能够得到显著提升,员工成本率便能得到控制。
3、优化堂食与外卖的产能分配,提升同店盈利质量
小菜园之前主动砍掉了一部分外卖业务,为的就是在高峰时段,把门店的产能优先用于堂食,这是因为门店资源稀缺,而堂食的毛利率更高,也能带给消费者更好的用餐体验。这种做法非常有效,今年上半年小菜园的堂食收入增长了18.1%,翻台率也提高到了每天3.5次。
(图源:小红书)
不过,小菜园的同店销售额和净利润还是下降了,这说明以价换量的模式无法有效提高单店利润,甚至还会压缩利润空间。小菜园需要耐心等待新增门店进入成熟期,门店的规模效应释放之后,成本就能被摊薄,从而改善单店的盈利表现。不仅如此,小菜园还应当优化外卖策略,在繁忙时段优先做堂食订单,到了店内闲暇时段,就可以承接外卖订单,提高门店盈利效率。
小菜园推出88VIP付费会员,算得上一步风险很高的棋。拿当下的利润,换取到店客流和复购,搭建私域会员池,降低对外卖平台的依赖。但净利润下滑24.3%,也是绕不开的现实代价。小菜园的会员折扣还能持续多久,并不取决于市场价格竞争有多火热,要看它能不能在降价揽客的同时,真正把内部各项成本管控做到位。


