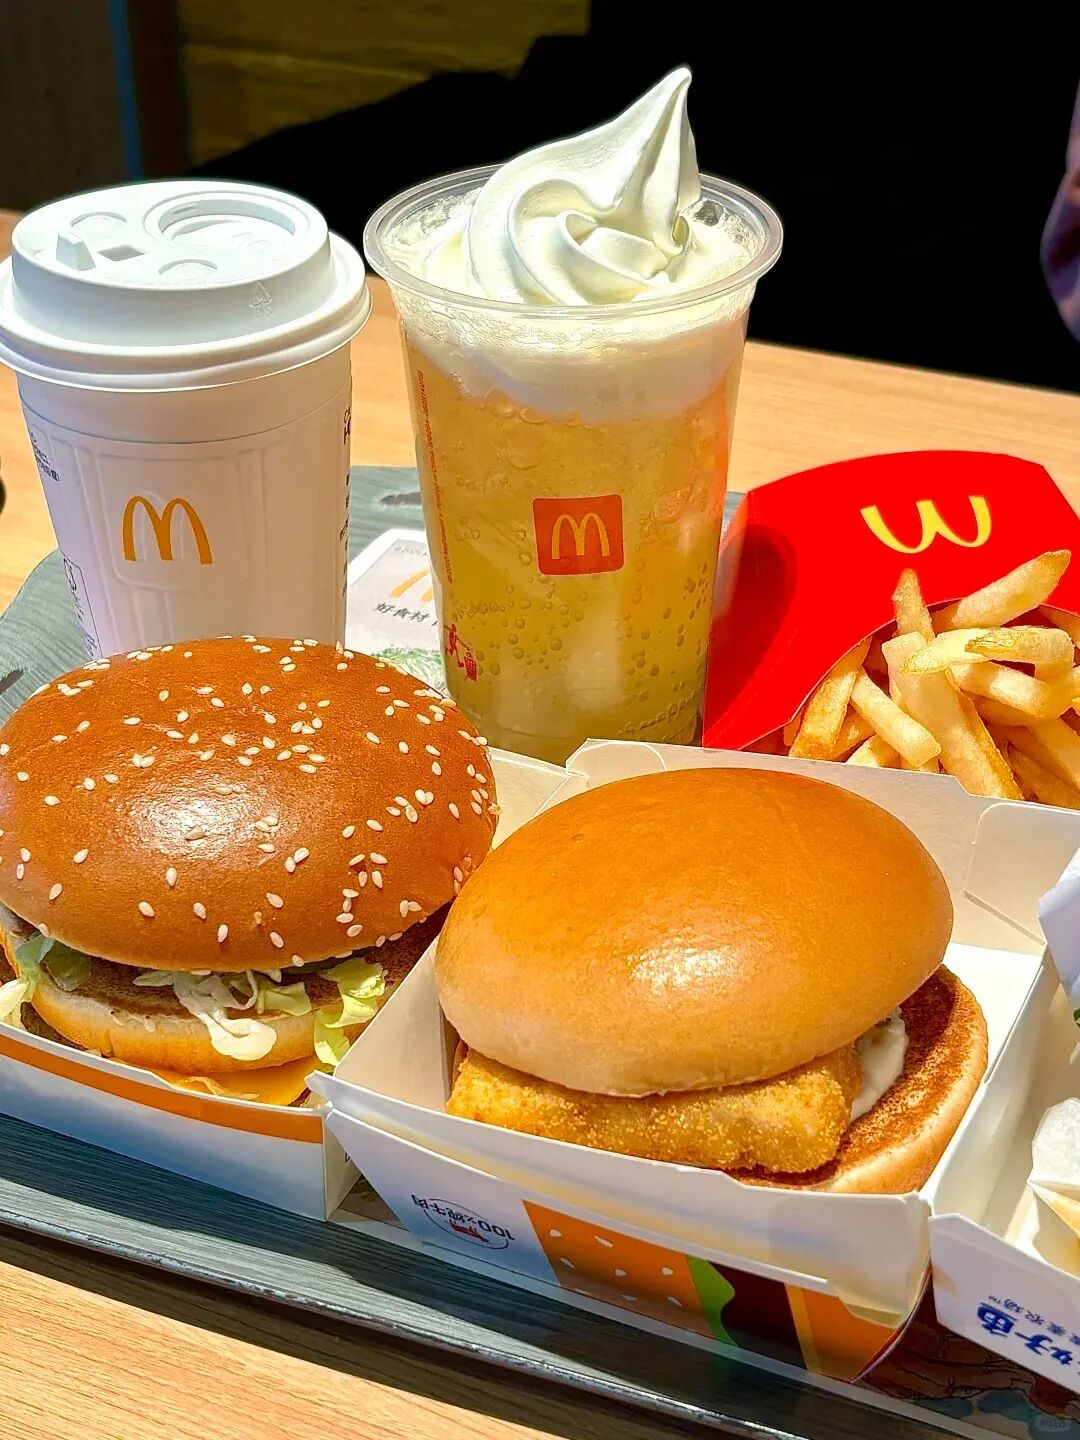
2026年8月24日,麦当劳正式上线美团拼好饭套餐。在此之前,肯德基、汉堡王、必胜客、老乡鸡等国内外一线餐饮品牌已经完成入驻布局。但舆论层面也出现不一样的声音,不少消费者反馈,麦当劳拼好饭上架的套餐,大多是线下门店已经存在的经典产品组合,给用户带来“拼了个寂寞”的感觉。
连锁餐饮纷纷入局,拼好饭呈现出不同的产品策略
1、麦当劳3000家门店上线
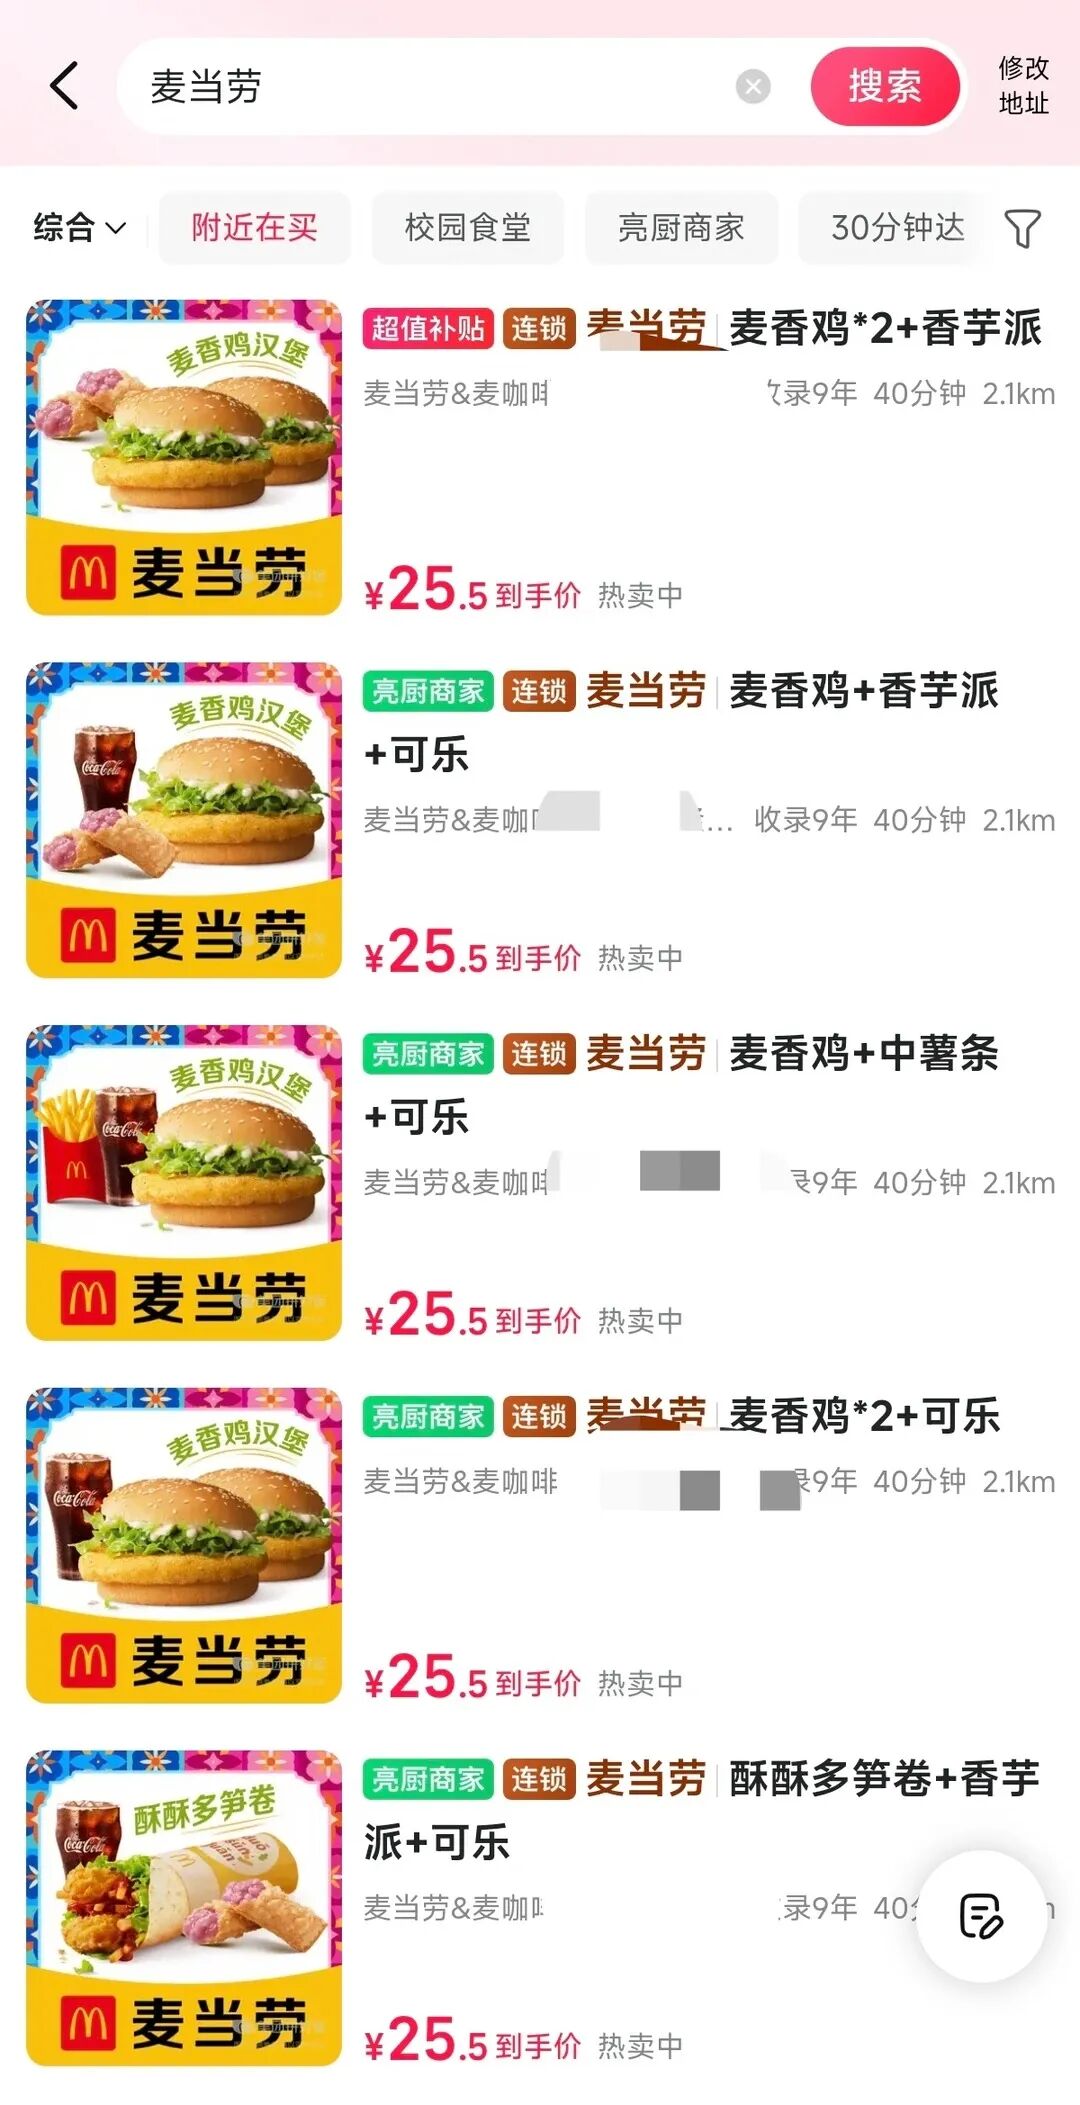
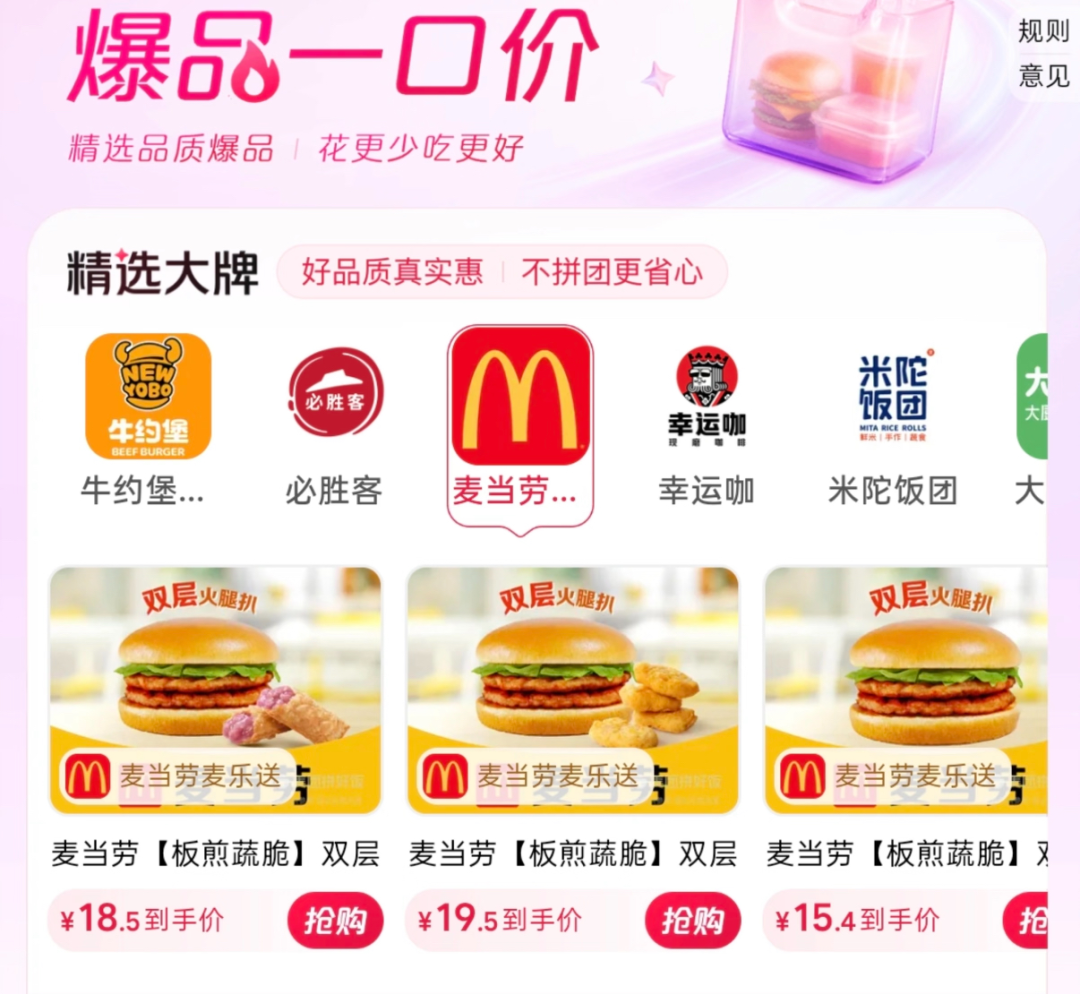
8月24日,麦当劳全国超3000家门店入驻拼好饭,首批套餐涵盖经典产品和创意新品。但这些套餐均由现有成熟单品重新搭配组合而成,并未推出专门供给该渠道的新品,同一商品在线下门店、小程序及常规外卖渠道均可购买。部分用户对比后发现,不考虑配送因素,套餐与线下价格差异较小,性价比感知不强。不同城市、不同门店的定价和补贴存在差异,该反馈不代表所有门店情况。
(图源:网络)
2、同行参照情况
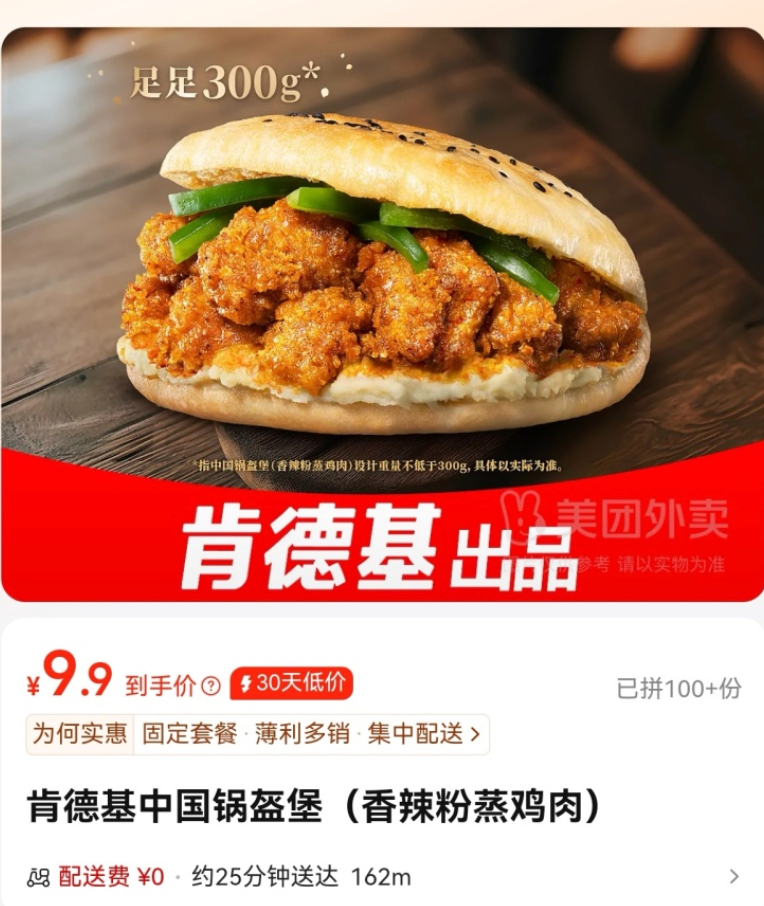
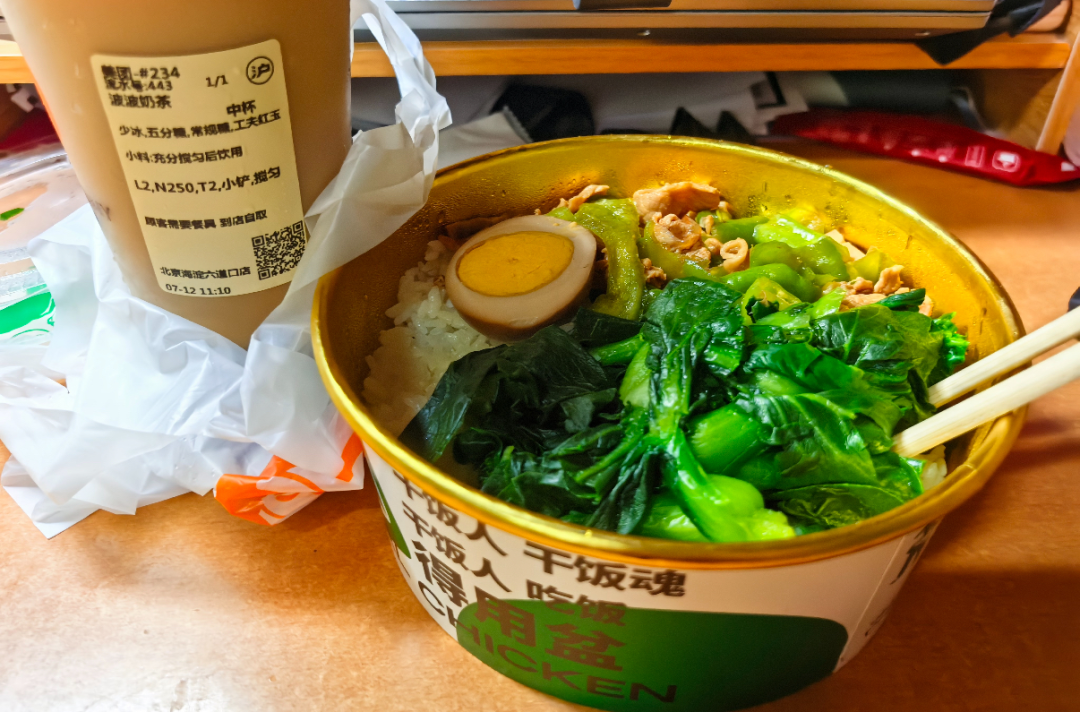
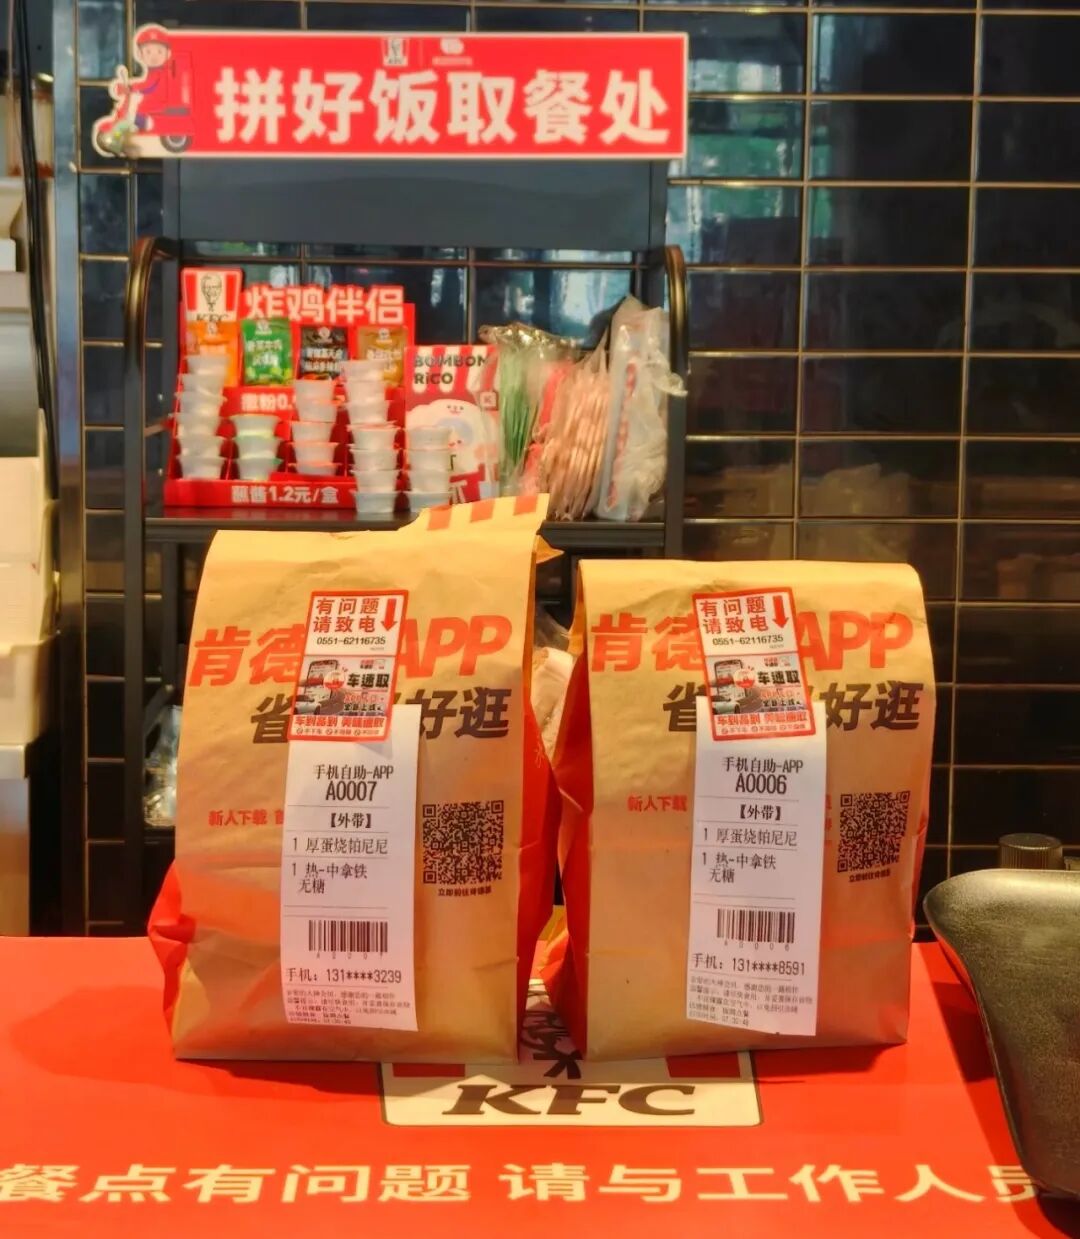
和麦当劳采用老品重新组合的方式不一样,肯德基、老乡鸡、汉堡王采取了C2M反向定制的方法,开发出了拼好饭平台独有的产品,这些产品在线下以及品牌自己的渠道是买不到的,肯德基推出了锅盔堡、黄焖鸡米饭套餐,主要价格在10.9-14.9元之间。
老乡鸡联合打造的农家小炒肉盖饭,在半年的时间里销量就超过了200万单,单日最高的时候突破了4万单;汉堡王的专属新品让订单环比提升了近40%,事实上,这两种产品策略并没有绝对的好坏之分,它们只是品牌在不同渠道做出的不同选择而已。
(图源:网络)
3、用户反馈出现分化
从理论上来说,拼好饭这种集中订单的模式能够帮助商家降低大约20%的运营成本,订单量也能提升约30%,但商家端获得的收益并不一定会转化为消费者所感受到的性价比,如果是渠道定制的新品,更容易让用户感觉到这是专属的优惠,而仅仅是对原有产品进行打包组合的话,就很容易让用户觉得优惠不够多。
在网络上,消费者的评价呈现出两极分化的状况,有一部分人认为很实惠,也有一部分人吐槽大牌套餐的优惠力度有限,用户体验的分化和品牌所选择的产品策略有着非常紧密的关系。
为何连锁巨头愿意投身拼好饭模式?
1、订单聚合模式,给标准化快餐带来实际收益
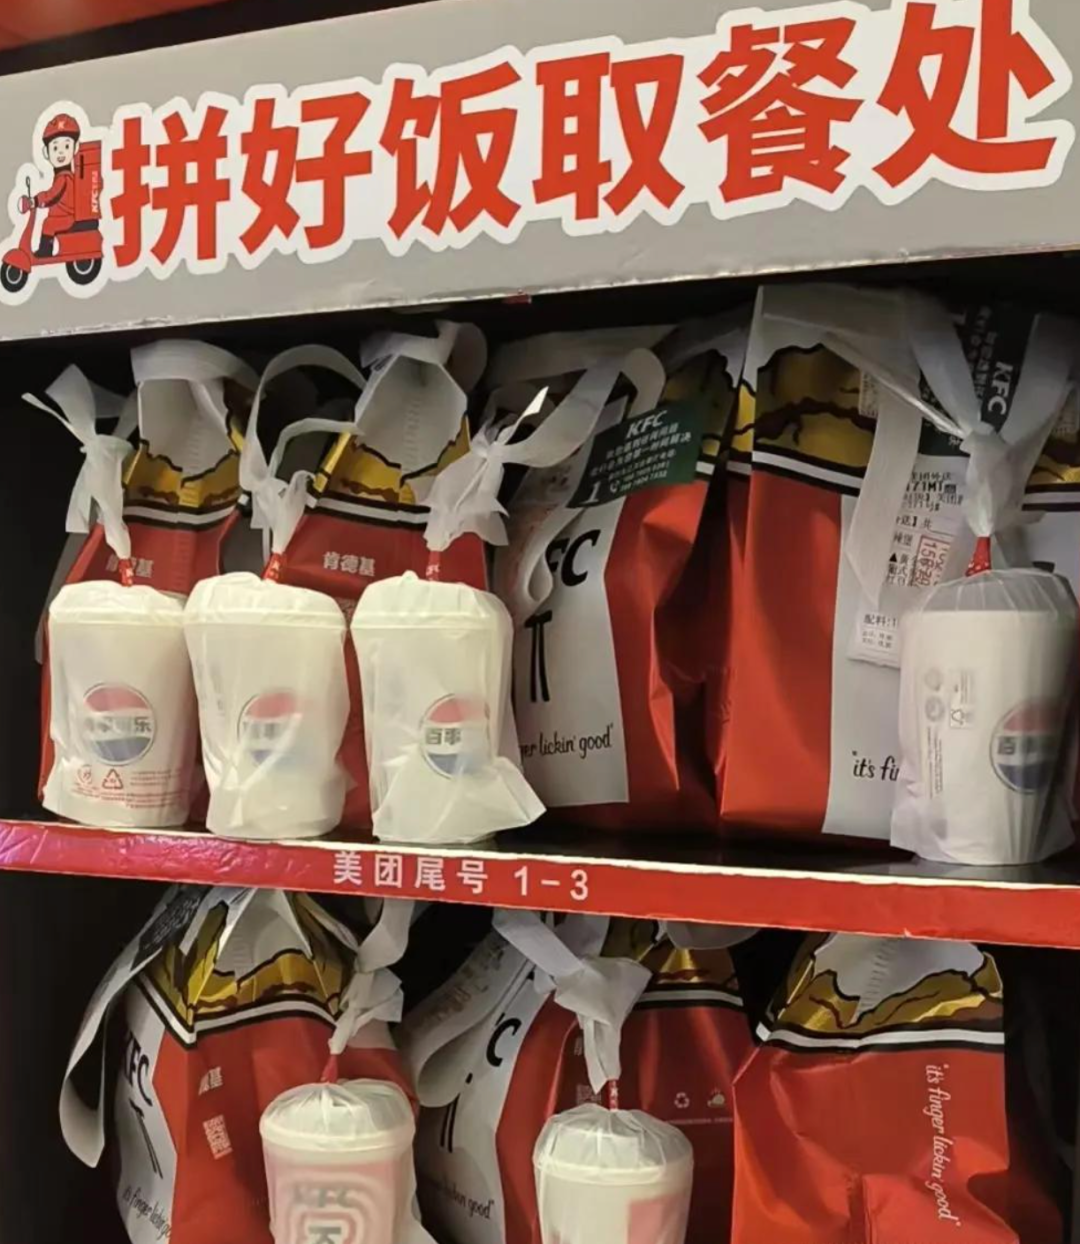
拼好饭会把同一时段同一个区域的订单聚集起来,门店只需要处理固定的套餐,这样就能实现批量预制和连续出餐,减少了SKU的频繁切换以及备餐过程中的损耗,充分利用了午高峰前后门店闲置的人力和设备产能,这种收益主要体现在商家后厨运营效率的提升上,而消费者能否享受到降价优惠,取决于品牌是否愿意让出效率红利以及平台是否有补贴,商家的效率提升和消费者获得降价这两者之间并不是必然联系在一起的。
(图源:网络)
2、渠道价值比单品让利更加重要
线下流量增长已经达到了顶点,再加上房租和人力成本的上涨,线上外卖成为了连锁快餐重要的增长源头,不过传统外卖的竞价成本很高,拼好饭作为一个独立的流量板块,能够挖掘出那些追求平价的潜在客户群体。
拿麦当劳来说,它能够触达到那些很少使用品牌小程序,但能够接受拼好饭价格的学生和工薪群体,品牌的核心需求重点在于用户的触达和渠道的占据,完善本地化的运营,而不是单纯依靠这个渠道来获取高毛利。
(图源:网络)
3、定制新品有收益,但也面临成本压力
麦当劳选择老品组合,肯德基、老乡鸡选择为渠道专供新品,这源于品牌在供应链、成本以及风险之间进行的权衡,开发专供新品需要投入研发费用、对供应链进行改造,还得承担市场风险。
对于拥有数千家门店的国际品牌来说,改动的成本比较高;而复用成熟产品几乎不需要额外的供应链成本,上线速度快,风险也低,但是缺少渠道专属的性价比感知,定制新品有机会打造成爆款,不过却要承担相应的研发和供应链成本,这是对收益和风险的一种取舍。
(图源:网络)
拼好饭模式是可行的,但品牌产品策略直接影响落地效果
1、高度标准化的快餐品类,和拼好饭的底层逻辑更匹配
像西式快餐、中式简餐这类高度标准化的品类,比较适合拼好饭聚合订单、批量出餐的业务逻辑,能够承接住集中涌入的套餐订单,但即便是同样标准化的快餐,产品策略的不同也会导致经营效果出现差距。
(图源:网络)
采用C2M定制的方式,贴合渠道价格和用户偏好,更容易打造出爆款;如果只是简单地打包原有产品,效率红利更多会留在商家端,消费者的体验提升会比较有限,这就使得部分品牌能够推出百万级的爆款,而部分品牌仅仅只是完成了渠道占位。
2、门店点位存在差异
品牌确定了产品策略之后,单店的表现仍然会有所不同,在写字楼、高校周边这些地方,订单密度比较高,能够充分发挥订单聚合带来的降本增效优势;而在社区以及偏远的点位,订单量不足,模式的效果就会大打折扣。
从消费者的角度来看,同一品牌不同门店的补贴力度、到手价格是不一样的,补贴高的门店和到店消费的价格差很明显,补贴少的门店则容易引发性价比偏低的吐槽,个别门店的体验并不能等同于品牌整体的业务水平。
(图源:网络)
3、拼好饭只是补充渠道
拼好饭对于头部连锁品牌来说,只是一个增量补充渠道,并不是用来替代堂食、品牌小程序以及常规外卖的,开发专供新品可以和原有的菜单区分开来,避免对线下的价格认知造成冲击;而复用原有单品的品牌,不能过度压低拼好饭的售价,防止冲击线下和自有渠道,导致老用户因为比价而流失,麦当劳就是出于维护整体价格体系的考虑,难以给出大幅度的降价,所以才出现了部分用户觉得性价比不足的现象。
集体入场背后,多种风险有待平衡
1、产品路线风险
两种产品路线都有各自的短板,复用老品打包上线,虽然上线速度快、供应链改动小、风险可控,但是用户对性价比的感知比较弱,转化会受到限制,难以打造出大爆款;开发渠道专供新品容易塑造专属实惠的感觉、产出爆款,可却要承担研发和供应链成本,还要面对新品在市场上失败的风险,而且低价专供产品还可能引发品牌调性的争议,目前行业内还没有完美的方案,品牌需要结合自身的供应链和抗风险能力来权衡选择。
(图源:网络)
2、价格与毛利的矛盾
拼好饭能够降低商家的运营成本,但成本下降并不意味着消费者必然能享受到大幅优惠,商家获得的效率红利有三种处理方式:全部让渡给用户以扩大订单、留存下来作为自身利润、部分让利部分留存利润,当品牌优先保障毛利和线下价格体系时,消费者的优惠空间就会被压缩,出现商家端实现了降本增效,而消费者实际感受到的优惠却有限的错位情况,这是模式中长期客观存在的矛盾。
3、流量红利消退与品控管理的长期考验
随着大量头部连锁品牌入驻拼好饭,平台的供给持续增加,早期中小商家的流量红利逐渐减少,仅仅上架套餐已经无法自动获得订单增量,产品的适配度变得越来越关键,集中涌入的大批量订单,对全国门店的出餐时间、产品品质控制形成了考验,当产能达到饱和之后,很容易出现订单超时、产品品质下滑的情况,连锁总部同时管理多个渠道的业务,对全国门店的服务和出品质量进行管控的难度也进一步加大。
麦当劳3000家门店入驻拼好饭,这是连锁餐饮挖掘线上增量的一个典型事件,但商家的收益并不等同于消费者对高性价比的感知,老品打包上线虽然风险低、上线快,却很容易遭遇性价比方面的质疑;渠道定制新品虽然容易打造爆款,但却背负着研发、供应链以及品牌定位的风险,拼好饭只是一个补充渠道,它后续的发展取决于产品、毛利、原有价格体系之间的平衡,以及平台的流量分配和门店长期的经营反馈。


