2026年1月9日,中国最大的餐酒吧品牌COMMUNE幻师正式向港交所提交了招股书,计划在主板挂牌上市。COMMUNE幻师在全国40个城市拥有112家直营门店,年营收超10亿。这家餐酒吧龙头有望成为“餐酒吧第一股”。
但是到了2026年7月,这份招股书在六个月窗口期后正式失效。年营收超10亿的餐酒吧冠军,为什么没能叩开港交所的大门呢?
餐酒吧龙头的上市之路戛然而止
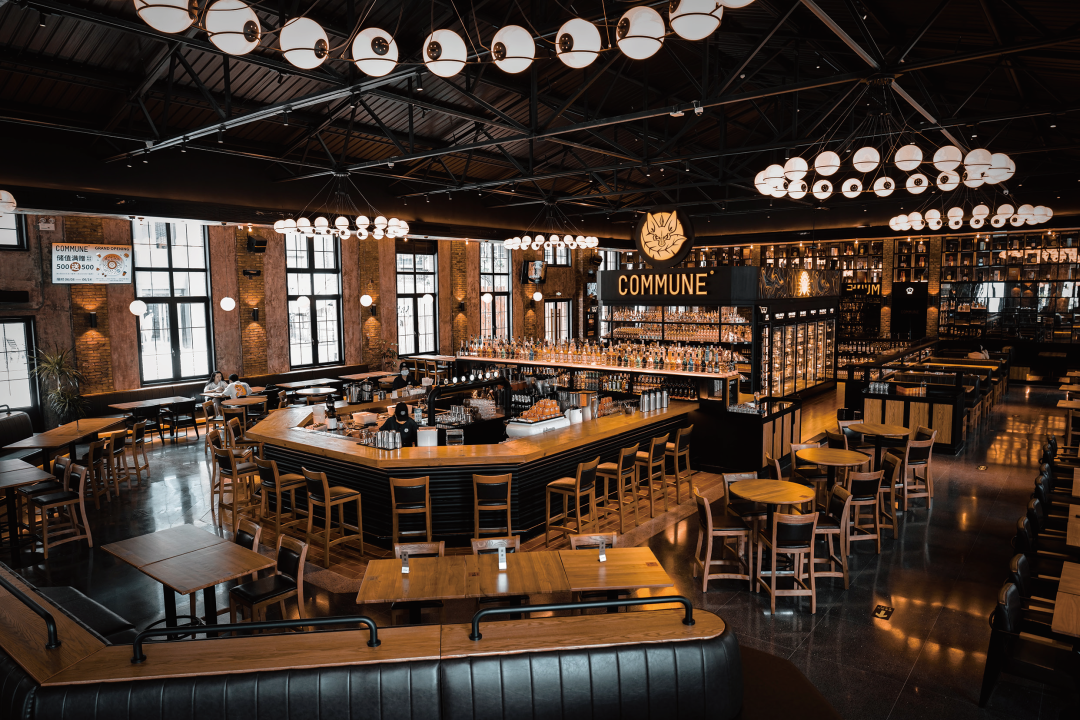
COMMUNE幻师是餐酒行业里门店最多、营收规模最大的品牌。它在40个城市开有112家直营店,连续三年在餐酒吧品类中排名第一。
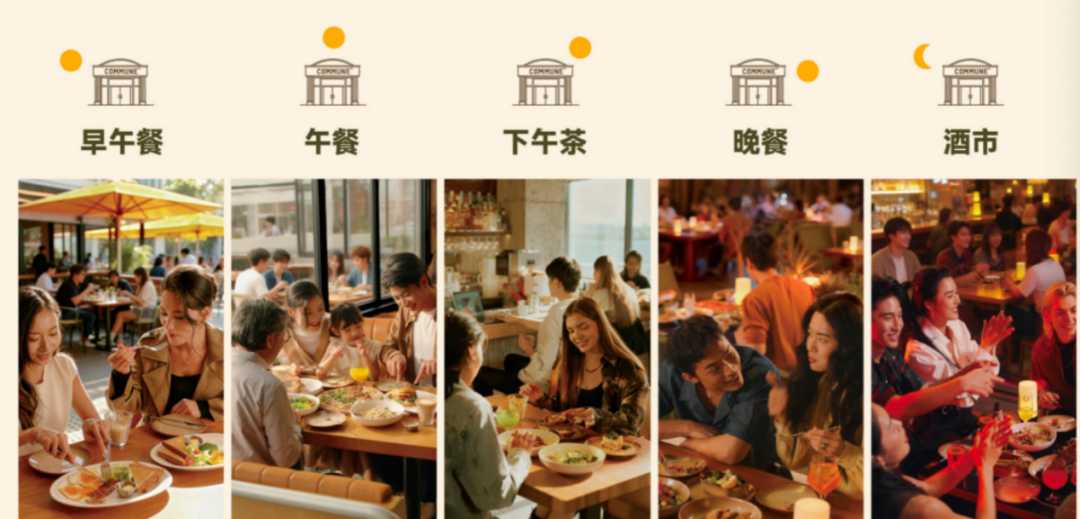
该公司的商业模式是“餐+酒”的组合。门店从中午11点营业到次日凌晨两三点,包括午餐、下午茶、晚餐、深夜酒市四个时段。顾客可以在酒水自选区挑选自己想要喝的酒,也可以只吃饭不喝酒。这种模式跑通之后,COMMUNE幻师在全国铺开的速度很快,势头一直很猛。
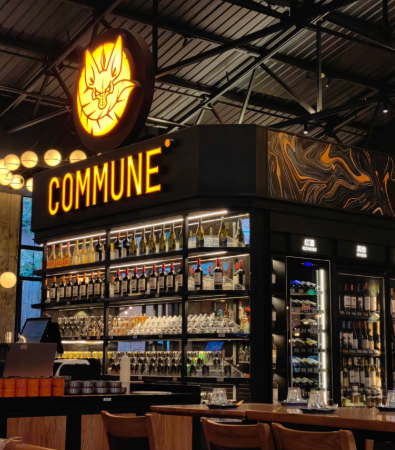
(图源:小红书)
COMMUNE幻师的财务数据显示该品牌的营收确实有增长。2023年到2024年,营收从8.45亿元增长到10.74亿元,2025年前三季度依然在不断增长。从资本层面来说,2021年高瓴投了A轮,2022年日初资本领投了A+轮,估值为71.6亿元。
但就是这样一家年收入10亿、有高瓴资本加持的行业龙头,2026年1月向港交所递交了上市申请,结果半年有效期一到,这事就没有下文了。
COMMUNE幻师为什么上市失败
1、港股对餐饮股的热情在降温
在2026年港股新上市的公司中,科技类企业居多,资本明显向科技领域倾斜,餐饮消费赛道热度下降。年初扎堆递表的餐饮企业有六家,分别是袁记云饺、巴奴火锅、老乡鸡、比格披萨、钱大妈、COMMUNE幻师,都在六个月窗口期过后招股书失效。
资本对于餐饮这个赛道已经失去了兴趣,而海伦司的例子就是其中的一个原因。2021年海伦司上市首日市值达到300亿港元,2026年市值缩减到不足22亿港元。当赛道上的先行者交出这样的答卷之后,后来者想拿高估值上市,难度自然就大了。
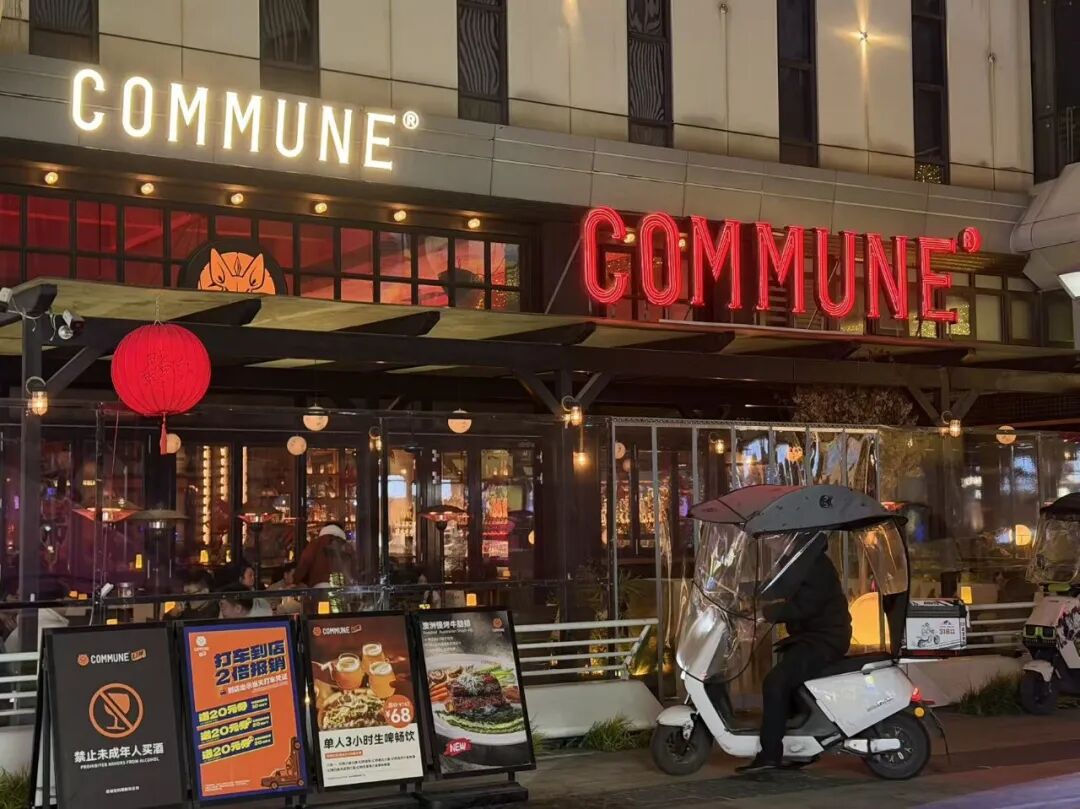
(图源:小红书)
COMMUNE幻师的问题就在于此。它的71.6亿元估值是在2022年拿到的,当时消费赛道火热,资本追着投。但是2026年市场已经冷了。一个公司在用四年前市场上最热的时候所给出的估值来谋求上市,这样的事情本身就存在很大的风险。
2、增收不增利暴露了商业模式本身的脆弱性
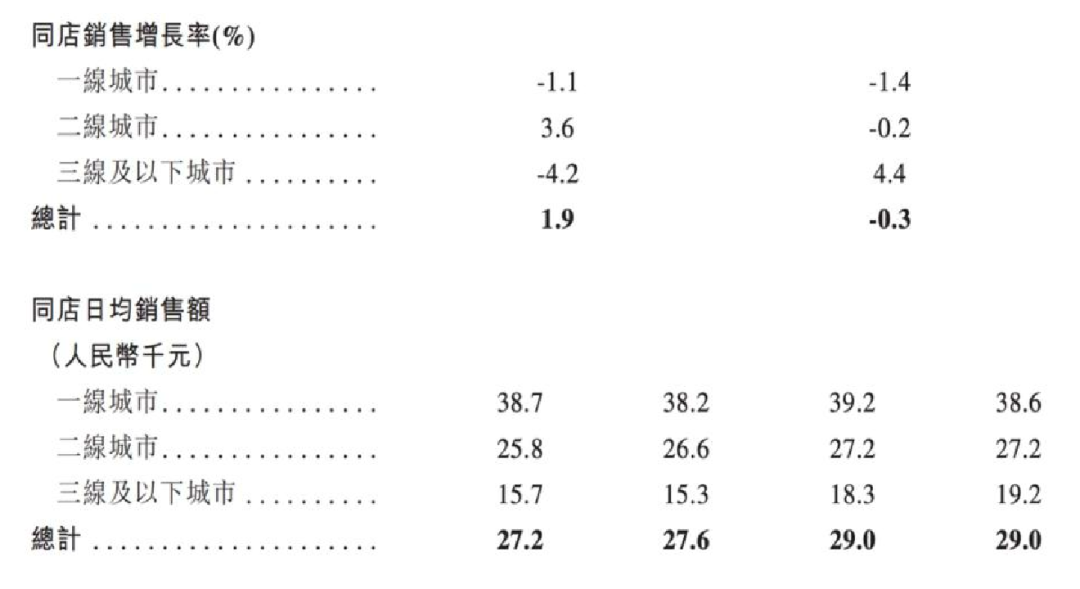
COMMUNE幻师的毛利率确实不低,品牌的酒水部分营收占到总营收的一半左右,这部分利润空间大,毛利率通常能够达到七成甚至更高。但是高毛利并没有转化为高净利,公司的净利润率一直徘徊在个位数。
主要原因就是运营成本上升。店铺多了之后,租金、人工以及折旧等方面的固定开销也跟着增加了,所以利润就被摊薄了。从数据上也可以看出,COMMUNE幻师原来有94家店,现在已经变成了112家店了,但是单个店铺所获得的利益却减少了。收入和毛利率都在提高,可是落到每个店里头的实际利润却在减少,这就证明这个模式本身的有效性降低了。
(图源:COMMUNE幻师向港交所递交的《招股书》)
3、上市前突击分红
Commune幻师在提交招股书的前一个月公司账上现金只有不到1亿元,但是却突击宣布分红8000万。一家正在扩张期的公司需要资金来开新店、投入运营,账上现金本来就不多,还要在上市前突击分红,难免会让投资者对公司治理产生疑虑。
突击分红的背后其实是投资方的退出压力。如果上市成功,投资方可以通过二级市场顺利退出。但是上市失败后,公司可能需要承担赎回责任。突击分红,实际上就是投资方在上市前先把一部分钱拿回来。但是这种做法在投资者看来,释放出来的信号是消极的——公司账上的钱本来不多,却急着分掉,那上市之后的发展靠什么支撑?
COMMUNE幻师的未来挑战
1、下沉市场的消费者,不一定买得起这个账
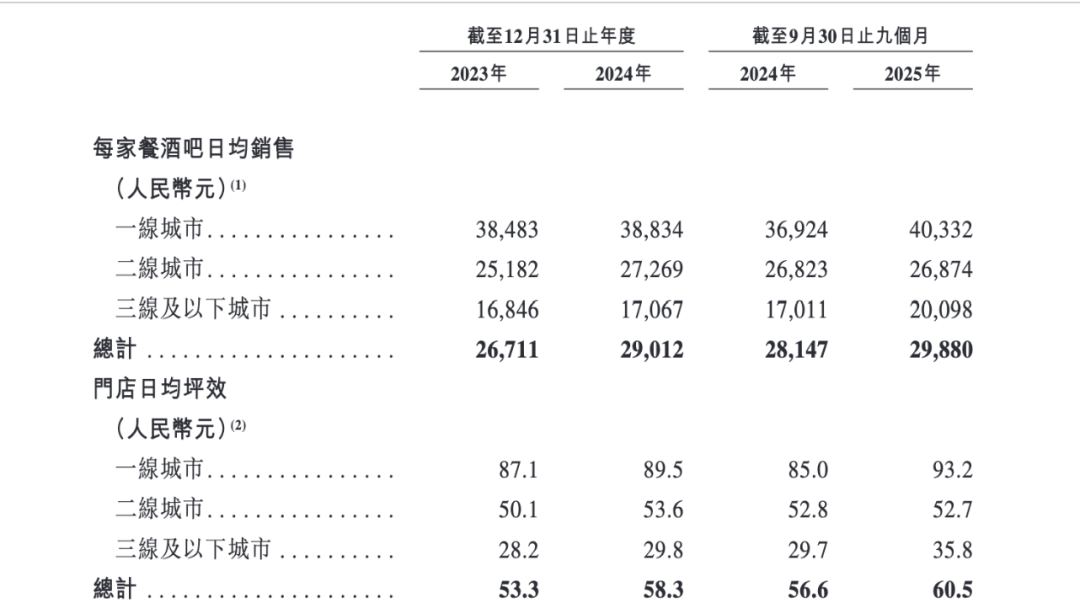
下沉市场的消费者对于价格更敏感。一杯酒水二三十块、一份主食五十多块钱,人均消费上百,这样的定价模式在一线城市可以行得通,但是到了三四线城市,接受程度就未必能那么高了。
在三四线城市,晚上出去聚会的首选还是烧烤、火锅、大排档,人均几十块钱就能吃饱喝足,还能喝酒聊天到深夜。所以COMMUNE幻师不仅要在价格上回答消费者能否接受,还要回答这个消费场景在消费者那里是否存在需求。
(图源:COMMUNE幻师向港交所递交的《招股书》)
2、全直营模式重资产,扩张速度受限于资金
COMMUNE幻师采用的是全直营的重资产模式,每个店铺的投资很大而且对管理的要求也很高,每一间店铺都要由总部投入大量的金钱与劳动力来经营。以往它是通过不断的融资来实现扩张的,在2021年和2022年的两次融资之后,它的估值已经达到了70多亿元,并且在短短一年时间内就开了十几家店。但是这种模式存在的前提是要有源源不断的资金支持下去。
(图源:小红书)
上市这条路走不通了,公司手里本来就没多少钱,又要顾着老店,又要开新店,两头都要花钱。钱一紧,开店的步子自然就迈不动了。这种时候,与其急着往外铺,不如先把现有的店做好,让每家店都能多赚点。
3、模仿者越来越多,“日餐夜酒”的红利正在消退
餐酒吧赛道近几年来迅速扩张,市场规模稳步增长,连锁化率也在提高。COMMUNE幻师是行业的龙头企业,在2024年的市场份额达到了7.8%,比它的两个对手所占的比例加起来还大。
但是市场一热,进来的玩家就多了。海底捞、点都德、魏家凉皮、老乡鸡、喜家德都在往这个方向挤。白酒企业也开始进行跨界经营,2017年在成都设立了“日咖夜酒”体验馆。COMMUNE幻师模式本身并不复杂,一个空间、白天吃饭、晚上喝酒,本质上就是时间段的组合排列,复制起来也不难。
(图源:COMMUNE幻师向港交所递交的《招股书》)
模仿者越多,COMMUNE幻师的独特性就越容易被稀释。大量小品牌涌入,产品同质化现象就会出现。目前餐酒吧等复合业态的竞争已经由原来的“装修竞赛”变成了现在的“运营效率比拼”。
当消费者的选项增多、新鲜感降低的时候,单靠装修和氛围已经无法留住顾客了。能持续提供稳定体验的品牌,才能熬过这轮同质化竞争的洗牌。在一些城市,已经出现了“日咖夜酒”门店挂出转让信息的情况。复制一个空间很容易,但是复制一套能够持续赚钱的运营能力才是真正的门槛。
COMMUNE幻师的营收在增长,毛利行业领先,本应该成为资本市场的宠儿。但是由于一线城市同店下滑、净利偏低、上市前突击分红等问题的叠加,使得投资者望而却步。
2026年年初六家餐饮企业的招股书均过期,表明资本市场对于餐饮企业的看法已经发生了改变。同时在餐饮行业模式很容易被复制,但是运营效率和品牌认知才是真正的壁垒,这些东西没法走捷径,只能靠时间慢慢积累。


