2025年我国新式茶饮门店数量达到45万家左右,但是近一年新开业的店铺数却减少了将近四万家,整个行业的增长速度已经由去年年初的19.3%降至目前的5.7%左右。蜜雪冰城上半年的净利润同比下降了14.7%,古茗新开门店的数量也出现了大幅度下降的趋势。
卖得不好了,门店租金依旧要按全天算,即使生意只集中在午后的那几个小时里。因此茶饮店开始了它的“开疆拓土”,霸王茶姬卖茶叶蛋了,古茗30平米小店里的甜品复制到了上万家门店中,茶颜悦色也在长沙四百平的商圈大店里开出了卤味专区。不同店型能装的东西不一样,装进去之后到底能不能行得通,又是另一回事了。
茶饮店全时段、全品类扩张
1、上午的茶叶蛋与早餐
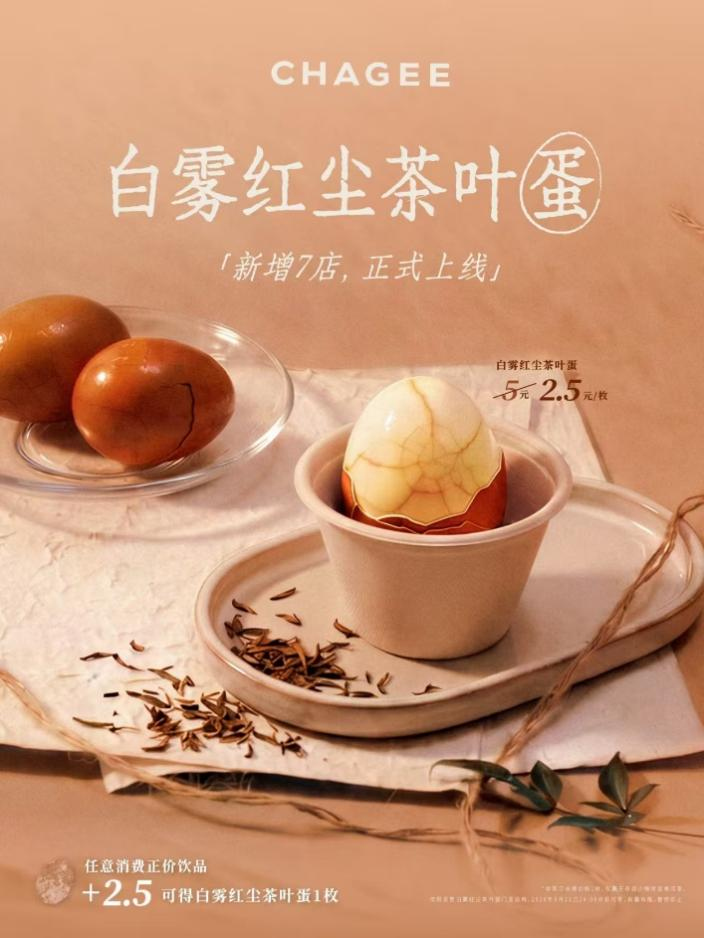
霸王茶姬2026年9月在上海七家店上新了“白雾红尘茶叶蛋”,煮蛋的茶叶用的是奶茶同款大红袍原叶,单个要卖五块钱,与正餐搭配点单的话只要两块五就可以加购,并且在早上十点半之前购买还可以享受八折优惠。不过严格来说,这颗茶叶蛋更像是一种产品衍生。它跟早餐店里那种卤了一整夜的茶叶蛋算是两码事,本质上是把门店现有的茶底利用起来,给早间消费场景加一个轻量的搭配选项,既装点了门面,还顺带制造一个传播话题。
(图源:网络)
奈雪的茶也推出了只卖八块八的咖啡烘焙早餐。蜜雪冰城在大连、西安和杭州等地同样尝试了早餐食品的销售,“饮料+主食”的套餐中每杯饮料只要五块便可到手,而每份主食也仅需两块九。
2、午后到夜间:咖啡、啤酒、卤味
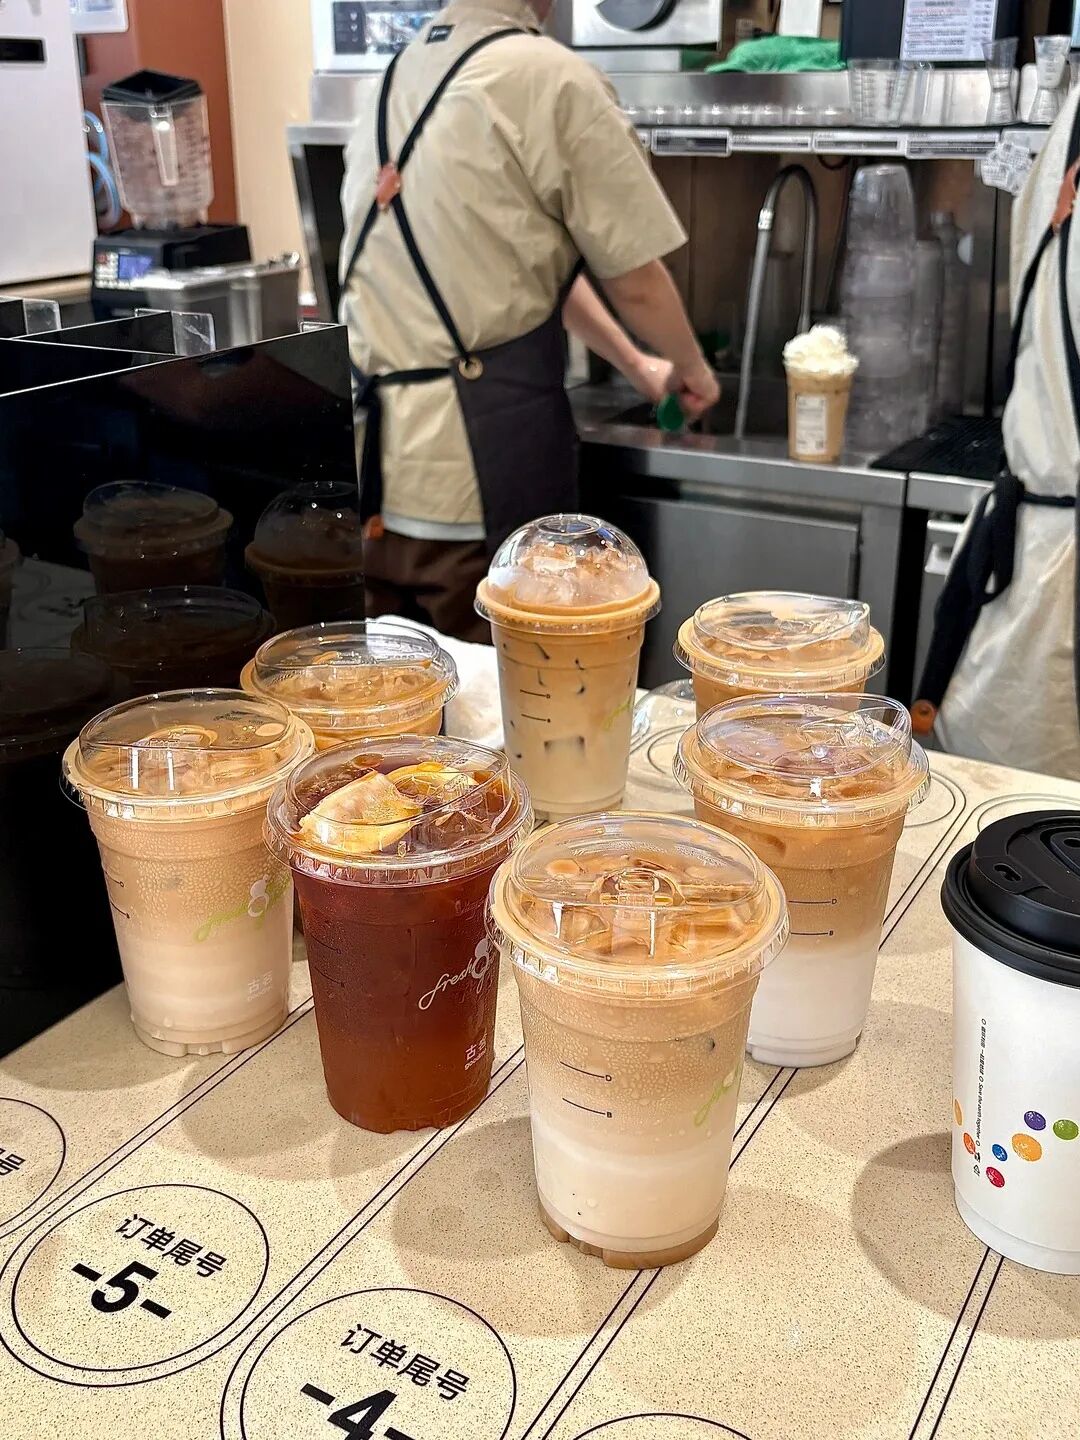
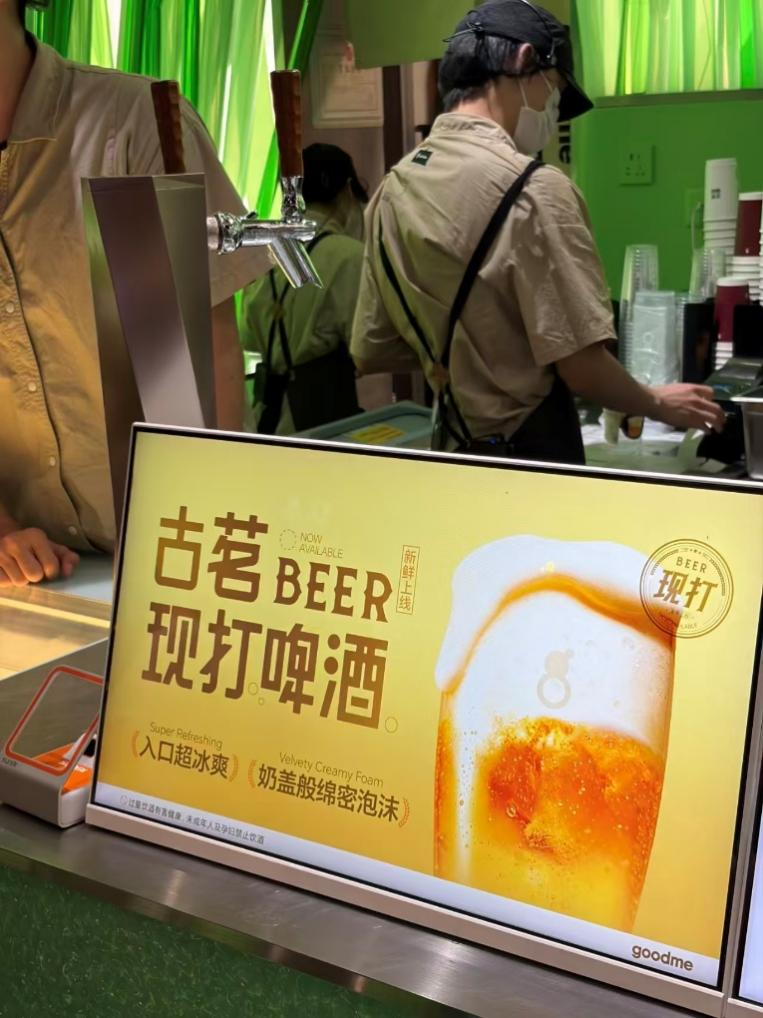
咖啡已经成为各大品牌的标准配置,截止到2026年六月底,古茗大约有13500多家门店安装上了咖啡机,覆盖率为94%,咖啡收入占整个品牌的营业收入超过了20%,半数以上的顾客都是新客户。古茗还于今年九月份在杭州湖滨银泰店增加了啤酒机,并且推出了两种现榨啤酒供顾客选择(价格约为15元),还把店面营业时间延长到了凌晨。
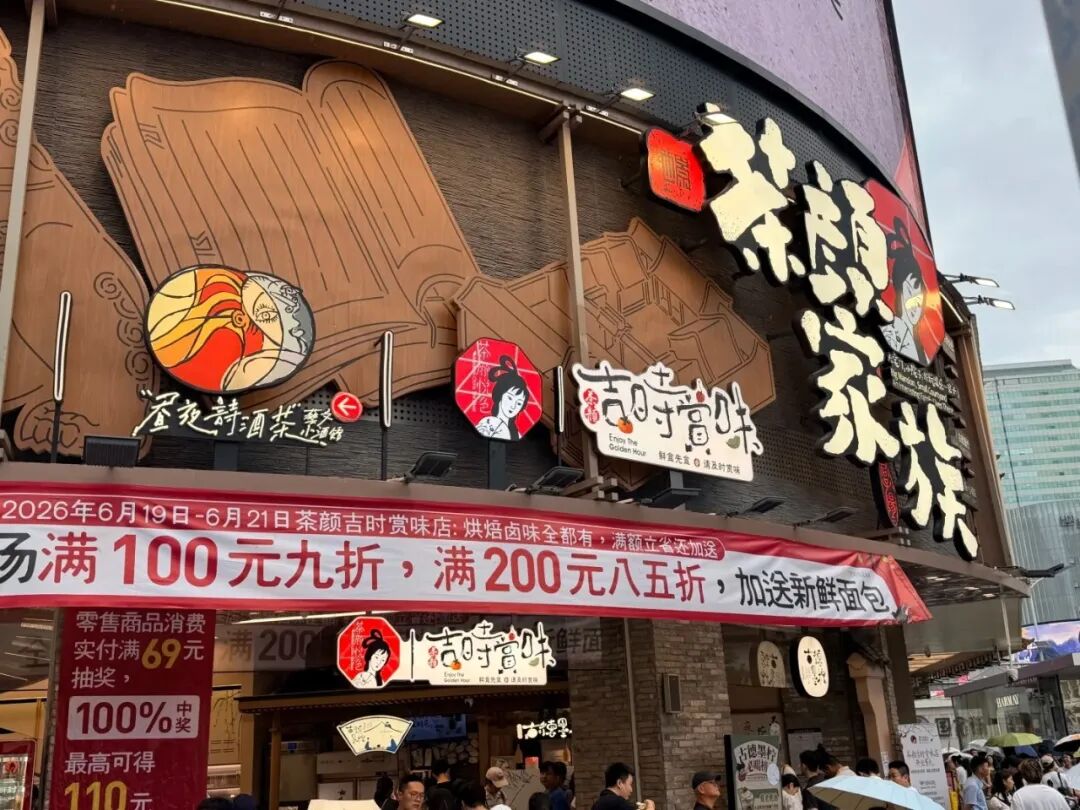
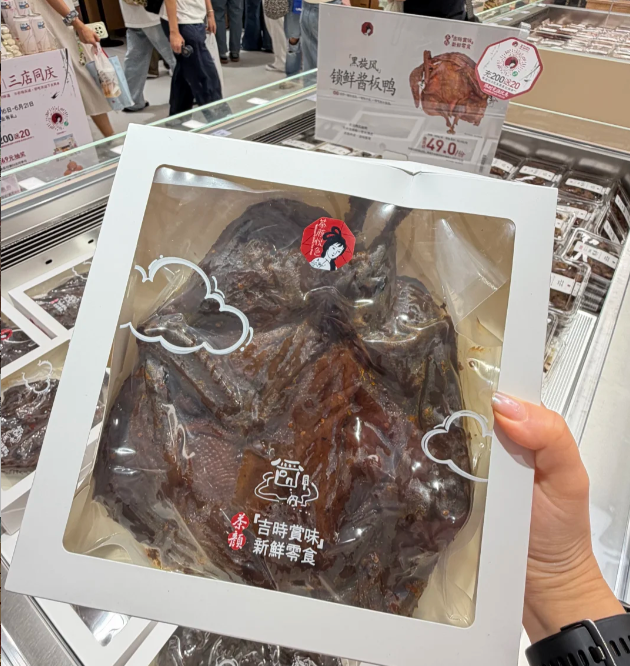
茶颜悦色则在长沙嘉顿新天地开设了一处名为“吉时赏味”的卤味专区,首批推出的菜品有七八十种之多,包括酱板鸭、香辣豆腐干以及藕片等符合湖南人喜好的食物。
(图源:网络)
3、零食货架:自有品牌加烘焙
其实茶颜悦色早在2024年八月份的时候就已经开设了零食生活杂货店,并且推出了三十余种自产的小吃;喜茶也在六七个城市开设了十多家带有“实验室+”烘焙业务的品牌店;有品牌推出的网红产品海盐焦糖面包干和蜂蜜黄油薯条都受到了消费者的喜爱,在电商平台上一年时间内零食销售总额已经过亿;现在的奶茶店不仅仅只是一个提供饮品的地方,而成了一个集零售于一体的多功能空间。
成因:茶饮店为什么拼命往里塞品类
1、租金全天生意半天
茶饮门店存在一个结构上的问题,就是订单大部分都在下午集中出现,有效的营业时间只有四个小时左右,但是门店需要负担全天候的租金和人工费用。有品牌的负责人直言不讳地说,“租金是全天候的,生意当然也要全天候地做。”
(图源:小红书)
固定的成本如房租、人员开支等已经投入进去,再加点茶叶蛋、一杯啤酒或者一份早点,并不会带来很大的额外成本,却可以平摊掉固定的开销。古茗管理层也表示得很坦率:“如果没有咖啡,没有早时段这些,我们可能跟整个行业差不多,至少很难维持上半年的增长。”
2、用多品类填满全时段
茶饮品牌全时段布局的本质就是通过各种单品来满足一天当中各个时间段的不同需求,在早上通过咖啡和早餐来吸引通勤客群,在上午利用烘焙类产品补足空白,在下午依靠茶饮占据主要位置,在晚上则使用冰淇淋或者啤酒、卤味来占领社交场合。这样的一个填时间的方法,并不只是单单增加一种商品,而是在这个过程中对门店全天的经营效率进行了一次系统的重新构建。
3、边际成本低:复用供应链设备
新产品的成功主要归功于原有的供应链体系得到了重复利用。古茗有24个仓库、七万平方米的大冷库以及三百多辆冷藏车来供应新鲜水果、牛奶等原料,它们当然也可以用来配送咖啡豆。茶颜悦色的卤味与茶饮都属于即买即食的商品,适合在街上边逛边吃,消费门槛低、购买决策快,客单价自然可以从一杯奶茶的20块钱叠加到30块甚至50块。
(图源:小红书)
霸王茶姬的茶叶蛋直接用的是门店现有的茶底和煮制能力,没有再添置新的大件设备。复用供应链设备的低成本却带来了高收益。
4、门店增速放缓后的增长压力
现如今单店收入已经成为了品牌的首要目标。在门店数增速放缓以及同店销售收入压力增大之下,依靠开设新门店来提高收入的方式已经行不通了。古茗在2026年上半年同店销售额的增长主要就是通过单品扩展和时间段扩张实现的。因此,在原有二十平方米的空间中再挤出一些空间来塞进更多生意,是众多品牌和加盟商都不约而同做出来的选择。
落地:品类扩张的边界在哪里
1、1+1>2能实现吗
品类扩张要达到1+1>2的效果需要满足以下条件:各个品类共有的消费场景、顾客群体;供应链、运作流程可以被重复使用;新加入的品类能够填补之前留下的空白时间段。
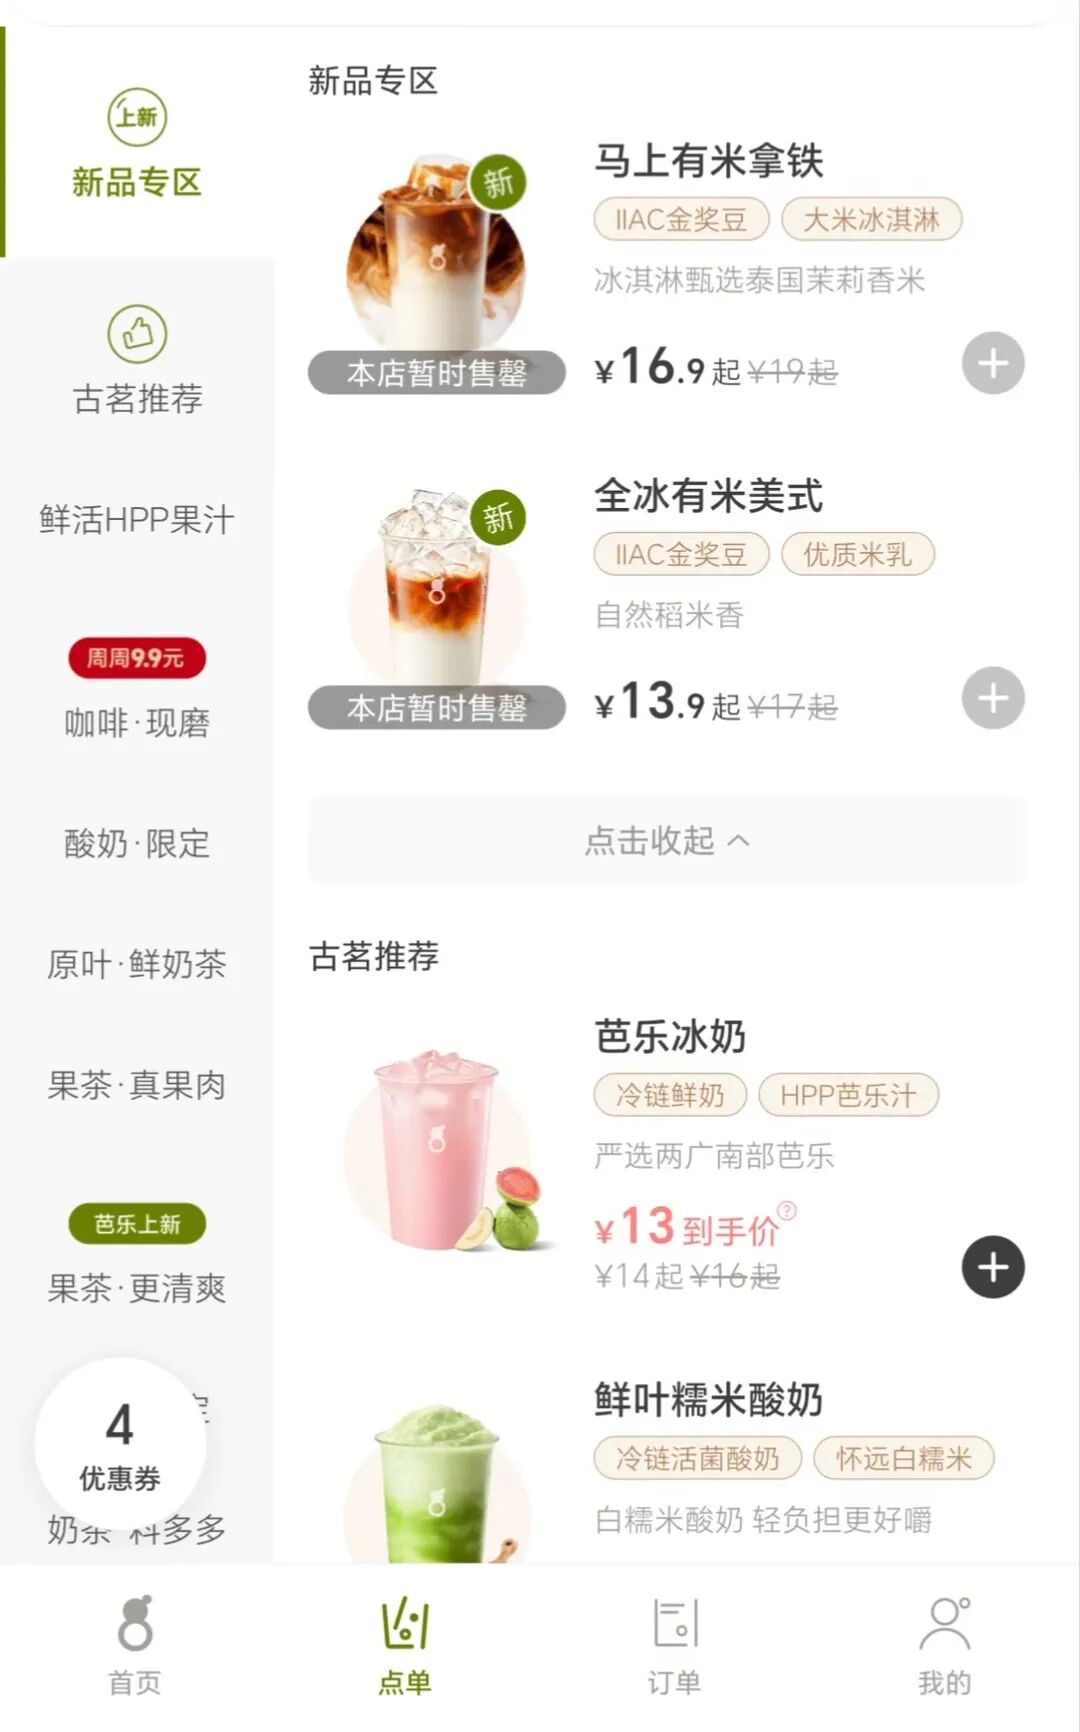
古茗推出的咖啡就是一个成功的例子,在早上的这段时间里,消费者对于茶饮的需求和对咖啡的需求有很高的重合度,而新的咖啡产品又没有占据原有的茶饮市场份额的情况下进行推出,并且可以利用现有的鲜奶供应链来生产和销售新品咖啡,从而使得每个店铺的日均营业额都得到了明显的提高。
(图源:小红书)
反面的例子也不少。蜜雪冰城的早午餐套餐推出几个月后就悄悄地撤下了,其产品为早餐奶加面包,套餐定价7.9元。不过产品上架后大多消费者都认为有点儿贵,跟雪王的价格亲民路线不大符。
不过更为关键的问题在于产品本身:面包是预制的,早餐奶也是冷饮,跟中国人普遍偏爱的热乎、现做且具有饱腹感的早餐习惯不相符,消费者自然觉得不值,下架也是预料之中的事。如果一个品类不能够和顾客在消费场景以及品牌形象上形成共鸣的话,那么将其强行塞入只会造成一种负面的效果,并且还会破坏原有的顾客对品牌的印象。
2、区域适配:并非都合适
品类扩张也存在区域适配的问题。茶颜悦色在长沙试水卤味时选择了酱板鸭、香辣豆干等符合当地人日常饮食习惯的食物,在本地场景里这些食物与茶饮进行搭配很自然就能成立。但是在北方面推出同样的卤味,消费者的接受程度以及购买习惯可能会完全不同。古茗选择在杭州湖滨银泰in77店投放啤酒也是由于该店位于西湖景区商圈,晚上的时候人流量比较多。
(图源:小红书)
品类扩张要回答的第一个问题,就是“这个品类在我的门店位置和顾客群体结构下能不能成立”。
3、空间与效率:不同店型不同边界
一个只有二十平方的小店里,操作台、制冰机、封口机、原料冷柜等等占据了大半空间,再加一台咖啡机或者一个烤炉的话就要重新考虑布局了,甚至会缩小茶饮区。就说茶颜悦色的卤味专区,它其实开在400平米的商圈店里,算是独立规划的店中店,从空间和人力上都有余地。
当然,比空间更硬的约束是人力和营业时间。茶饮店做早餐的话需提前至早上7点开门,做夜宵则要延迟到凌晨,若多品类全上,营业时间就会长达十好几个小时。24小时店依赖的是成熟排班与订单密度,多数单店如果延长营业就只会增加班次和人力成本。坪效解决了,人效问题随之而来——多出的营收能否覆盖多出来的人力成本?
品类扩张的空间边界,不单单是“20平方米能不能放下”的问题,而是这家店是什么样子、处在什么地方、为哪一类顾客服务的问题。
茶饮店从一杯奶茶扩展到咖啡、早餐、啤酒、卤味、零食,说到底是单店营收增长见顶之后,对门店全天营业效率的一次系统性重估。“20㎡”只是下沉市场最常见的一种店型,茶叶蛋能塞进去,咖啡能塞进去,啤酒和卤味未必塞得进去。不然坪效解决了,人效还得跟着算。
品类扩张能不能实现1+1>2,取决于品类之间有没有消费场景的协同、供应链能不能复用、门店的物理空间和客群结构是否支持,以及多出来的营收能不能覆盖多出来的人力成本。品类扩张是提升坪效的工具,不是目的本身。


