袁记食品通过港交所上市聆讯,拟募资3亿至4亿港元。如果顺利上市,它将成为港交所第一个饺子云吞品牌IPO。从广州菜市场一个5平米档口到全球4773家门店,袁记用了14年。但在当下这个时间节点,餐饮IPO的环境并不友好。老乡鸡5年间5次冲击资本市场,至今未能进入聆讯环节。
遇见小面上市后股价较发行价接近腰斩,绿茶集团上市一年多股价长期低于发行价。更早之前,大娘水饺在2008年就启动上市计划,最终也未能走通。
在餐饮股集体遇冷的背景下,袁记能走到上市门口,靠的不是运气,是供应链能力和会员体系的支撑。
袁记过聆讯,餐饮IPO市场要变天了
1、袁记通过聆讯,成为港交所第一个饺子云吞品牌IPO
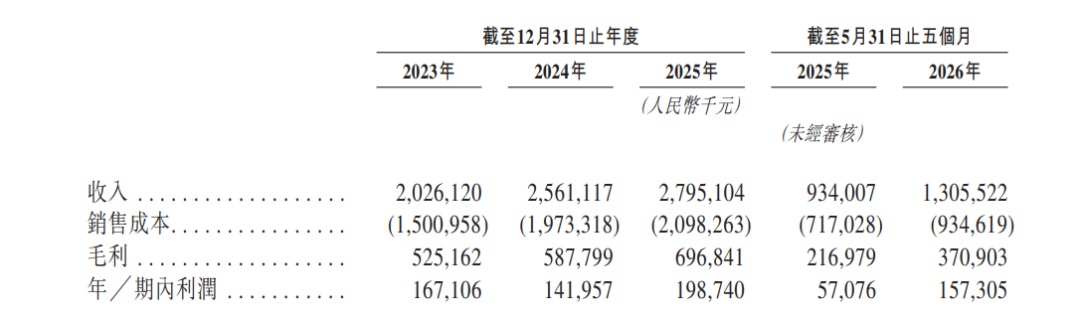
袁记食品在香港交易所进行上市聆讯,并计划募集资金3到4亿港元,联席主承销商为广发证券和华泰国际。从1月份第一次递交上市申请到最后一次聆讯通过之间的时间跨度为九个月左右,并没有特别快速的节奏。如果能够成功上市的话,那么它将会成为香港交易所第一家饺子云吞品牌的IPO。
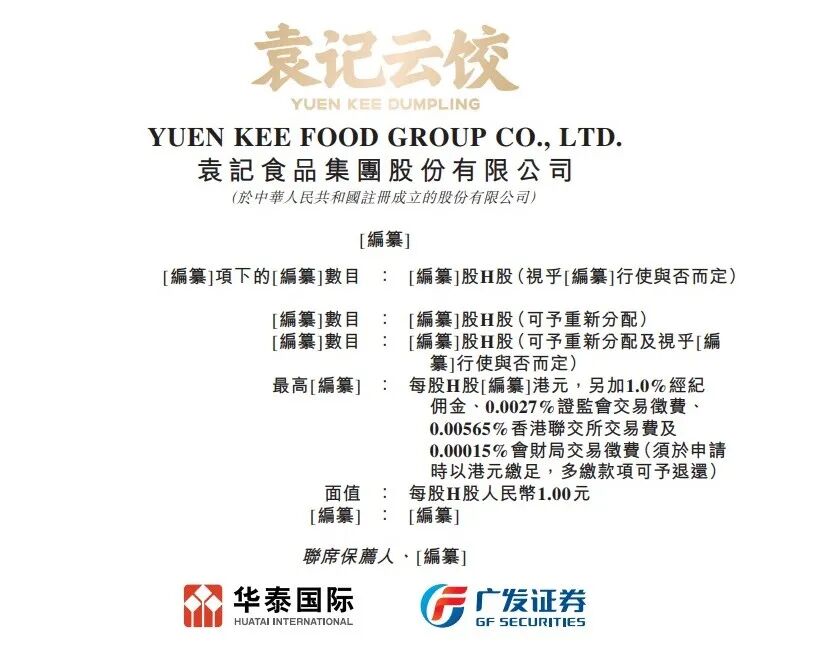
(图源:袁记云饺招股书)
袁记是以供应链为主的一家公司。总收入中接近九成来自于向加盟商出售原材料,在中央工厂进行馅料、面皮制作,并通过冷链物流送达各门店,由门店完成包制与烹饪工作。加盟商赚的是辛苦钱,总部赚的是供应链的钱。
从广州菜市场的一个五平方米的小摊位开始做起,到现在已经遍布全世界超过250个城市的4733家店铺,袁记用了十四年的时间。在餐饮行业中,这样的成长路径并不罕见,但是能够走到IPO门前的就少之又少了。
2、餐饮IPO市场整体遇冷,资本定价逻辑已经切换
当前,餐饮行业整体IPO处于“行业寒冬”,老乡鸡5年间5次冲击资本市场,至今未能进入聆讯环节。遇见小面上市后股价较发行价接近腰斩,绿茶集团上市一年多股价长期低于发行价。更早之前,大娘水饺在2008年就启动上市计划,最终也未能走通。
对于餐饮股而言,资本对它的定价逻辑已经由以前的看规模给估值转变为现在的看单店盈利、看现金流、看同店增长。这对于袁记而言,上市并不等于结束,在此之后要接受更加严格的审查。以前依靠门店的数量来讲述故事就可以得到估值的时代已经结束了,在现在的资本市场中需要去问的问题是单个店铺是否能够盈利、加盟商能否生存下去、同店增长率能否保持稳定。
这碗饺子的招股书里,藏着哪些风险
1、单店在变“瘦”,加盟商的账越来越难算
招股书中最为显眼的一组数据就是单店经济效益不断下滑的情况。单店日均GMV由2023年的5394元降到2024年的5010元,再往后到了2025年的4687元,并且呈现出逐年下滑的趋势。客单价由原来的26.1元下降到了现在的22.7元,外卖GMV占比较大的情况下,平台抽佣叠加客单价下滑,加盟商实际到手利润也在减少。
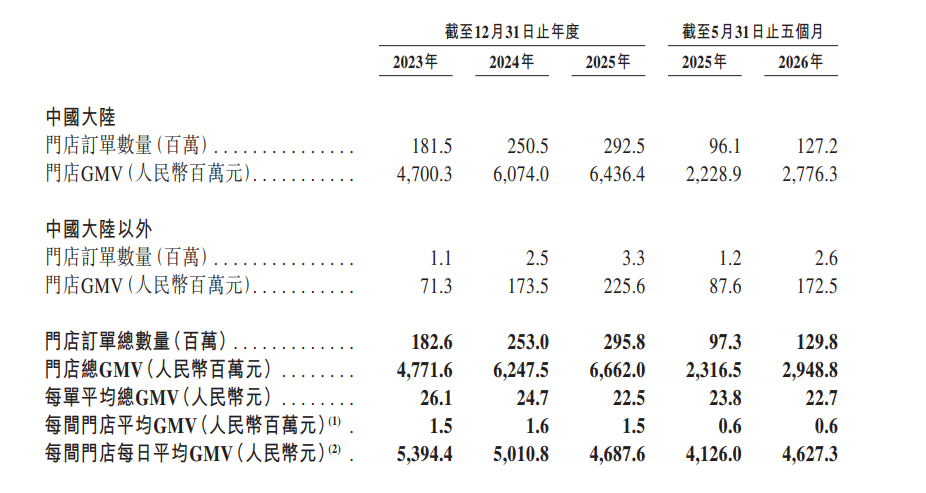
(图源:招股书)
加盟店新设和撤并的比例由2023年的15:1下降到2025年前三季度为3:1,即每新开三家店就要关闭一家店。加盟商赚不到钱的话,那么扩张的基础就有可能会动摇。对于商家来说,加盟商就是品牌的一个顾客、一个销售渠道。如果加盟商无法生存下去的话,那么总部的供应链收入也就会随之减少。相比于单个店铺的GMV下降更加重要的是该信号。
2、利润跟着猪周期走,增长持续性存疑
品牌在2026年前五个月经调整后的净利润猛增164%,主要原因就是猪肉的价格降低了。剔除非生猪价格带来的收益之后,真实的盈利能力存在疑问。当猪肉价格低的时候,盈利会比较好;而当猪肉价格上涨时,成本的压力也会随之而来。资本市场还会继续追问:去掉猪肉价格带来的收益之后,这家公司的实际经营能力到底有多强。对于即将冲刺上市的企业而言,资金使用的效率就是投资者所关心的一个方面。
猪周期对于餐饮供应链企业的影响属于结构上的,袁记超过九成的营业收入来自于向加盟商出售原材料上,其中以肉类产品为主导,在猪肉价格变动的情况下会直接影响到成本端。公司需要做的是要证明在猪价高企的时候仍然能够获得合理的盈利水平。
3、4754家加盟店的品控半径,是结构性难题
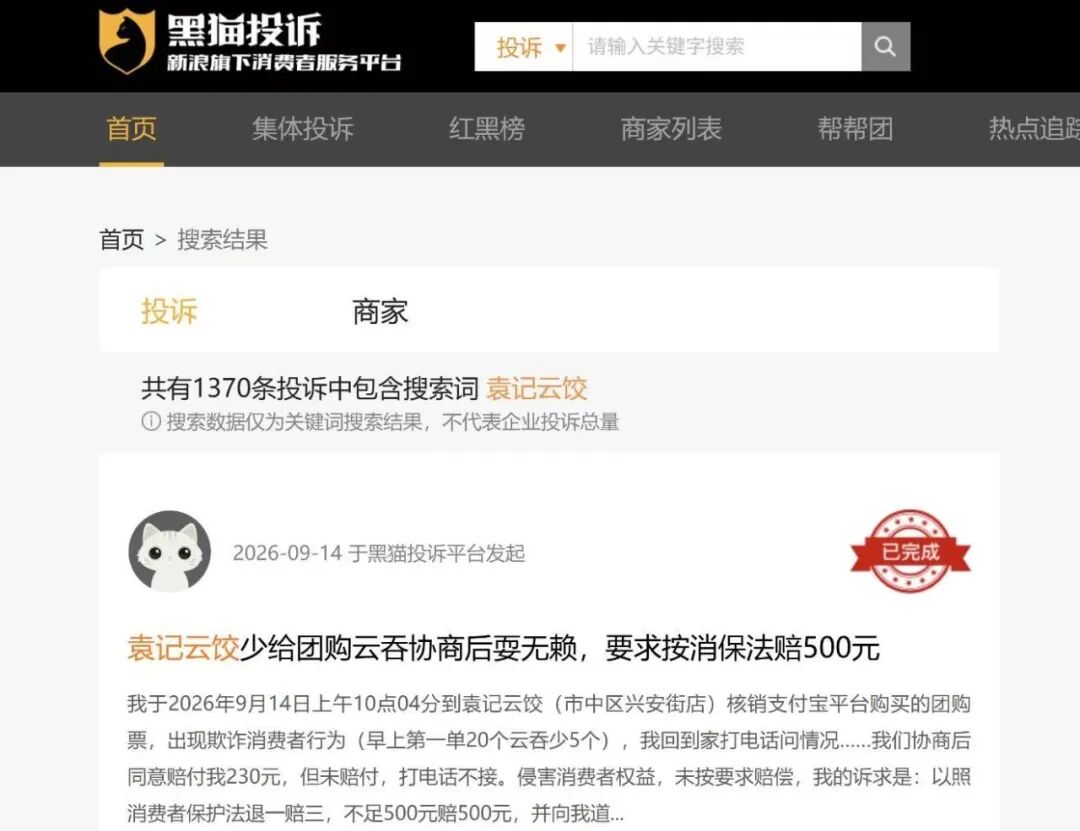
品牌的加盟占比为99.6%,2024年北京六道口店出现吃了有蚯蚓的情况,并且该事件已经被有关部门立案调查,在黑猫投诉平台上有关于此方面的投诉超过了1370条。总部无法控制各个地方的门店,食品安全的风险在加盟模式中几乎成了结构上的问题。对于商家来说,品控出现问题,并不是只会影响到品牌的信誉,还会对加盟商的信心造成影响。
(图源:黑猫投诉)
当加盟商发现品牌的状况出现问题时,他们自然会担忧到客流量受到影响的问题上。品牌的扩张过程中要保证品质控制体系可以覆盖到所有的店铺,并不是因为成本的原因而产生的问题。品控体系的建立进度要和门店扩展的速度相适应,如果不及时做好品控工作来应对门店数量的增长,则会加大经营的风险。
袁记上市,餐饮界应有新思考
1、加盟商的盈利空间在变薄
对于商家来说,加盟模式的健康发展要靠两个方面:一方面消费者对品牌的重复购买能力;另一方面则是加盟商自身的盈利能力。
两端中任一出现故障的时候,整个系统就无法运行了。袁记案给所有的加盟品牌敲响了警钟,在追求门店数量的时候也要注意加盟商实际经营的情况。加盟商会没有利润可言,而总部的供应链收入也会因此减少。
对于考虑下场加盟餐饮品牌的人来说,在选择一家品牌的时候,并不是单单看它开过多少家门店就可以决定的。而要看的是该品牌加盟店倒闭的数量以及加盟商回本所需要的时间长短和总部给到加盟商的支持力度大小等等。相比于门店数的数据来得更具有说服力。
2、食品安全是加盟模式的结构性风险
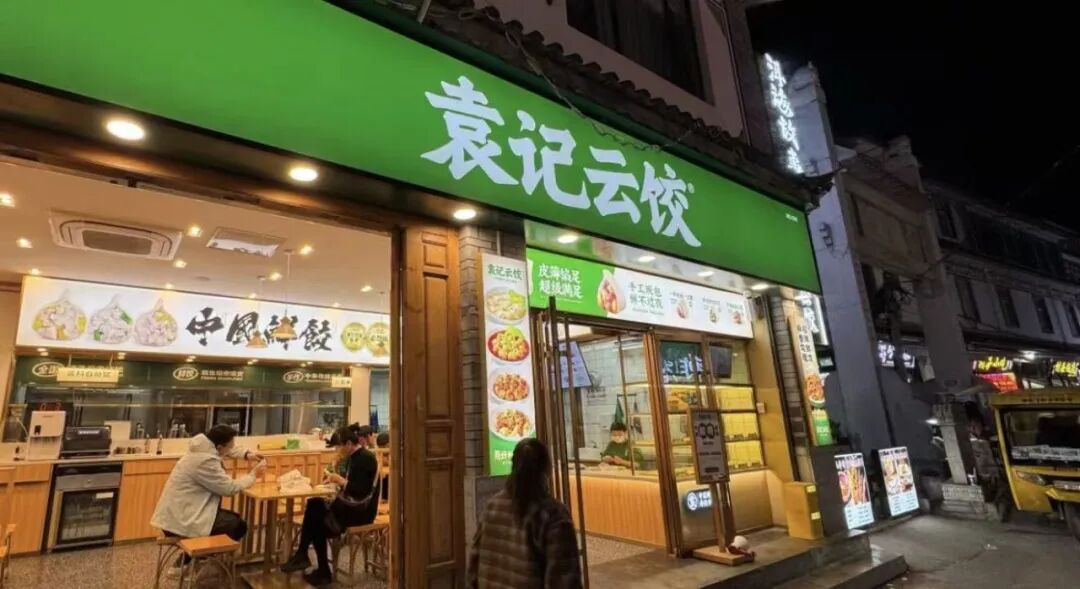
餐饮行业的口碑积累是通过一万次的好体验来实现的,而毁掉口碑只需要一次热搜就可以做到。对于商家来说,食品安全就是企业经营的基本要求,而这一基本要求不能仅仅依靠事后追责的方式来保证。行业内有一家公司在扩张期同时对门店巡查机制、供应链追溯体系进行了升级,并且运用系统的办法把品控标准落实到每一个门店中去。
(图源:网络)
这样的做法可以作为参考,并且在袁记上市之后要继续进行下去的方向。加盟模式下的品控问题,并非袁记一家所遇到的问题,而是整个行业的结构上的一个挑战。总部与加盟店之间权利和责任的界限、利益分成以及管理模式覆盖范围等这些答案就决定着加盟模式可以走多远。
袁记通过港交所聆讯,在餐饮IPO集体遇冷的背景下走到上市门口,靠的是供应链效率和会员体系的支撑。但上市不是终点,是更大的考验的开始。利润增长的持续性要看猪周期,加盟商的盈利空间在变薄,食品安全的管控半径在拉长。
资本市场要看的不是情怀,是能不能持续挣钱、能不能让加盟商持续挣钱、能不能让消费者持续信任。餐饮这门生意,说到底是一门关于信任的生意。袁记上市大概率不是悬念,上市之后能不能撑住才是。


