以前喝一杯都要拍下来发到朋友圈里去的星巴克,在售卖早餐的时候居然比隔壁卖包子的小摊还要便宜。9.9元一份、13.9元一份的早午餐团购信息在抖音上刷屏了四年后,价格已经降到原来的一半。
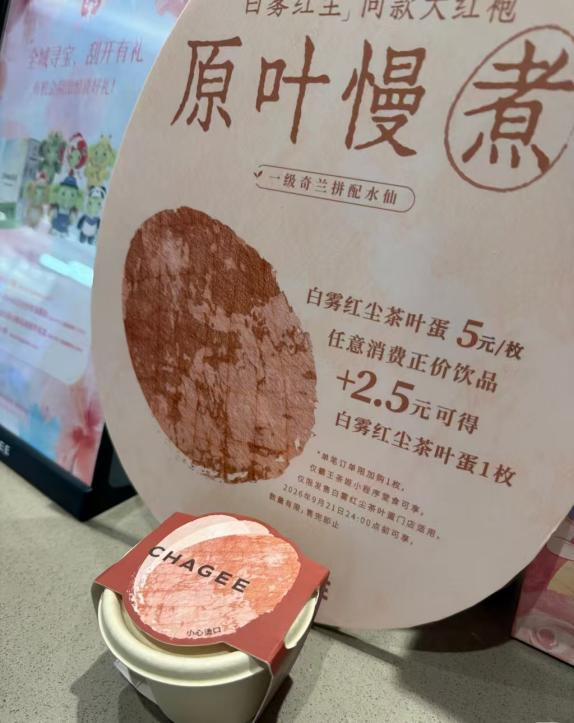
霸王茶姬也接地气卖起白雾红尘茶叶蛋,单点5元,加购2.5元。奈雪超八成的门店也上线早餐,瑞幸的贝果三明治8.9元,古茗、蜜雪冰城也纷纷布局。
表面上看来好像是为了抢夺包子摊的生意才做起来的早午餐项目,其实主要目的还是为了推广自己的饮品,早午餐只是一个钩子。
咖啡奶茶集体下沉,9.9元早餐怎么来的
1、星巴克早餐价格腰斩,四年降了一半
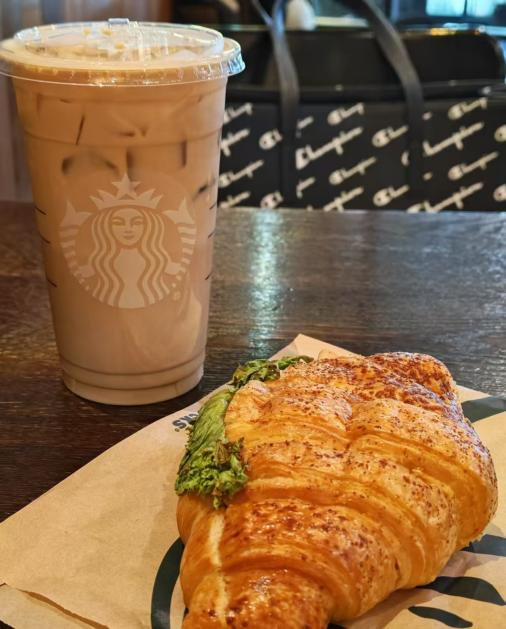
在2021年的时候,星巴克曾经在江苏、浙江、上海以及深圳推出过单价为15元和19元的早餐组合,在每个套餐里面都有一份主食加上一杯现调蒸汽奶。四年之后,价格又降到了9.9元和13.9元之间。9.9元价位档位上可以吃到法式的香酥可颂面包或者是提子干黄油司康,而13.9元的价格则包含了法式火腿鸡蛋三明治或者培根芝士蛋堡等几种选择。
如果搭配咖啡,原价36元的饮品折后大约只需要18元,加上9.9元的早餐,消费者感觉占了大便宜。另外星巴克还推出了一款售价为68元的星礼盒,里面装有四张可以享受饮品五折优惠券、一张买二送一券以及三张第二件半价券。
图源:小红书
2、横向对比,星巴克的性价比反而挺高
把各个品牌的早饭套餐价钱放在一起比较的话,就会发现一个有趣的情况,星巴克的性价比很有可能还真是最高的。
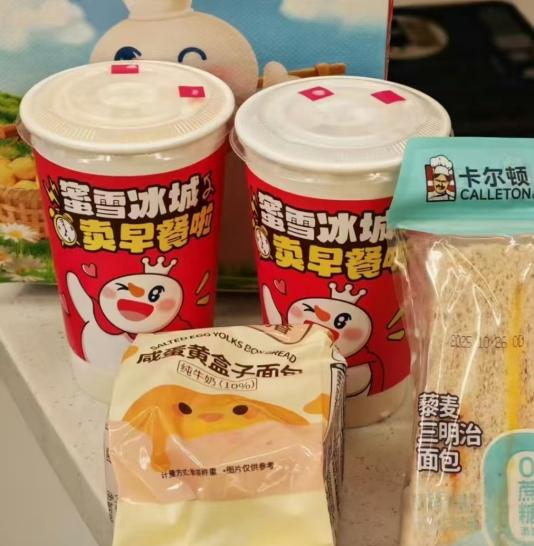
蜜雪冰城的早餐奶加面包组合价为7.9元,有人认为这款面包与超市里出售的同类商品并无二致,并且还缺少了热乎感。古茗提供的早餐单品的价格范围是从4.9元到9.9元之间不等,如果要加上一杯饮料的话,则会变成16元左右或者更高一些,不过它的早餐还是可以吃到热的。瑞幸牛肉芝士贝果三明治8.9元,黑巧贝果4.9元。霸王茶姬茶叶蛋单点5元,加购2.5元。
按照上面的说法来计算的话,星巴克的一份9.9元的可颂和一杯打折后的价格为十八元左右的咖啡,总价不到28元。但是蜜雪的早餐奶加面包也要七八块,古茗的套餐十六到二十块,星巴克的价格并没有奶茶品牌贵多少。有的网友甚至感叹:“2026年,星巴克反而当上平替了。”
图源:小红书
3、为什么是早餐,不是别的
品牌们纷纷瞄准了早餐这块蛋糕的原因主要有两个。
第一,主营业务的增长速度减缓了,所以要寻找新的流量入口。新式茶饮的增长率由去年的19.3%下降到了今年的6.45%,一年内就倒闭了大约15.7万家奶茶店。星巴克在中国市场的可比门店销售额在2026财年的第二季度只增长了0.5%,客单价同比下滑了1.6%,形成了典型的量增价降的局面。
第二,咖啡消费高峰和早餐时间点一致,人们早上本来就要喝杯咖啡,再点一份早午餐也是顺理成章的事情。
早餐生意不好做,巨头为什么还要硬闯
1、早餐市场够大,但利润薄如纸
目前我国早餐市场的规模已经超过了2万亿元,并且每年的增长速度都维持在7%左右,在刚需和高频消费的前提下又没有固定的市场格局,因此可以算作一个巨大的价值洼地。
但是早餐的价格较低、利润率小的问题也十分突出,一个包子最低价格为五毛钱,最高也不过几元钱而已,即使平均每人花费三块钱去购买一顿早饭,在二百人同时食用的情况下,营业额也只有六百元左右,扣除掉原材料费、租金以及人工成本之后剩下的利润空间非常狭小。
因此具有一定的经济实力的餐饮经营者,在以前都很少会去涉足早餐市场,就是因为其利润和正餐根本不能相提并论。
2、品牌做早餐,图的不是早餐本身
星巴克为代表的品牌的早餐构想并不是为了从早餐中获利,而是希望通过早餐来获得附加的价值。
首先是稀释固定成本。门店的房租、人力是固定的,在早餐时间段不使用的话就白白浪费掉了,如果再添加一些早上的食品的话,不需要额外增加太多的设备和人手,却能摊薄单店的固定成本。
其次就是共享供应链,咖啡店已经有烘焙的产品线,奶茶店也具备现做的饮料能力,早餐三明治、可颂、贝果等食品也和现有供应链有很高的重合度。
以及最重要的就是养成消费的习惯,一旦消费者习惯了早上走进这家店,他的消费频次就会从偶尔喝一杯变成了每天都来。
3、但真正把早餐做成功的,目前还没有
星巴克在2021年就尝试过做早餐了,四年之后才以较低的价格再次进入市场。古茗的早餐刚刚开始,霸王茶姬的茶叶蛋也只是在上海七家店中进行了一次小范围测试。而蜜雪冰城甚至直接放弃了早餐项目,就是因为7.9元的早餐也被消费者嫌贵了,这说明低价并不是万能钥匙。
图源:小红书
早餐赛道客单价主要在5到15元之间,存在很大的地域口味差异,并且很难打造出一个全国性的品牌来。顾客对于早餐的主要需求就是快而热、便宜实惠,预包装冷食产品就缺乏竞争力,蜜雪冰城的面包被吐槽“没有温热感”,恰恰就说明了这个问题。
早餐这门生意,连锁品牌的机会在哪
1、早餐的连锁化率还很低,是机会也是门槛
截止到2025年,我国早餐市场的总规模已经达到了2.3万亿人民币,但是早餐赛道的连锁化率只有12%,远远低于餐饮行业整体的20%。这说明早餐市场的大部分还是由夫妻店和路边摊占据着,连锁品牌的空间还很大。
但是低连锁化的现象也反映了另一个问题:即早餐的标准化非常困难。各地口味不同,北方人喜欢吃包子和油条,而南方人则喜欢肠粉和米粉,不同的消费场所比如写字楼、社区、学校、交通站点等等,消费者的喜好也各异。因此不可能有一份适用于各个地方的早餐菜单。
2、咖啡品牌的差异化路径:早餐和咖啡的时段协同
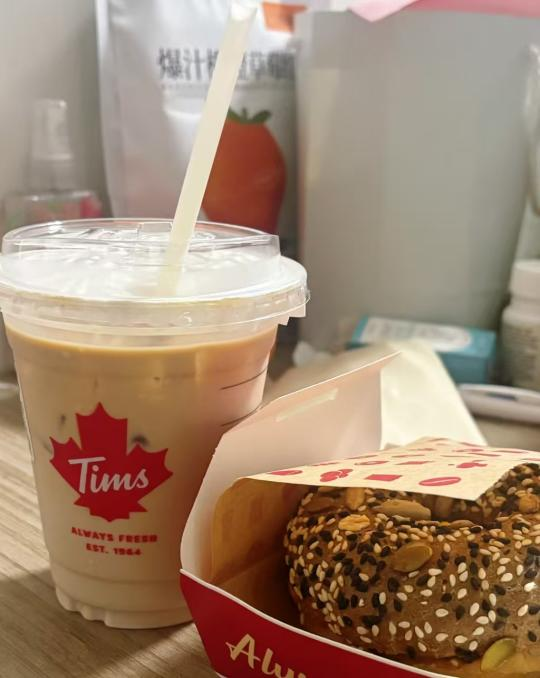
所有的跨界的选手中,咖啡店做早茶是最自然不过的事情了。因为喝咖啡的时间段正好是早晨,早餐和咖啡共享同一批消费者、同一个消费场景。Times咖啡将咖啡和热食结合起来,在一些店铺里,早餐销售量已经占到了一天总销售额的一半左右,这就证明这样的搭配是可行的。
图源:小红书
咖啡馆的好处就是,消费者已经习惯了早上喝咖啡,现在只需要多给他一个顺便吃个早餐的理由。这个理由可以是价格,可以是便利,也可以是产品本身的质量。
3、奶茶品牌做早餐,逻辑就没那么顺了
奶茶最火的时间段是下午,而早上喝茶的人很少。霸王茶姬卖的是茶叶蛋,奈雪卖的是能量粥,其实都是利用了茶饮品牌已经形成的供应链和门店来承接早上的市场需求,但是消费者的习惯转变还需要一定的时间。
早上想要一杯奶茶和一杯咖啡的人群重合度不高。奶茶店把早餐也做了,并不是因为顾客需求被满足了才会这么做,而是为了试探有没有人会去这种新的消费场景中来,而是否可行还需要进一步的考证。
早餐生意,什么样的品牌才做得起来
1、有现成供应链的,做早餐是顺水推舟
做早餐的咖啡店有一个天然的优势,就是它已经有了烘焙产品的生产线,比如说可颂、贝果、三明治等等这些早餐品种与咖啡店现有的供应链有很高的重合度。星巴克与烘焙轻食代加工的合作方有百吉、中粮丰通、百麦食品等公司,而百卡弗和中粮丰通也都是瑞幸的供应商。
增加早餐SKU不一定要新建整个采购体系、也不需要加很多新设备。星巴克卖9.9元一份的早餐,在成本上要比一个全新的品牌来得低很多。反过来讲,如果某一个品牌的产品与早餐原料没有关系的话,那么去做早餐就要从头开始建立供应链了,难度和成本也会成倍地放大。
2、有时段协同的,做早餐是场景延伸
Tims咖啡以咖啡加现做的热饮为主打产品,在部分门店中,早餐销售量已经占据了全天销售额的一半以上。这就说明了这样一个事实:早餐与咖啡共享相同的顾客群体以及同一时间段。人们早晨本来就会来喝一杯咖啡,再加上一份简单的早饭也合情合理。古茗在推出早餐之前就已经做好了充足的准备,超过八千家店都配备了咖啡机,培养消费者早上来古茗购买咖啡的消费习惯。
而另一方面,奶茶的消费高峰期大多是在下午,所以霸王茶姬卖茶叶蛋、奈雪卖能量碗其实都只是利用店铺的空间来吸引顾客,并没有真正地去扩大消费场景,这两者之间存在很大的差异。
图源:小红书
3、能接受慢回报的,才适合做早餐
早餐并不是一门可以很快赚钱的生意,客单量小、利润率很低,要靠高频次的重复购买以及长久以来形成的习惯来维持。做早餐的品牌一般都会在初期处于亏损状态,因为需要通过低价早餐吸引顾客前来消费,然后再在之后的各种消费中弥补之前的损失。这就意味着要做早餐的品牌必须要有足够的资金储备和耐心,等消费者养成早上来店里的习惯。
如果某品牌把希望寄托于三个月之内通过早餐来获得可观收益的话,那么它很可能会遭受失败。由于早餐的回报周期较长,所以霸王茶姬将2026年定为了“调适稳定的一年”,扩张速度放缓了许多,在上海七家店进行早餐试水时也非常慎重,并不确定下一步是否会继续扩大规模。
9.9元的星巴克早餐卖的是一份可颂,钓的却是一杯咖啡。早餐是钩子,饮品才是鱼。而这门生意能不能钓到鱼,取决于品牌有没有足够的利润品来接住流量,有没有足够的便利性来留住消费者前来消费的习惯。
对于开早餐店的人来说,这个领域存在的机会是确实存在的,但是同时也存在很高的门槛。低价能够吸引人们来到店内消费,但是长久以来支撑起店内营业额的永远是那杯让人愿意反复买单的咖啡。


