到2026年8月之后,国内牛肉价格就会涨得很快。根据监测数据,在9月21日的时候,全国农产品批发市场的牛肉均价已经达到了每公斤71.59元,创下了过去两年多以来的新高,并且近一个月来环比上涨了将近6%,而同比上涨了9%。
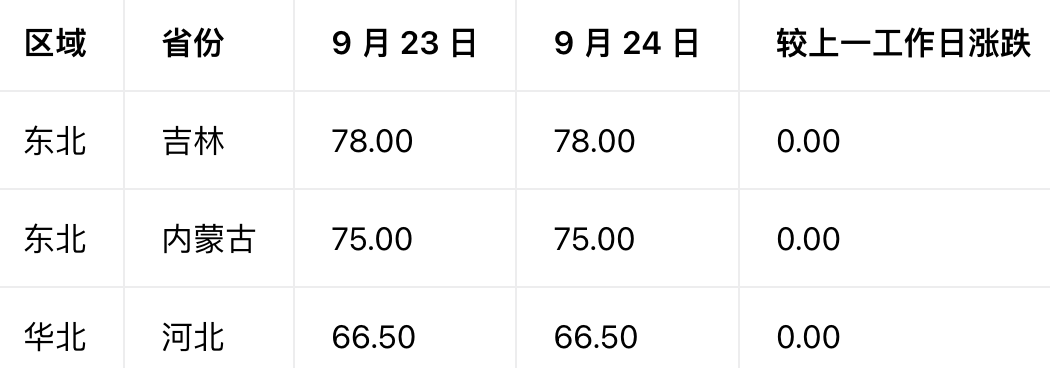
(数据来源于Mysteel)
价格不断上涨,餐饮业面临着成本的压力
1、批发零售同时上涨,但是不同渠道的价格感受不一样
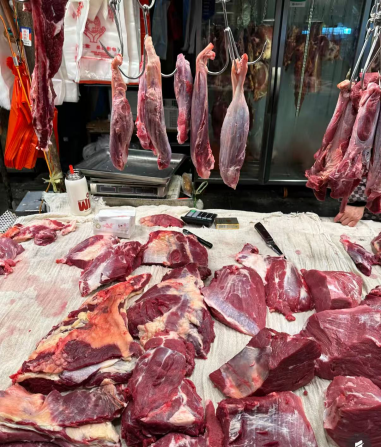
2026年8-9月全国牛肉批发价格全部上涨,上海牛腱子一个月内每公斤涨了10元,北京牛前腱由原来的71元/公斤涨到了现在的80元/公斤。市场价格感觉上差别很大,大中型连锁餐饮企业采购成本低,小规模门店进货价格高。进口牛肉保障措施实行以后,低价冻肉供应量减少,使得中小餐饮企业的成本缓冲空间变小,另外消费者购买途径不同,造成牛肉零售价格差异较大,行业价格分化严重。
(图源:小红书)
2、利润空间越来越小
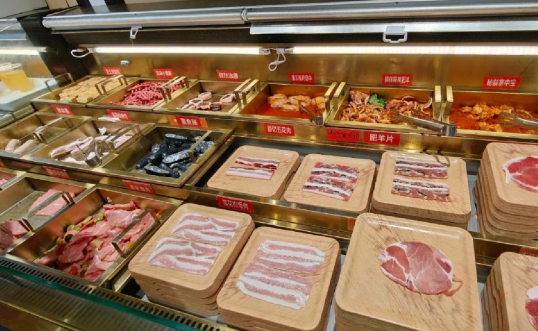
牛肉价格上涨对餐饮业利润造成很大压力,无锡某自助烤肉店牛肉价格由原来的27元/斤涨到现在的38-45元/斤,每天采购成本增加了一千五百元左右,全年食材总成本比去年增长了15%。有些门店用换牛肉原料、加冻品的方式来减轻压力,有的鲜肉烤肉店因为成本上升、房租和客流量减少等原因而停业。牛肉面、牛肉粉等路边小店受到的影响很大,卤制出来的成色不好,客单价也很难提高上去,毛利一直在减少。
(图源:小红书)
3、终端传导不完全同步,涨价出现明显滞后现象
上游牛肉价格上涨没有完全传导到餐饮终端,市场出现了分化的局面,一些连锁品牌稍微提价了,大部分小店选择了不涨价或者隐性涨价,通过减少分量、更换原料、增加配菜来避免客流量的下降。第四季度是牛肉消费旺季,需求上升会加大餐饮采购的压力,但是终端消费者的购买力比较弱,商家不能全部把成本转嫁给消费者,从而导致上游和下游之间盈利出现分化,下游餐饮业要独自承受压力。
多重因素共振叠加,探究本轮牛肉价格上涨的原因
1、国内肉牛产能深度去化,供给收缩属于慢变量
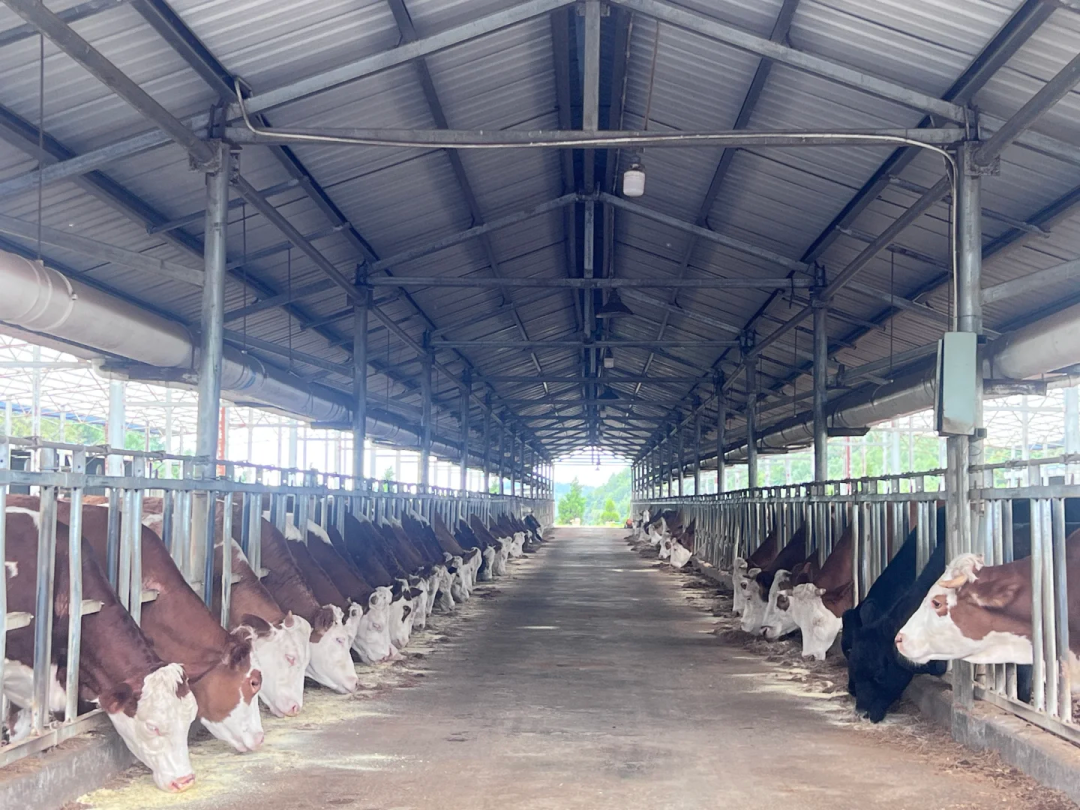
本轮牛肉价格上涨的主要原因是国内供给减少,2023-2025年肉牛行业连续三年亏损,养殖户大量淘汰能繁母牛。到2025年底我国牛存栏量为9608万头,到2026年第二季度时下降到9557万头,比去年同期减少4.3%,部分地区能繁母牛存栏量已经达到了历史最高点之后又下降了10%-30%。肉牛出栏周期为18-24个月,产能缺口不能在短时期内被弥补,供给收缩属于长期结构性问题,因此会继续推高肉价。
2、进口牛肉保障措施实施之后,低价缓冲效应减弱
进口冻牛肉一直是国内物价的“压舱石”,到2026年我国才开始实行三年进口牛肉配额制,超过配额的部分要交纳55%的关税。澳大利亚6月用尽全年配额,巴西8月配额使用率达90%,阿根廷虽有配额但同步涨价。进口牛肉进入降价促销阶段,已经没有平抑国内肉价的作用了,国产和进口牛肉的价格一起上涨,大大压缩了餐饮商家低成本采购的渠道。
 (图源:小红书)
3、消费旺季叠加全球周期,进一步放大价格上行压力
第四季度中秋、国庆双节期间的消费需求以及火锅消费的需求都会增加,从而加大了国内牛肉的需求量,也扩大了供需之间的差距。另外,全世界主要牛肉生产国都在减少饲养量,国际牛肉市场价格开始上涨,国内很难买到便宜的国外牛肉。旺季效应属于短期推力,不是涨价的主要原因,国内肉牛产能持续收缩所造成的结构性问题才是导致牛肉价格不断上涨的根本原因。
餐饮行业冷暖不一
1、高度依赖牛肉的业态,承压表现最为突出
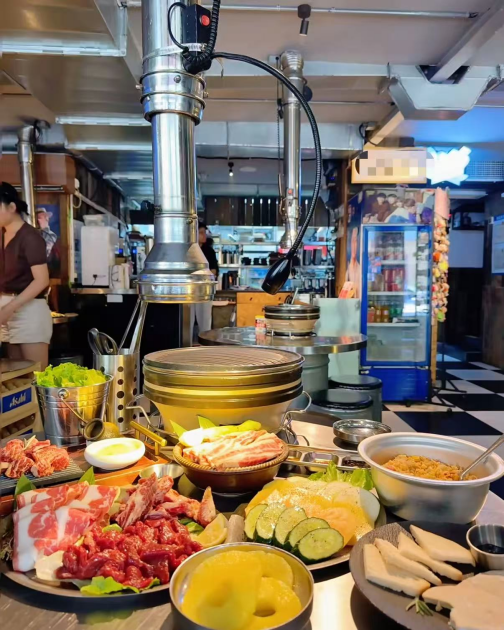
牛肉火锅、烤肉、牛排馆等以牛肉为主打的产品业态受到涨价的影响最大,平价自助烤肉毛利率很低,风险也很大,很容易出现亏损的情况;大众牛肉面馆因为定价受到限制,只能被动地减少利润。中高端烤肉店由于客单价较高,可以稍微提高价格来抵消成本上涨的压力。只有把牛肉当作配菜的家常菜和川菜店受到的影响很小,食材的成本并不是影响门店盈利的唯一因素。
(图源:小红书)
2、连锁品牌与中小个体餐馆,抗风险能力拉开差距
面对原料价格上涨的情况,整个行业出现了两种截然不同的情况。大型连锁餐饮依靠大规模集中采购、长期锁定价格、多种渠道备货的供应链优势,可以调整产品结构来抵消成本上涨的影响,抗风险的能力很强。中小夫妻店采购量不大,没有议价能力,也没有囤货的资金,货源单一,只能跟着市场价格进货,陷入涨价丢客、不涨价亏本的境地,这也是餐饮老板的成本账很难算清楚的原因之一。
3、餐饮商家多样自救手段,各有取舍但均存在局限
餐饮商家有四种自救的方式,但是都存在一定的问题:直接调价可以恢复毛利,但是容易导致客流量下降;调整产品结构、增加高毛利商品,会使门店定位改变,失去老顾客;用低价牛肉代替原材,会使菜品口感变差;减少人工、能耗等杂费,但是由于整个行业的成本已经很高了,所以可以操作的空间很小。大多数商家要采取多种手段来抵消成本,目前还没有完美的解决办法。
跳出餐饮看全局:产业链结构性矛盾与未来思考
1、产业链收益分配并不均衡,不同环节冷暖分化
本轮牛肉价格上涨使整个产业链的利益分配出现严重失衡,熬过了三年亏损期的上游规模化养殖户开始获得利润恢复,中游批发商通过买卖差价来获取收益。下游餐饮企业和消费者要承受全部的价格上涨压力,而中小散户由于资金和饲料成本的限制,无法扩大养殖规模来补充库存。整个成本压力由市场博弈来分担,上下的冷热差距很大,下游餐饮业是整个产业链中最大的承受者。
2、价格高位预计将持续一段时间,餐饮要建立周期意识
因为肉牛生长周期长、低存栏量的原因,所以牛肉价格大概率会保持在高位直到2027年,国际行情、进口政策和饲料价格都会对价格产生一定的影响。过去小餐饮公司适合低价原料环境,没有风险预案,在遇到价格上涨的时候只能被动承受压力。未来的餐饮业要形成大宗商品周期的思想,把原材料的价格波动纳入到经营计划当中去,并且留出一定的成本和产品的调整空间。
3、多方合力缓解下游压力,行业需要更完善缓冲机制
缓解餐饮成本的压力需要整个产业链一起努力,长期来看要依靠养殖端恢复能繁母牛存栏量、扩大国内产能;短期内则要通过灵活调配进口配额、拓宽供货渠道来调节市场供需关系。餐饮行业的自身也要进行供应链的升级,中小门店抱团集采来提高自己的议价能力,建立原料价格预警机制,并且提前调整好自己的产品和价格策略,抛弃等降价的想法,适应长期的高价市场环境。
到2026年,牛肉价格达到两年来的最高点,这是由于国内产能减少、进口政策变化以及消费旺季三者共同作用的结果,产能缩减是主要的原因。牛肉相关的餐饮业态受到很大的冲击,连锁店和小餐馆之间的差距越来越大,商家的各种自救手段都有利有弊。由于肉牛产能恢复需要较长的时间,所以肉价将会保持在较高的水平上,餐饮业应该树立起以周期为本的思想,在整个产业链上进行优化,从而达到行业的稳定和持久的发展。


