2026年9月,徐州十元一位的户外茶摊突然在互联网上小火一把。挺不可思议的,这些茶摊没有门店装修,没有品牌营销,只有几张折叠桌、简易茶具和露营灯,却能吸引线上线下一大批消费者的眼光。与之形成鲜明对比的是,新茶饮卷成一片的市场、正以每天上百家的速度关闭的现制茶饮行业。大投入的茶饮路难走,简单凑合的茶摊却能轻易获取关注和客户。运气?喜好?不管怎么说,探讨这一现象发生的原因,对改进茶饮生意有利无弊。
湖边支摊,十元入座
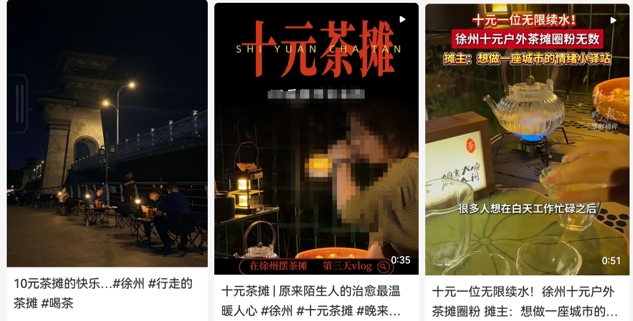
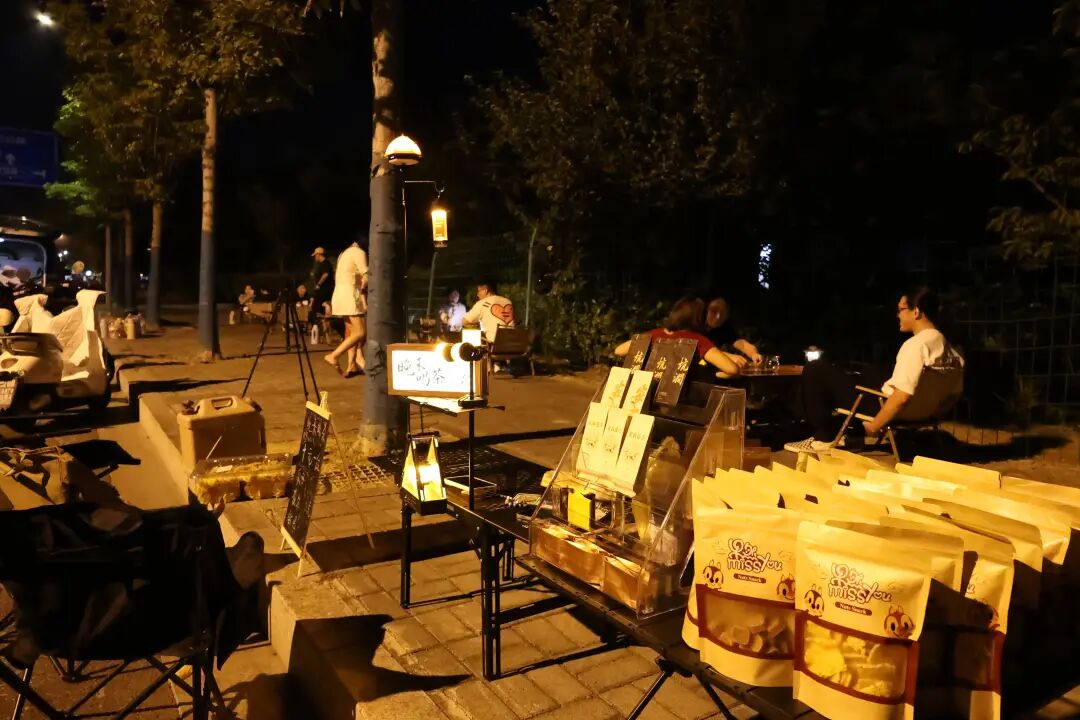
之前早有茶摊在其他城市支起,但卖点大多是古典氛围、手工现泡等,徐州茶摊则是以情绪价值为卖点并且还打响了。最有代表性的徐州茶摊是由摊主夫妻两人利用现有装备添置茶具,将茶摊张罗起来,打出“情绪休憩站”的名号,10元一位,含一份茶饼,茶水无限续水;额外提供瓜子、花生、锅巴等小吃,利润仅有2元上下,儿童免单。头两天生意并不好做,但自媒体热度起来后,许多人从四面八方慕名而来,一晚的营业额可以达到600元。
(图源:网络)
这样的茶摊不只出现在徐州,还有洛阳兴洛湖公园5元一位的自助品茶摊、太原汾河边有10元一位茶水无限续的“江湖茶摊”,湖北竹山县也有返乡青年把茶摊摆进了古城墙下。路边茶摊在多个城市几乎同步出现,构成了一轮跨区域的小规模商业实验。
茶饮店越开越亏,为什么路边摊反而有门儿
1、不同资产模式的成本压力
茶饮店首先要有店,店需要地、需要水电、需要设备,并且这些轻易无法取消或挪动,属于重资产,重资产的特点之一就是回本周期长,周期一长,各种不确定性就都来了,想回本的难度也会随之上升。一天24小时中真正产生营收的时段可能只有四五个小时,剩余时段的固定成本仍在发生。
(图源:窄门餐眼)
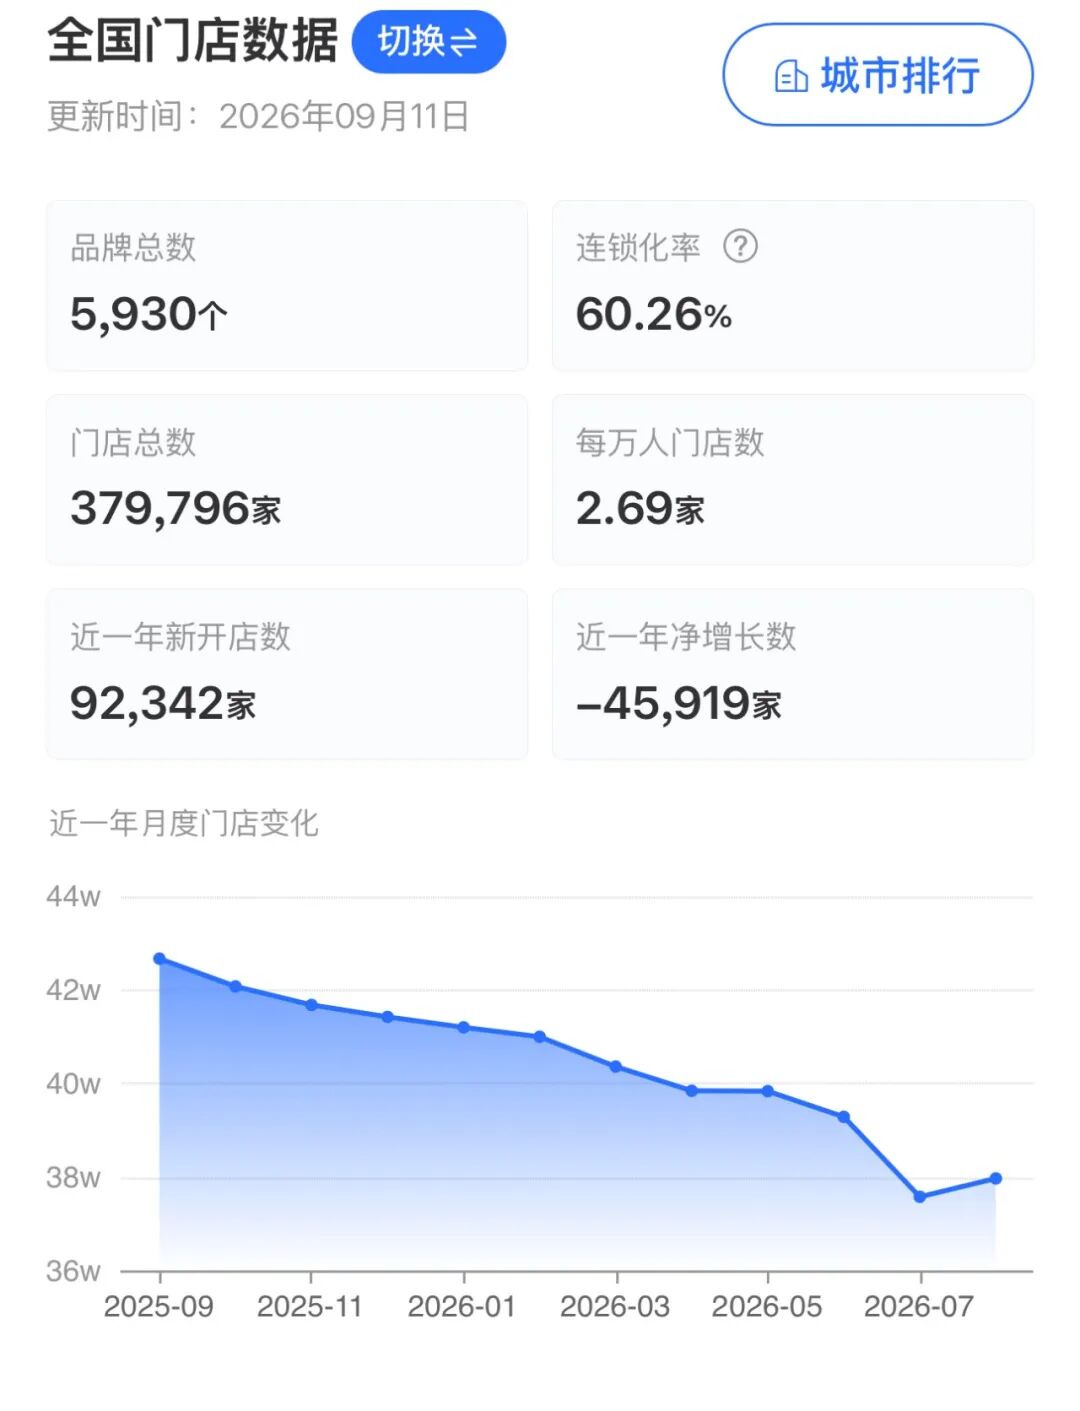
窄门餐眼数据显示,截至2026年9月,全国茶饮门店总数收缩至不足38万家,近一年净增长来到负4.5万余家,激烈的竞争和回本无力的压力导致诸多茶饮门店关门大吉,而茶摊就不会有被套牢的成本压力,而且有路边的天然吸客优势。
2、瞄准消费者性价比心理
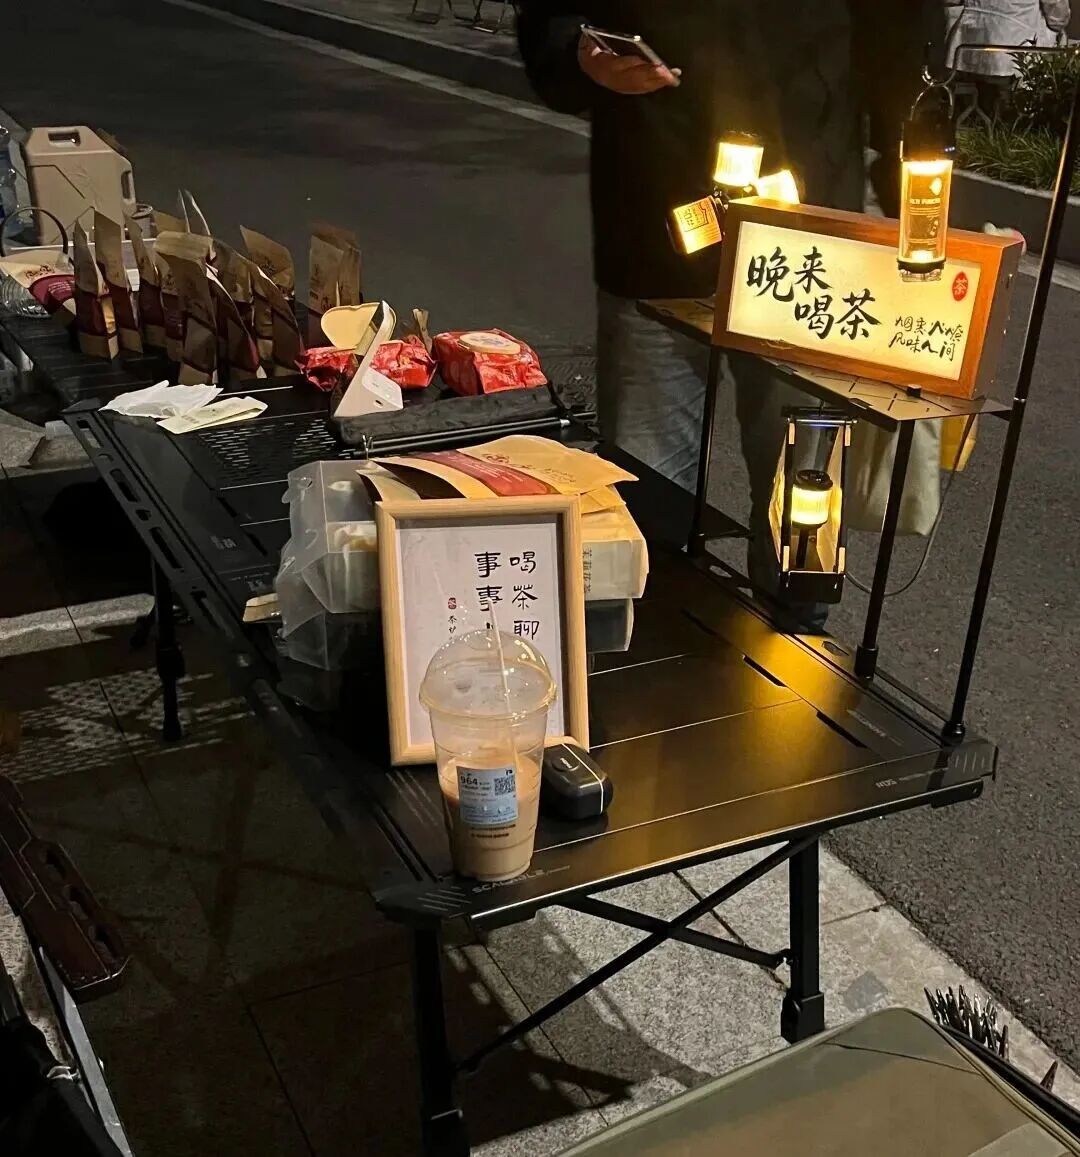
十元一位,水无限续,兼卖廉价小吃,在经历过价格战的消费者眼中,这个价格也算得上美丽。再加上是直接泡茶、露天营业,泡的什么茶叶、用的什么水、给的什么牌子的小吃都是看得见的。10元一位无限续水的简单茶摊,比奶茶店便宜,还比自带水壶有社交属性。
(图源:网络)
并且,这种模式的租金、人力等成本极低,茶摊压得住成本也给得出低价,消费者也能一目了然地看到品质内容,这种透明性是较为有竞争力的。很多时候,消费者不买单不是因为水平或价格,而是不可知。
3、社交与情绪价值的锚点
《2025Z世代情绪消费报告》数据显示,近六成年轻人愿意为情绪价值买单、近九成年轻消费者有主动为情绪价值付费的经历,近四成属于高频消费人群,不再止于“商品是否实用”这个消费标准,“体验能否缓解精神内耗提供情绪价值”也成为消费的重要考虑因素。
要说哪种茶更好喝,茶摊绝对不是最好的选项,但如果加上附加价值,它反而成了最能满足消费者需求的高性价比选择。上班族、备考生等等现在饮品的主力消费群体,有这方面需求,也有消费的能力,他们需要的不是一杯饮品本身,而是一段不被打扰、不被催促的户外时间,一份能安安稳稳坐下放慢节奏的休憩。
十元茶摊,对茶饮业有何启示
1、第三空间的边界打破
传统茶饮门店的堂食空间一直是其相对于外卖渠道的差异化优势。但茶饮门店的堂食空间面临两个结构性问题,一是座位有限,二是门店运营成本最终会转嫁到客单价上,在门店坐着的消费其实会隐含在茶饮中,那就注定限制了这种溢价模式的受众面。
(图源:网络)
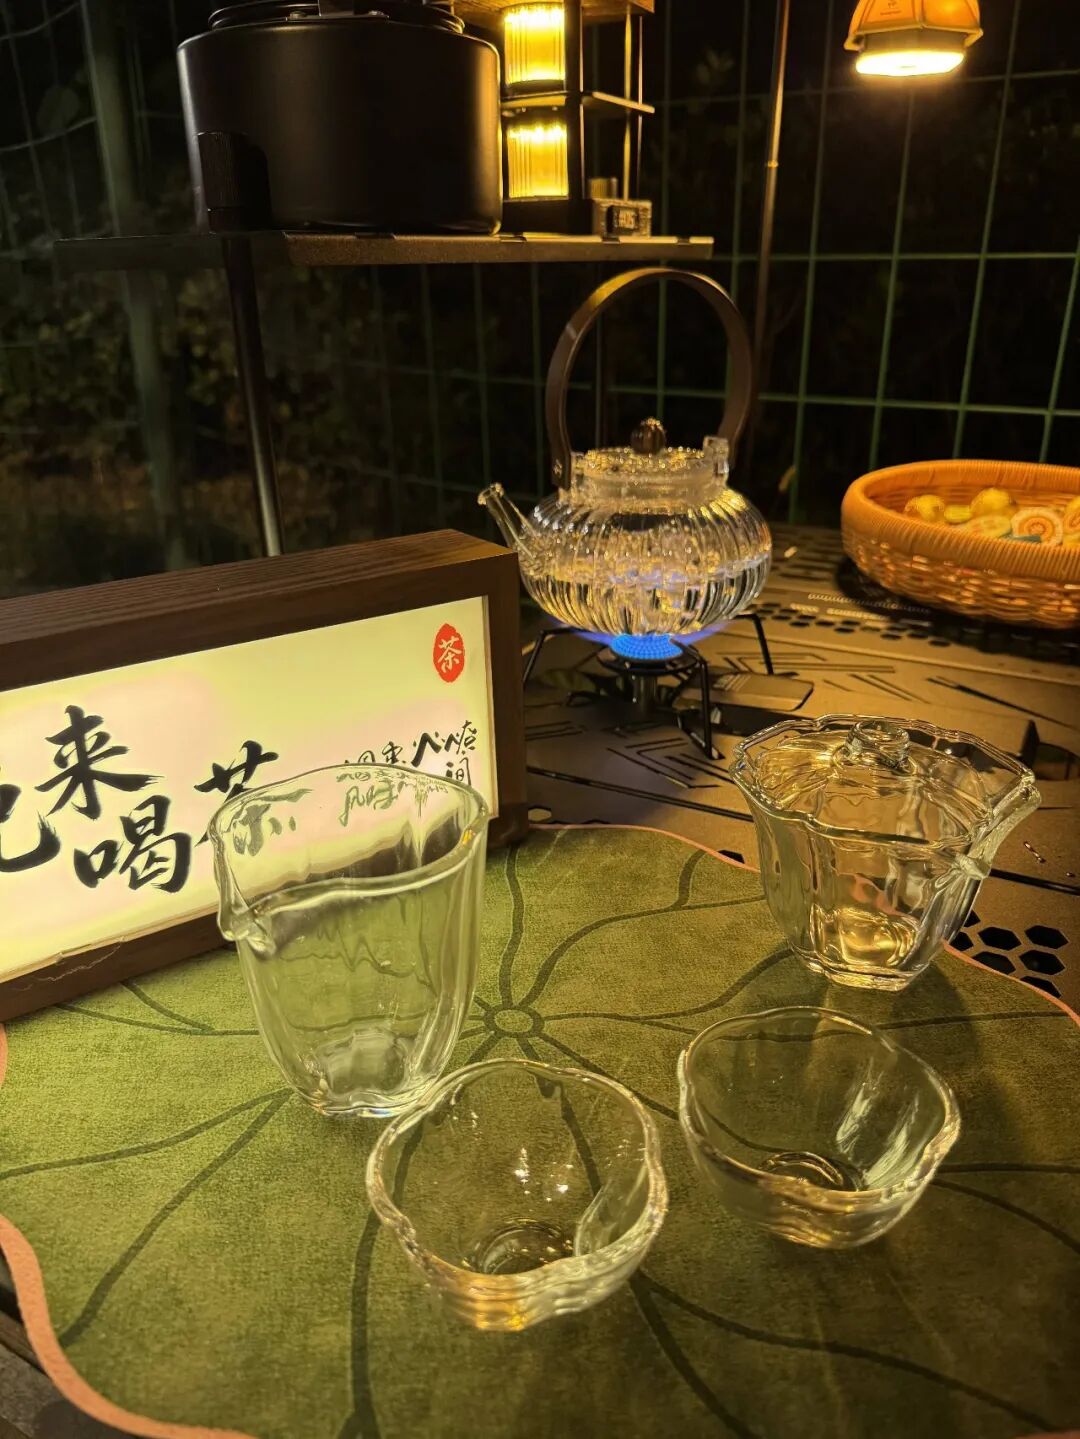
从这个角度来看,十元茶摊用几乎为零的场地成本和极低的人力成本,提供了第三空间的品质体验。进而我们可以追问:第三空间真的必须要高价装修的精品门店吗?一个小摊点、一辆小车是不是也能带给消费者类似的感受?品牌是不是也可以仿效着打造露营店、户外店?环境不必是人工精造的,也可以是露天席地,也可以是街头某处,既能压缩成本、又能扩大受众。
2、低门槛的另一面是高淘汰
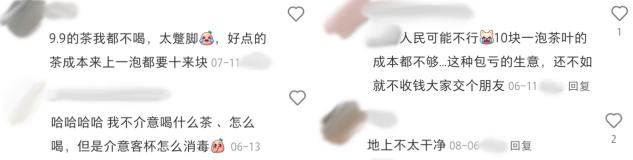
路边茶摊作为灵感来说不错,启动门槛也确实极低。三轮车或小推车、简单的煮茶工具、茶具和折叠桌椅,千元左右就能干起来,不需要固定租金。但低门槛同时意味着低壁垒,谁都能干,原本被寄予了特殊意义的茶摊就会迅速泛滥导致同质化,消费者将很快失去兴趣。而且,在缺乏供应链管理和品质标准的情况下,茶摊的消费者信任极其脆弱。
(图源:网络)
另一个现实问题是选址。茶摊户外摆摊受天气、城市管理政策、人流密度等多重因素制约,低客单价下的利润空间极薄,盈利非常不稳定。比起门店,它的不确定性太大了。
茶摊和茶饮店,将会往哪走
茶摊是个值得关注的小现象,部分摊主已经在尝试将茶摊作为流量入口,通过短视频和直播拓展后端收入,比如茶叶带货或本地生活服务导流,还有一个非常高信息的变化趋势是以茶摊为切入点开出轻门店甚至开出一般的门店,比如以极低租金在社区或公园周边开设固定小型茶摊,保留十元定价但用固定场地换取经营稳定性。不过,多数摊主走的不是主业路线,因此茶摊业态的规模化、品牌化短期是不可能出现的,更多的还是作为一个略显新奇的路边摊位。
(图源:网络)
茶摊给茶饮店的启发呢?也可以略作探讨。
目前,中国现制茶饮市场规模2025年达1957亿元,预计2026年将达2100亿元,下沉市场贡献超55%新增量。大部分品牌都在用产品差异化和品牌溢价维持竞争力,也面临被茶摊、便利店咖啡、自制饮品等多重渠道分流的压力。有茶摊示例在前,茶饮品牌或许能考虑用“快闪茶摊”或“户外茶饮站”的形式进入公园、湖畔等户外场景,用品牌实力解决茶摊不稳定问题,同时用茶摊的低成本结构降低试错门槛。其实这种形式不是必要的,但茶摊揭示出来的情绪价值缺口绝对值得关注。
徐州十元茶摊能走红,关键在于它发现了一个需求的缺口。茶饮门店不是输了,而是茶摊恰好对准了如今消费者的情绪价值需求,并用极低的成本结构接住了它,但它自身,也面临品质不稳定、收入天花板明显等约束。因此,无论是对茶饮店还是对茶摊,这一现象的核心价值在于它提示了一个被忽视的事实:消费者愿意为“坐下来”付费,至于形式如何,各家完全可以各显神通。


