从2025年开始一直到2026年这段时间,整个火锅行业的折扣大战已经全面打响,海底捞、楠火锅和怂火锅等品牌也纷纷加入其中。海底捞客单价已经降到一百元以下,楠火锅人均消费只有七十多元钱,而怂火锅更是打出八块八一份的锅底。但这样的降价行为却没起到任何效果,餐饮界人士忙碌一年后才发现自己白折腾,那么他们究竟在哪方面出现了误判呢?
降价力度越大,倒闭的企业就越多
1、头部到腰部全线降价
无论是头部企业还是腰部企业,在这轮降价中都没能幸免,全部被卷入其中。海底捞的客单价在2022年还在百元以上,到了2023年就降到了99.1元,2024年是97.5元,2025年是97.7元。虽然2025年比2024年稍微涨了两毛钱,但整体来看这几年都一直在百元以下,跟2022年比还是低了不少。
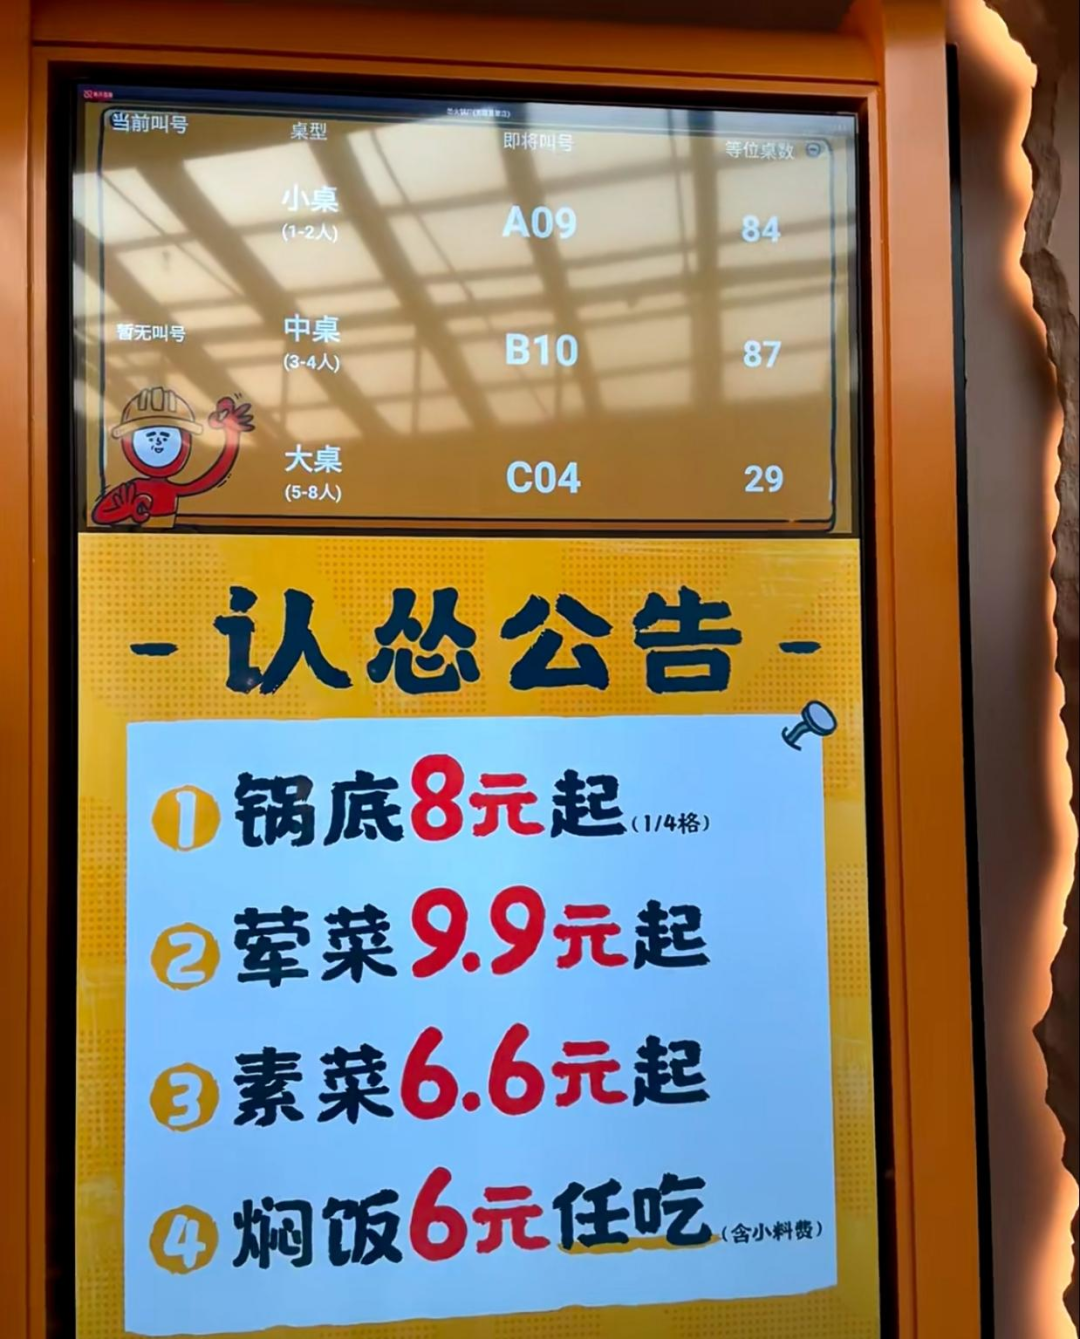
巴奴的降价幅度更大,客单价从2023年的150元降到2024年的142元,2025年又进一步降到了139元。楠火锅的人均消费则降到了70元左右。怂火锅直接贴出公告,锅底八块八起、荤菜九块九起。不管是高端还是平价火锅,不管是一线城市还是下沉市场,火锅行业的价格战都在进行。
(图源:小红书)
事实上,这轮惨烈的降价行为,很大程度上是2024-2025年行业大洗牌后的“应激反应”。数据显示,2024年至2025年间,火锅行业新开门店16.5万家,同期关门倒闭的店铺却高达19.2万家。正是在这轮大规模闭店潮的压力下,存活下来的品牌才在2025年至2026年间纷纷举起降价大旗,试图以价换量。
2、顾客没回来,闭店反创新高
降价并没有带来客流量增长,窄门餐眼数据清楚地显示出这一点:火锅行业新开门店数量在2024年至2025年间达到16.5万家,而同期关门倒闭的店铺数量为19.2万家,净减少27126家。到2026年5月,近一年内新增数量已经变成负数,净减少57444家。
凑凑、呷哺呷哺这两家连锁火锅店在这一年里关闭了近百家门店,明星火锅店上上谦去年年底就已宣布关闭广州店,全国只保留上海一家店,今年6月也已被迫停业。有火锅店主向媒体诉苦,过完年初四就开始营业了,大概就那五六天能勉强维持住生意,正月初十以后就直接进入了淡季期,把价格压得很低的情况下顾客依然很少。
3、火锅市场规模在涨,利润却暴跌
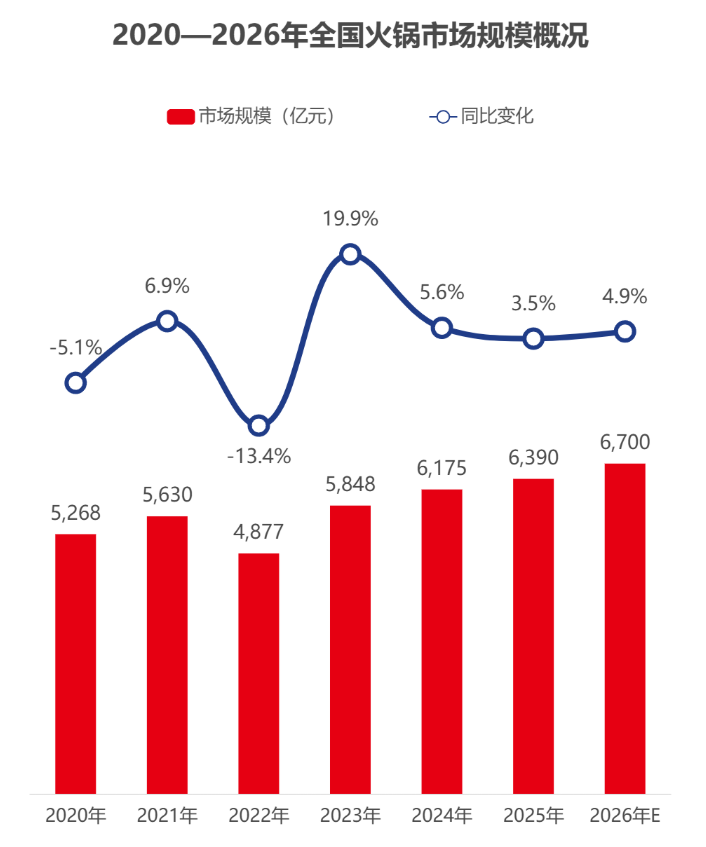
市场越做越大,利润却在急剧下降。2024年我国火锅市场总规模是6175亿元,2025年达到了6390亿元,据行业数据预测,2026年全国火锅市场规模有望达到6700亿元。但是伴随规模增长而来的是人均消费额的下滑趋势,由2022年的86.7元降至2025年的77.1元。
(图源:洞见商机数据中台)
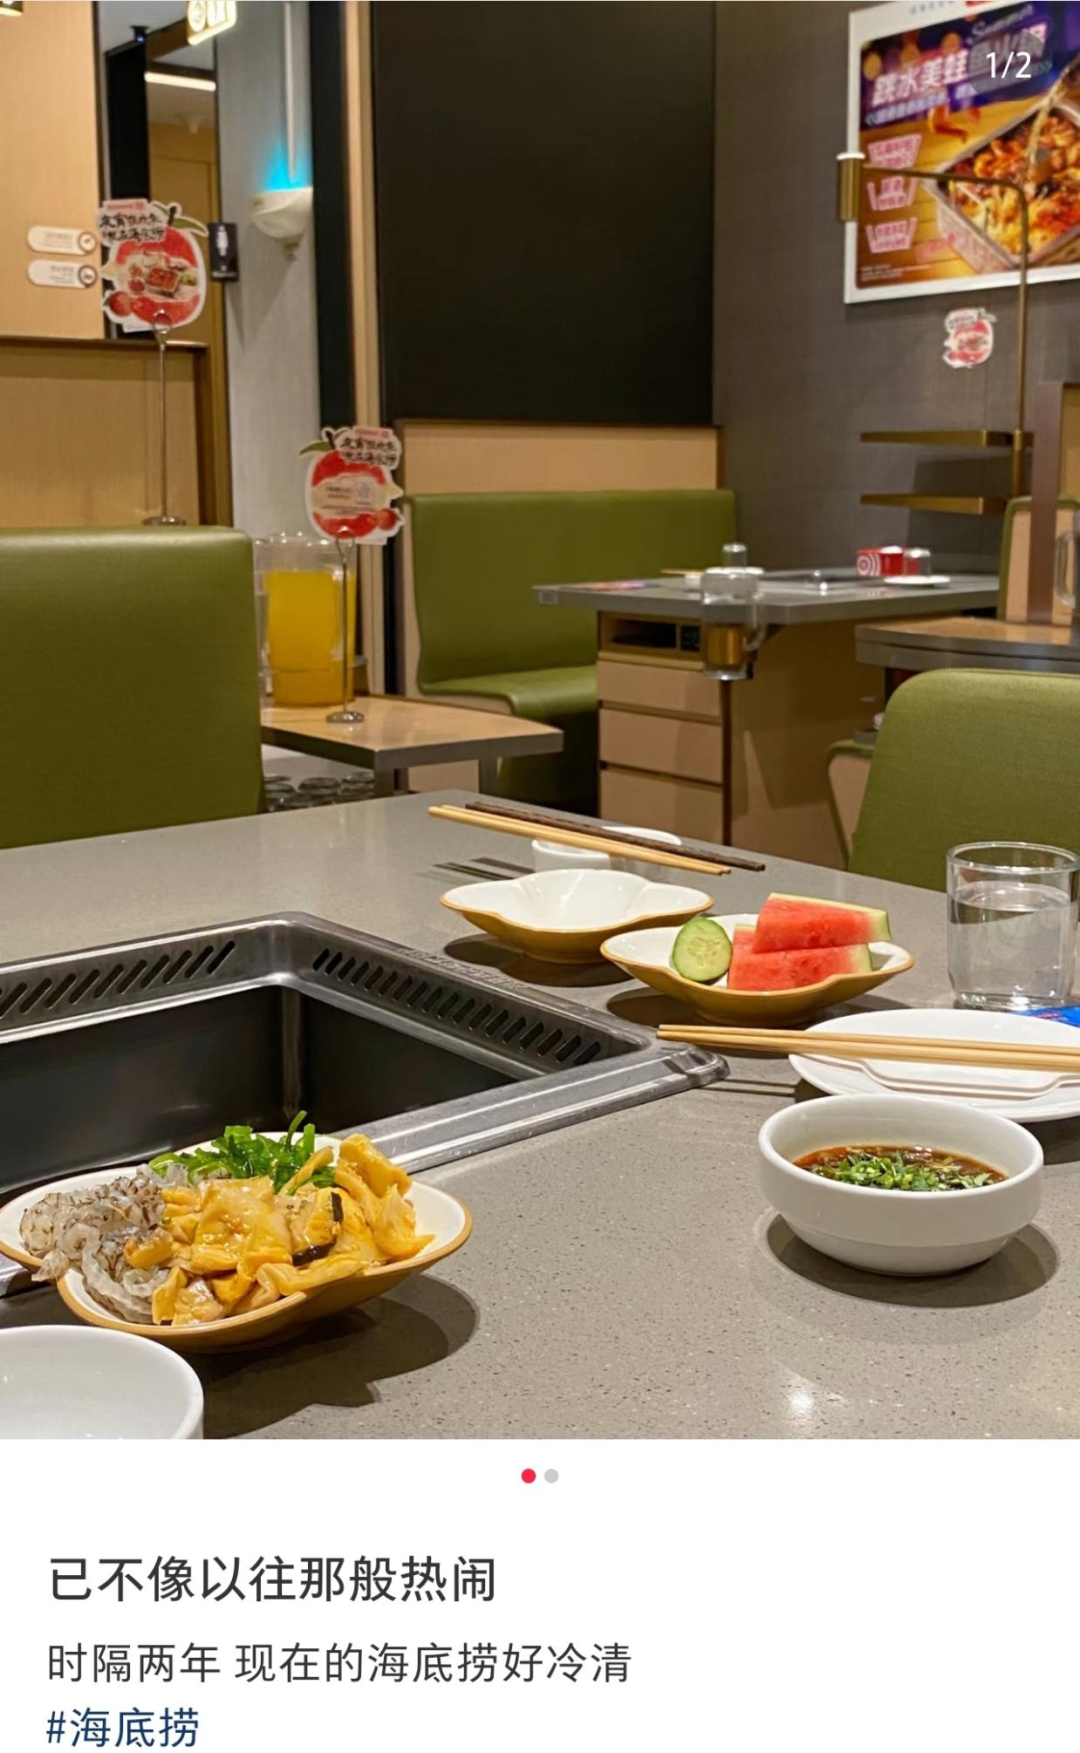
海底捞2025年核心经营利润比去年同期下降13.3%,净利润也相应下降14%。客流量则从4.15亿降到3.84亿,少了3000多万人次。呷哺呷哺的情况更为糟糕,从2021年到2025年该公司已经累计亏损超15亿元,其股票价格曾一度飙升到历史最高点,从2021年2月的历史高位,一路跌到每股只值0.77港币。
(图源:小红书)
餐饮人的四大误判
1、误把降价当成性价比
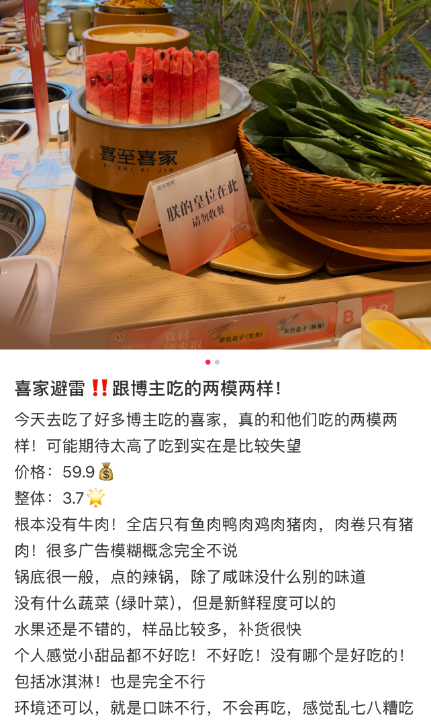
很多餐饮人认为降低价格就能给顾客带来高性价比,但消费者需要的并不仅仅是便宜,而是物有所值。火锅这一品类本身就存在严重的同质化现象,各个店铺味道差别不大,消费者并没有特别想去哪家的理由。
低价套餐吸引来的大多是想要优惠的顾客,今天这家店做促销就去这家,明天别家有活动就去别家。这样的顾客很难再次光临,单纯依靠低价吸引过来的顾客复购率很低。如果只是单纯降低价格而不提高产品价值感,那么就会出现越来越便宜却没人来消费的恶性循环。
(图源:小红书)
2、把“消费复苏”看作是“报复性消费”
疫情过后,很多餐饮人认为报复性消费会到来,大家都压抑了很长时间要把钱花出去。但实际情况是消费者的消费心态更加谨慎,并不盲目追求低价,在保证质量的情况下才会选择购买。
平台补贴把原来的线下消费转移到线上来,并没有真的提高整个市场消费需求,只是改变了消费者的购物方式而已。堂食客单价恢复到十年前的水平并不是短期波动,而是因为人们消费习惯发生了转变。
3、忽略结构性替代,小火锅正在发生变革
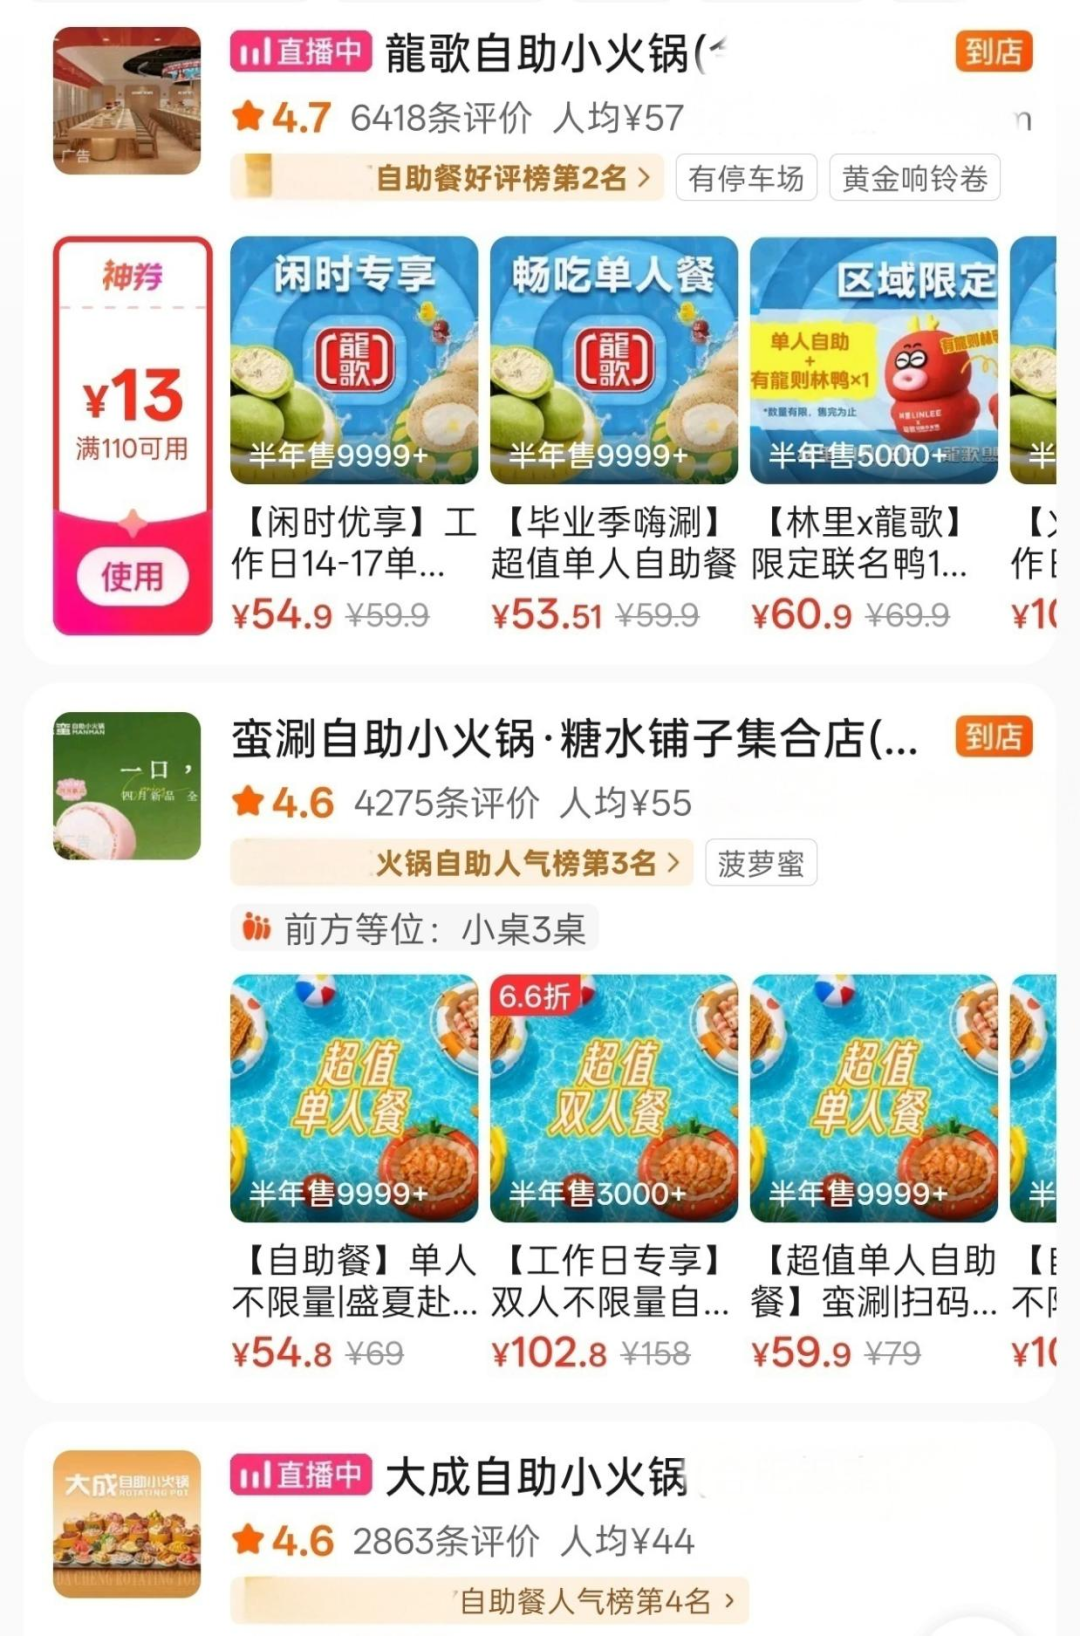
大火锅所遭遇的问题很大一部分是因为小火锅的影响造成的。截至2025年11月,全国小火锅门店数达到4.8万家,占据整个火锅行业总门店数的5.5%,2025年小火锅市场规模达到了400亿元。美团平台上一人食小火锅店铺搜索量比2019年增长了412%。
从2023年到2025年,人均消费90元以上的大火锅门店占比减少了16.9个百分点。除了分流掉一部分预算有限顾客之外,小火锅还给消费者们树立了一个新观念:吃一顿火锅要花多少钱才合适?受疫情影响,大火锅的多人聚餐场景一直没有得到恢复。
(图源:小红书)
4、在同质化竞争中产生的无用内卷
火锅这一品类本身门槛就比较低,大家都在做类似的东西。川渝火锅虽然还是火锅行业里占比最高的品类,门店数占了全国火锅店的57.8%,但跟之前比份额已经下降了大约3个百分点。渣渣牛肉、夺夺粉、云贵酸汤等很多细分品类一下出现了十多个,把未来几年的创新空间全部消耗掉了。
各品牌差异性很小,最后只能靠降价来竞争,但低价竞争又是一种低效甚至无效的方式。呷哺呷哺创始人贺光启曾经说过,价格战是没有未来的,没有任何可持续发展的空间,利润都没了,打它干什么。
从“价格战”转向“价值战”
1、做性价比不是光降价,要让消费者觉得值
有品牌在自助小火锅赛道上给出了新解法,将客单价控制在六十元上下,却提供六种锅底和上百种菜品供顾客随意挑选,用丰富的选择权冲淡了“便宜没好货”的疑虑。
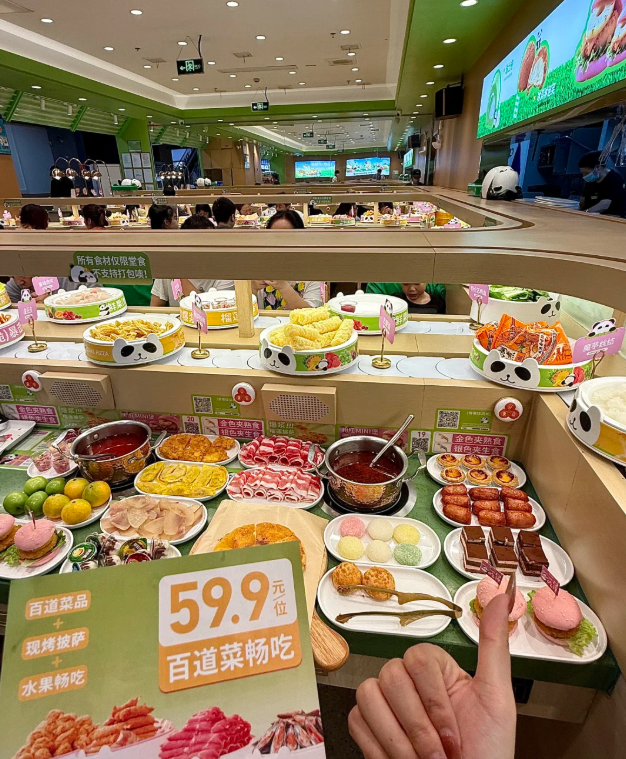
(图源:小红书)
另有品牌则在辣锅锅底中加入鸭血、豆腐等辅料并承诺免费无限续加,用显性的附加物让顾客感知到“占了便宜”。
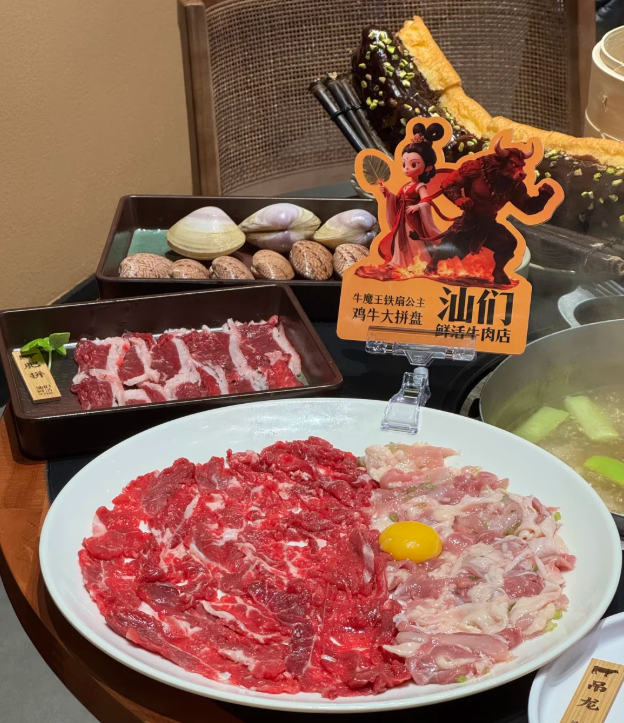
还有品牌采用明档现切的方式,让消费者亲眼看到整块牛肉现切装盘,用视觉冲击力证明食材的新鲜度。这些动作的共同逻辑,都是通过强化产品的价值感知来支撑价格,而不是单纯地压低价格。
2、找准一个方向做精,别想着什么钱都赚
与其在大赛道里和别人争夺市场份额,不如找一个自己擅长的垂直领域钻研。有品牌从2004年起就只经营牛肉火锅,菜单虽然也有四五十种菜品,但全都围绕着牛肉的不同部位和吃法展开,将单品供应链的效率做到极致,凭借这种专注力在全国开出了超过1400家门店。这证明,在细分赛道上建立的专业壁垒,远比在通用赛道上的低价更能抵御风险。
(图源:小红书)
3、集中精力做透一个区域,比到处开店稳定得多
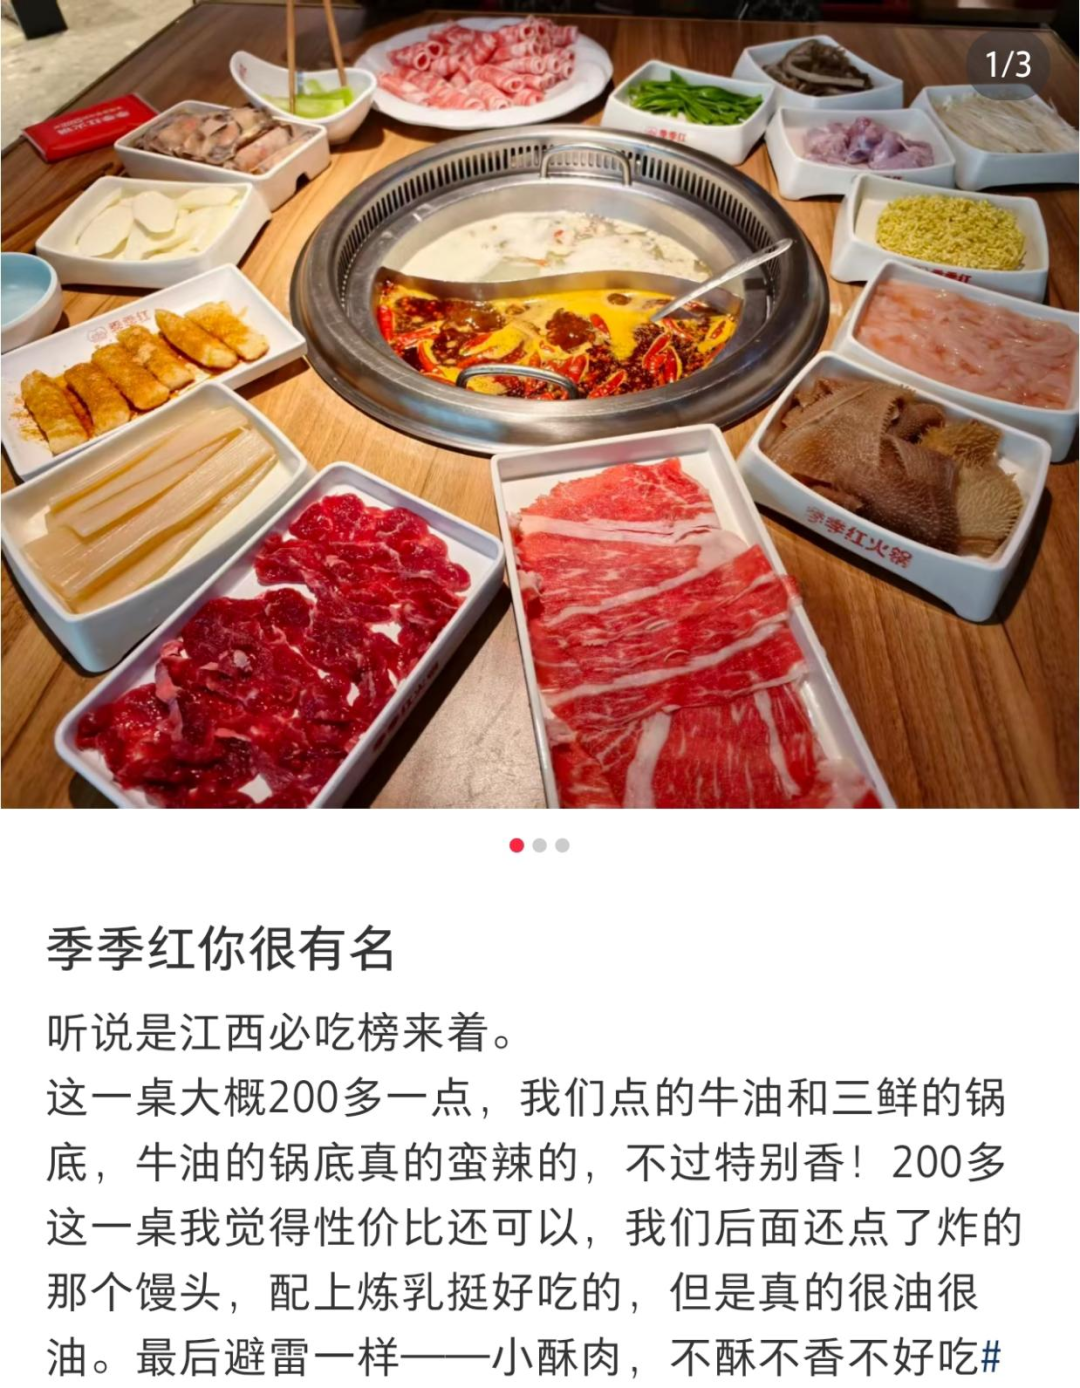
有品牌将绝大多数门店扎根在单一省份,目前拥有超400家分店,通过深度绑定区域市场,将食材和人工成本分别压到了28%和18%左右。该品牌还自建了4万平方米的中央厨房,自行供应98%的原料,食材成本比行业低了15%到20%。
另有品牌深耕湖北市场,凭借十几年开出的十几家直营店,连续多年上榜大众点评必吃榜。扎根区域的好处在于供应链管理半径短、品牌认知度集中,这些区域性的密度优势,是外来入侵者短期内无法撼动的护城河。
(图源:小红书)
4、专注于留住老顾客,别光靠打广告拉新
被广告宣传吸引过来的顾客占比超过35%,但这样的店铺平均存活时间远低于行业平均水平。而那些回头客达到45%以上的门店,它们继续存活下去的概率要比整个行业平均值高出2.3倍。花钱做广告、搞促销只是一时风光,只有在顾客是否喜欢这家店、服务质量怎么样上面做出改变,才有可能让一家店铺长久经营下去。
火锅店搞促销也留不住顾客,问题出在商家的理念上。消费者想要的是物有所值而不是单纯追求低价,整个行业正逐渐被一些新模式蚕食。大家都做一样的事情,只能靠低价来吸引顾客,但这样的竞争方式并不持久。将来能够存活下来的火锅店是那些能够让顾客觉得这顿饭钱花得值的店铺,而不是降价幅度最大那一类。


