南京大牌档作为国内颇具代表性的地方菜系连锁品牌,自1994年创立以来,多年登上大众点评必吃榜,成为地方菜全国化扩张的代表性样本。但2026年,该品牌接连出现华南区域市场全线撤出事件:6月底关闭深圳最后一家门店,结束长达11年的城市布局;8月末,福州三家门店在一周之内全部停业,彻底告别福建市场。
事件表现
1、深圳市场
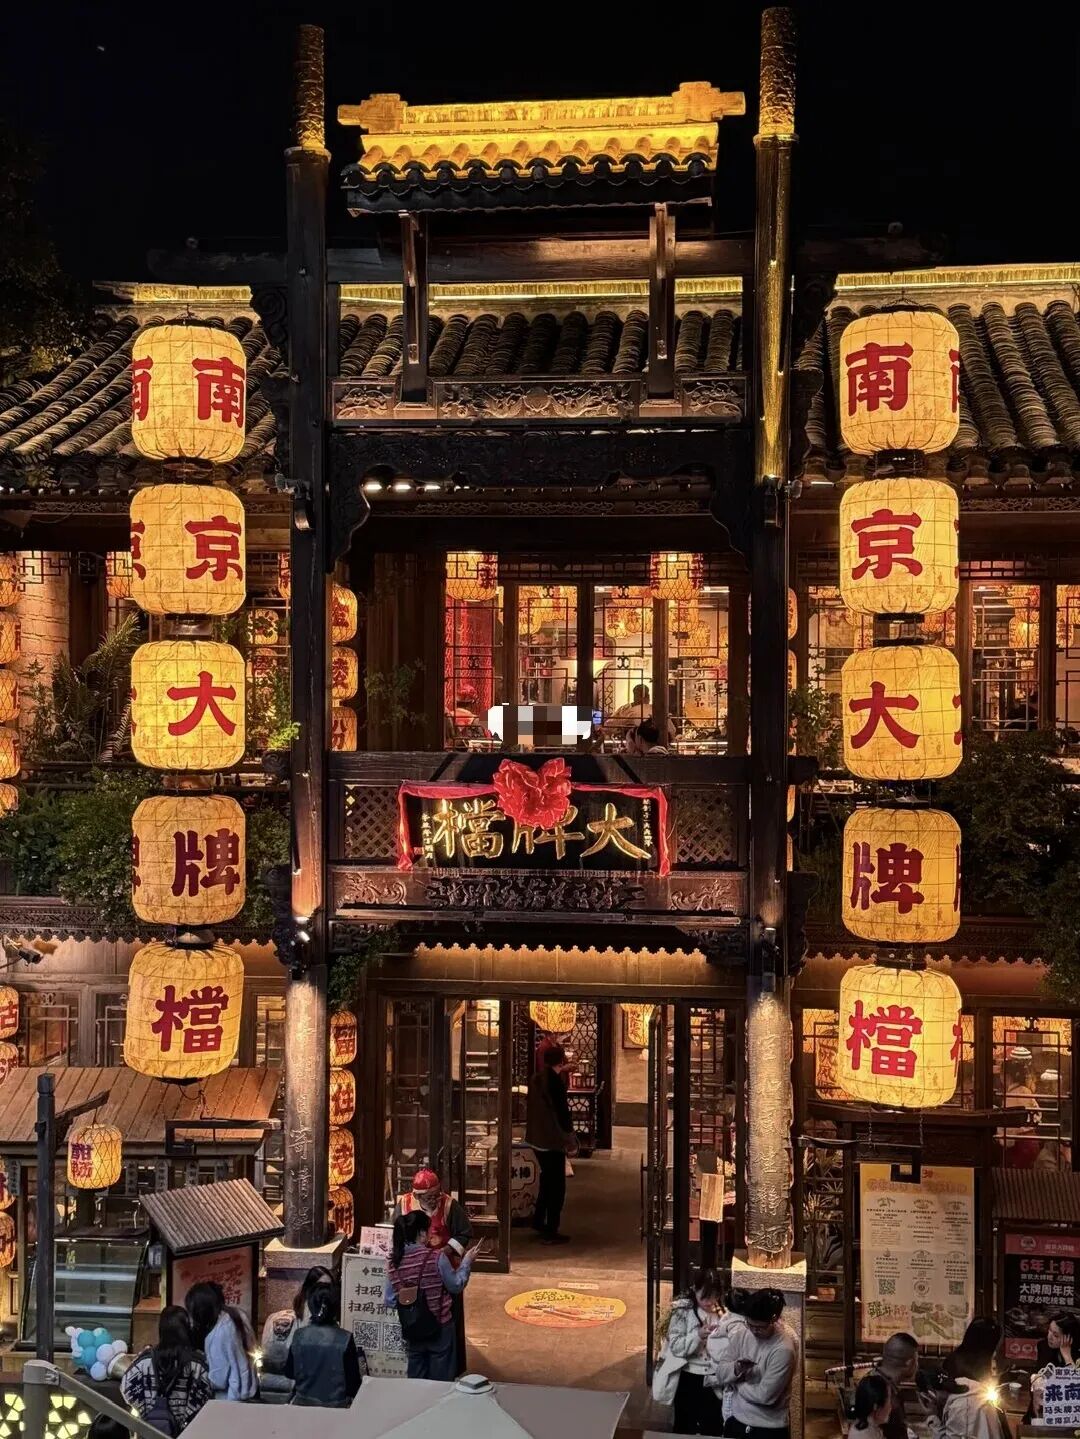
在2015年的时候,南京大牌档就进驻到了深圳,在最鼎盛的时候开设了五家直营店,这些店分布在各个核心商圈里,凭借古风场景和金陵特色菜吸引了大量的游客前来打卡,从2023年开始,门店开始陆续关闭。
(图源:网络)
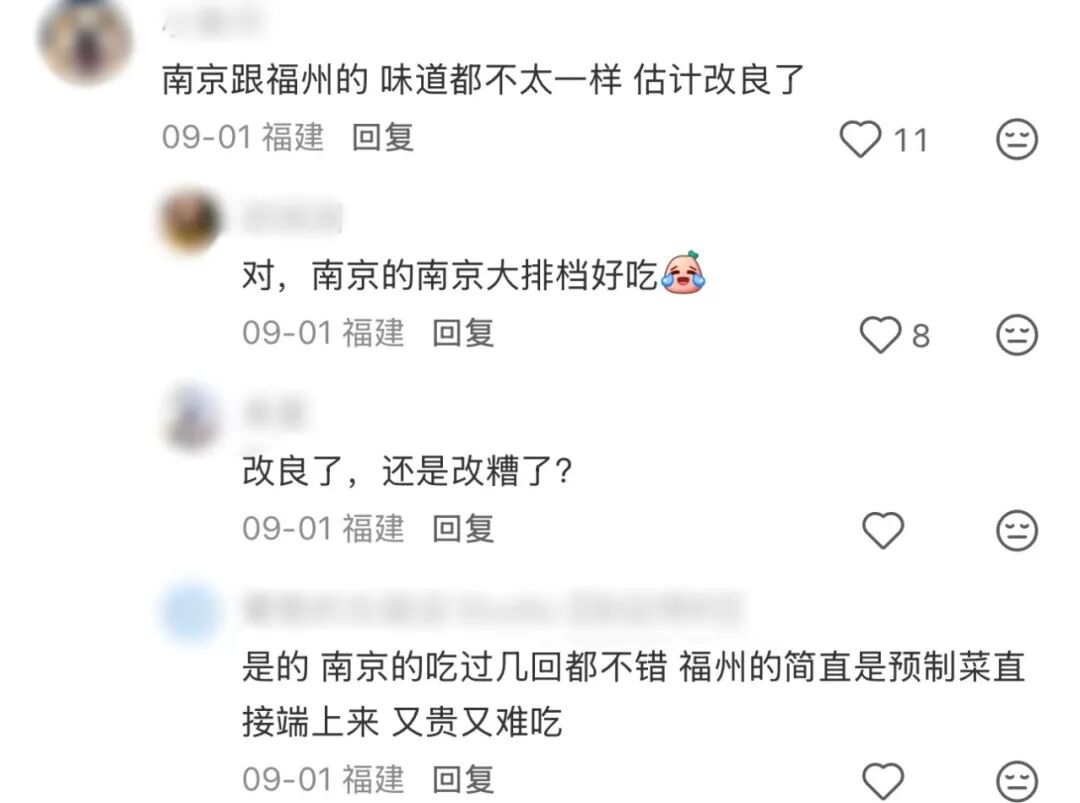
到2026年6月30日为止,最后一间门店也已经停业了,至此,在深圳已经布局了11年的大牌档正式退出了市场,在广东只留下了四家广州门店,品牌也开启了储值卡退款通道,消费者在发出感慨的同时,对于门店菜品的味道以及预制化的程度也提出了不少质疑,让人感觉很复杂。
2、福州市场
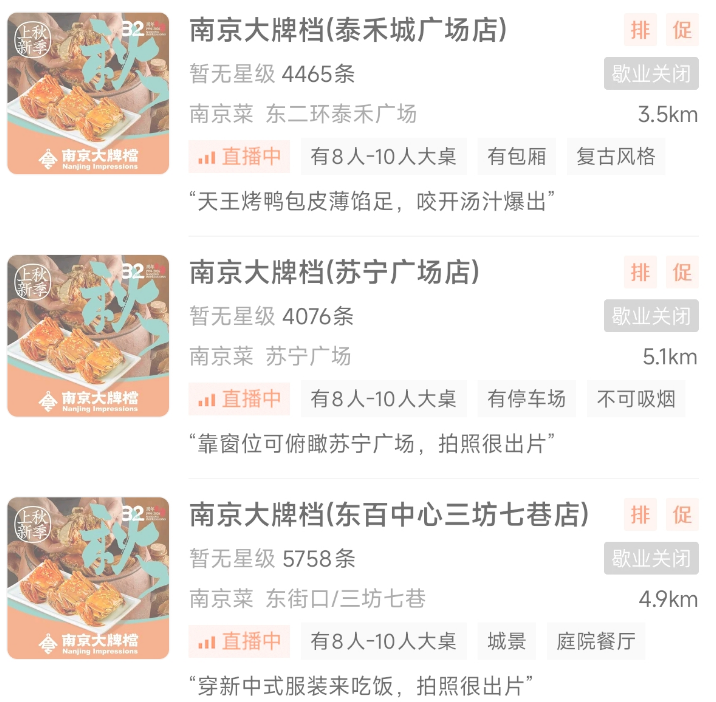
2023年初,南京大牌档福州首店开业,作为品牌全球的第100家门店,当时热度非常高,成为当地商圈的排队王,之后又迅速扩展到三个门店,在2026年8月下旬的时候,这三家门店在一周之内全部停业,彻底退出了福建市场,门店原来的地址都已经被其他餐饮品牌接手了。
(图源:网络)
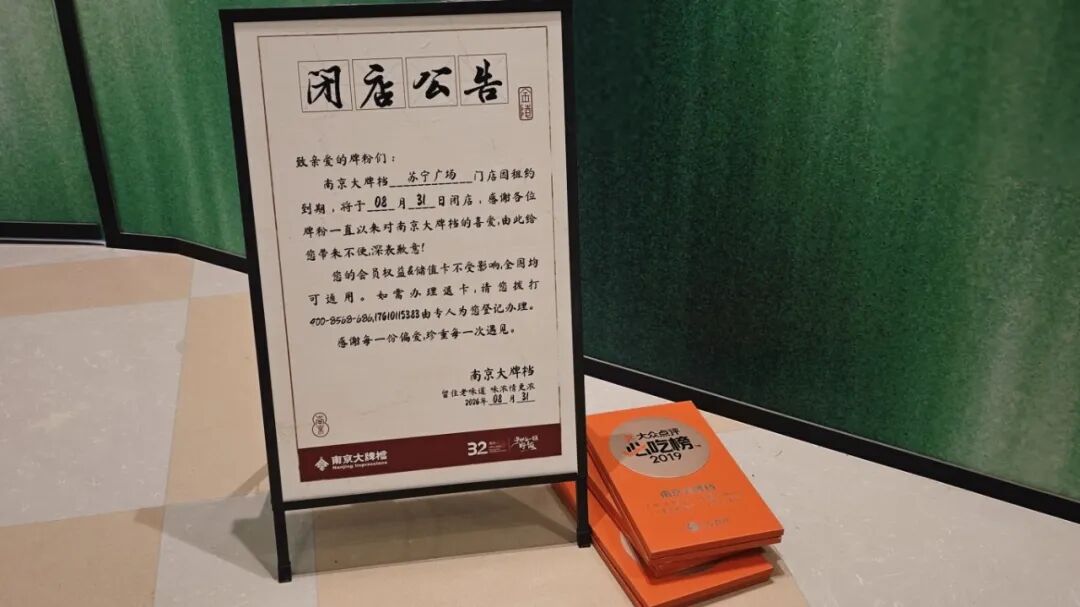
品牌方表示闭店的原因是租约到期,会员储值卡可以全国通用或者线上退卡,但是福建已经没有线下消费的门店了,这让很多当地的会员感觉不太方便。
(图源:网络)
3、全国门店结构上进行收缩
最近两年来,南京大牌档在各地的门店都关闭了,全国门店数量由2024年的120家减少到2026年上半年的100家,南京大本营的门店大概有30家左右,占到总店数的三分之一左右,整个品牌都出现了明显的收缩趋势,在华南沿海城市收缩最为严重,比如深圳、福州等地全部退出了市场,而广州、江浙地区门店留存的情况要好一些,品牌对于闭店统一给出的解释是租约到期,并没有透露出具体的盈利或者亏损情况,但是可以感觉到南方沿海市场经营的压力要比其他地区大。
造成市场收缩现象的主要原因
1、地域味觉底色不一致
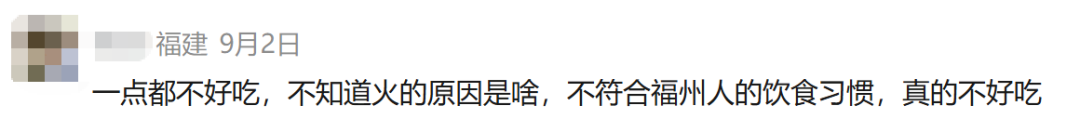
闽粤地区的人们喜欢清淡本味的食物,对于甜腻、重卤的菜肴不太能接受,金陵菜系整体偏甜润厚重,品牌坚持把原味菜品输出出去,并没有针对华南市场做口味上的改变,在开业的时候有充足的猎奇打卡流量,但是很难把这些流量变成长期的复购,华南地区高端江浙菜都会根据本地口味做一些微调,而南京大牌档的口味比较固定,和本地饮食文化相去甚远,时间长了就会导致客流量不断减少。
(图源:网络)
2、华南核心商圈的成本天花板更高
品牌采用全直营重资产大店模式,仿古装修、演艺服务等都带来了很高的装修和人力成本,在大本营,供应链距离近,管理成本可以被控制住,但是在深圳、福州的门店选址在核心商圈,租金、人力成本高昂,门店开业初期的热度消退之后,翻台率下降,营收无法抵消刚性的固定成本,租约到期之后就不再续约了,本质上是高成本模型和市场收益不匹配导致的经营取舍。
3、南下之后供应链距离拉长
品牌南下之后,供应链的跨度超过了千公里,特色食材依赖长三角原产地,高额的冷链成本倒逼门店不得不提升预制菜的占比,华南本地的粤菜、闽菜主打现做新鲜,消费者对于预制菜品的敏感度和吐槽度远远高于内陆城市,预制化的经营方式进一步拉低了菜品体验与用户口碑,广州门店因为布局更早、供应链沉淀更久,经营状况要比深圳、福州的新店好一些,这也说明了供应链的重要性。
行业观察
1、打卡型场景红利,在华南消费环境中衰减速度相对更快
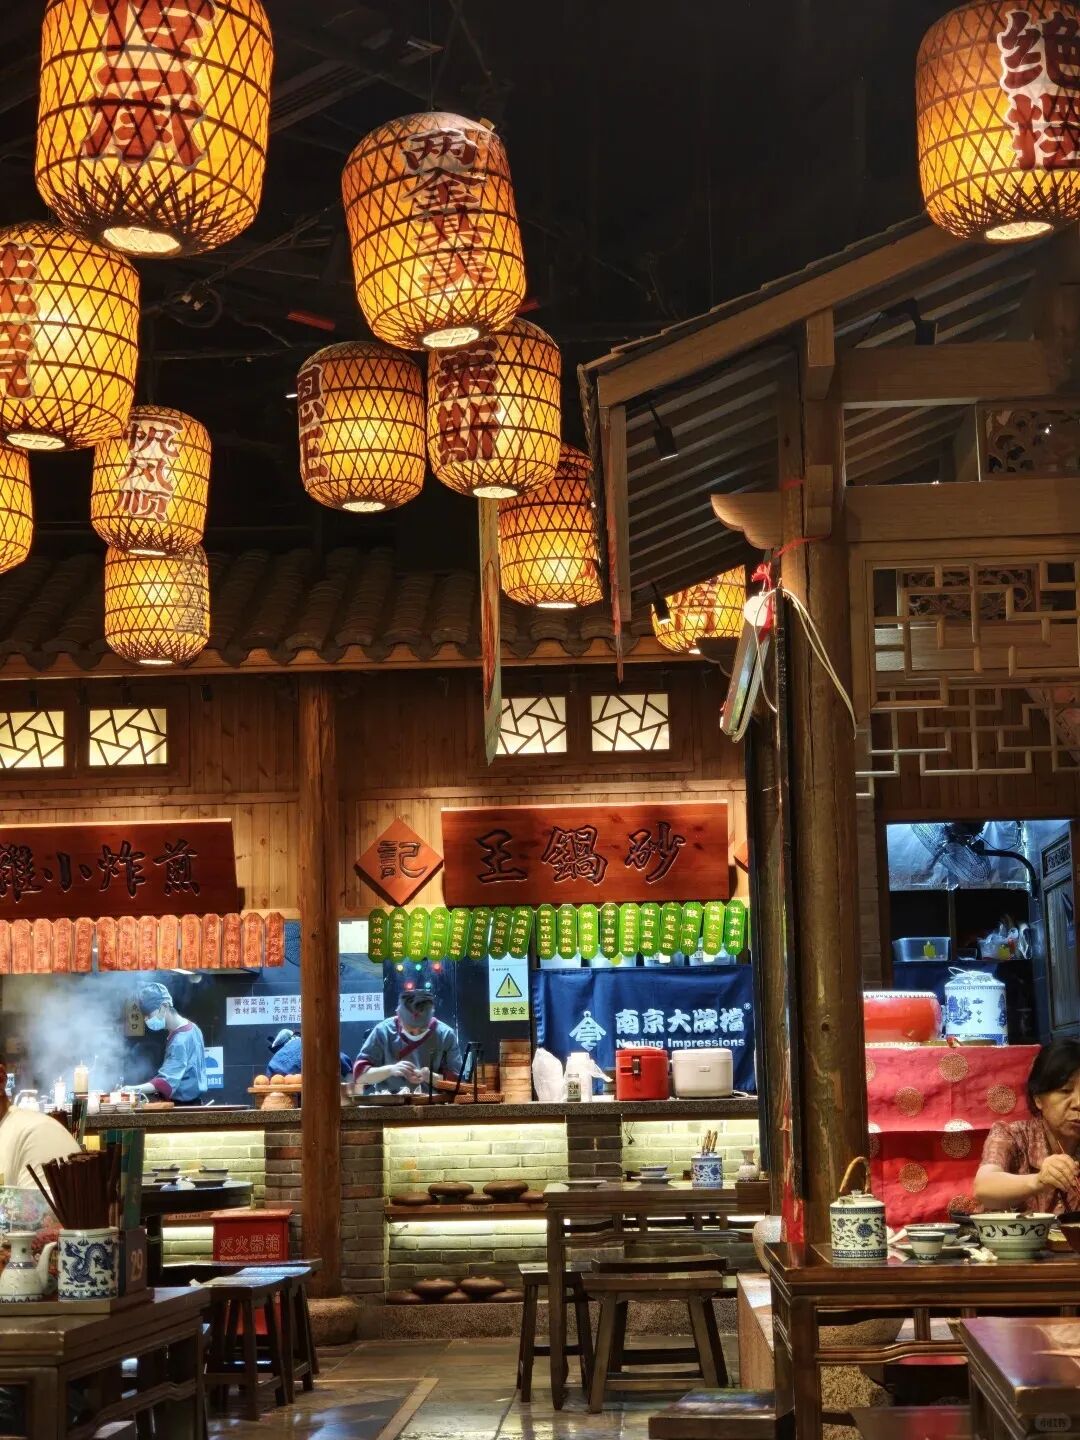
品牌的古风沉浸式场景能够快速打造开业时的网红热度,可华南餐饮品类丰富、网红品牌迭代迅速,消费者对于场景打卡的新鲜感消退得极其快,消费者尝鲜之后,更看重的是菜品口味、性价比与日常实用性,单纯的场景营销没办法支撑重资产大店持续盈利,场景红利的生命周期较短,难以转化为长效的经营优势,这是需要行业内注意的一点。
(图源:网络)
2、为何江南菜系在华南和华中市场表现会出现分化
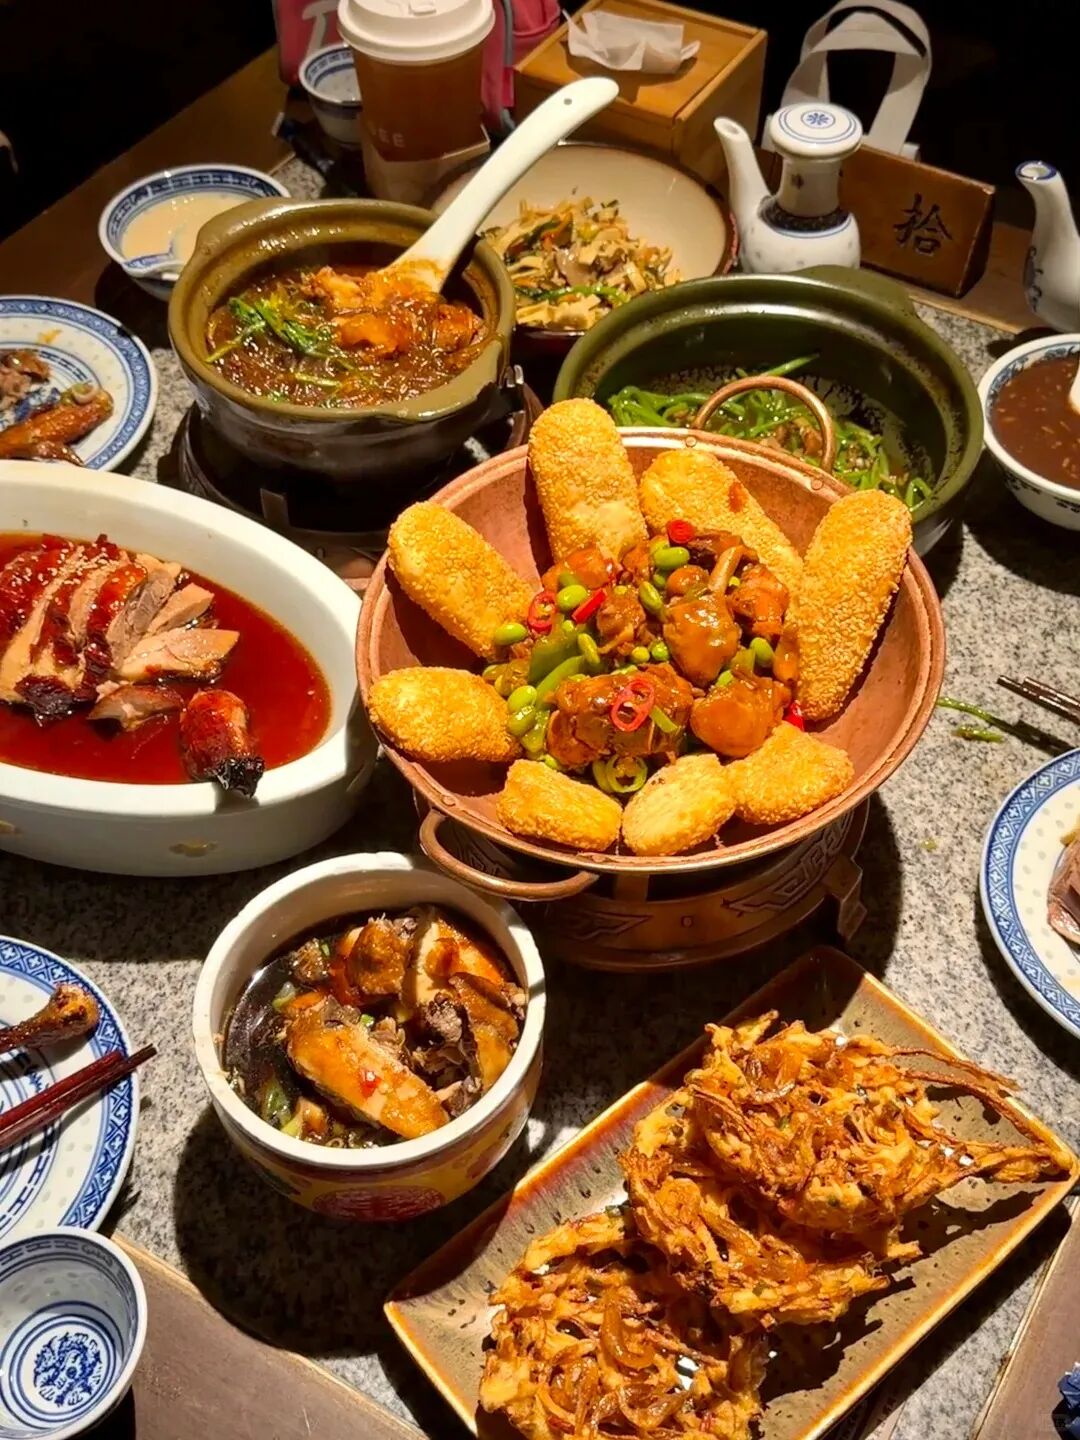
南方餐饮市场并不是同质化的,华中、西南地区的饮食重辣重咸,对于江南甜卤菜系的包容度比较高;而华南闽粤菜系主打鲜淡本味,和金陵菜的风味形成了直接对冲,江南菜系能够适配华中、西南市场,却很难适配华南的饮食语境,品牌照搬其他南方城市成功拓店的经验,最终出现了严重的市场水土不服问题,可见不能一概而论对待不同市场。
(图源:网络)
3、全直营重资产模式的扩张边界被明显收窄
全直营模式可以保障品牌的品控与服务标准,但资金、成本压力全部都由品牌来承担,靠近大本营的拓店风险还能够控制,而华南沿海城市成本高、供应链远,再加上口味适配度低、复购不足,经营风险被持续放大,品牌保留广州门店、退出深圳福州,证明重资产直营模式存在明确的市场边界,并不适配华南的所有城市,企业在扩张时要考虑清楚边界问题。
计划南下布局的地方菜系连锁可以借鉴的方向
1、重点识别华南沿海独特饮食语境
餐饮品牌不可以将南方看作是统一同质化的市场,华南沿海的饮食逻辑具备独特性,在入驻福州、深圳等城市之前,需要开展专项的本地口味调研,摒弃在其他南方城市的拓店经验,依托3至12个月的复购率、客诉、口味评分等真实数据来判断市场适配度,杜绝依靠开业时的网红热度盲目拓店扩张。
2、使供应链和预制之间达到一个平衡
地方菜系南下要保持核心招牌菜品的原汁原味,保留品牌的辨识度,并且根据华南消费者口味的变化来调整高甜、重卤的辅助菜品,提前规划好区域供应链布局,合理控制冷链成本和预制菜的应用比例,充分考虑到华南消费者对于预制菜品的高度敏感性,避免由于供应链问题导致的菜品体验下降以及口碑受损的情况发生。
(图源:网络)
3、适度降低单店的经营杠杆
进入华南高成本核心商圈,需要谨慎使用重资产体验大店模式,可以通过缩小门店面积、精简装修与演艺配置,大幅降低租金、人力等固定成本,优先开设轻量化测试门店来验证市场盈利模型,等到跑通单店盈利、积累稳定客群之后,再逐步加大投入进行扩张,规避远距离重资产拓店的经营风险,这是一个比较稳妥的方法。
南京大牌档退出了深圳和福州的市场,并不是江南菜系在华南市场没有生存的空间,华南市场的饮食标准、商圈成本、消费偏好和华中、西南地区不同,网红场景流量不能够支撑长期经营,地方菜连锁南下要抛弃统一的拓店思路,根据区域特点来调整口味、控制成本、优化供应链,这样才能实现异地稳健扩张,让品牌走的更远。


