两年前兴起的“五六十元畅吃”自助烤肉、自选火锅,曾在商场中大量扩展,之后又大批量地消失。自助烤肉的闭店率为23.8%,在过去的这一年里大概有三四十家左右的小型自助烤肉关门歇业,而价格便宜的自助小火锅一般只能维持五个月的时间。
杭州的一个老板投资了六十万开了一个店铺,四十多天就关门了;成都的一个店铺撑到了一百八十九天,但是亏损了一百二十万。星伦多母公司东园食品已经进入破产清算程序,门店数量从最高峰时的120多家减少到现在的40多家左右。
这并不是某一家企业经营上的失败,而是因为在低价格基础上无限地扩张,在物价上涨的大环境下使得整一个模式都破产了。
闭店潮的规模:从排队王到批量退场
自助烤肉、自选火锅的收缩速度要比人们想的快很多。
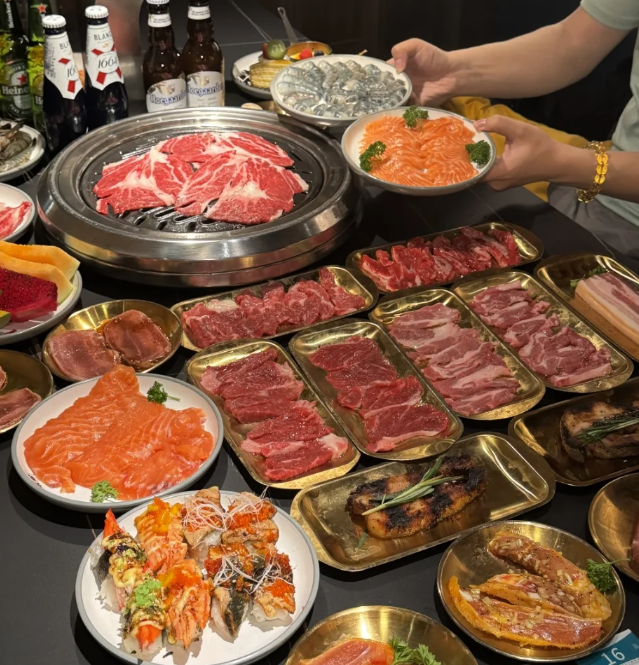
根据公开信息显示,2025年到2026年,烤肉行业的整体闭店率已经高达23.8%,截至2026年7月,近一年来开业的有两万家左右,倒闭的也有三万家左右。从自助烤肉这个角度来看的话,在2025年7月至2026年7月期间,全国该类餐饮企业被吊销、注销的数量大约超过3400多家。
(图源:小红书)
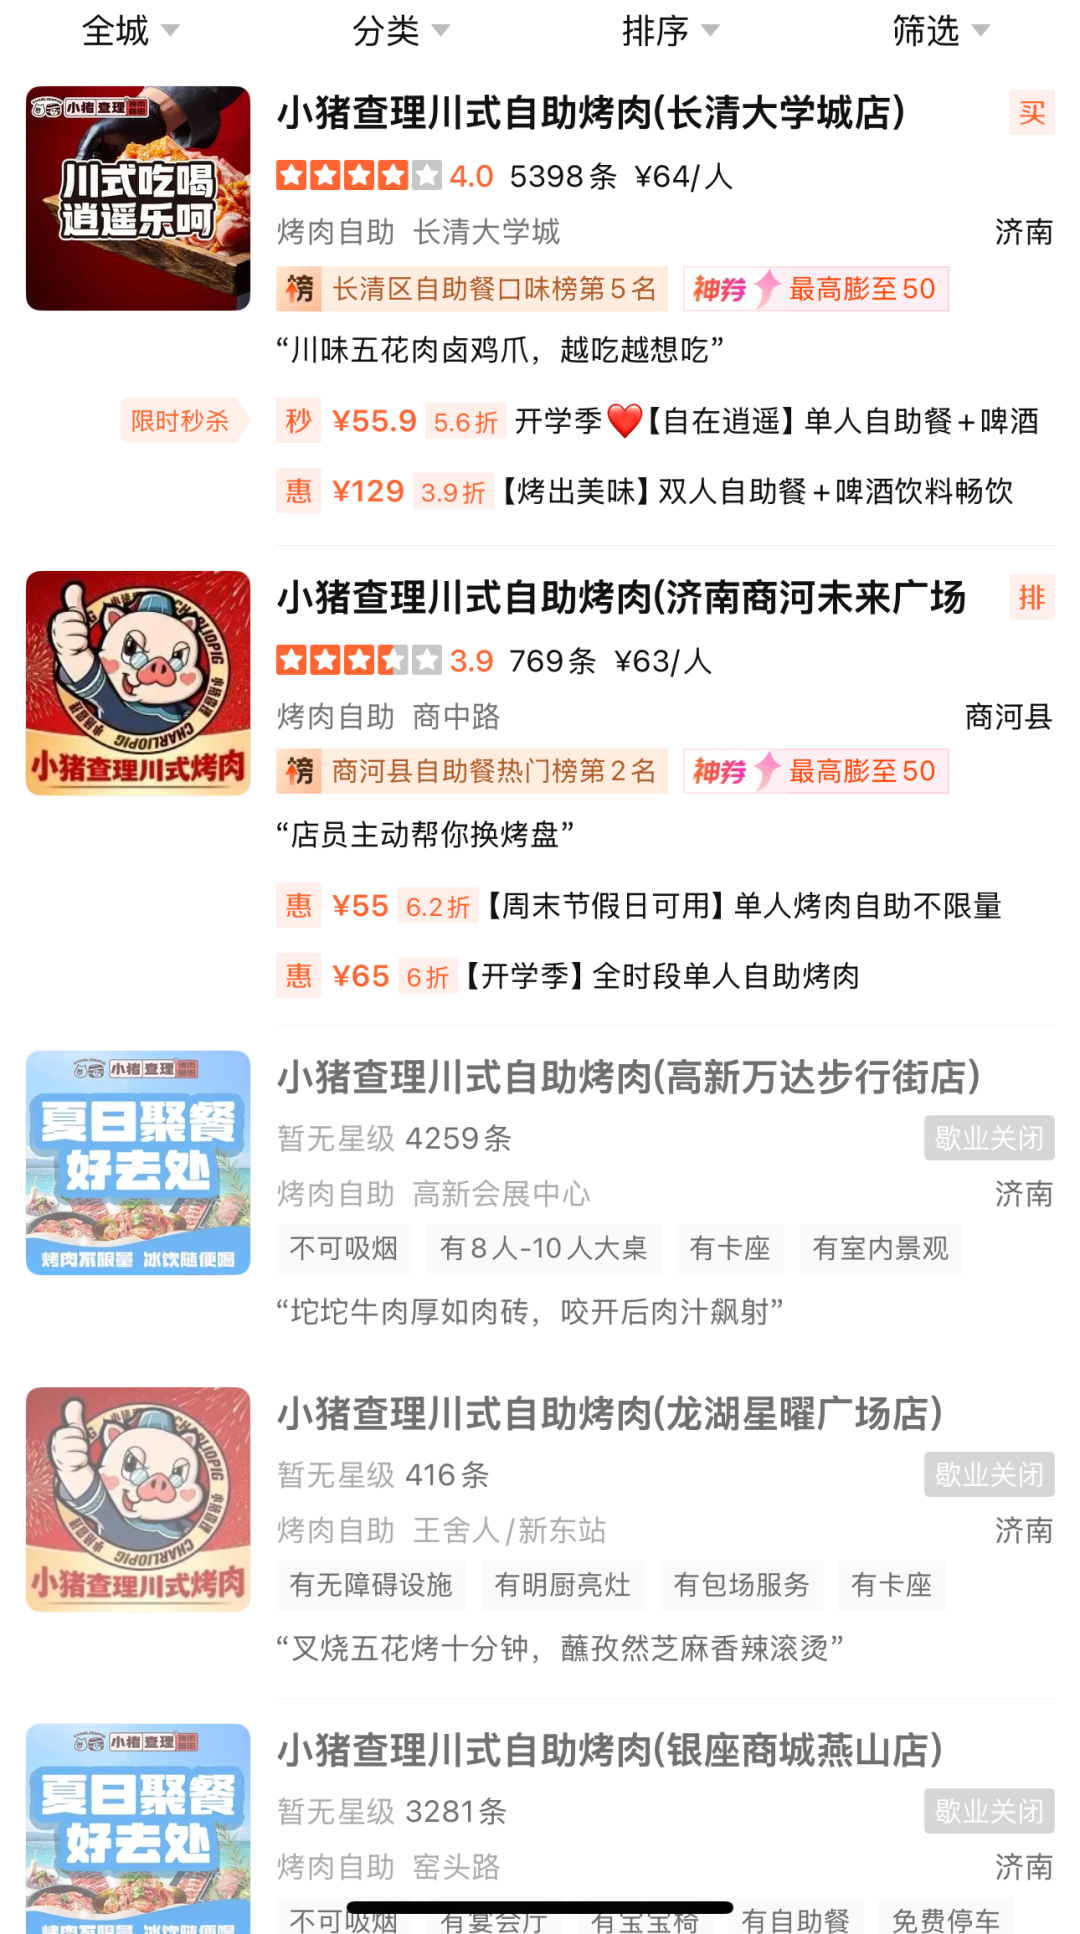
品牌知名度大的也会受到同样的影响。小猪查理在巅峰时期门店数量超过500家,但是现在只剩下100多家,在过去一年中已经关掉了134家门店;北京的老牌平价自助烤肉米吉在半年内就关了三家店并且全部退出市场;和牛涮无锡恒隆店坚持了四年之后也在2026年5月宣布闭店。无锡的一家二手餐饮设备回收商在两个月里收到了七十多家自助烤肉店的设备,直说“捡不过来”。
(图源:小红书)
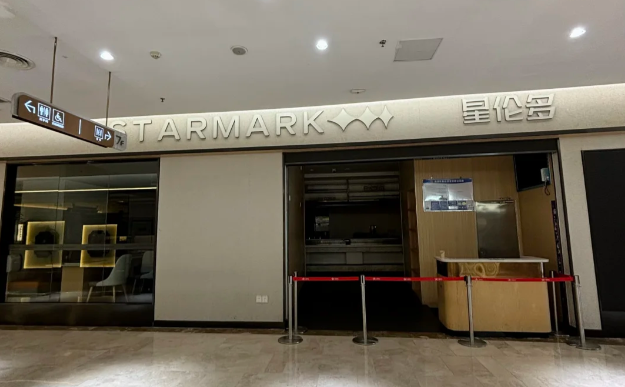
星伦多是让人最意外的一个。母公司的东园食品早在2026年6月就已经开始进行破产清算,第一季度就已经关停了二十多家门店,全国门店数量由最高时的一百二十余家锐减至六月底的四十家左右,储值卡兑付、员工欠薪、供应商欠款等一系列问题也随之而来。个体创业者的损失更大,杭州有个投资人投了六十万,四十多天之后全部打水漂了,成都的一家店在一百八十九天里亏了一百二十万,成为此轮闭店潮最直接的证据。
(图源:小红书)
火锅行业的竞争也很激烈。根据行业数据,在2024年到2025年间,火锅行业的新开店数量是16.5万家,但是关闭门店的数量达到19.2万家,关闭门店数量首次大于新开店数量。低价自助小火锅存活时间一般不超过五个月,鲜切牛肉自助是重灾区,谭三娘在北京市场最高峰的时候有17家门店,目前已经停业6家,在上海的两家也都关门了。
成本拆解:牛肉、房租与损耗的三重挤压
低价自助的打算就是“畅吃引流、走量回本”,但是到2026年这笔账就算不清了。主要的成本项牛肉的价格在2024年下半年时为每斤27元左右,到2026年的时候已经上涨到了38-45元/斤之间。澳大利亚给中国的牛肉年配额在六月份就用完了,超过的部分要征收百分之五十五的关税;巴西的配额也已经用了七、八成了。两个进口来源同时收紧,牛肉价格仍然有上涨的压力。
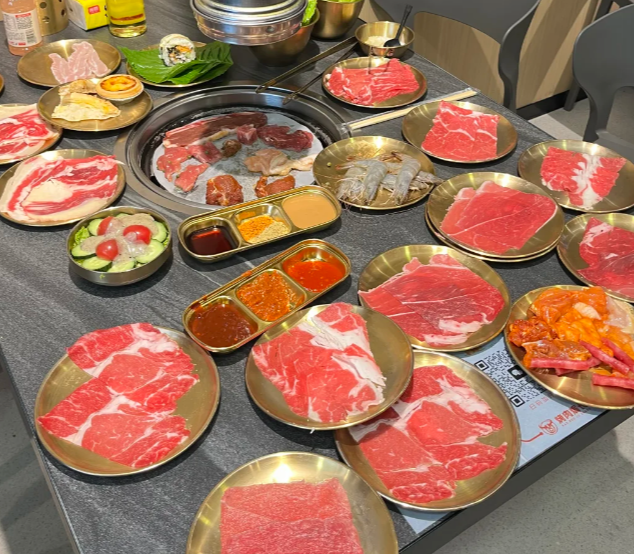
(图源:小红书)
房租也给人们带来了很大的压力。街边店的租金大约占到了营业额的百分之十左右,而商场店则直接上升到百分之二十甚至百分之二十五。自助火锅的客单价只有三四十元,自助烤肉六七十元,本身就利润很低。以上谦广州正佳店为例,其关闭的理由为“租约到期之后租金成本无法支撑运营支出”,经营了14年的一个品牌也会被租金压垮。
损耗也属于无形成本的一种。因为要“吃回本”所以过度取餐产生的浪费,在整个行业中一般在7%-15%之间,厦门个别门店甚至达到了25%-30%。肉价、房租、人工、损耗四方面都在上涨,五十到六十元的客单价是撑不住的。为了不亏本,商家只能降低食材质量,结果顾客口碑越来越差,陷入了“越便宜就越没有客人”的恶性循环。
更有隐蔽性的压力来自于浪费被放大的效果。低价自助除了对食材造成损耗外,在翻台率方面也会产生影响。为了控制浪费,门店通常会限制补菜的速度,但是这样一来使得用餐的节奏变慢了,翻台率也下降了。客单价受到压制,翻台率也上不去,门店坪效的天花板又降低了一些,固定开支不能得到平均分配。
模型的数学破产:收入刚性撞上成本浮动
低价自助模式最大的缺点就是收入端固定,而成本端可变。客单价被“69元随便吃”的流量锚点所限制,商家不能随意提价;牛肉的成本则是根据市场行情来定的,并非由商家自己掌控。
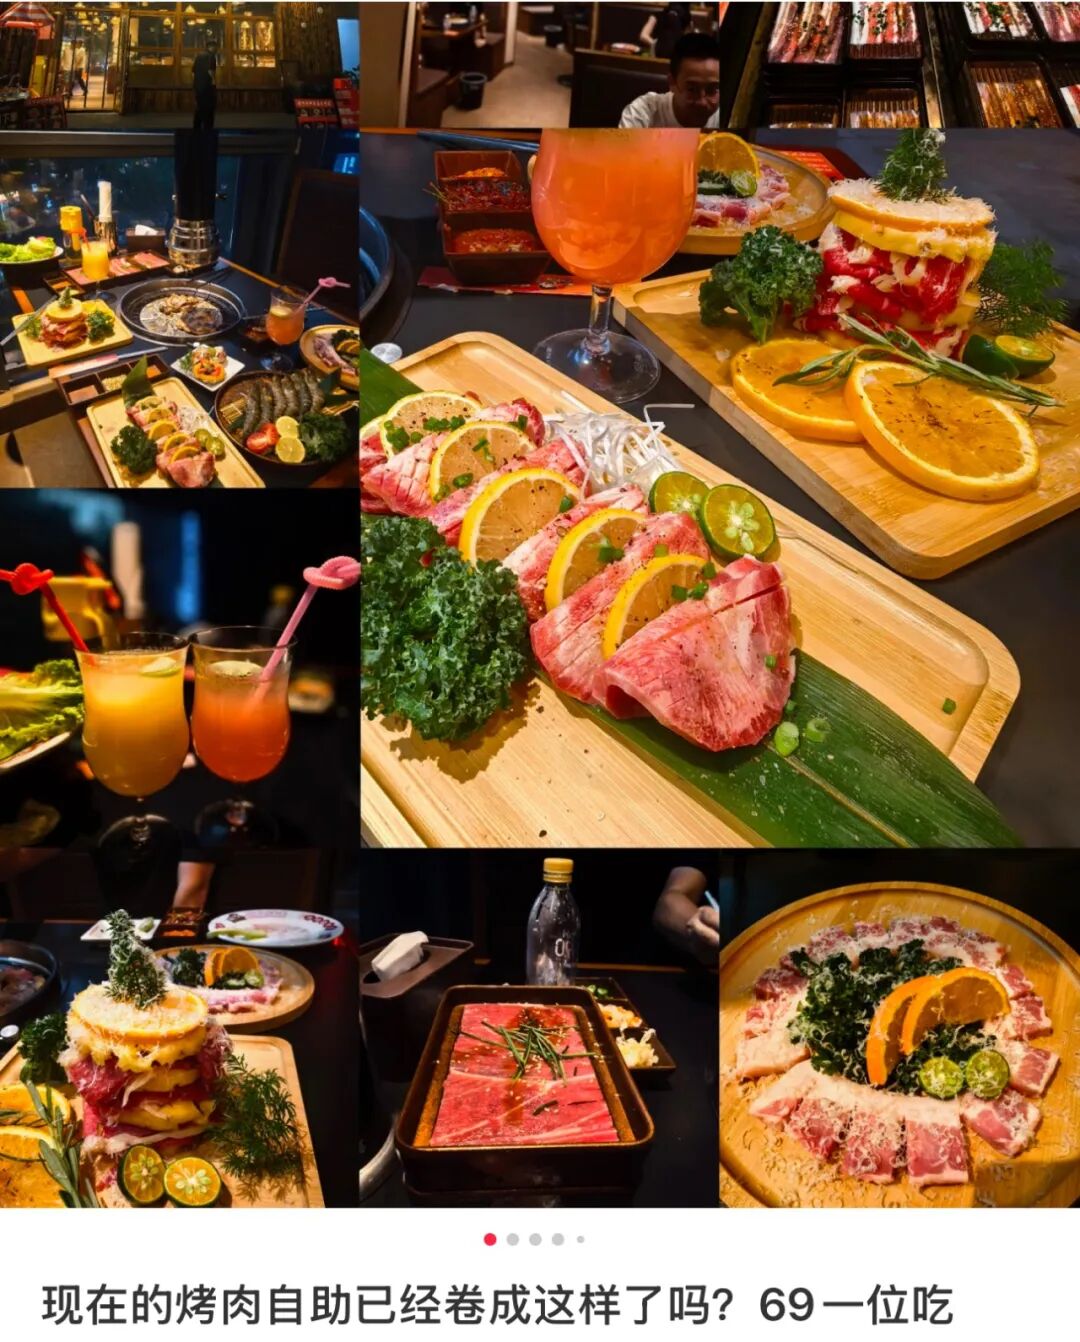
(图源:小红书)
天津的一位店主,其200多平米的店铺前期投资超过90万,每个月固定的支出大约为3.5万左右,毛利在45%左右,按照每个人消费69元来算的话,每天要接待接近40个人才能勉强维持经营。2024年的营业额是五六千块,到了2026年7月份就变成了760元,最后赔钱关门。
毛利下降5个百分点,一家店一天就需要多吸引5个客人来维持现状。当牛肉价格上升的速度大于顾客数量增加的速度时,门店就会出现“卖得越多亏得越多”的情况。武汉小胖丁自助烤肉在闭店的时候发布公告说:“开店将近半年了,一直用品质好一些的新鲜肉类,每个月要亏损两万元起”,一句话就点出了品质和成本不能兼顾的问题。
更深一层的结构问题就是加盟模式利益错配的问题。品牌方的主要收入来源是加盟费、设备差价和腌料供应,并不是和加盟商分成,风险被外移到了店主账本上。当牛肉价格上涨之后,总部所承诺的供应链价格优势就失效了,而加盟商既没有议价权也没有锁价工具,在闭店潮中第一个被清理掉。
储值卡使得危机传播的速度更快了。自助、海鲜等强储值业态天生就和预付卡捆绑在一起,星伦多母公司破产之后,跨品牌的储值卡变成了“卡里有钱、店没了”的维权雷。扩张时期预付资金被视为免费融资,而在收缩时期则成了需要立即兑现的债务,一旦失去信心,挤兑就会立刻消耗掉本来就十分脆弱的资金链。
退潮的本质:低价壁垒太浅
自助餐退场的根本原因就是“便宜”这条护城河太浅了。
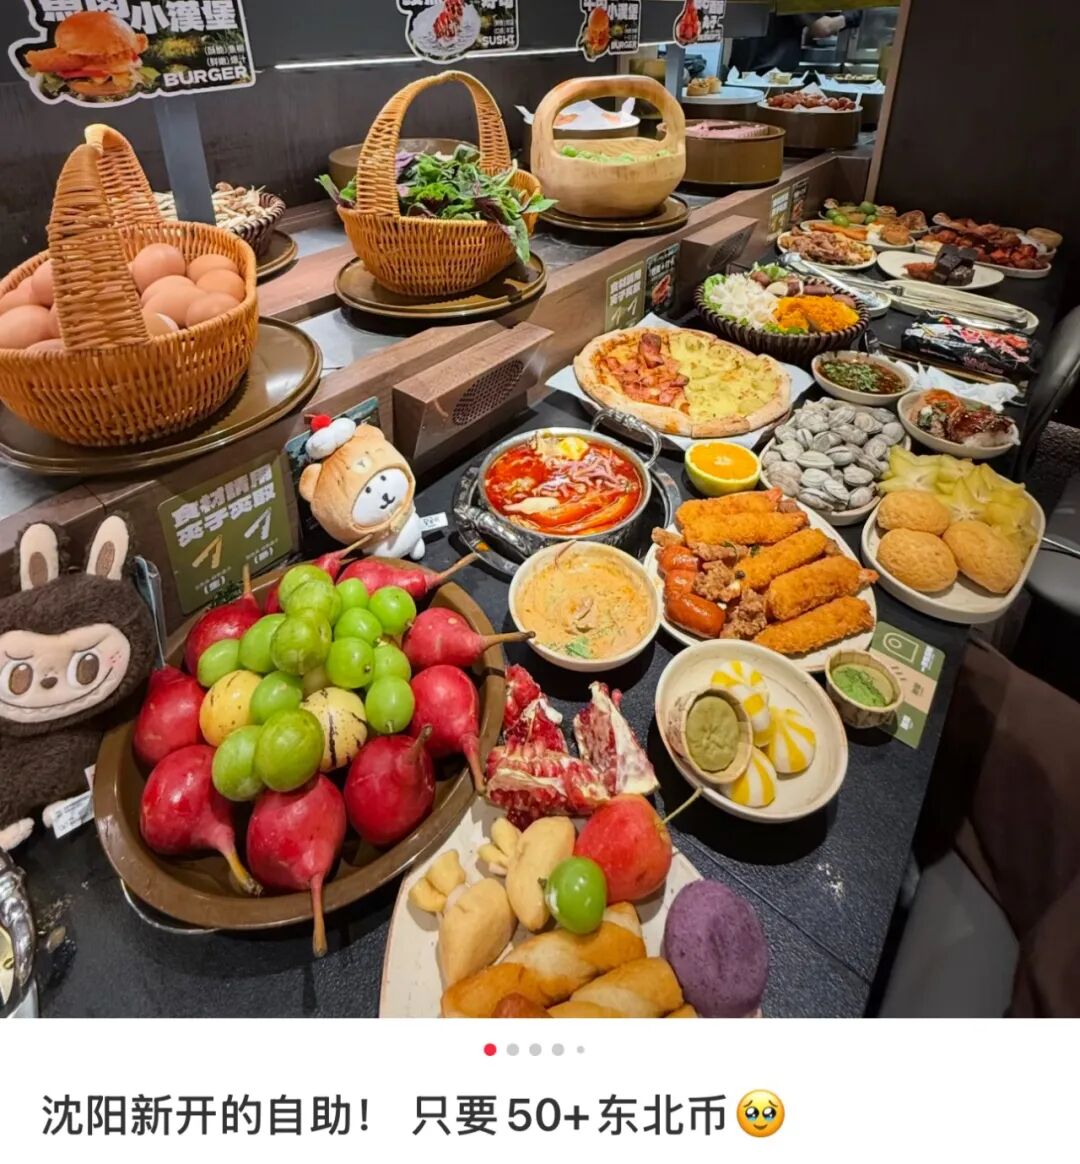
根据数据,人均消费百元以下的自助餐厅占到了近八成,五十到八十元之间的自助餐厅占了三成四,很多商家都挤在同一个价位区间里争夺客源,同质化使得整个行业变成了“谁的价格更低”的零和游戏。消费者不认识品牌,只认识价格,新的店铺可以用较低的价格把老店铺挤垮。
(图源:小红书)
星伦多式的大而全综合自助受到两边的压力,这就是结构矛盾的一个反映。向下比不过平价小火锅的成本结构,往上给不出高端放题的品质体验,客单价从120元一路下降到七八十元之间,食材成本占营业额的35%-45%,纯利润常年不到5%。客流量稍微有一点变化,微利就会立刻变成亏损,二十多年来的积累也在半年之内全部崩塌。
闭店潮的另外一面并不是需求消失了。到2026年,全国自助餐市场将会达到1480亿规模,同比增速为6.5%。死去的是“大而全”的老模式,活下来的是把成本攥在自己手里的一种新的物种。但是这也就意味着靠“畅吃”博取流量的方式已经走到尽头了,低价本身并不能够形成持久的竞争壁垒,任何以价格为唯一手段的生意,最后都会被更加低廉的价格所取代。
横向比较可以更清楚地看出问题的一般性。烘焙行业的店铺一年之内倒闭的数量超过一万多家,虎头局的价值归零了,库迪咖啡靠低价抢夺市场,最后也出现了关店潮。他们的底细都是一样的:用低价格的杠杆来换取规模,赌上游的成本或者补贴会一直撑下去。杠杆的另一端成本上升时,亏损会被放大的,而不是被消减的。
一年关闭30000家门店,就是“低价+无限量”模式的数学破产。因为牛肉、房租、人工和损耗都涨了,所以五六十块钱的客单价已经不能够弥补实际的成本了。退潮之后,自助餐厅这个经营模式仍然存在,只不过将低价作为唯一标准的那些自助餐厅被清退出去了。便宜不是壁垒,“值”才是一条路,“值”的代价就是控制成本和坚守品质这两点,二者缺一不可。


