近两年网红火锅品牌的增长基本都卡在瓶颈期了,作为川渝网红火锅的代表性品牌,朱光玉也开始主动寻求新出路,正式跨界入局烤鱼赛道,孵化出全新子品牌茉農。
外界看着是品牌品类升级、跨界拓新,实际上懂赛道的都明白,这根本不是切入蓝海,只是从早已内卷饱和的火锅红海,转身跳进竞争同样残酷烤鱼红海。
朱光玉的“跨界一跃”
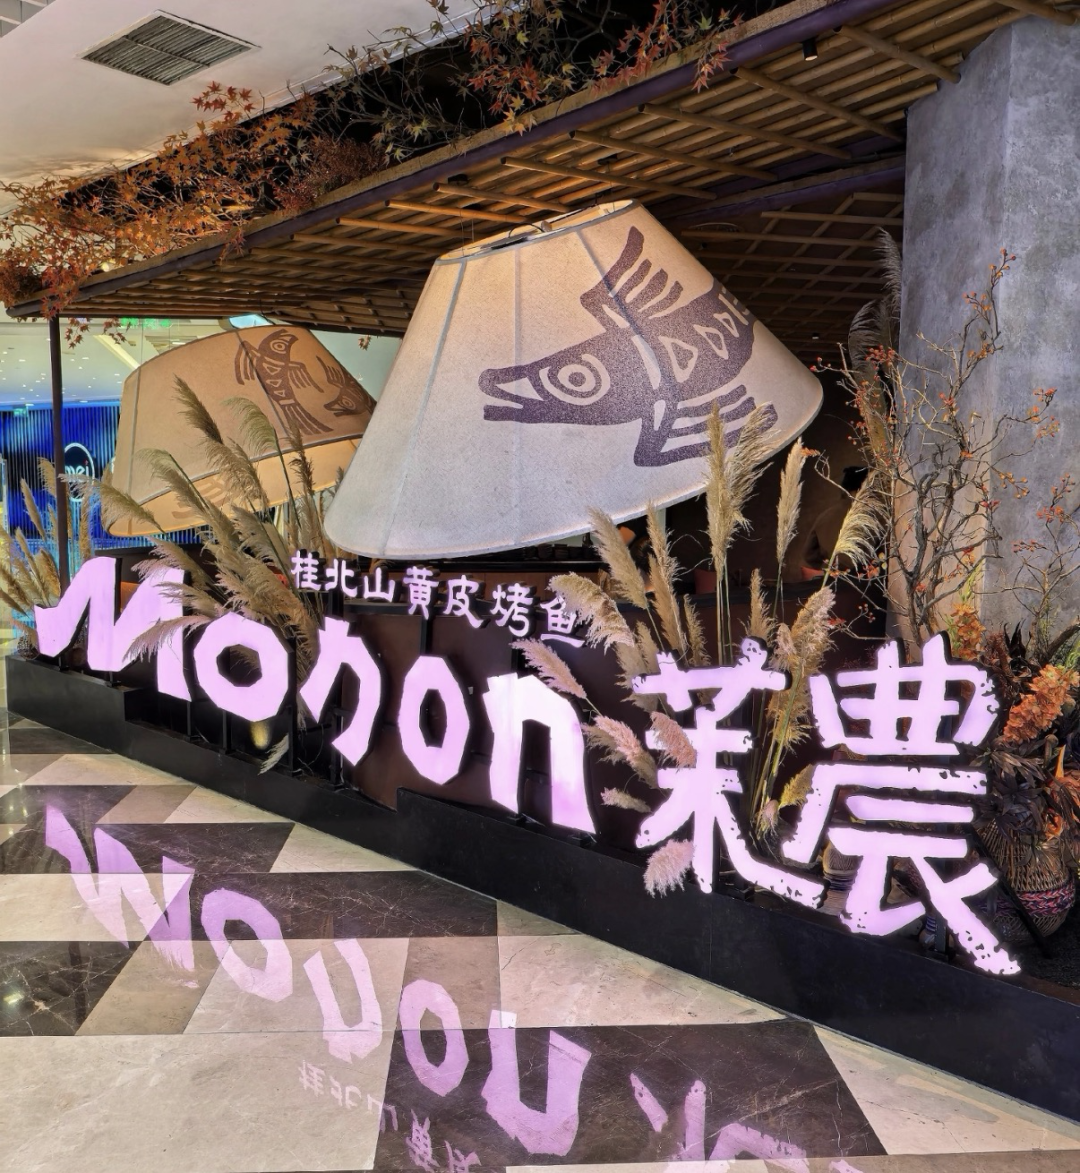
2026年伊始,餐饮圈就迎来了朱光玉的全新布局,其深耕多年的火锅主品牌,正式推出主打烤鱼品类的独立子品牌“茉農”。品牌没有选择小众城市试水,直接把全国首批门店落地在重庆、成都两座川渝餐饮核心城市,开局就自带行业关注度。
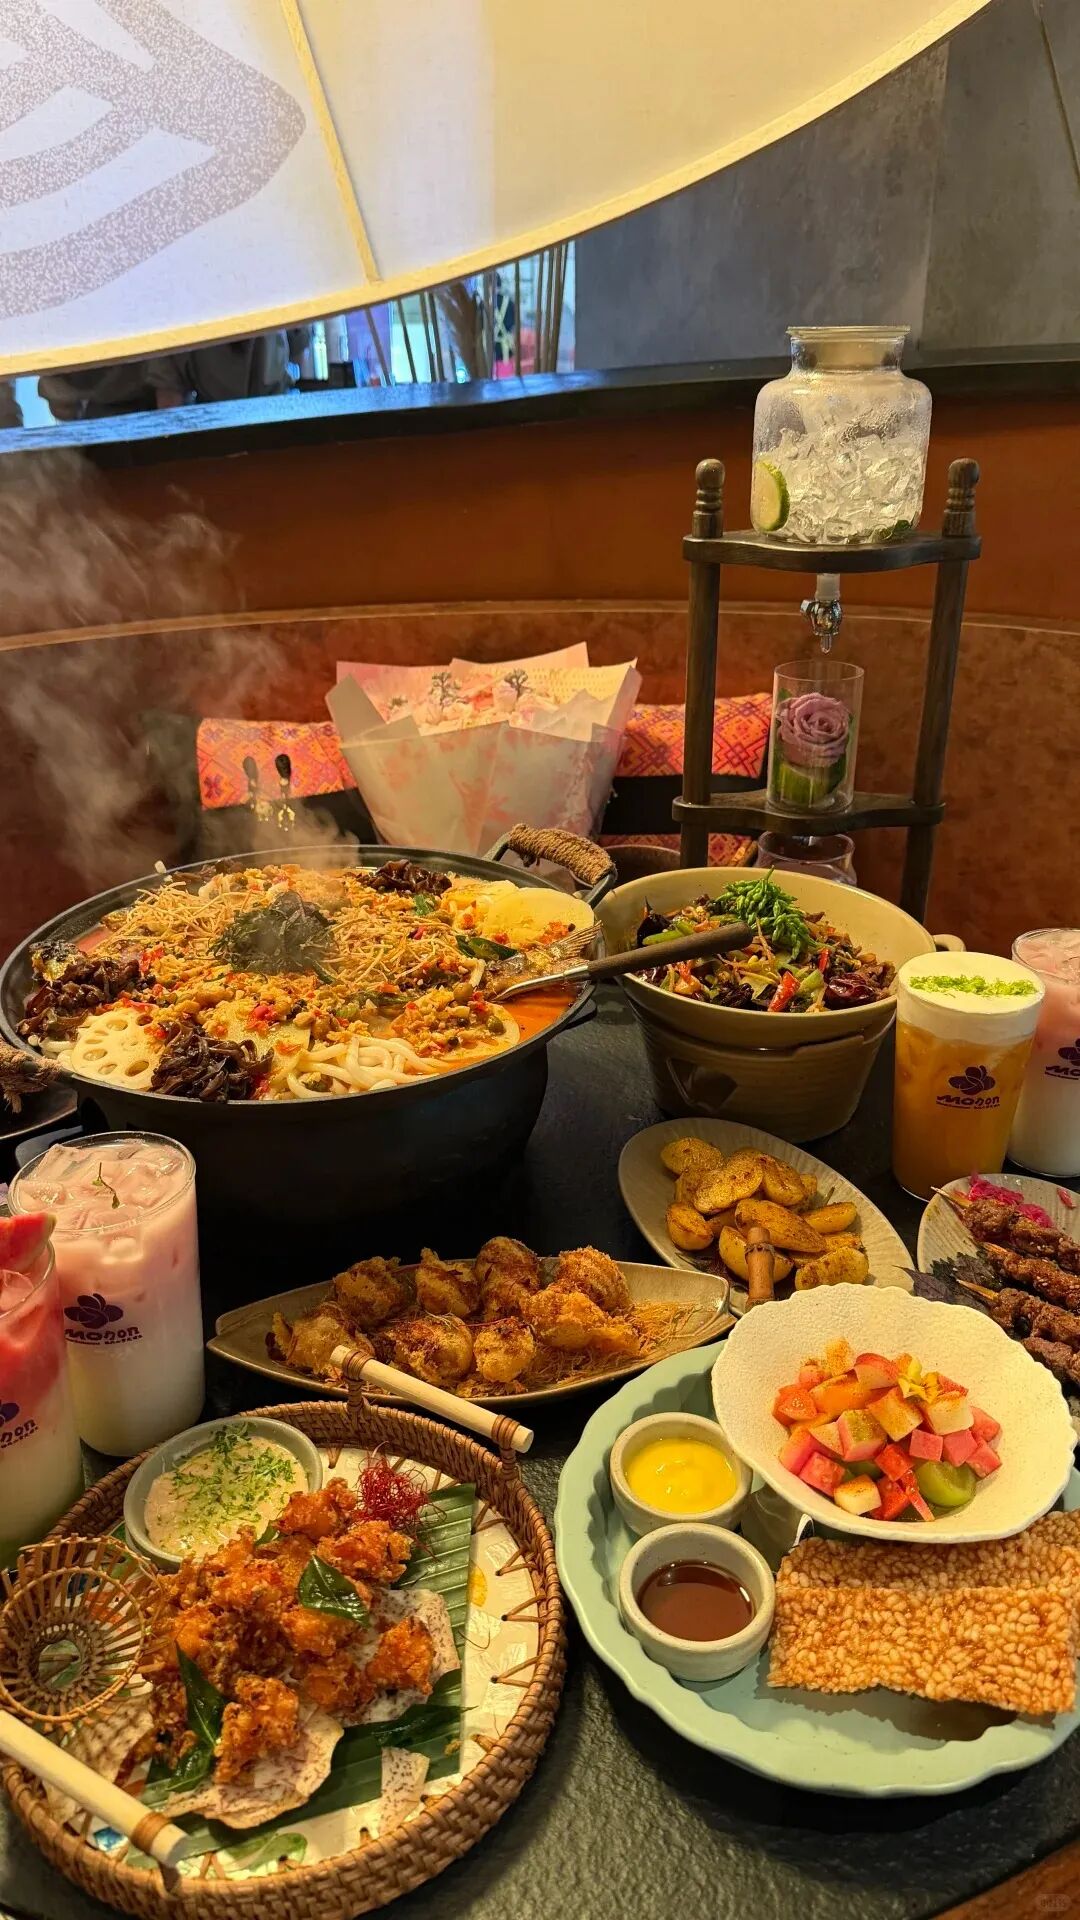
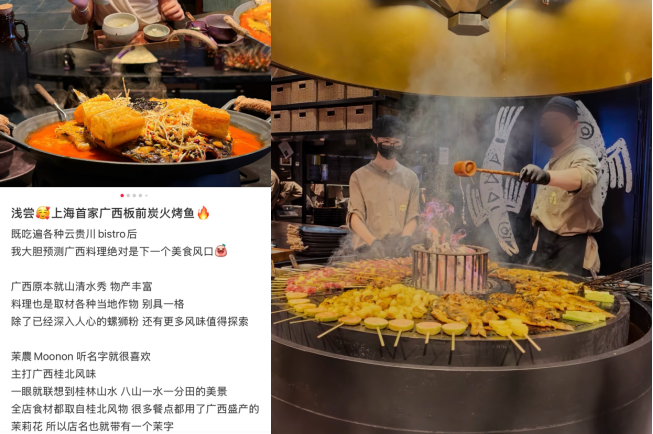
和市面上随处可见的预制烤鱼、烤箱速烤烤鱼不一样,茉農把广西黄皮、贵州木姜子这类很少用于主流烤鱼的风味原料,融入菜品调味体系里,想用独特的地域风味,在成熟的烤鱼赛道里打出专属记忆点。
(图源:小红书)
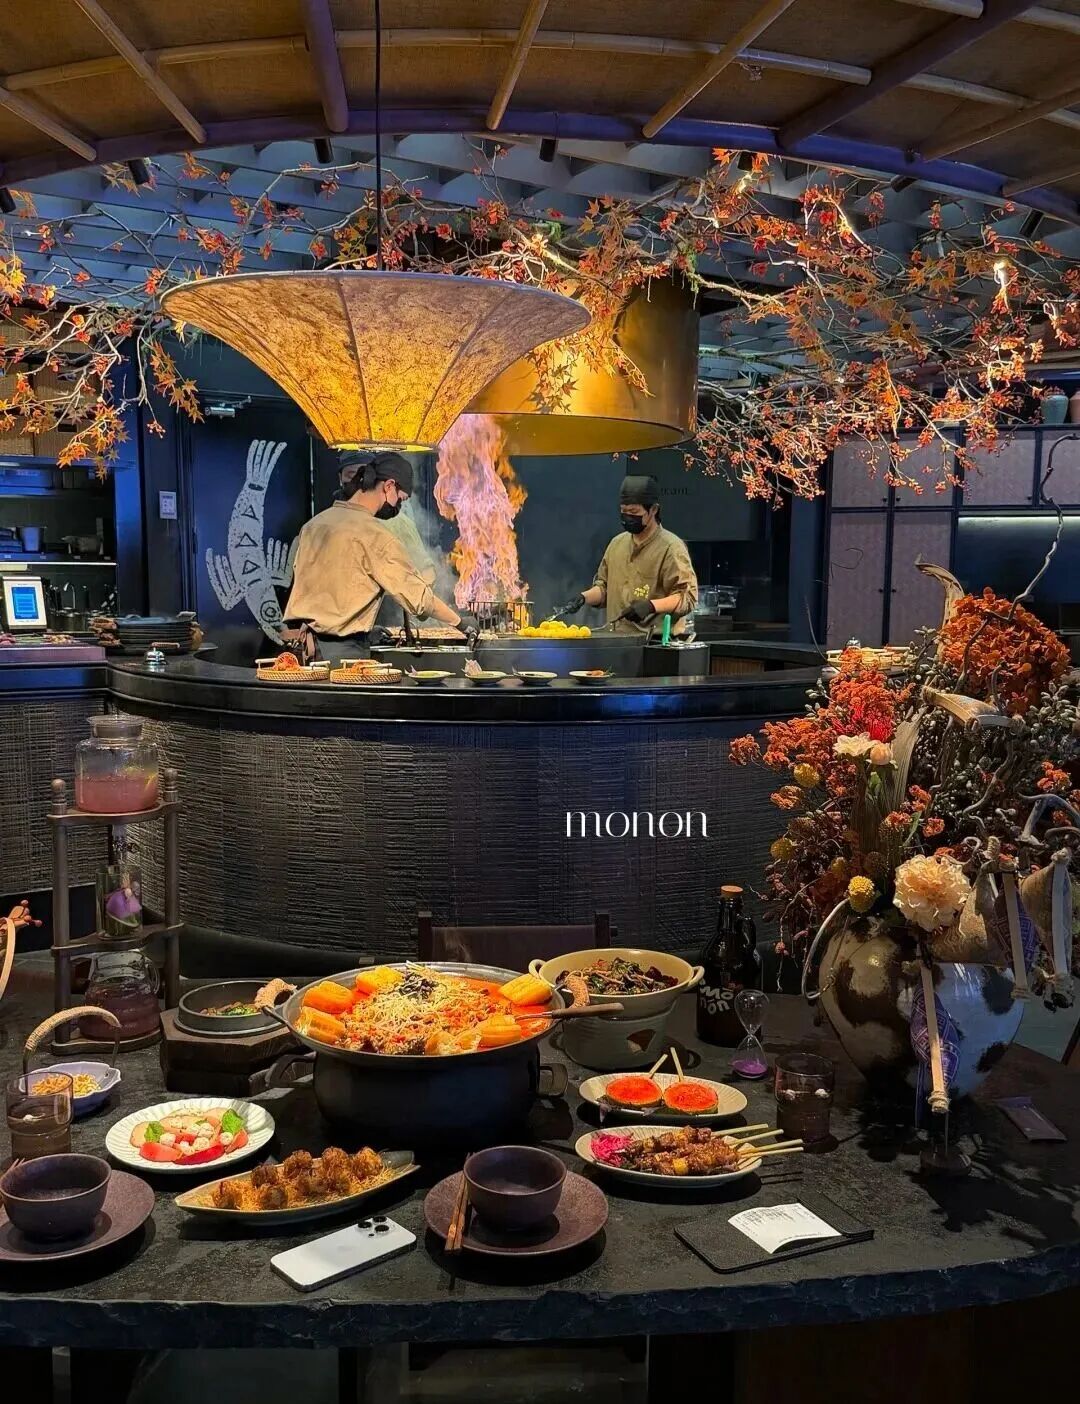
依托朱光玉主品牌积累多年的网红流量基础,茉農开业初期完美复刻了熟悉的排队模式,完全不愁进店客流。门店借助抖音、小红书等年轻人聚集的社交平台,靠高颜值出品、特色风味、明炉烤制画面吸引大量用户打卡传播,开业初期的经营数据十分亮眼,单日翻台率直接冲到5.2次,在同城新店榜单里稳居前列。
(图源:小红书)
但网红新店的热度红利终究是短期的,开业满一个月之后,问题彻底暴露,大众点评的用户评分回落到4.3分。大家吐槽的重点几乎全部集中在性价比偏低这一点上,茉農的人均消费能够达到95元左右,而整个烤鱼行业主流人均区间基本维持在50至80元。对比下来明显高出行业平均水平,复购意愿自然会降低。
很多普通消费者以为,朱光玉做烤鱼只是单纯多一个品类、丰富门店菜单而已,但从行业经营角度来看,这次跨界布局有着非常明确的战略目的,是品牌应对主业增长乏力的关键破局手段。
朱光玉为何又切入红海?
1、老赛道增长乏力
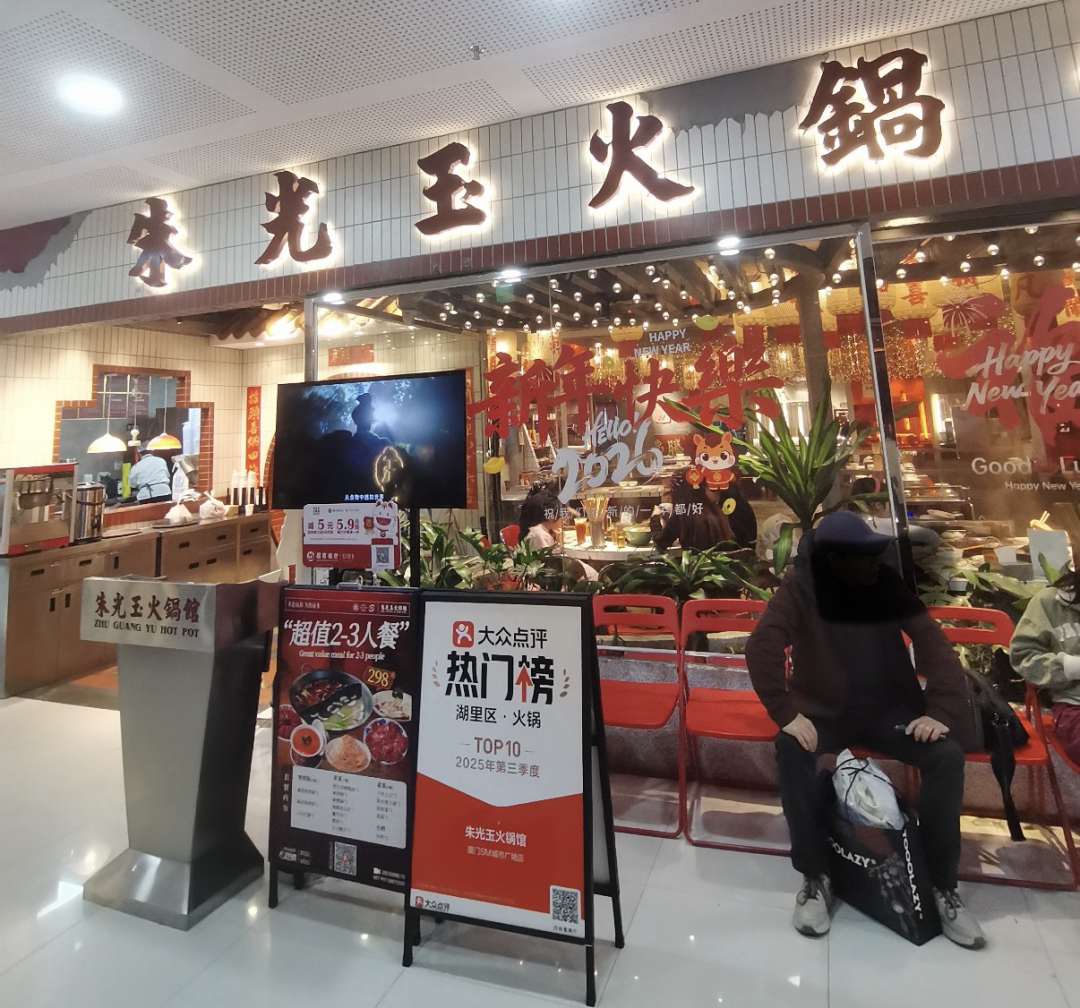
前几年,品牌靠着网红模式,成功把门店的规模做大了,全国一共有三百多家门店,扩张速度非常快。但是随着规模越来越大,朱光玉的问题也慢慢暴露了出来,去年的增速放缓了很多,同店的销售额也明显下滑了。新的门店还能勉强吸引没有消费过的顾客尝鲜,但是老门店根本就留不住回头客。这也不是朱光玉这一个品牌的问题,整个火锅行业都不太好做。
(图源:小红书)
在增长空间不足并且行业压力如此之大的情况下,朱光玉必须找到一个新的业务。所以它入局烤鱼行业,正是为了开辟新的增长曲线,把整体的经营盘活。
2、供应链的高度可复用性
餐饮连锁品牌做跨界,最忌讳从零起步、重新搭建整套供应链,不仅投入成本极高,试错周期还特别长。朱光玉选择烤鱼赛道,最核心的底层逻辑,就是两条赛道的后端供应链高度重合,能够实现最大限度的资源复用。
从食材采购、储存到加工配送,烤鱼和火锅的供应链重合度很高,而且整套成熟体系已经经过了多年的打磨,完全可以直接平移给全新的烤鱼子品牌使用。尤其是川渝风味的调味供应链,火锅的酱料、腌料、底料制作工艺,和烤鱼的调味高度适配。这样能够大幅摊薄新品牌的边际运营成本,降低试错风险。
3、消费场景的天然承接
餐饮品类能不能做成功,关键要看它有没有对应的消费场景,场景如果不匹配,产品再好也无济于事。火锅之所以一直是餐饮界最受欢迎的品类,正是因为它店适配能力很强,不管什么场景,比如朋友小聚、宵夜、社交聚餐都能完美适配。
(图源:小红书)
而烤鱼的消费场景和火锅几乎一模一样,数据显示,现在吃烤鱼的消费者当中,有68%属于小型聚餐。而且烤鱼的消费时间也很集中,主要是傍晚到午夜,跟社交以及宵夜的需求完全吻合。这就意味着原本有消费习惯的老客很可能会直接转化为烤鱼店的客源,门店的经营状态得以更加稳定。
烤鱼难道就比火锅更好做吗?
1、存量竞争同样惨烈
现在烤鱼市场已经不是蓝海了,其实它的竞争激烈程度不比火锅差多少。数据显示,截止2025年年底,全国一共有7.6万家烤鱼门店,市场规模即将达到1190亿元。虽然体量大,但是实际上整个行业的增长速度都放缓了不少,年增速只有5.3%左右。
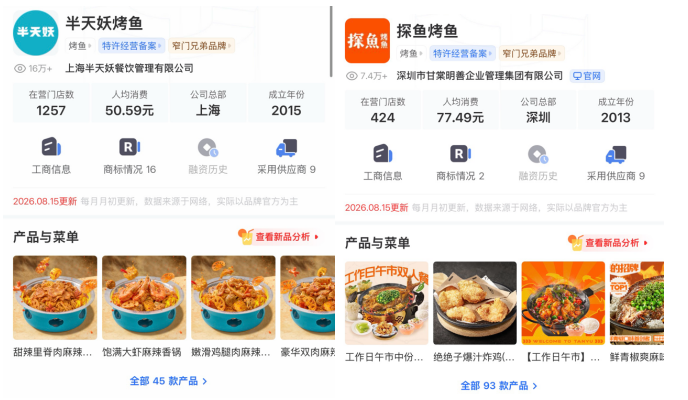
而且这一行业的格局也差不多已经固化了,市场份额被头部品牌牢牢把控在手中,比如头部品牌半天妖在全国已经有超过1300家门店,主要做高端烤鱼的探鱼门店也已经超过了四百多家,还有很多区域性品牌以及小门店也在争夺市场。显而易见,这一行业非常拥挤,新入局的外来品牌生存难度极大。
(图源:小红书)
2、同质化严重,价格战白热化
现在烤鱼行业存在的一个最大的问题就是产品同质化太严重了,几乎所有烤鱼品牌的产品都大差不差。全国有90%的烤鱼门店烤鱼的口味几乎都是麻辣蒜香酱相等,口味无法带给消费者任何新意,所以消费者很难对某个品牌形成特别的印象。
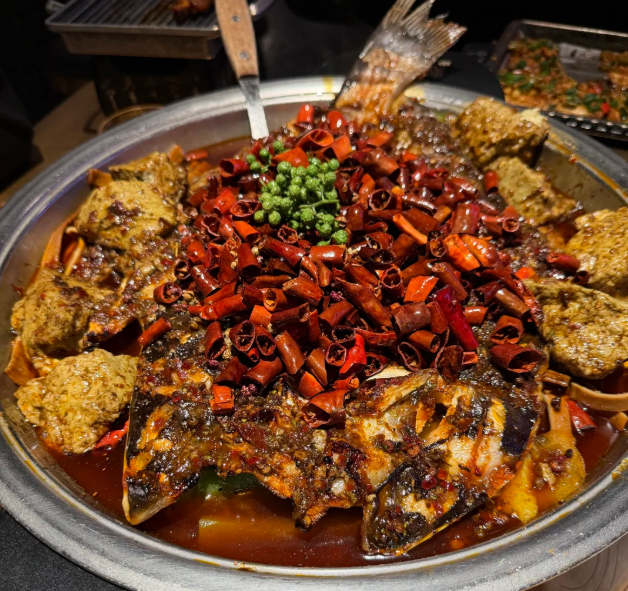
(图源:小红书)
没有差异化特色的情况下,品牌想要争夺客流,就不得不开始卷价格,这一行业的利润也越来越低。数据显示年全国烤鱼品类的客单价只有55.3元,跟2020年比起来足足下降了12块钱。在各个平台上烤鱼团购套餐的价格也越来越低,美团和抖音上甚至还有39.9元的双人套餐。价格内卷使得整个行业的毛利都在不断下滑,只有少部分的门店能够实现稳定盈利。
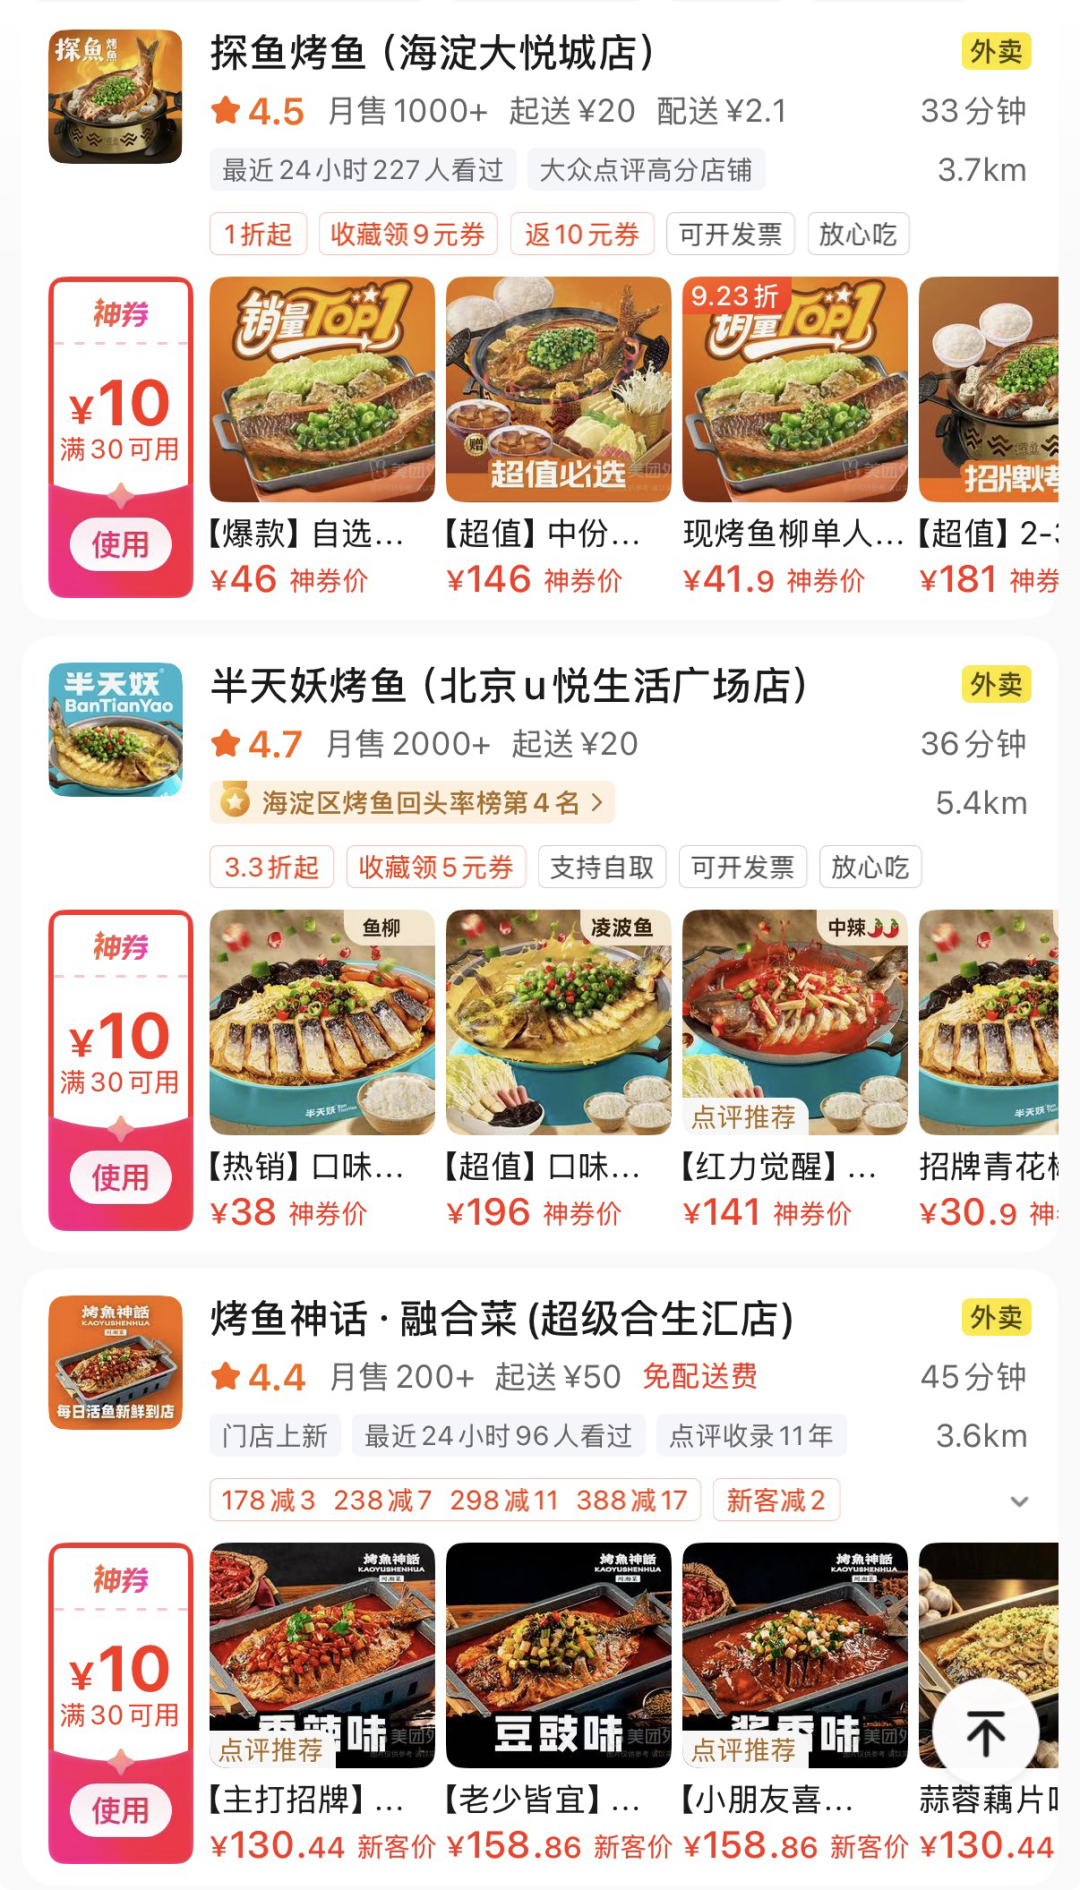
(图源:小红书)
3、“重资产”属性拖累扩张速度
跟火锅比起来,比标准化程度更高的火锅,烤鱼门店的运营门槛和硬件投入其实更高,是典型的重资产餐饮品类。普通火锅店不需要复杂的现场加工设备,而烤鱼门店必须专门打造活鱼暂养水池、定制明火烤炉、大功率专业排烟系统,整套硬件设备投入、后厨装修成本,比同等面积的火锅店高出20%至30%。
除此之外,烤鱼对食材新鲜度有着极致要求,必须活鱼现杀现烤才能保证口感,没办法像火锅食材那样大批量冻品储备、远距离大范围配送。这就导致烤鱼品牌的食材配送半径非常有限,供应链管控难度大幅提升,很难实现全国大范围、无差别的标准化扩张。这些实打实的硬件和供应链壁垒,都会严重拖累品牌的规模化拓店速度。
朱光玉如何在烤鱼红海中突围?
1、死守“极致性价比”防线
茉農目前最大的一个问题就是他的定价有点偏高,人均消费大概在95元左右,这样的消费水平跟大众主流烤鱼的消费水平不太相符,消费者在体验过一次之后,基本上不会再频频回购。
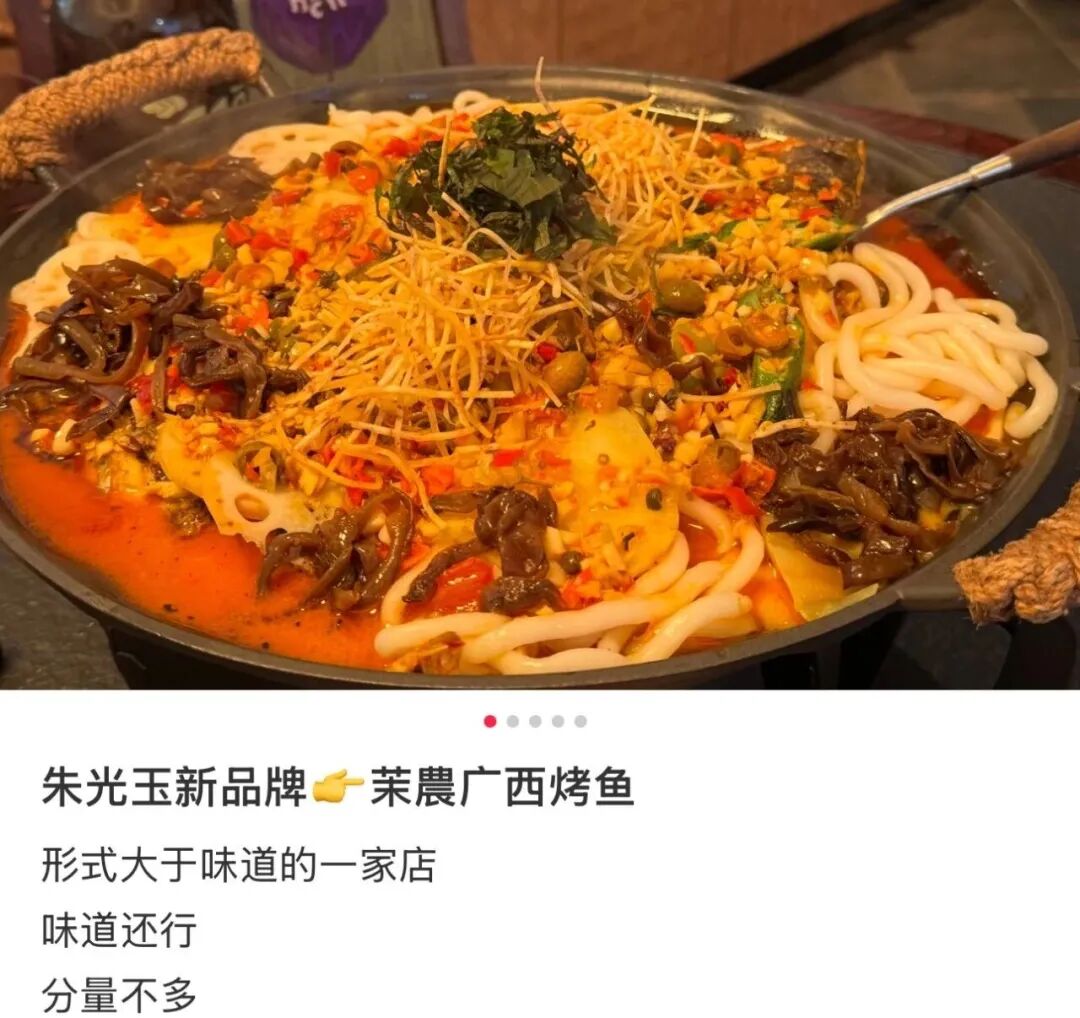
(图源:小红书)
所以茉農如果想长久的存活下去,最先要做的就是改变自己的定价,让定价回归到大众消费者能够接受的区间之内。比如可以保留一些九块九的低价甜品和饮品用来吸引消费者进店,随后推出“主烤鱼+自助素菜”的搭配模式,素菜不限量自取,提升顾客消费获得感。只有把价格打回大众亲民水平,降低消费者的决策门槛,才能激活高频复购,稳住日常客流。
2、以“地域风味”构建认知壁垒
既然赛道主流口味已经被头部品牌牢牢占据,茉農就没必要正面硬碰硬参与内卷,最好的方式就是走产品错位竞争路线。品牌可以彻底放弃大众麻辣、蒜香等口味,持续深耕自身的特色优势,把小众地域风味做深做透。
长期坚持下来,就能在消费者心中建立专属心智,让大众想到特色风味烤鱼,第一时间联想到茉農。同时保持稳定的上新节奏,这样能够持续制造社交话题,摆脱同质化低价竞争。
(图源:小红书)
3、探索“轻量化”门店形态
茉農的旗舰店面积很大,这种门店过于重资产,不太适合现在的市场情况,所有前期投入,比如租金装修和人工成本,都会把回本周期继续拉长。如果茉農想要在低风险的情况下快速复制门店,就必须去尝试轻量化的小店。
门店面积可以控制在80至120平米,大幅降低装修投入和门店租金压力。并且依托成熟的中央厨房体系,把复杂工序全部前置完成,有效降低了门店操作难度。这样能够有效把原本24个月的回本周期,压缩到12至15个月,快速在红海中站稳脚跟。
客观来说,朱光玉跨界做烤鱼,并不是盲目跟风的冲动决策。但不可否认的是,烤鱼赛道和火锅赛道一样,早已是竞争饱和的红海市场。未来茉農的发展,完全取决于品牌能不能守住性价比底线、做出真正差异化的产品、跑通轻量化盈利模型。


