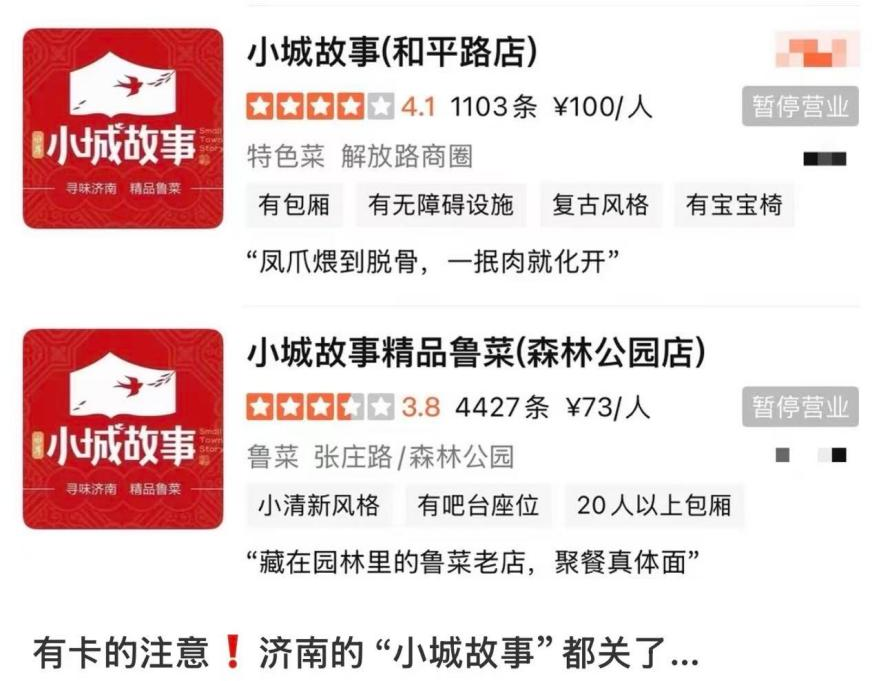
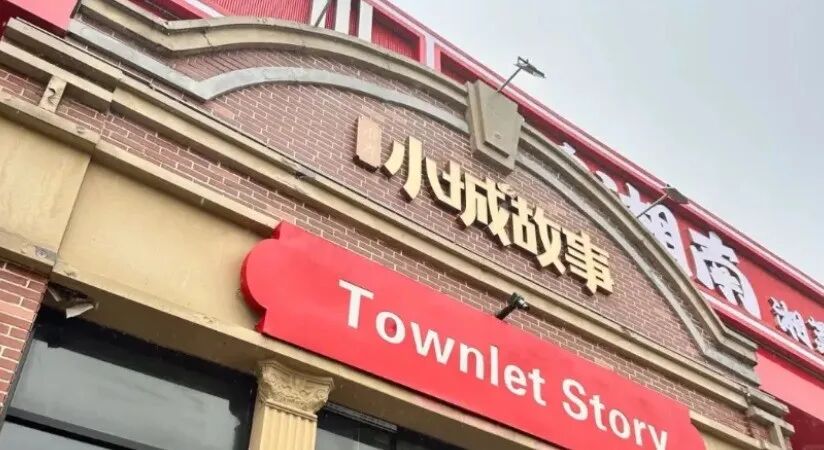
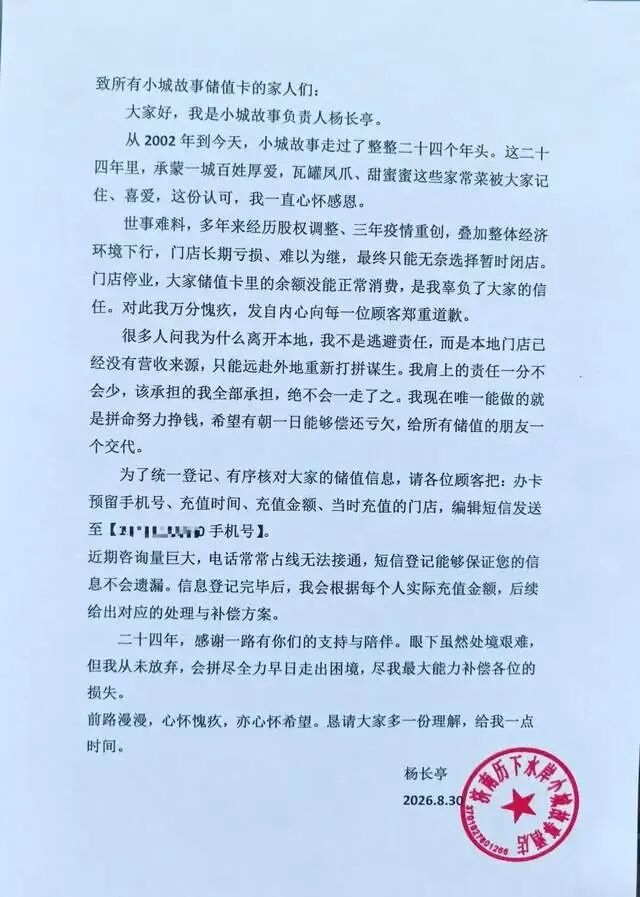
在今年八月底的时候,济南的老牌企业“小城故事”忽然爆雷了。据新黄河客户端消息,小城故事在一夜之间,大约有二十多家门店全部关闭了,而大约有五百名消费者手中的储值卡里的钱都变成了废纸。品牌负责人8月30日发布了公开信,表示因为门店长期亏损,所以只能选择暂时关闭,并且会给出相应的处理和补偿方案。
但是到9月1日,历下区市场监督管理局表示因为联系不上相关的负责人,所以品牌的运营主体已经被列入了经营异常名录。部分店铺很快换上了新的招牌,并且继续营业,但是他们明确拒绝了使用原有储值卡进行消费。24年的老牌子,在一夜之间就人去楼空了。
欠租151.5万、关店20家,小城故事的谢幕并不体面
1、拖欠房租151.5万,公开信贴出后负责人失联
小城故事关门前四个月的时候,出租方已经因为长时间拖欠租金而发出书面通知要求对方履行义务,总金额为人民币151.5万元。8月30日发出的公开信中承诺,“品牌后面会给出解决方案。”但是到了九月初的时候,市场监督管理局已经因为无法联系到当事人而把他们列入了经营异常名录里,温情的承诺不到三天的时间就会变成一句空话。
店铺大门紧闭,店内桌椅以及餐具还没有全部清理出去,在门口除了有道歉信之外还有一张催缴租金的通知单,上面写着原定于2029年8月到期的租约已经逾期很久了,并且在合同执行过程中一直拖欠着房租。出租方已经于2026年4月发出解除租赁合同的通知。附近的商家表示,这家店铺生意看上去一直很好,在门口经常可以看到停满车辆,到了七月份的时候就有很多市民前来询问才得知已经关闭了,谁也不知道是哪一天真正停止营业的。
(图源:小红书)
2、换招牌继续做生意,旧卡成废纸
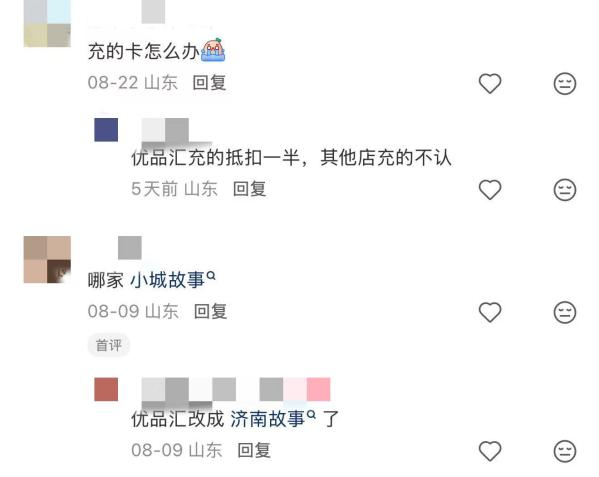
在原小城故事(优品汇店),门店名称已不再是“小城故事”,而是“济南故事”。店内菜单中仍保留“小城故事”的经典菜式,店内工作人员介绍,如果顾客以前在“小城故事”充值过,在本店用餐时可按一定方式抵用:一半餐价可用原充值卡余额抵扣,另一半需另行支付。但其他“小城故事”门店办理的充值卡不能在本店使用。
无独有偶,原来的“小城故事”(堤口路店),现在已经改名为“千恒小城”。店里的人士说这个店在6月份被转让更名,虽然招牌换了,但是店铺的位置、菜品种类和厨师员工都没有改变。原有的电话号码也会过户到新开的店铺上。
新品牌的股东和原来的品牌有重叠,但是明确表示不会承认之前的欠款,更换一块牌匾就把以前的历史债务全部甩掉。很多消费者反映,在店内可以查询到之前在小城故事的充值卡余额,但是现在店里的工作人员说充值卡里面的金额不能再用了。卡还存在、钱也存在于系统里面,但是就是不能够使用了。
(图源:小红书)
钱去哪了?人去哪了?小城故事留下的行业拷问
1、储值金是“负债”不是“利润”
消费者所缴纳的钱款,在本质意义上就是品牌的将来需要用服务来还清的债务,并非可以任意挪作他用的资金。几乎所有的餐饮从业者都知道这一点,但是真正把储值金当成债务来处理的人却很少。大部分的品牌把预付款当作扩充或填坑的物资,甚至是像小城故事一样,主业持续亏损但是仍然对外投资制造业,而消费者储存金的去向却说不清。
这也就告诫了从业人员要引起重视:把预付款单独管理起来,在存入监管账户或者设立专项资金池。北京市等地方已经推行了预付资金存管制度,余额超过二十万的需要进行备案存管,主动去做的不仅仅是出于对法律的要求,在消费者的内心中也建立起了一道信任屏障。花掉用户储值的钱很轻松,再填上却不容易,填不上坑,24年的老品牌说倒就倒。
2、品牌方对门店管不住还是不想管?
小城故事最大操作上的漏洞,并非因为经营管理不当,而是在发生事故之后如何进行分拆的问题。各个分店都单独注册了公司,并且各自独立地进行经营,在法律意义上彼此之间是没有任何关系的。事故发生前,品牌商收取管理费用、获得品牌溢价;事故发生后,“独立法人”的说法就将所有的责任都推到了别人身上。优品汇店变成了“济南故事”,堤口路店变成了“千恒小城”,新的公司的股东和原来的公司有重合的人,但是消费者的银行卡里所有的钱都不算数了。
(图源:小红书)
这并不是小城故事所特有的问题。餐饮行业的“连而不锁”问题已经存在多年,并且被诟病很多次,品牌的规模越来越大、门店的数量越来越多,但是品牌方对于终端门店实际掌控的能力非常薄弱,特别是加盟或者变相加盟的形式。合同上的签字是“合作”或“联营”,但是实际做的依然是加盟生意,收取的也是加盟费,但是在出现问题之后不需要承担加盟体系应该承担的责任。
3、“先承诺后失联”的法律后果扛得住吗?
8月30日张贴了公开信,并表示会之后给出处理和赔偿方案;9月1日市场监督管理局就联系不上当事人了。就法律而言,这封公开信本身就形成了一个有法律约束力的一方向承诺。商家在店门口贴出公开信并作出赔偿承诺的行为属于单方面的承诺行为,具有法律上的约束力。做出承诺之后就选择消失掉比选择直接消失更加恶劣。
(图源:小红书)
根据法律规定,消费者充值办卡和发卡主体之间存在预付式消费合同关系,《中华人民共和国消费者权益保护法》第五十三条的规定,经营者以预收款的方式向消费者提供商品或服务时,应该按约提供,没有按约提供的,则应根据消费者的需要来履行约定或者退还预付款,并承担相应的利息、合理的费用等。但是法律条文再清楚,也必须有人去实施。
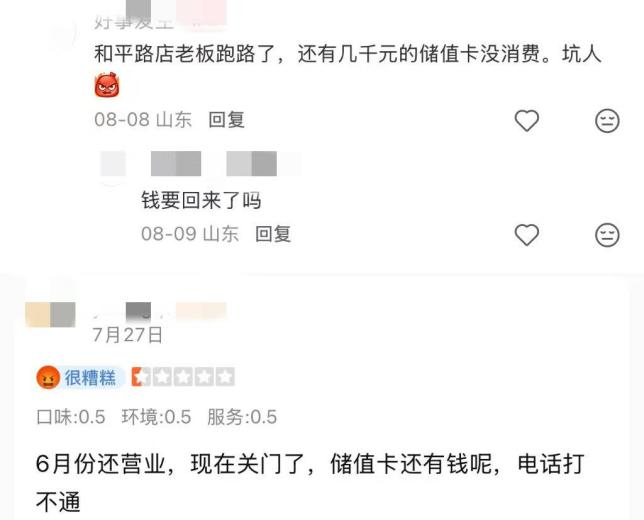
负责人失踪了,公司被列为了经营异常企业名单中,但是消费者的款项仍然无法追回。逃避善后所付出的成本远远大于积极处理的成本,如果负责人并没有失踪,在拿出一个分次退款或者转店消费的办法之前,即使不能完全达到消费者的期望值,也不会陷入到被立案调查的局面去。
除了还钱,从业者还得算算这三笔账
1、算好储值账:别把明天的债今天花光
把预付款单独管起来,存入银行监管账户或者设立专项资金池,这不是增加成本,是给品牌买保险。行业里有些品牌做得很好,在发现部分门店产品品质出问题之后,主动排查全国门店,对超4.8万桌顾客退款110余万元,甚至消费超过一年的顾客也设法联系补偿。这钱花得值,因为它买回来的是比任何广告投放都值钱的“放心”两个字。监管账户不是束缚,是品牌和消费者之间的信任纽带。
(图源:小红书)
2、算好责任账:每一块招牌都跟你姓
品牌商可以通过割裂法律上所欠下的债务来实现,但是割裂不了消费者对于整一个品牌所产生的怨恨。小城故事最大的一个教训是:一家门店欠钱,整个同名的店铺都会受到牵连。换了一个新的牌子之后新开张的店认为自己已经摘干净了,但是消费者的内心中这笔账永远不会被忘记,记在心上的并不是合同里写明的“独立法人”二字,而是一句“这家店坑过我”的话。
对从事连锁餐饮的企业家而言,在签订合同时一定要把门店停业期间消费者的权益承接方案写进去,不能用“换个牌子、换个法人”的方式去分割历史债务。品牌商获得的是管理费以及品牌的附加值,那么它就应当负责相应的管理工作。不能控制住的门店不允许开业,已经开业的门店要能够被有效管理。
3、算好善后账:跑得了一时跑不了一世
事故发生并不害怕,可怕的是失联跑路。小城故事最大失败的地方并不是经营上的亏损,餐饮行业倒闭关门的情况每天都在出现,但是善后的办法却决定着这件事情的结果。发出一份公开信来安定消费者的情绪之后就销声匿迹了,得到的结果并不是平息,而是更大的曝光以及更加严格的监管干预。
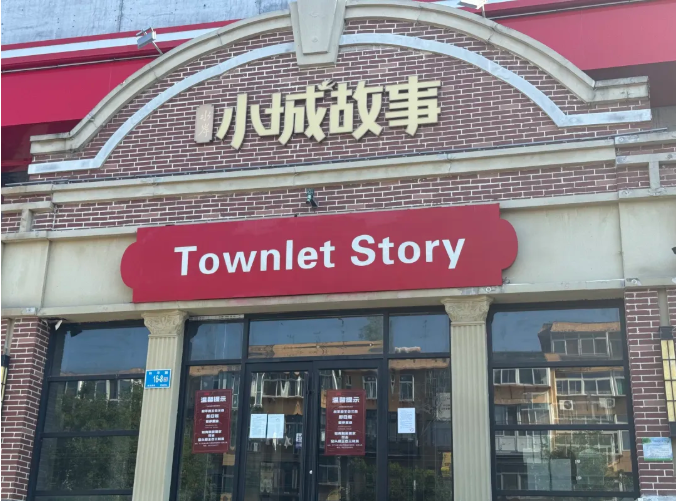
(图源:小红书)
目前媒体正在关注此事的发展情况,并且市场监管部门也已经对该事件进行了立案调查。而消费者为了维护自己的权益,在此期间也会采取各种措施来应对该事件的发生。因此,这件事情越是被人们所关注和报道,那么它所带来的负面影响也就越大了。同时,在这个过程中所产生的各种费用支出也将越来越大。但是,在出现问题之后第一时间内站出来承认错误,并且拿出实际行动来赔偿消费者的品牌,虽然短期内损失了,但是却能够保住品牌的声誉。
信誉是餐饮行业的最有价值的资产,但是也最容易在一夜间全部失去的。善后行动的速度要超过事故发生的时间,这样品牌的余地才会大一些。
151.5万欠租、500人预付金、20家店一夜关门——小城故事留给行业的数据就这些。24年老牌一夜崩塌,不是输在生意,是输在把消费者的信任当成了可以随意透支的提款机。储值金的本质是负债,不是品牌可以随意挪用的利润;招牌是品牌的脸面,不是换一块就能甩掉责任的遮羞布。


